

Jeśli nie znasz zbyt dobrze sprawozdań finansowych, ustalenie, które sprawozdanie jest przydatne w konkretnym celu, może być trudne. Jeśli zastanawiasz się, gdzie podziały się Twoje zyski, potrzebujesz zestawienia zysków zatrzymanych.
W tym przewodniku pomogę Ci zrozumieć i zinterpretować zestawienie zysków zatrzymanych oraz przedstawię moje wskazówki dotyczące wyciągania cennych informacji z tego krótkiego, ale ważnego sprawozdania finansowego.
Omówienie zestawienia zysków zatrzymanych
Zestawienie zysków zatrzymanych to dokument finansowy, który podsumowuje, jak w danym okresie zmieniły się zyski zatrzymane przez spółkę, czyli przychody, które pozostały jej po opłaceniu wydatków.
Inne nazwy zestawienia zysków zatrzymanych
Choć czasami określa się je jako zestawienie kapitału własnego akcjonariuszy, zestawienie kapitału własnego właściciela lub zestawienie kapitału własnego, te określenia technicznie nie oznaczają tego samego.
Zestawienie zysków zatrzymanych, na którym skupiamy się dzisiaj, pokazuje, jaka część zysków z bieżącego roku została wypłacona w formie dywidend, a jaka została ponownie zainwestowana w działalność.
Z kolei zestawienie kapitału własnego akcjonariuszy pokazuje, jak zmieniło się saldo rachunku kapitału własnego akcjonariuszy w bieżącym okresie obrachunkowym.
To powiedziawszy, duże korporacje często łączą zestawienie zysków zatrzymanych z zestawieniem kapitału własnego akcjonariuszy dla uproszczenia, co wyjaśnia, dlaczego ludzie używają wobec tego zestawienia innej nazwy. Oto przykład z najnowszego raportu 10-K firmy Apple:

Łatwo sobie wyobrazić, w jaki sposób to zestawienie pomaga inwestorom i innym interesariuszom. Jeśli widzą, że firma reinwestuje dużą część swoich zysków w siebie, świadczy to o zaufaniu zarządu do przyszłych perspektyw spółki.
Dochód netto a zyski zatrzymane
Zacznijmy od podstaw. Dochód netto to zysk, który Twoja firma osiąga w określonym okresie. Przygotowaliśmy kompleksowy przewodnik po rachunku zysków i strat, w którym wyjaśniam, jak oblicza się dochód netto.
Jest to kwota, która pozostaje Twojej firmie po odjęciu wszystkich wydatków, w tym wydatków operacyjnych i pozaoperacyjnych, wydatków jednorazowych oraz podatków.
Dochód netto należy do akcjonariuszy spółki. Spółka może zrobić z dochodem netto dwie rzeczy:
- Zadeklarować dywidendy: Jeśli spółka uzna, że osiągnęła dojrzałość i nie widzi dużej przestrzeni do dalszego wzrostu, może zadeklarować dywidendy dla akcjonariuszy posiadających akcje zwykłe.
- Reinwestować: Spółki potrzebują gotówki, aby się rozwijać. Jeśli spółka ma dobre perspektywy wzrostu, lepiej zrobi, reinwestując pieniądze, zamiast wypłacać je w formie dywidend. Pieniądze reinwestowane przez spółkę stają się zyskami zatrzymanymi.
Teoretycznie zyski zatrzymane powinny stale się kumulować, dopóki spółka pozostaje rentowna i nie deklaruje dywidend.
Dlaczego zestawienie kapitału własnego jest ważne?
Zestawienie kapitału własnego jest ważne, ponieważ wskazuje na zaufanie zarządu do przyszłego wzrostu spółki. Jeśli zarząd uważa, że spółka potrzebuje kapitału, aby finansować rozwój, zatrzyma zyski zamiast wypłacać je w formie dywidend.
Załóżmy, że jesteś inwestorem. Chcesz zainwestować w aktywo wzrostowe, a nie w akcje o wysokiej stopie dywidendy. Zanim zainwestujesz pieniądze w spółkę, musisz wiedzieć, czy rzeczywiście się rozwija — można to ocenić na wiele sposobów.
Wzrost przychodów jest powszechnym i często wiarygodnym wskaźnikiem wzrostu w przeszłości. Aby przewidywać wzrost, potrzebujesz wskaźników wyprzedzających, takich jak wytyczne zarządu dotyczące przyszłych planów oraz, oczywiście, kwota pieniędzy zatrzymanych przez spółkę w poprzednich okresach w celu wsparcia przyszłego wzrostu.
Have an account? Log In
Wzór na zyski zatrzymane
Zyski zatrzymane na koniec okresu oblicza się następująco:
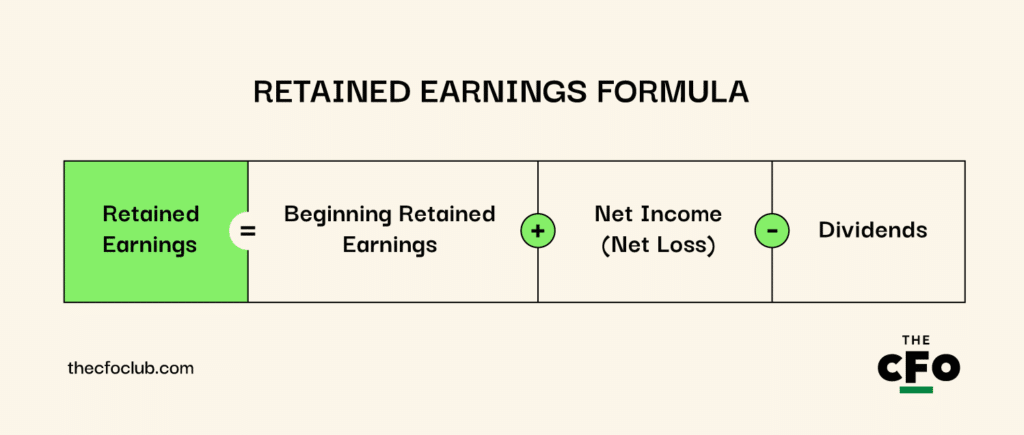
Pamiętaj, że „dywidendy” obejmują wszystkie rodzaje dywidend, w tym emisję akcji.
Zyski zatrzymane przeznaczone i nieprzeznaczone
Zyski przeznaczone to zyski, które nie są dostępne do podziału między akcjonariuszy. Przeznaczenie zysków ma na celu poinformowanie akcjonariuszy, że zarząd spodziewa się w przyszłości dużej transakcji. Zasadniczo jest to sposób zarządu na powiedzenie: „odczepcie się, akcjonariusze, mamy plany dotyczące tych pieniędzy”.
Rada dyrektorów spółki może zdecydować o przeznaczeniu zysków na różne cele, w tym przejęcie, skup akcji własnych, badania i rozwój oraz redukcję zadłużenia.
Oto zapis księgowy dotyczący przeznaczenia zysków:
| Konto | Debet (Wn) | Kredyt (Ma) |
|---|---|---|
| KontoZyski zatrzymane | Debet (Wn)$100,000 | Kredyt (Ma)- |
| KontoPrzeznaczone zyski zatrzymane | Debet (Wn)- | Kredyt (Ma)$100,000 |
Zyski nieprzeznaczone — jak można się domyślić — to kwota zysków, które nie zostały przeznaczone na określony cel na koniec danego okresu. Zyski te są zazwyczaj również wykorzystywane na rozwój, ale nie są zarezerwowane na konkretną transakcję ani projekt.
Kto sporządza zestawienie zysków zatrzymanych?
Współczesne spółki korzystają z oprogramowania księgowego do sporządzania sprawozdań finansowych, w tym tego zestawienia. Zazwyczaj oprogramowanie automatycznie wypełnia i aktualizuje zestawienie w ramach cyklu księgowego w całym okresie sprawozdawczym. Potrzebny jest jednak księgowy, który zweryfikuje, czy zestawienie zysków zatrzymanych jest gotowe do ujęcia w sprawozdawczości.
Decyzje dotyczące wypłaty dywidend i przeznaczenia zysków należą do zarządu i rady dyrektorów. Księgowi potrzebują tych informacji oraz wytycznych zarządu przed zatwierdzeniem zestawienia zysków zatrzymanych.
Jak sporządzić zestawienie zysków zatrzymanych
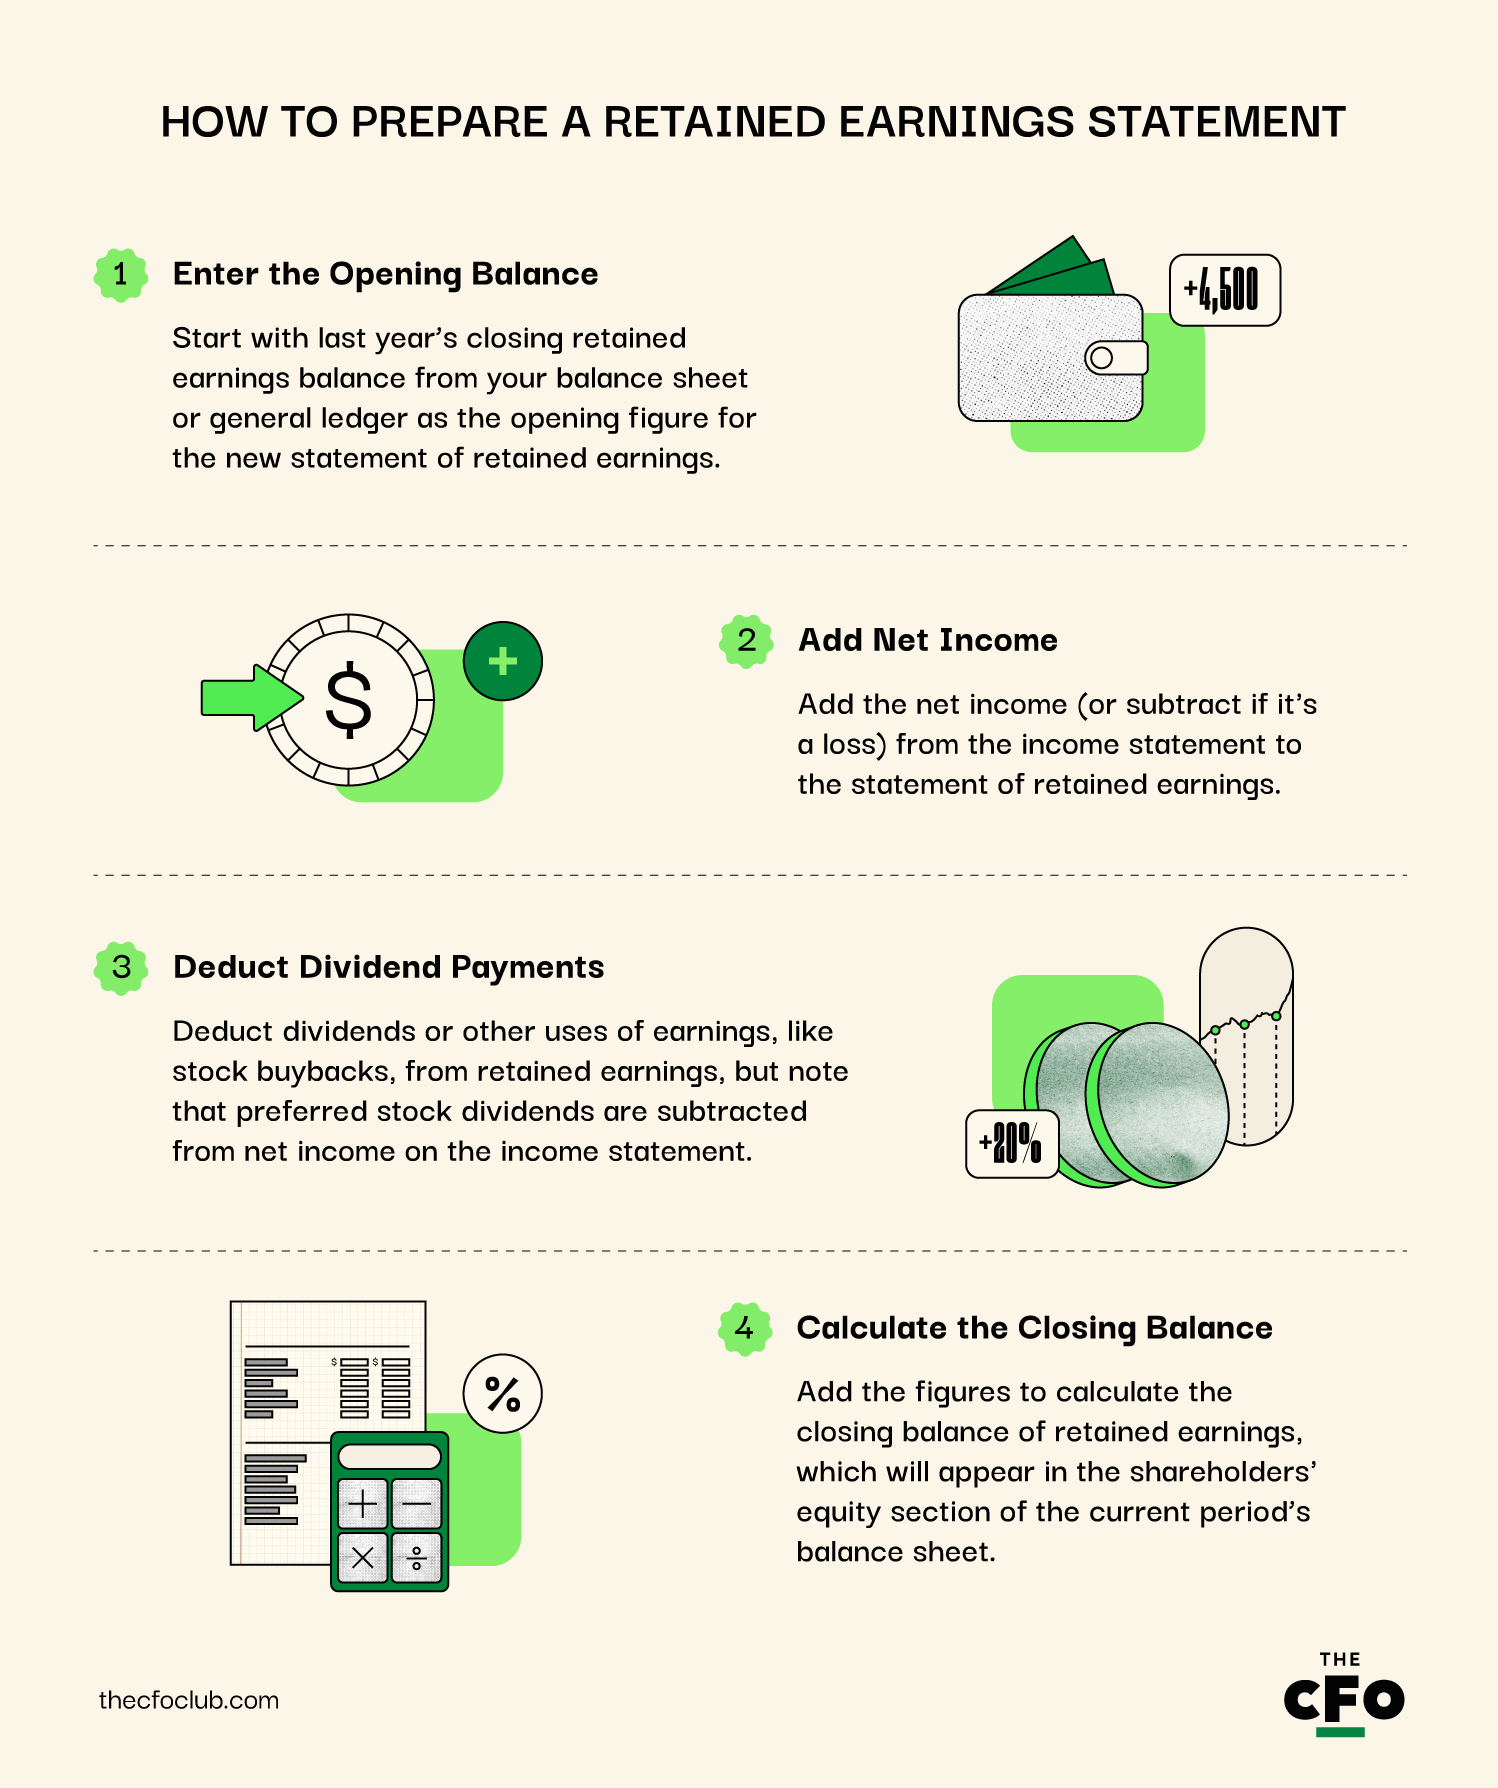
Sporządzenie zestawienia zysków zatrzymanych jest dość proste, ponieważ trzeba uwzględnić tylko kilka transakcji. Pamiętaj, że nie musisz sporządzać zestawienia zysków zatrzymanych ręcznie. Oprogramowanie księgowe dla małych firm może automatycznie sporządzić je za Ciebie. Jeśli jednak jesteś ciekawy, oto krótka instrukcja krok po kroku:
1. Wprowadź saldo początkowe
Pierwszą wartością w zestawieniu zysków zatrzymanych jest końcowe saldo zysków zatrzymanych z ubiegłego roku. Sprawdź zyski zatrzymane w swoim bilansie lub przeszukaj księgę główną, znajdź konto zysków zatrzymanych i zapisz saldo końcowe.
2. Dodaj zysk netto
Jeśli jeszcze tego nie zrobiłeś, sporządź rachunek zysków i strat. Pobierz wartość zysku netto z rachunku zysków i strat i dodaj ją do zestawienia zysków zatrzymanych (lub odejmij w przypadku straty netto).
3. Odejmij wypłaty dywidend
Dywidendy są tutaj najczęstszą pozycją, ale możesz odjąć także wszystko inne, na co przeznaczasz zyski.
Na przykład wszelkie akcje zwykłe odkupione w ciągu roku powinny zostać odjęte od zysków. Podobnie, jeśli zdecydowałeś się wypłacić dywidendy, odejmij je od zysków zatrzymanych.
Pamiętaj, że kwota dywidend wykazana w zestawieniu zysków zatrzymanych nie obejmuje dywidend od akcji uprzywilejowanych. Są one wykazywane w rachunku zysków i strat jako odliczenie od zysku netto, a nie jako koszt, ponieważ nie podlegają odliczeniu od podstawy opodatkowania.
4. Oblicz saldo końcowe
Zsumuj wartości dodane do zestawienia zysków zatrzymanych, aby obliczyć saldo końcowe. Będzie to kwota zysków zatrzymanych wykazana w bilansie za bieżący okres w części dotyczącej kapitału własnego akcjonariuszy.
Przykład zestawienia zysków zatrzymanych
Załóżmy, że sporządzasz zestawienie kapitału własnego dla spółki ABC Corp., która ma do wykazania następujące wartości:
- Saldo początkowe na koncie zysków zatrzymanych: $5,000,000
- Zysk netto: $1,000,000
- Dywidendy za bieżący rok: $250,000
Oto jak wyglądałoby zestawienie zysków zatrzymanych:
ABC Corporation
Zestawienie zysków zatrzymanych za rok zakończony 31 grudnia 2024 r.
| Saldo początkowe | $5,000,000 | |
| Dodaj: Zysk netto | $1,000,000 | |
| Suma częściowa | $6,000,000 | |
| Minus: Zadeklarowane i wypłacone dywidendy | ($250,000) | |
| Saldo końcowe | $5,750,000 |
Saldo końcowe zysków zatrzymanych jest dodawane do sekcji kapitału własnego bilansu. Dlatego podczas tworzenia modelu trzech sprawozdań finansowych trzeba obliczyć zyski zatrzymane, mimo że niekoniecznie trzeba modelować całe zestawienie osobno.
Jak analizować zestawienie zysków zatrzymanych
Zestawienie zysków zatrzymanych służy przede wszystkim do oceny przyszłych perspektyw działalności z punktu widzenia zarządu.
Systematycznie wyższe dywidendy wykazane w zestawieniu wskazują, że spółka dojrzewa i nie potrzebuje kapitału na rozwój, podczas gdy młodsze spółki o wysokim potencjale wzrostu rzadziej deklarują dywidendy.
Omówmy kilka wskaźników, które mogą pomóc w ocenie zestawienia zysków zatrzymanych.
More Articles
- 17 najlepszych książek o rachunkowości dla początkujących w 2026 roku
- 14 najlepszych książek o księgowości w 2026 roku
- 20 najlepszych newsletterów finansowych, które warto subskrybować w 2026 roku
- 20 najlepszych firm oferujących finansowanie oparte na przychodach w 2026 roku
- 19 najbardziej wartościowych podcastów dla dyrektorów finansowych w 2026 roku
Wskaźnik zatrzymania zysku i wskaźnik wypłaty dywidendy
Wskaźnik zatrzymania zysku i wskaźnik wypłaty dywidendy przedstawiają odpowiednio odsetek zysków zatrzymanych w spółce lub wypłaconych w formie dywidend. Suma wskaźnika zatrzymania zysku i wskaźnika wypłaty dywidendy w przypadku spółki zawsze wynosi 1. Oto wzory:
- Wskaźnik zatrzymania zysku: (Zysk netto - Dywidendy) / Zysk netto
- Wskaźnik wypłaty dywidendy: Dywidendy / Zysk netto
Posłużmy się przykładem. Załóżmy, że zysk netto spółki za bieżący okres obrachunkowy wynosi $500,000. Spółka decyduje się wypłacić $100,000 w formie dywidendy. Oto jak wyglądałyby wskaźnik zatrzymania zysku i wskaźnik wypłaty dywidendy:
- Wskaźnik zatrzymania zysku = 0.8: Obliczony jako [500,000 - 100,000] / $500,000
- Wskaźnik wypłaty dywidendy = 0.2: Obliczony jako [100,000 / 500,000]
Należy pamiętać, że wysoki wskaźnik wypłaty dywidendy nie jest czymś złym. Jeśli jesteś inwestorem, który ceni sobie regularny dochód, inwestowanie w dojrzałe spółki to świetny sposób na czerpanie korzyści z potencjalnego długoterminowego wzrostu wartości kapitału i regularnych dywidend.
To powiedziawszy, wysoki wskaźnik wypłaty dywidendy nie zawsze jest też dobry. Spółka, która nie wypłaca dywidend, może zwielokrotnić kapitał inwestora, jeśli wszystko pójdzie dobrze. Wszystko zależy od tego, jakie są cele Twoich inwestycji.
Zyski zatrzymane a wartość rynkowa
Relacja zysków zatrzymanych do wartości rynkowej nie jest stosowana tak często jak wskaźnik zatrzymania zysku i wskaźnik wypłaty dywidendy, ale dostarcza informacji o tym, jak skutecznie spółka wykorzystuje zatrzymane zyski. W końcu inwestor odnosi korzyści tylko wtedy, gdy zyski zatrzymane są wykorzystywane efektywnie.
Aby obliczyć relację zysków zatrzymanych do wartości rynkowej, podziel cenę akcji przez zysk zatrzymany na jedną akcję. Załóżmy na przykład, że cena akcji Twojej spółki wzrosła z $10 do $60 w ciągu ostatnich pięciu lat, a łączny zysk zatrzymany na jedną akcję w tym samym okresie wyniósł $5.
Oznacza to, że spółka była w stanie wygenerować $5 wartości rynkowej na każdego dolara zatrzymanego zysku. Gdyby spółka zamiast tego wykorzystała kapitał dłużny, wygenerowałaby mniejszą wartość z powodu odsetek; kapitał wygenerowany wewnętrznie pomaga rentownym spółkom tworzyć wartość bardziej efektywnie.
Zestawienie zysków zatrzymanych to tylko jeden element układanki
Zestawienie zysków zatrzymanych to świetny sposób na ocenę perspektyw rozwoju spółki, ale akcjonariusze i zarząd potrzebują znacznie więcej informacji, aby podejmować trafne decyzje.
Na przykład nawet jeśli zatrzymujesz zyski, aby zainwestować w dużą kampanię marketingową, musisz mieć wystarczającą ilość gotówki, aby zrealizować swój plan. Właśnie wtedy potrzebne jest sprawozdanie z przepływów pieniężnych.
Z drugiej strony inwestorzy, poszukując inwestycji o wysokim potencjale wzrostu, powinni brać pod uwagę coś więcej niż tylko wysokie zyski zatrzymane. Nadmiernie zadłużona spółka może unikać wypłaty dywidend, ale nie oznacza to, że jest dla inwestora aktywem o wysokim potencjale wzrostu. Inwestorzy powinni przeanalizować bilans spółki, aby zobaczyć pełny obraz jej sytuacji.
Podobało Ci się to, co właśnie przeczytałeś? Zapisz się do newslettera The CFO Club, aby co tydzień otrzymywać porady ekspertów, przewodniki i spostrzeżenia specjalistów ds. finansów.