

Trzy złote zasady rachunkowości mają fundamentalne znaczenie dla księgowości podwójnego zapisu.
Luca Pacioli, ojciec rachunkowości, skodyfikował księgowość podwójnego zapisu oraz trzy złote zasady w swoim podręczniku matematyki zatytułowanym Summa de arithmetica.
Zasady te stanowią podstawę nowoczesnego systemu rachunkowości. W tym przewodniku pomagam zrozumieć trzy złote zasady rachunkowości od podstaw.
Rodzaje kont
Trzy złote zasady rachunkowości różnią się w zależności od rodzaju konta, z którym masz do czynienia, oraz od ogólnych zasad obowiązujących w firmie. Na szczęście istnieją tylko trzy kategorie kont. Są to:
Konto nominalne
Konta nominalne to konta tymczasowe, z których salda są przenoszone na konto stałe na koniec okresu obrachunkowego. Można je traktować jak tymczasowe miejsce przechowywania całego stada sald, zanim przeniosą się one na swoje docelowe pastwisko.
Konta przychodów i kosztów są kontami nominalnymi. Inne przykłady kont nominalnych obejmują konta czynszu, odsetek i wynagrodzeń.
Na koniec okresu obrachunkowego konta nominalne są zamykane poprzez przeniesienie sald na konto księgi głównej. Salda na koncie księgi głównej obejmują koszty i przychody, które następnie są przenoszone na konto zysków i strat (tj. rachunek zysków i strat).
Have an account? Log In
Konto rzeczowe
Konta rzeczowe zazwyczaj pozostają otwarte dłużej niż przez jeden okres obrachunkowy. Na koniec roku obrotowego zachowują salda i są wykazywane w bilansie. Wszystkie aktywa i zobowiązania są ujmowane w księgach jako konta rzeczowe.
Meble, grunty i należności to przykłady kont rzeczowych. Oto kolejne przykłady rodzajów zapisów, które można znaleźć na koncie rzeczowym:
- Koszty związane z aktywami, które należy skapitalizować, takie jak koszty transportu poniesione w związku z przewiezieniem nowego składnika aktywów do siedziby firmy.
- Amortyzacja rzeczowych aktywów trwałych oraz amortyzacja lub utrata wartości aktywów niematerialnych.
- Zakup i sprzedaż aktywów.
- Pożyczone lub spłacone środki pieniężne.
Konto osobowe
Konta osobowe to konta rzeczywistej osoby fizycznej lub osoby prawnej, czyli podmiotu gospodarczego (a nie wyimaginowanego przyjaciela). Załóżmy na przykład, że Twoja firma pożycza pieniądze od firmy należącej do znajomego. Musisz ująć firmę znajomego w swoich księgach jako pożyczkodawcę, tworząc dla niej konto osobowe.
Złote zasady rachunkowości
Skoro omówiliśmy już rodzaje kont, możemy przejść do trzech złotych zasad rachunkowości. Dla każdego rodzaju konta istnieje jedna złota zasada.
Zgodnie z zasadą księgowości podwójnego zapisu każda transakcja gospodarcza wpływa na co najmniej dwa konta. Konta są obciążane lub uznawane w zależności od transakcji i rodzaju konta, ale kwota debetu jest zawsze równa kwocie kredytu.
Zapis debetowy jest dokonywany po lewej stronie konta. Zapisy debetowe zwiększają salda kont aktywów i kosztów, a zmniejszają salda kont kapitału własnego, zobowiązań lub przychodów.
Z drugiej strony zapis kredytowy jest dokonywany po prawej stronie konta. Zapisy kredytowe zwiększają salda kont przychodów, kapitału własnego i zobowiązań, a zmniejszają salda kont aktywów i kosztów.
Chociaż oprogramowanie księgowe może dokonywać zapisów księgowych za Ciebie, ich nauka jest ważna, aby zrozumieć logikę stojącą za rejestrowaniem transakcji.
Mając już te podstawy, przedstawiam trzy złote zasady rachunkowości:
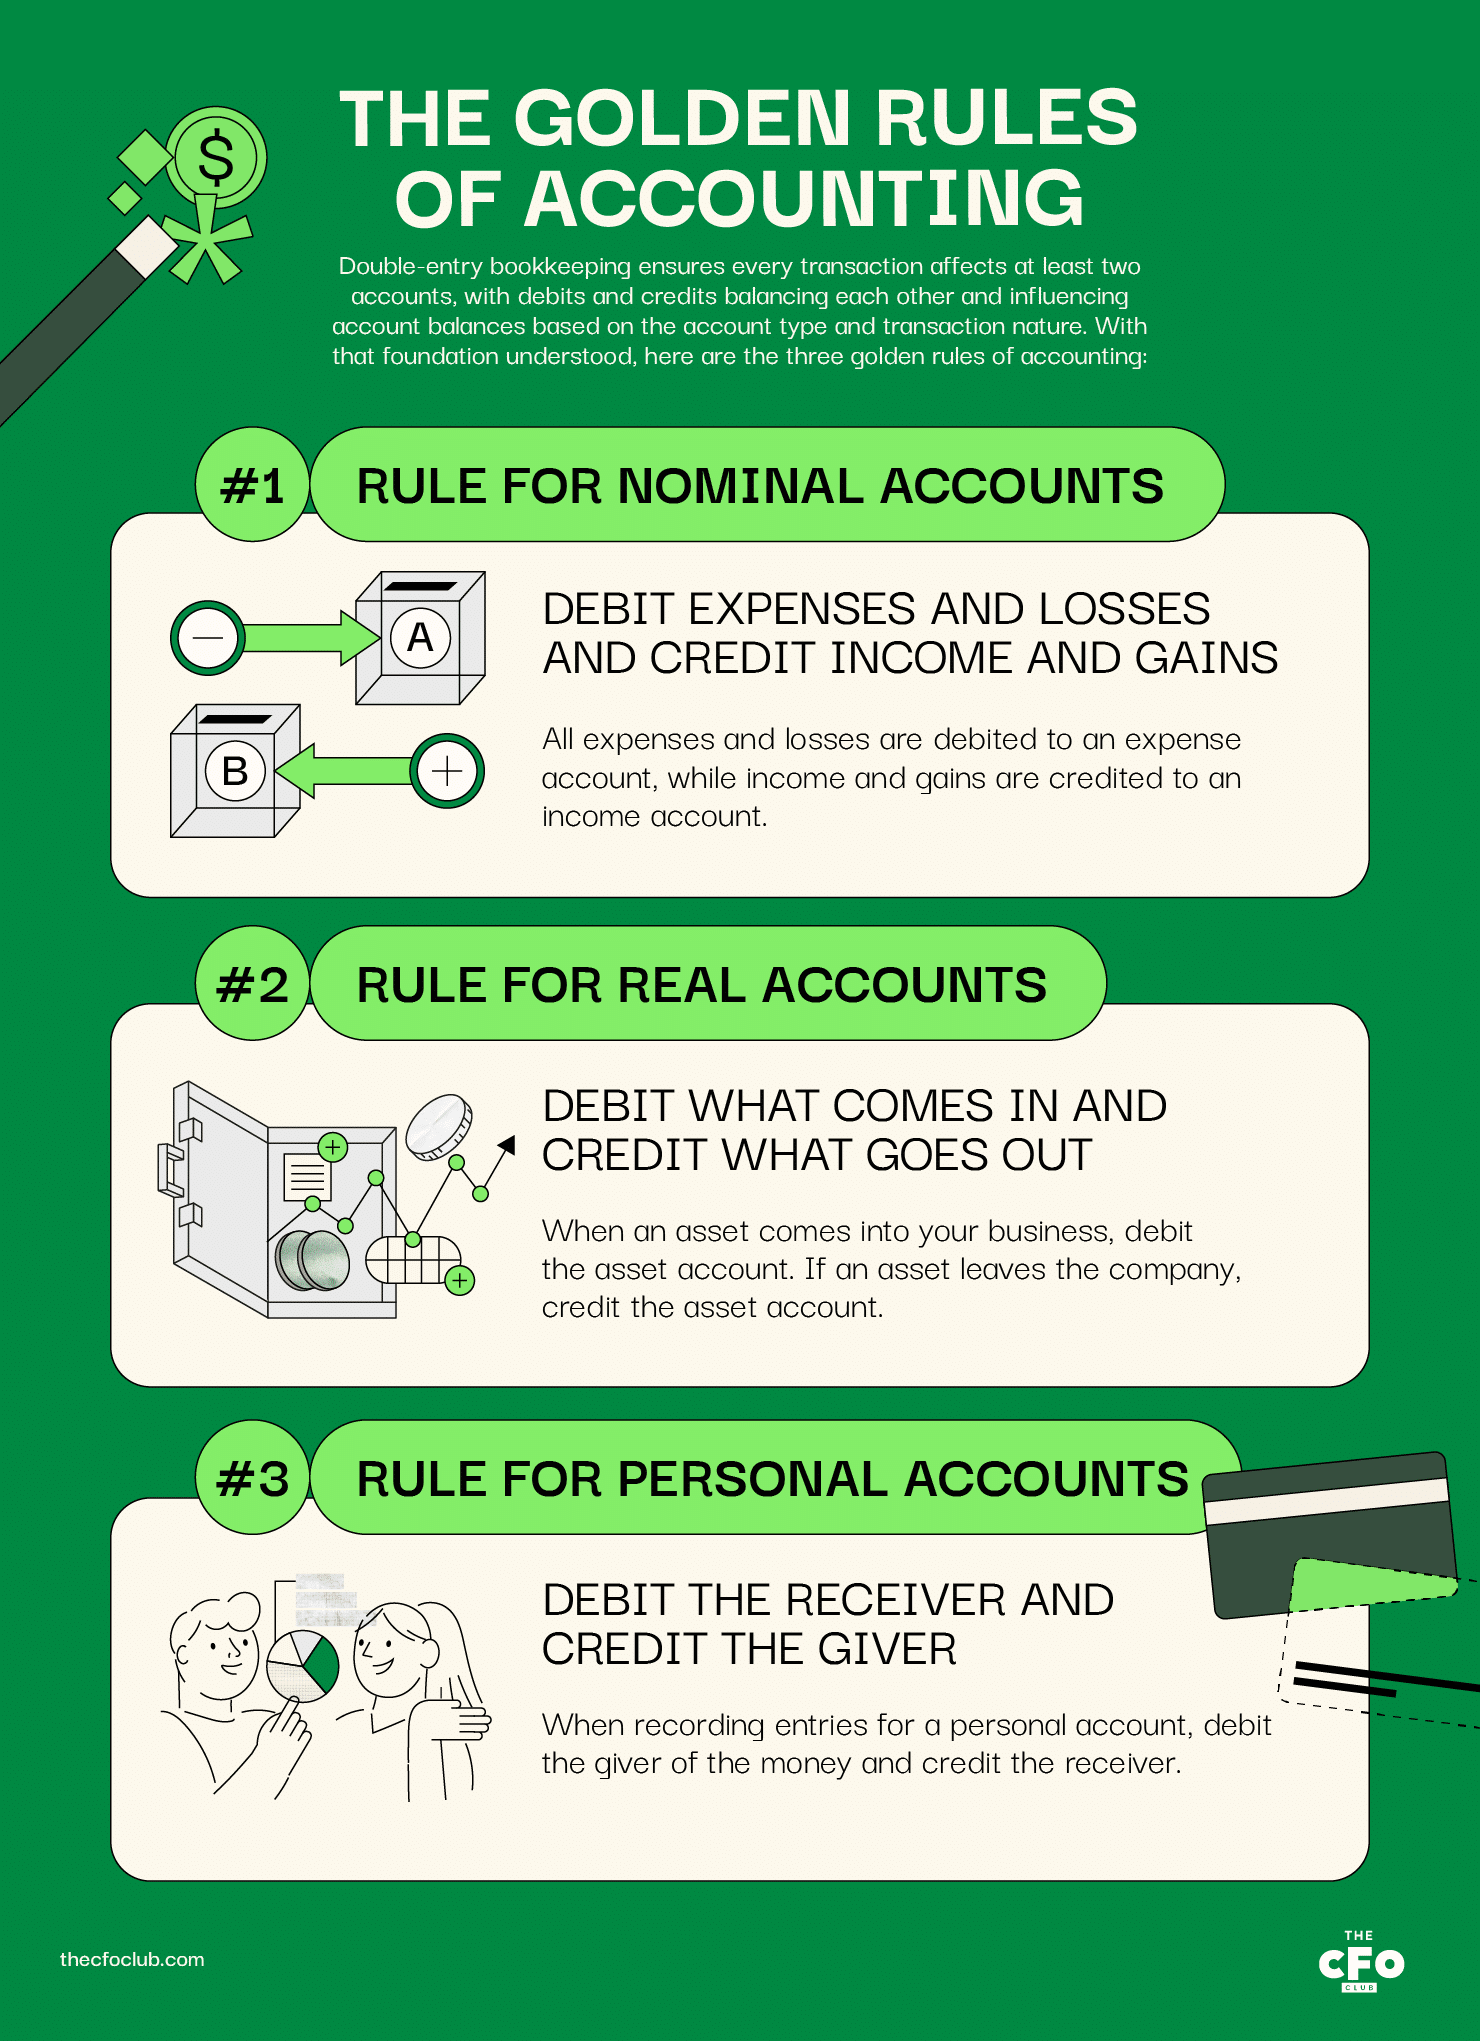
Zasada dotycząca kont nominalnych: obciążaj koszty i straty, a uznawaj przychody i zyski
Wszystkie koszty i straty obciąża się na koncie kosztów, natomiast przychody i zyski uznaje się na koncie przychodów.
Oto kilka przykładów:
- Obciąż konto materiałów biurowych, gdy wydasz 50 USD na materiały biurowe dla swojej firmy
- Obciąż konto aktywów, aby zaksięgować koszt amortyzacji
- Uznaj konto odsetek, gdy otrzymasz 100 USD odsetek od firmowego depozytu bankowego
- Uznaj konto sprzedaży, gdy klient zapisze się na roczną subskrypcję
Zasada dotycząca kont rzeczywistych: obciążaj to, co przychodzi, i uznawaj to, co wychodzi
Gdy składnik aktywów trafia do Twojej firmy, obciąż konto aktywów. Jeśli składnik aktywów opuszcza firmę, uznaj konto aktywów.
Załóżmy na przykład, że Twoja firma (Firma X) pożycza pieniądze od firmy Twojego znajomego (Firmy Y).
Środki pieniężne wpływają do Twojej firmy, więc obciążysz konto środków pieniężnych kwotą pożyczonych pieniędzy.
Oto kilka dodatkowych przykładów:
- Obciąż konto aktywów, gdy wydasz 5000 USD na składnik aktywów w celu poprawy jego wydajności
- Obciąż konto wierzyciela, gdy spłacasz pożyczone od niego pieniądze
- Uznaj konto aktywów, gdy sprzedasz dany składnik aktywów
- Uznaj konto linii kredytowej, gdy pożyczasz pieniądze, korzystając z linii kredytowej
Zasada dotycząca kont osobowych: obciążaj odbiorcę i uznawaj przekazującego
Podczas księgowania zapisów na koncie osobowym obciąż przekazującego pieniądze i uznaj odbiorcę.
Posłużmy się tym samym przykładem co wcześniej.
Firma Y pożyczyła pieniądze Twojej firmie. Aby to zarejestrować, otwórz w swoich księgach nowe konto dla Firmy Y i uznaj konto kwotą pożyczonych pieniędzy.
Konto Firmy Y będzie teraz wykazywać saldo kredytowe i pojawi się jako zobowiązanie w Twoim bilansie.
Oto więcej przykładów:
- Obciąż konto Firmy Y, gdy Twoja firma sprzedaje składnik aktywów Firmie Y, a Firma Y obiecuje zapłacić w następnym roku
- Uznaj konto Firmy Y, gdy pożyczasz dodatkowe pieniądze od Firmy Y
- (W przypadku spółki osobowej) Uznaj własne konto w firmie partnerskiej, gdy pożyczasz firmie dodatkowy kapitał
- (W przypadku spółki osobowej) Obciąż swoje konto w firmie partnerskiej, gdy wypłacasz kapitał z firmy
Przykład trzech złotych zasad rachunkowości
Przyjrzyjmy się przykładowi, w którym stosujemy wszystkie trzy zasady jednocześnie.
Załóżmy, że firma Twojego znajomego (Firma Y) jest winna Twojej firmie 20 000 USD. Postanawiasz nabyć od Firmy Y używane meble, aby uregulować należność. Obecna wartość rynkowa mebli wynosi 19 750 USD.
Firma Y świadczy usługi marketingowe. Ponieważ potrzebujesz pomocy w prowadzeniu reklam, postanawiasz zrealizować z Firmą Y projekt pilotażowy o wartości 500 USD dotyczący prowadzenia reklam.
Po nabyciu mebli i skorzystaniu z usług reklamowych Firmy Y płacisz Firmie Y 250 USD (20 000 USD - 19 750 USD - 500 USD) w gotówce.
Oto, jak powinien wyglądać zapis w dzienniku:
| Typ konta | Konto | Obciążenie (USD) | Uznanie (USD) | Obowiązująca zasada |
|---|---|---|---|---|
| Typ kontaKonto rzeczywiste | KontoMeble | Obciążenie (USD)19,750 | Uznanie (USD) | Obowiązująca zasadaObciążaj to, co przychodzi |
| Typ kontaKonto nominalne | KontoKoszt reklamy | Obciążenie (USD)$500 | Uznanie (USD) | Obowiązująca zasadaObciążaj koszty i straty |
| Typ kontaKonto rzeczywiste | KontoŚrodki pieniężne | Obciążenie (USD) | Uznanie (USD)$250 | Obowiązująca zasadaUznawaj to, co wychodzi |
| Typ kontaKonto osobowe | KontoFirma Y | Obciążenie (USD) | Uznanie (USD)$20,000 | Obowiązująca zasadaUznawaj przekazującego |
Sam zapis w dzienniku obejmuje 3 środkowe kolumny; w swoich księgach nie wpisywałbyś „typu konta” ani „obowiązującej zasady”. Dodałem je tylko po to, aby ułatwić naukę.
Konto mebli, będące kontem rzeczywistym, pojawi się w bilansie.
Koszt reklamy pojawi się w rachunku zysków i strat.
Środki pieniężne zostaną pomniejszone o 250 USD w Twoim bilansie.
I wreszcie Firma Y nie będzie już wykazywana jako dłużnik w Twoim bilansie.
Zalety zasad rachunkowości
Oprócz zapewniania logicznych ram dla systemu księgowości podwójnego zapisu trzy złote zasady rachunkowości oferują następujące korzyści:
- Uniwersalna struktura rejestrowania transakcji finansowych: Każda firma w każdym kraju na świecie korzysta z systemu księgowości podwójnego zapisu do prowadzenia ksiąg rachunkowych; dlatego zrozumienie złotych zasad rachunkowości pomaga specjalistom ds. finansów na całym świecie rozumieć i interpretować informacje finansowe.
- Spójna interpretacja: Spójność procesów i logiki rachunkowości eliminuje niejednoznaczności. Przestrzeganie złotych zasad gwarantuje, że każda osoba czytająca zapisy księgowe jasno rozumie transakcję.
- Porównywalność: Złote zasady rachunkowości sprawiają, że sprawozdania finansowe tej samej firmy na przestrzeni czasu oraz sprawozdania finansowe innych firm są porównywalne.
- Dokładne sprawozdania finansowe: Bilans musi się zgadzać, a rachunek zysków i strat musi przedstawiać prawidłową wartość zysku netto. Zasady rachunkowości pomagają wprowadzać dokładne zapisy, dzięki czemu sprawozdania finansowe również z większym prawdopodobieństwem będą prawidłowe.
Chociaż nie każdy kraj na świecie stosuje GAAP (patrzę na ciebie, USA), złote zasady mają wiele podobieństw pod względem zamierzonego efektu, pomagając zmniejszyć różnice w globalnym raportowaniu finansowym.
More Articles
Kto musi przestrzegać zasad rachunkowości?
Zasady rachunkowości dotyczą każdej firmy, która prowadzi księgi rachunkowe… czyli wszystkich. Różni się to od innych wymogów rachunkowości, które zazwyczaj nakładają mniej rygorystyczne obowiązki sprawozdawcze na małe firmy niż na spółki notowane na giełdzie.
Na przykład IRS pozwala korporacji lub spółce osobowej, której średnie roczne przychody brutto w ciągu ostatnich trzech lat wyniosły mniej niż 27 milionów dolarów, stosować rachunkowość kasową. W zależności od wielkości firmy może być konieczne stosowanie rachunkowości kasowej, zmodyfikowanej rachunkowości kasowej lub rachunkowości memoriałowej.
Wszystkie firmy muszą jednak nadal rejestrować transakcje zgodnie z zasadami rachunkowości finansowej systemu księgowości podwójnego zapisu.
FAQ
Trzy złote zasady w uproszczeniu
Trzy złote zasady rachunkowości to po prostu uproszczone ramy pozwalające dokładnie rejestrować transakcje. Opanowanie tych zasad może wymagać pewnej praktyki, ale gdy już poczujesz się z nimi swobodnie, będziesz gotowy, aby poznać bardziej zaawansowane zagadnienia rachunkowości.
Jeśli chcesz otrzymywać na swoją skrzynkę więcej informacji o zagadnieniach rachunkowości oraz wartościowych artykułów o finansach dla dyrektorów finansowych firm SaaS, zapisz się do biuletynu The CFO Club.