W obecnym środowisku stóp procentowych zarówno kadra kierownicza, jak i inwestorzy są zmuszeni do podejmowania trudnych decyzji dotyczących tego, gdzie ulokować swoje pieniądze. Przy rozważaniu dostępnych opcji niezbędna jest skuteczna metoda wyceny.
Jedną z popularnych metod stosowanych do szacowania wartości potencjalnych możliwości inwestycyjnych jest model zdyskontowanych przepływów pieniężnych, czyli DCF.
Czym jednak jest model DCF i jak można go zastosować przy podejmowaniu decyzji inwestycyjnych?
Czym jest model zdyskontowanych przepływów pieniężnych?
Model zdyskontowanych przepływów pieniężnych (DCF) to metoda wyceny stosowana do określania, ile w dniu dzisiejszym warta jest seria przyszłych przepływów pieniężnych. Modele DCF wykorzystuje się do wyceny przedsiębiorstw, projektów, inwestycji i wszystkiego innego, z czym wiąże się seria przepływów pieniężnych.
Wszystkie metody wyceny można przypisać do jednej z następujących kategorii:
- Podejście rynkowe: oparte na transakcjach porównywalnych spółek publicznych
- Podejście dochodowe: oparte na prognozach przepływów pieniężnych
- Podejście kosztowe: oparte na wartości aktywów netto (czasami nazywane podejściem opartym na aktywach)
Model zdyskontowanych przepływów pieniężnych należy do podejścia dochodowego; polega ono na dyskontowaniu przyszłych kwot (dochodów, wydatków lub innych przepływów pieniężnych) i przekształcaniu ich w jedną bieżącą wartość (wartość bieżącą netto).
Jak sugeruje nazwa, model zdyskontowanych przepływów pieniężnych można stosować wyłącznie do wyceny aktywów generujących dochód.
Aby sprowadzić wartość oczekiwanych przyszłych przepływów pieniężnych do wartości na dzień dzisiejszy, modele DCF wykorzystują stopę dyskontową. Stopa dyskontowa uwzględnia potencjalne ryzyko (więcej na ten temat później) oraz wartość pieniądza w czasie — ponieważ 1 USD dzisiaj jest warte więcej niż 1 USD jutro.
Kiedy można stosować model DCF?
Zaletą modelu DCF jest to, że może on analizować dwa projekty — z dwoma całkowicie różnymi strumieniami dochodów — i podawać jedną (porównywalną) wartość dla każdego z nich.
Jak wspomniano, model DCF można stosować do oceny każdej inwestycji lub projektu który ma generować przyszłe przepływy pieniężne możliwe do rozsądnego oszacowania. To dość szeroka definicja, dlatego omówię kilka konkretnych scenariuszy.
Wycena przedsiębiorstwa
Modele zdyskontowanych przepływów pieniężnych służą do wyceny przedsiębiorstw, co może być przydatne, gdy:
- Sprzedajesz swoje przedsiębiorstwo: Właściciele i udziałowcy mogą wykorzystać model DCF do określenia uczciwej ceny wywoławczej przed sprzedażą przedsiębiorstwa.
- Kupujesz przedsiębiorstwo: W przypadku fuzji i przejęć modelowanie DCF jest często stosowane do określenia wartości przedsiębiorstwa będącego celem transakcji oraz oceny, czy inwestycja jest opłacalna.
- Wprowadzasz przedsiębiorstwo na giełdę: Modelowanie DCF może służyć do określenia autoryzowanej liczby akcji przedsiębiorstwa i ich wartości nominalnej w ramach przygotowań do pierwszej oferty publicznej (IPO).
Wycena obligacji, akcji lub innej możliwości inwestycyjnej
Model DCF służy również do analizy potencjalnych inwestycji. Jest popularnym narzędziem wśród wszystkich typów inwestorów i można go stosować, gdy:
- Kupujesz akcje: Inwestorzy kapitałowi mają do dyspozycji wiele metod wyceny, ale modelowanie DCF jest często wykorzystywane przez inwestorów i zarządzających funduszami do identyfikowania niedowartościowanych aktywów. Wyceny DCF mogą również służyć jako kontrola racjonalności podczas analizy bieżących cen rynkowych akcji spółek notowanych na giełdzie.
- Ustalasz cenę obligacji: Inwestorzy obligacyjni mogą zastosować model DCF do określenia wartości bieżącej netto obligacji na podstawie jej oprocentowania kuponowego, częstotliwości płatności i terminu zapadalności.
- Porównujesz możliwości inwestycyjne: Modelowanie DCF można wykorzystywać do oceny każdego aktywa generującego dochód. W związku z tym przedsiębiorstwa (lub osoby fizyczne) dysponujące ograniczonym kapitałem często korzystają z modeli DCF, aby wybrać między dwiema wzajemnie wykluczającymi się opcjami inwestycyjnymi.
Fundusze hedgingowe i zarządzający aktywami w dużym stopniu polegają na modelach DCF przy porównywaniu potencjalnych możliwości inwestycyjnych na rynkach nieruchomości, akcji spółek publicznych i inwestycji w kapitał prywatny.
Podejmowanie decyzji dotyczących budżetowania kapitałowego
Model DCF może być również wykorzystywany przez firmy podejmujące decyzje o tym, gdzie (lub czy) alokować kapitał. Na przykład firma może zastosować DCF, jeśli:
- Rozważanie zwiększenia mocy produkcyjnych: Podczas zwiększania mocy produkcyjnych firmy mogą stosować modele DCF, aby porównać oczekiwany koszt sfinansowania rozbudowy z bieżącą wartością przyszłych przepływów pieniężnych, które ma ona wygenerować.
- Rozważanie wprowadzenia nowego produktu: Firmy prowadzące badania rynku dotyczące nowych produktów lub usług mogą przeprowadzać modelowanie DCF z wykorzystaniem szacowanych przepływów pieniężnych, aby określić potencjalne korzyści z wprowadzenia nowego produktu (oraz koszt alternatywny rezygnacji z innych możliwości).
Na przykład firma SaaS rozważająca wprowadzenie dodatkowej oferty produktowej dla obecnych klientów może wykorzystać model DCF do oszacowania finansowej wartości inwestycji w ten produkt w porównaniu z analizą potencjalnych celów przejęcia.
- Podejmowanie innych decyzji dotyczących alokacji kapitału i budżetowania: Wszystkie firmy muszą podejmować decyzje dotyczące tego, gdzie i kiedy angażować kapitał. Aby podjąć najlepszą decyzję, potrzebują sposobu na określenie najbardziej rentownej opcji. Ponieważ modele DCF zapewniają skuteczny i efektywny sposób określania wartości projektu, często wykorzystuje się je do podejmowania decyzji dotyczących alokacji kapitału i budżetowania.
Jakie dane wejściowe są potrzebne w modelu DCF?
Korzystanie z modelu DCF nie musi być skomplikowane, ale najpierw warto zrozumieć podstawy. Oto główne dane wejściowe potrzebne do przeprowadzenia analizy zdyskontowanych przepływów pieniężnych.
Okres prognozy
Okres prognozy to czas analizowany podczas stosowania tej metody wyceny. Można stosować różne okresy, ale zazwyczaj mieszczą się one w przedziale od 5 do 10 lat.
Jeśli projekt lub inwestycja ma określoną datę rozpoczęcia i zakończenia, to one wyznaczą okres prognozy.
Have an account? Log In
Wolne przepływy pieniężne
Wyceny w modelu DCF opierają się na prognozowanych wolnych przepływach pieniężnych (FCF). Wolne przepływy pieniężne oznaczają przepływy pieniężne wypracowane przez firmę lub składnik aktywów po odliczeniu powiązanych kosztów operacyjnych.
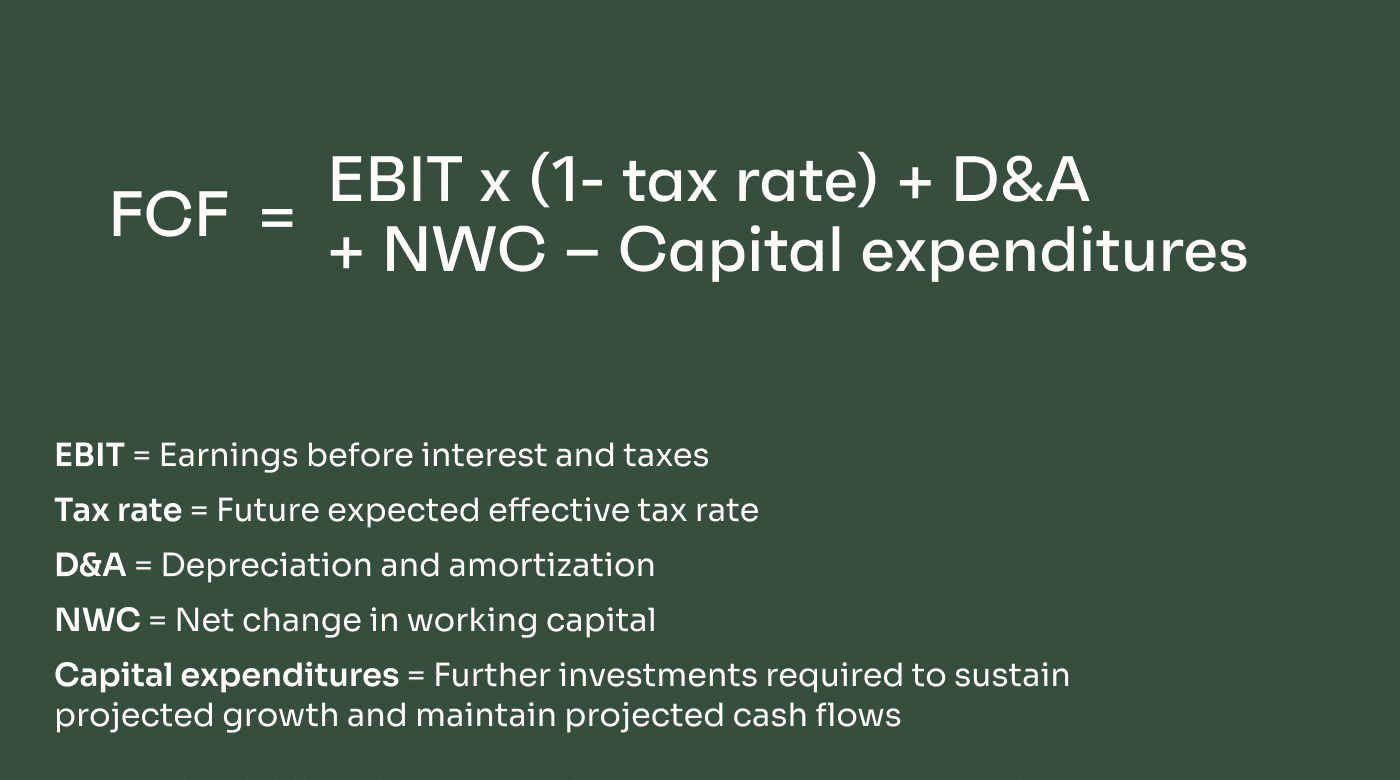
Na przykład jeśli oczekuje się, że zwiększenie produkcji wygeneruje roczny wpływ środków pieniężnych w wysokości $800,000, przy odpływie środków pieniężnych w wysokości $300,000 na koszty operacyjne, wolne przepływy pieniężne wyniosą $500,000.
Tempo wzrostu
Aby prognozować wolne przepływy pieniężne z bieżącego roku na przyszłe okresy, należy zastosować odpowiednie tempo wzrostu.
Na przykład jeśli oczekuje się, że projekt wygeneruje $1 milion FCF w pierwszym roku i będzie rósł w szacowanym tempie 5% rocznie, FCF w kolejnym roku wyniesie $1,050,000 ($1M razy 1.05).
Stopa dyskontowa
Stopa dyskontowa służy do przeliczenia przyszłych przepływów pieniężnych na ich wartość bieżącą. Najczęściej jako punkt wyjścia stosuje się średni ważony koszt kapitału (WACC) firmy.
W przypadku firm finansowanych długiem WACC może po prostu oznaczać średni koszt obsługi tego długu. W przypadku firm finansowanych kapitałem własnym jest to średni koszt kapitału własnego (czyli oczekiwana lub wymagana przez akcjonariuszy stopa zwrotu). W przypadku firm korzystających z połączenia finansowania dłużnego i kapitału własnego WACC stanowi średni ważony koszt obu rodzajów kapitału.
Wartość rezydualna
Wartość rezydualna to szacowana wartość składnika aktywów po zakończeniu okresu prognozy. Jeśli stosuje się popularny model wzrostu Gordona (więcej na ten temat w dalszej części), wartość rezydualna zakłada, że składnik aktywów lub projekt będzie rósł w ustalonym tempie w nieskończoność.
Wartość rezydualną można również obliczyć na podstawie założenia, że składnik aktywów lub firma zostaną sprzedane. Metoda ta wykorzystuje mnożnik wyjścia do określenia wartości rezydualnej na podstawie wielokrotności wolnych przepływów pieniężnych (np. 10x).

Author's Tip
W niektórych przypadkach firmy wykorzystujące DCF do obliczenia potencjalnej wartości projektu lub nakładów inwestycyjnych mogą zdecydować się na analizę wyłącznie wolnych przepływów pieniężnych w prognozowanym okresie, bez obliczania wartości rezydualnej.
Jak zbudować model DCF
Wykorzystanie zdyskontowanych przepływów pieniężnych do oceny wartości projektu lub inwestycji nie musi być skomplikowane. Wystarczy ta 6-etapowa metoda.
Należy pamiętać, że kilka z tych etapów można przyspieszyć, korzystając z programu Microsoft Excel lub innego oprogramowania o podobnych możliwościach.
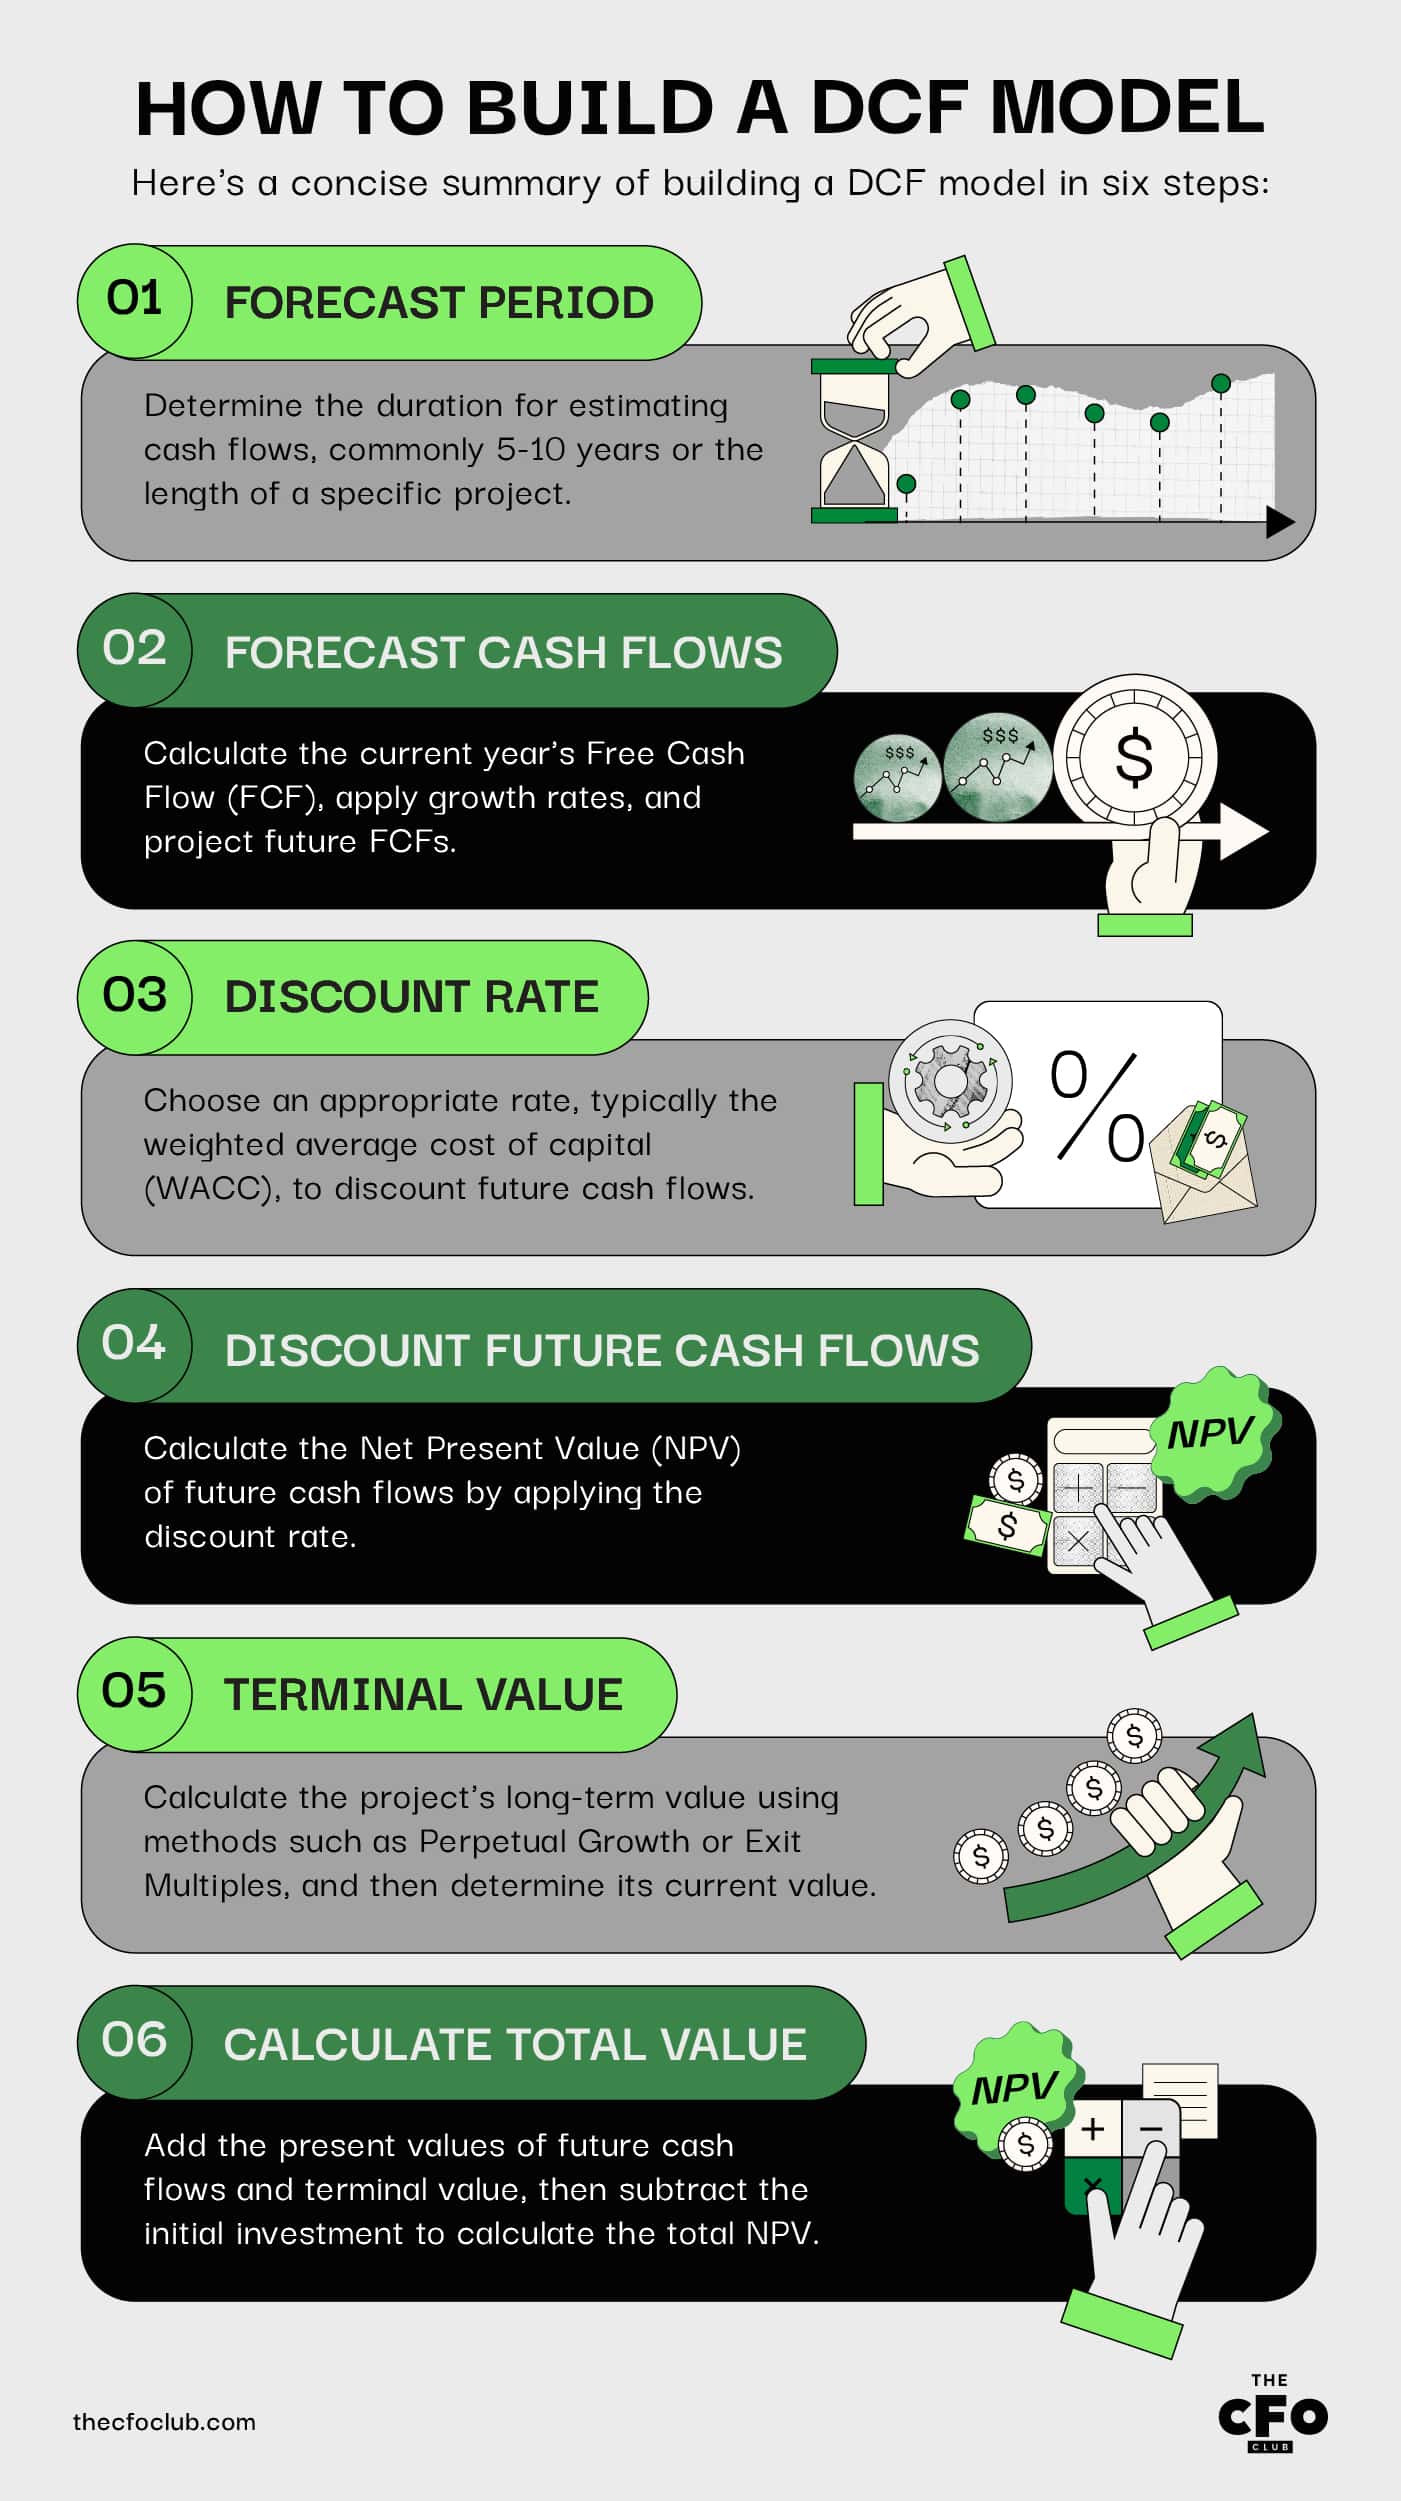
Krok 1: Określ okres prognozy
Okres prognozy odnosi się do przedziału czasu, dla którego można w rozsądny sposób oszacować przepływy pieniężne z projektu. Powszechnie stosuje się okres 5–10 lat.
W przypadku projektów z określoną datą zakończenia częściej stosuje się długość projektu jako okres prognozy. Na przykład, jeśli firma inwestuje zasoby, aby zaspokoić potrzeby wynikające z 3-letniego kontraktu, przyjmie 3-letni okres prognozy.
Krok 2: Prognozuj przyszłe przepływy pieniężne
Następnie należy prognozować przyszłe przepływy pieniężne (FCF). Obejmuje to kilka podkroków:
Oblicz FCF dla bieżącego roku
FCF dla bieżącego roku można obliczyć na podstawie następującego wzoru:
FCF = EBIT x (1- stawka podatkowa) + D&A – Zmiana kapitału obrotowego – Nakłady inwestycyjne
Pamiętaj, aby obliczać FCF wyłącznie dla tego konkretnego projektu/inwestycji, a nie dla całej firmy.
W zależności od rodzaju projektu konieczne może być zastosowanie pewnych szacunków. Warto korzystać ze stosunkowo konserwatywnych założeń oraz, jeśli to możliwe, opierać się na danych historycznych dotyczących uruchamiania podobnych projektów lub inwestycji.
Zastosuj odpowiednią stopę wzrostu
Następnie w razie potrzeby zastosuj szacowaną stopę wzrostu.
Niektóre modele DCF nie wymagają stopy wzrostu, na przykład w przypadku umowy na czas określony lub innego projektu o jasno zdefiniowanych przepływach pieniężnych (np. 1 mln USD w pierwszych dwóch latach, a następnie 1,75 mln USD przez pozostały okres obowiązywania umowy).
W innych przypadkach konieczne może być oszacowanie wzrostu na podstawie danych porównawczych z branży.
Obliczenia FCF zakładają stałą stopę wzrostu, co oczywiście nie zawsze jest realistyczne. Jeśli jednak oczekujesz zmiennego wzrostu, najlepiej zachować ostrożność i przyjąć dolną granicę przedziału; najdokładniejsza odpowiedź jest jednak zawsze najlepsza.
W wielu branżach można oczekiwać, że stopy wzrostu przyspieszą w krótkim lub średnim terminie, a następnie się ustabilizują.
W branży SaaS stopy wzrostu są zwykle wyższe bliżej momentu uruchomienia działalności, gdy roczna stopa zwrotu (ARR) jest relatywnie niska. Na przykład firmy SaaS z ARR poniżej 1 miliona USD odnotowały medianę stopy wzrostu na poziomie około 100%, w porównaniu z zaledwie 40% w przypadku firm z ARR w przedziale od 3 do 5 milionów USD.
Prognozuj FCF dla przyszłych lat (FCF dla bieżącego roku x stopa wzrostu)
Przepływy pieniężne netto w przyszłych latach będą wyższe niż szacunki dla bieżącego roku, zakładając, że stopy wzrostu będą kształtować się zgodnie z prognozami.
Aby obliczyć FCF dla przyszłych lat, po prostu pomnóż FCF z poprzedniego roku przez oczekiwaną stopę wzrostu.
Na przykład, jeśli oczekuje się, że projekt wygeneruje FCF w wysokości 1 miliona USD w pierwszym roku i będzie rozwijał się w tempie 5%, FCF w drugim roku wyniesie 1,05 mln USD.
Krok 3: Wybierz odpowiednią stopę dyskontową
Stopa dyskontowa ma kluczowe znaczenie dla modelu DCF, ponieważ sprowadza przyszłe przepływy pieniężne do ich dzisiejszej wartości.
W przypadku wyceny firmy, a także potencjalnie projektów związanych z alokacją kapitału, standardową stopą dyskontową jest średni ważony koszt kapitału (WACC).
Uwzględniając element zadłużenia i element kapitału własnego, wzór WACC bierze pod uwagę dwa główne źródła kapitału firmy. Wzór przedstawia się następująco:
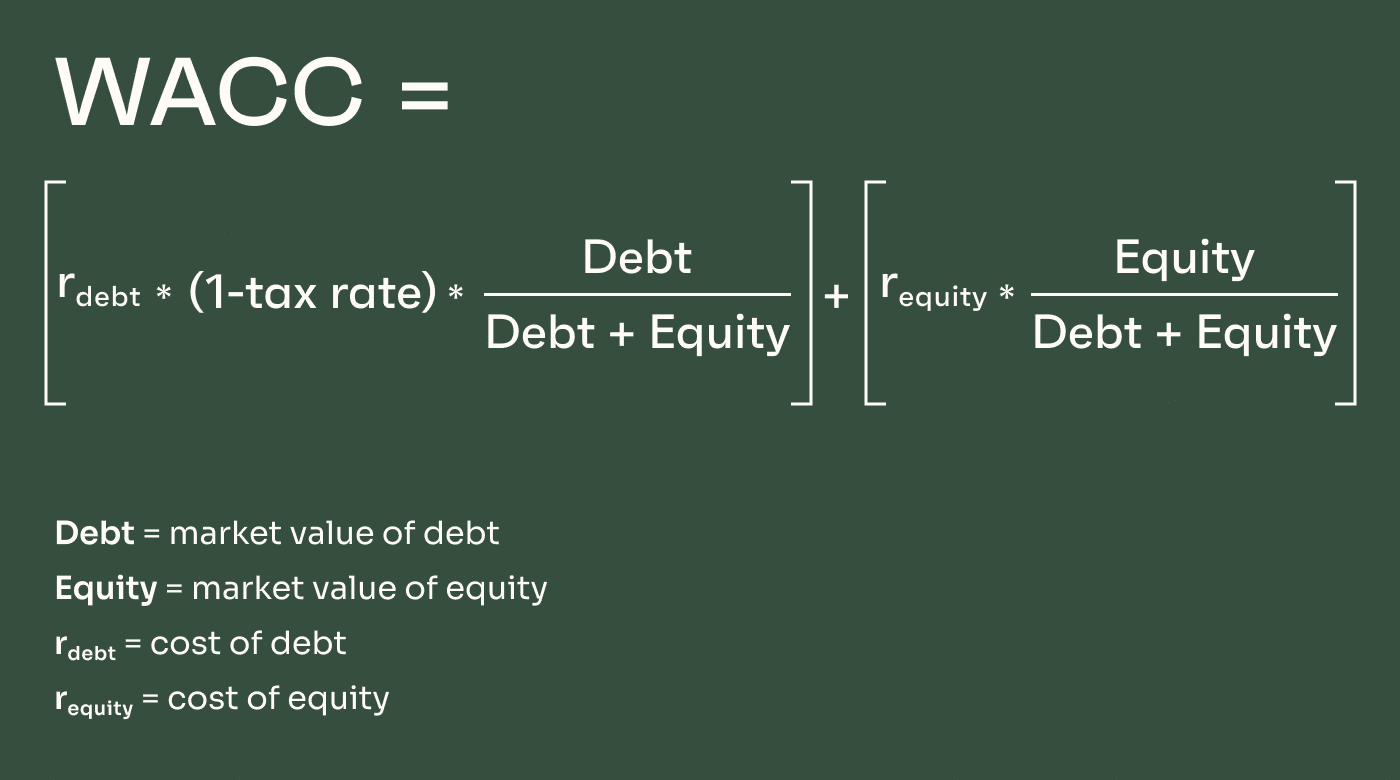
W przypadku firm finansowanych wyłącznie długiem na WACC największy wpływ mają koszty finansowania (co oznacza również, że zależy on od inflacji i zmieniających się stóp procentowych). W przypadku firm finansowanych kapitałem własnym koszt kapitału własnego w dużej mierze zależy od popytu inwestorów i oczekiwanej stopy zwrotu. W przypadku firm korzystających z finansowania hybrydowego WACC stanowi średnią ważoną obu tych wartości.
WACC stanowi podstawę stopy dyskontowej. Aby stopa dyskontowa odzwierciedlała czynniki ryzyka specyficzne dla firmy oraz inne ryzyka rynkowe, do WACC dodaje się określone premie za ryzyko, aby „zbudować” stopę dyskontową. Stopy dyskontowe często obejmują premie za ryzyko związane z:
- Ryzyko rynkowe: obejmuje ogólne ryzyko rynku akcji; w przypadku większości spółek zazwyczaj wynosi od 4% do 7% .
- Wielkość spółki: mniejsze spółki nie mają łatwego dostępu do dużych kwot kapitału i są ogólnie uznawane za obarczone wyższym ryzykiem.
- Ryzyko specyficzne dla spółki: uwzględnia ryzyko związane z określonymi cechami spółki, na przykład:
- koncentracja klientów
- dywersyfikacja produktów
- otoczenie konkurencyjne
- inwestycje w badania i rozwój
- zmienność zysków
- zależność od „kluczowych osób”
Krok 4: Zdyskontuj przyszłe przepływy pieniężne do ich wartości bieżącej
Następnym krokiem jest znalezienie wartości bieżącej netto (NPV) przyszłych przepływów pieniężnych.
Aby to zrobić, pomnóż przyszłe przepływy pieniężne FCF z kroku 2 przez stopę dyskontową ustaloną w kroku 3. W ten sposób uzyskasz wartość bieżącą netto przepływów pieniężnych z każdego roku. Następnie możesz dodać NPV z każdego roku, aby znaleźć całkowitą wartość bieżącą netto projektu lub inwestycji.
Krok 5: Oblicz wartość bieżącą wartości końcowej
Następnie należy znaleźć wartość końcową projektu, a potem wartość bieżącą tej wartości końcowej. Naprawdę, nie jest to tak skomplikowane, jak brzmi.
Wartość końcowa to wartość poza okresem prognozy. Do jej obliczenia stosuje się dwie różne metody.
Metoda stałego wzrostu
Metoda stałego wzrostu, znana również jako model wzrostu Gordona, zakłada, że przepływy pieniężne będą nadal rosnąć w stałym tempie po zakończeniu okresu prognozy.
Jeśli więc zakładana stopa wzrostu w okresie prognozy wynosiła 9%, stała stopa wzrostu również wyniesie 9%.
Wzór na metodę stałego wzrostu wygląda następująco:
TV = (FCFn x (1 + g)) / (WACC – g)
Obliczanie wartości końcowych w ten sposób jest częstsze w środowisku akademickim. W praktyce biznesowej i inwestycyjnej częściej oblicza się wartości końcowe na podstawie mnożników wyjścia.
Mnożniki wyjścia
Ustalenie wartości końcowej na podstawie mnożnika wyjścia zakłada, że przedsiębiorstwo lub projekt zostanie sprzedany po zakończeniu okresu prognozy — albo po prostu pozwala firmie określić szacunkową wartość aktywa, gdyby miała je sprzedać w tym momencie.
W tym przypadku wzór wygląda następująco:
TV = Wskaźnik finansowy (zwykle EBITDA) x Mnożnik rynkowy (np. 10x)
Wzór ten wykorzystuje stały mnożnik rynkowy, który zależy od oczekiwanego popytu inwestorów. Ustalenie odpowiedniego mnożnika zwykle wymaga porównania z podobnymi spółkami, które zakończyły działalność lub przeszły rundy finansowania na podobnych etapach wzrostu i w podobnych warunkach rynkowych. W razie potrzeby można również wykorzystać średnie branżowe mnożniki wyceny — należy jednak pamiętać, że mnożniki te mają tendencję do zmiany w czasie wraz z popytem inwestorów, apetytem na ryzyko i sytuacją dotyczącą stóp procentowych.
Krok 6: Oblicz wartość projektu/spółki
Po zebraniu wszystkich elementów możesz teraz obliczyć wartość bieżącą netto rozważanego projektu, spółki lub inwestycji.
Aby to zrobić, dodaj wartość bieżącą przyszłych przepływów pieniężnych w okresie prognozy (z kroku 4) do wartości bieżącej obliczonej wartości końcowej (z kroku 5).
Następnie odejmij od tej końcowej wartości początkową kwotę inwestycji. Jeśli wynik jest dodatni, inwestycję warto rozważyć. Jeśli jest ujemny, inwestycja przynosi stratę netto po uwzględnieniu wartości pieniądza w czasie.
Przykładowe obliczenia dla modelu DCF
Wykorzystując wszystkie powyższe informacje, przeprowadzę uproszczony przykład ilustrujący model zdyskontowanych przepływów pieniężnych. Jest on bardzo uproszczony — modelowanie DCF w przypadku bardziej złożonych wskaźników najlepiej wykonywać w programie Excel lub innym oprogramowaniu.
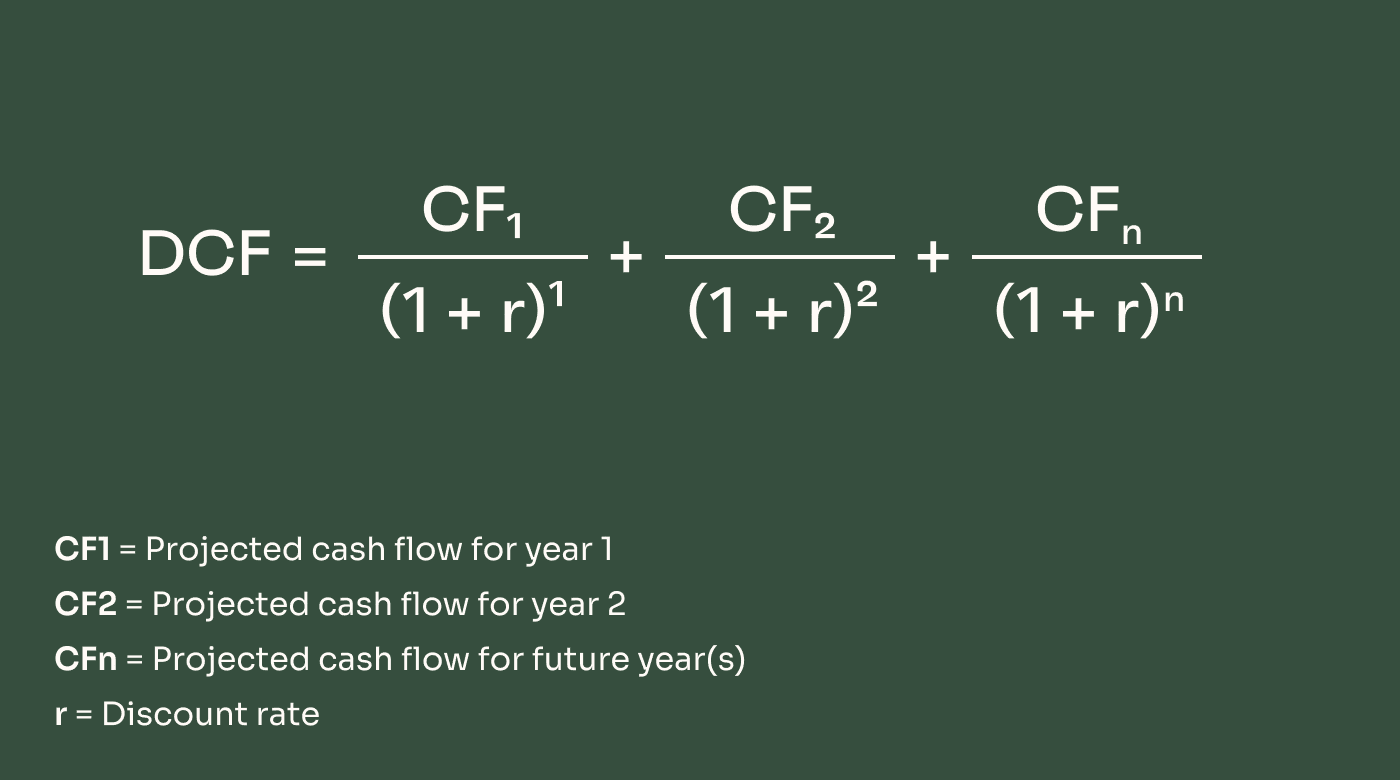
Firma SaaS inwestuje $3 million w projekt mający na celu uruchomienie nowej płatnej funkcji dodatkowej w ramach istniejącej oferty. Firma wybiera 5-letni okres prognozy jako rozsądny czas do dokładnego prognozowania zwrotów.
Założenia:
- stopa dyskontowa 12%
- oczekiwane wolne przepływy pieniężne w 1. roku wynoszą $850,000
- roczna stopa wzrostu 5%
- wartość końcowa nie jest uwzględniana
Firma rozważa, czy nakłady inwestycyjne są opłacalne. Wybiera model DCF, aby obliczyć potencjał inwestycji.
Przy założeniu rocznej stopy wzrostu wynoszącej 5% prognozowane wolne przepływy pieniężne w okresie prognozy wynoszą:
Wolne przepływy pieniężne:
| Rok | Przepływy pieniężne |
|---|---|
| RokRok 1 | Przepływy pieniężne$850,000 |
| RokRok 2 | Przepływy pieniężne$892,500 |
| RokRok 3 | Przepływy pieniężne$937,125 |
| RokRok 4 | Przepływy pieniężne$983,981 |
| RokRok 5 | Przepływy pieniężne$1,033,180 |
| RokSuma | Przepływy pieniężne$4,696,786 |
Następnie firma dyskontuje te kwoty do ich wartości bieżących, stosując stopę dyskontową wynoszącą 12%.
Zdyskontowane wolne przepływy pieniężne:
| Rok | Przepływy pieniężne |
|---|---|
| RokRok 1 | Przepływy pieniężne$758,929 |
| RokRok 2 | Przepływy pieniężne$711,496 |
| RokRok 3 | Przepływy pieniężne$667,027 |
| RokRok 4 | Przepływy pieniężne$625,338 |
| RokRok 5 | Przepływy pieniężne$586,254 |
| RokSuma | Przepływy pieniężne$3,349,043 |
Zatem przyszłe wolne przepływy pieniężne, które produkt ma wygenerować w ciągu najbliższych 5 lat, są dziś warte $3,349,043. Po odjęciu początkowego kosztu wprowadzenia produktu na rynek w wysokości $3 milionów, wartość bieżąca netto wynosi około $350 tysięcy.
Zdyskontowane FCF: $3,349,043
Koszt początkowy: ($3,000,000)
Wartość bieżąca netto: $349,043
Ograniczenia modelu DCF
Model zdyskontowanych przepływów pieniężnych może być bardzo pomocny w podejmowaniu przez firmy i inwestorów decyzji dotyczących alokacji kapitału. Nie jest jednak systemem idealnym — oto jego wady.
More Articles
Zależy od dokładnych prognoz
Modelowanie DCF opiera się na przyszłych przepływach pieniężnych, które w większości przypadków trzeba oszacować. W związku z tym w dużej mierze zależy od dokładności tych szacunków.
Choć istnieją sytuacje, w których przyszłe przepływy pieniężne są mniej lub bardziej pewne, zdarzają się one stosunkowo rzadko. W przypadku większości decyzji biznesowych dotyczących alokacji kapitału firmy muszą najpierw oszacować przepływy pieniężne, a następnie wykorzystać te wartości do obliczenia wyceny DCF.
Zwłaszcza w przypadku dłuższych okresów prognozy nawet stosunkowo niewielki „błąd” w szacunkach może spowodować duże rozbieżności między prognozowaną wartością inwestycji a jej rzeczywistą wartością.
Wrażliwość na wybraną stopę dyskontową
Kolejnym kluczowym elementem modelu DCF jest stopa dyskontowa. Firmy mają swobodę ustalania własnych stóp dyskontowych podczas wykonywania tych obliczeń.
Standardową stopą dyskontową jest średni ważony koszt kapitału (WACC), który stosunkowo łatwo obliczyć. Koszt kapitału może jednak z czasem ulegać zmianom.
Inne stopy dyskontowe mogą być bardziej odpowiednie w określonych scenariuszach biznesowych, ale ustalenie właściwej stopy może być trudne — a jej wybór może mieć ogromny wpływ na obliczenia DCF.
Wartość końcowa może się zmieniać
Wartość końcowa jest kolejnym kluczowym elementem modeli DCF. Wartość końcowa projektu może jednak być dość niejasna i z pewnością podlegać zmianom.
W przypadku zastosowania modelu wzrostu Gordona wartość końcowa zakłada stałe tempo wzrostu — co w rzeczywistości oczywiście zdarza się rzadko.
Przy zastosowaniu podejścia opartego na mnożniku wyjścia trzeba natomiast przyjąć założenia dotyczące wyceny i nastrojów inwestorów wiele lat w przyszłości.
Jak wszyscy wiemy, nastroje inwestorów i warunki rynkowe mogą się drastycznie zmieniać, zwłaszcza gdy zmienia się koszt kapitału.
Na przykład mnożniki wyceny firm SaaS spadły aż o 75% rok do roku w 2022 roku. Firma planująca wyjście z inwestycji w, powiedzmy, 2018 roku z pewnością nie przewidziałaby takiego rozwoju sytuacji — a jednak ta zmiana może znacząco wpłynąć na obliczenia analizy zdyskontowanych przepływów pieniężnych.
Rozwiązania programowe do modelowania DCF
Firmy i osoby przeprowadzające analizę zdyskontowanych przepływów pieniężnych mogą czerpać korzyści z korzystania z oprogramowania.
W wielu przypadkach może to być po prostu Microsoft Excel. Ten popularny program z łatwością obsługuje modelowanie DCF, a w internecie można znaleźć mnóstwo szablonów i modeli.
Nawet jeśli nie masz dedykowanego oprogramowania do prognozowania, możesz odkryć, że funkcja DCF jest już wbudowana w niektóre z używanych przez Ciebie systemów, takich jak systemy ERP.
Dostępnych jest również wiele specjalistycznych programów. Na przykład Rockport VAL to oprogramowanie do obliczania wycen, przeznaczone specjalnie dla nieruchomości komercyjnych.
Dostępnych jest również wiele nowych narzędzi FP&A wykorzystujących uczenie maszynowe i sztuczną inteligencję, którym także warto się przyjrzeć.
Podsumowanie modelowania zdyskontowanych przepływów pieniężnych
Model zdyskontowanych przepływów pieniężnych służy do określania bieżącej wartości inwestycji na podstawie szacunków dotyczących tego, ile środków powinna ona wygenerować w przyszłości — z uwzględnieniem wartości pieniądza w czasie (lub kosztu kapitału).
Chcesz rozwijać swoje umiejętności w świecie finansów? Zapisz się do newslettera The CFO Club i dołącz do wspierającej społeczności kadry kierowniczej ds. finansów. The CFO Club tworzą liderzy finansowi, dla liderów finansowych. Dołącz już dziś.