

Wiedza o tym, jak korygować naliczanie urlopu, ma kluczowe znaczenie; mimo że pracownicy w USA chcą mieć możliwość korzystania z płatnego czasu wolnego (PTO), wielu z nich nie wykorzystuje wszystkich dni urlopowych.
W badaniu przeprowadzonym w 2023 roku przez Pew Research Center 62% pracowników stwierdziło, że PTO jest dla nich niezwykle ważne, co czyni je jednym z najbardziej pożądanych świadczeń pracowniczych. Jednak 46% tych pracowników nie wykorzystuje całego przysługującego im PTO.
W tym artykule wyjaśniam krok po kroku proces korygowania naliczonego urlopu. Wyjaśniam również, jak podwyżki i urlopy sabatowe wpływają na naliczone wynagrodzenie urlopowe.
Księgowanie naliczonego urlopu
Pracownicy mogą wykorzystywać czas urlopowy na urlop wypoczynkowy, zwolnienie chorobowe lub z innych powodów, zgodnie z polityką urlopową. Jeśli jednak pracownicy nie wykorzystają swojego czasu urlopowego, nabywają prawo do otrzymania za niego wynagrodzenia. Dlatego naliczony urlop pojawia się w bilansie do momentu wypłaty.
Zgodnie z ASC 710 pracodawcy muszą ujmować zobowiązanie z tytułu przyszłych nieobecności (księgowe określenie niewykorzystanego urlopu), jeśli spełnione są następujące warunki:
- Pracownik wykonał już pracę niezbędną do uzyskania wynagrodzenia za przyszłe nieobecności.
- Zobowiązanie dotyczy praw, które są nabyte lub kumulują się. Prawa nabyte muszą obowiązywać nadal, nawet jeśli pracownik zakończy zatrudnienie — prawa te nie mogą być uzależnione od przyszłej pracy. Mówiąc prościej, pracodawca nie może stosować zasady „wykorzystaj albo strać”, a naliczone wynagrodzenie urlopowe musi przechodzić na kolejne lata.
- Wypłata wynagrodzenia musi być prawdopodobna.
- Kwotę można w rozsądny sposób oszacować.
Kwota należna pracownikom z tytułu niewykorzystanego urlopu pojawia się jako zobowiązanie w bilansie do momentu wypłaty. Kwota ta pojawia się również w rachunku zysków i strat jako koszt w okresie, w którym stała się należna.
Po dokonaniu wypłaty zobowiązanie znika z bilansu, a kwota naliczonego urlopu pojawia się w rachunku przepływów pieniężnych jako wypływ środków pieniężnych.
Oczywiście istnieją sytuacje, w których nie trzeba płacić za naliczony urlop. Na przykład nie trzeba naliczać wynagrodzenia urlopowego, jeśli obowiązuje zasada „wykorzystaj albo strać”.
Zasada „wykorzystaj albo strać”
Zasada „wykorzystaj albo strać” wymaga od pracowników utraty niewykorzystanego czasu urlopowego po upływie z góry ustalonego terminu.
Załóżmy, że Fred, jeden z Twoich pracowników, ma 30 godzin naliczonego urlopu. Zasada „wykorzystaj albo strać” może wymagać od Freda wykorzystania tych 30 godzin do końca pierwszego kwartału następnego roku kalendarzowego; w przeciwnym razie utraci on ten czas urlopowy.
Jest jednak pewien haczyk: nie wszystkie firmy mogą stosować zasadę „wykorzystaj albo strać”.
Przepisy stanowe określają, czy można odebrać pracownikowi czas urlopowy po jego nabyciu.
Na przykład firmy w Nebrasce nie mogą zmienić polityki urlopowej tak, aby odebrać pracownikom czas urlopowy po wykonaniu przez nich pracy uprawniającej do jego nabycia. Oznacza to, że firmy z Nebraski nie mogą stosować zasady „wykorzystaj albo strać”.
Kiedy rejestrować zapis dotyczący urlopu w rachunkowości memoriałowej
Większość firm rejestruje naliczenia urlopowe raz w roku kalendarzowym. Inne popularne momenty rejestrowania niewykorzystanego urlopu to raz w roku obrotowym lub w dniu zatrudnienia pracownika. Płatności rejestruje się w momencie ich dokonania.
Dwa rodzaje zapisów, które trzeba wprowadzić dla każdego pracownika z naliczonym czasem urlopowym, to:
- Zapis w celu ujęcia należnej kwoty wynagrodzenia urlopowego
- Zapis w celu ujęcia płatności
Have an account? Log In
Jak obliczyć naliczony urlop
Przed wprowadzeniem zapisu dziennika trzeba obliczyć kwotę naliczonego urlopu dla każdego pracownika, który ma niewykorzystane dni urlopowe.
Oto wzór na obliczenie naliczonego urlopu:
Naliczony urlop = (Naliczone godziny urlopowe x Stawka godzinowa pracownika)
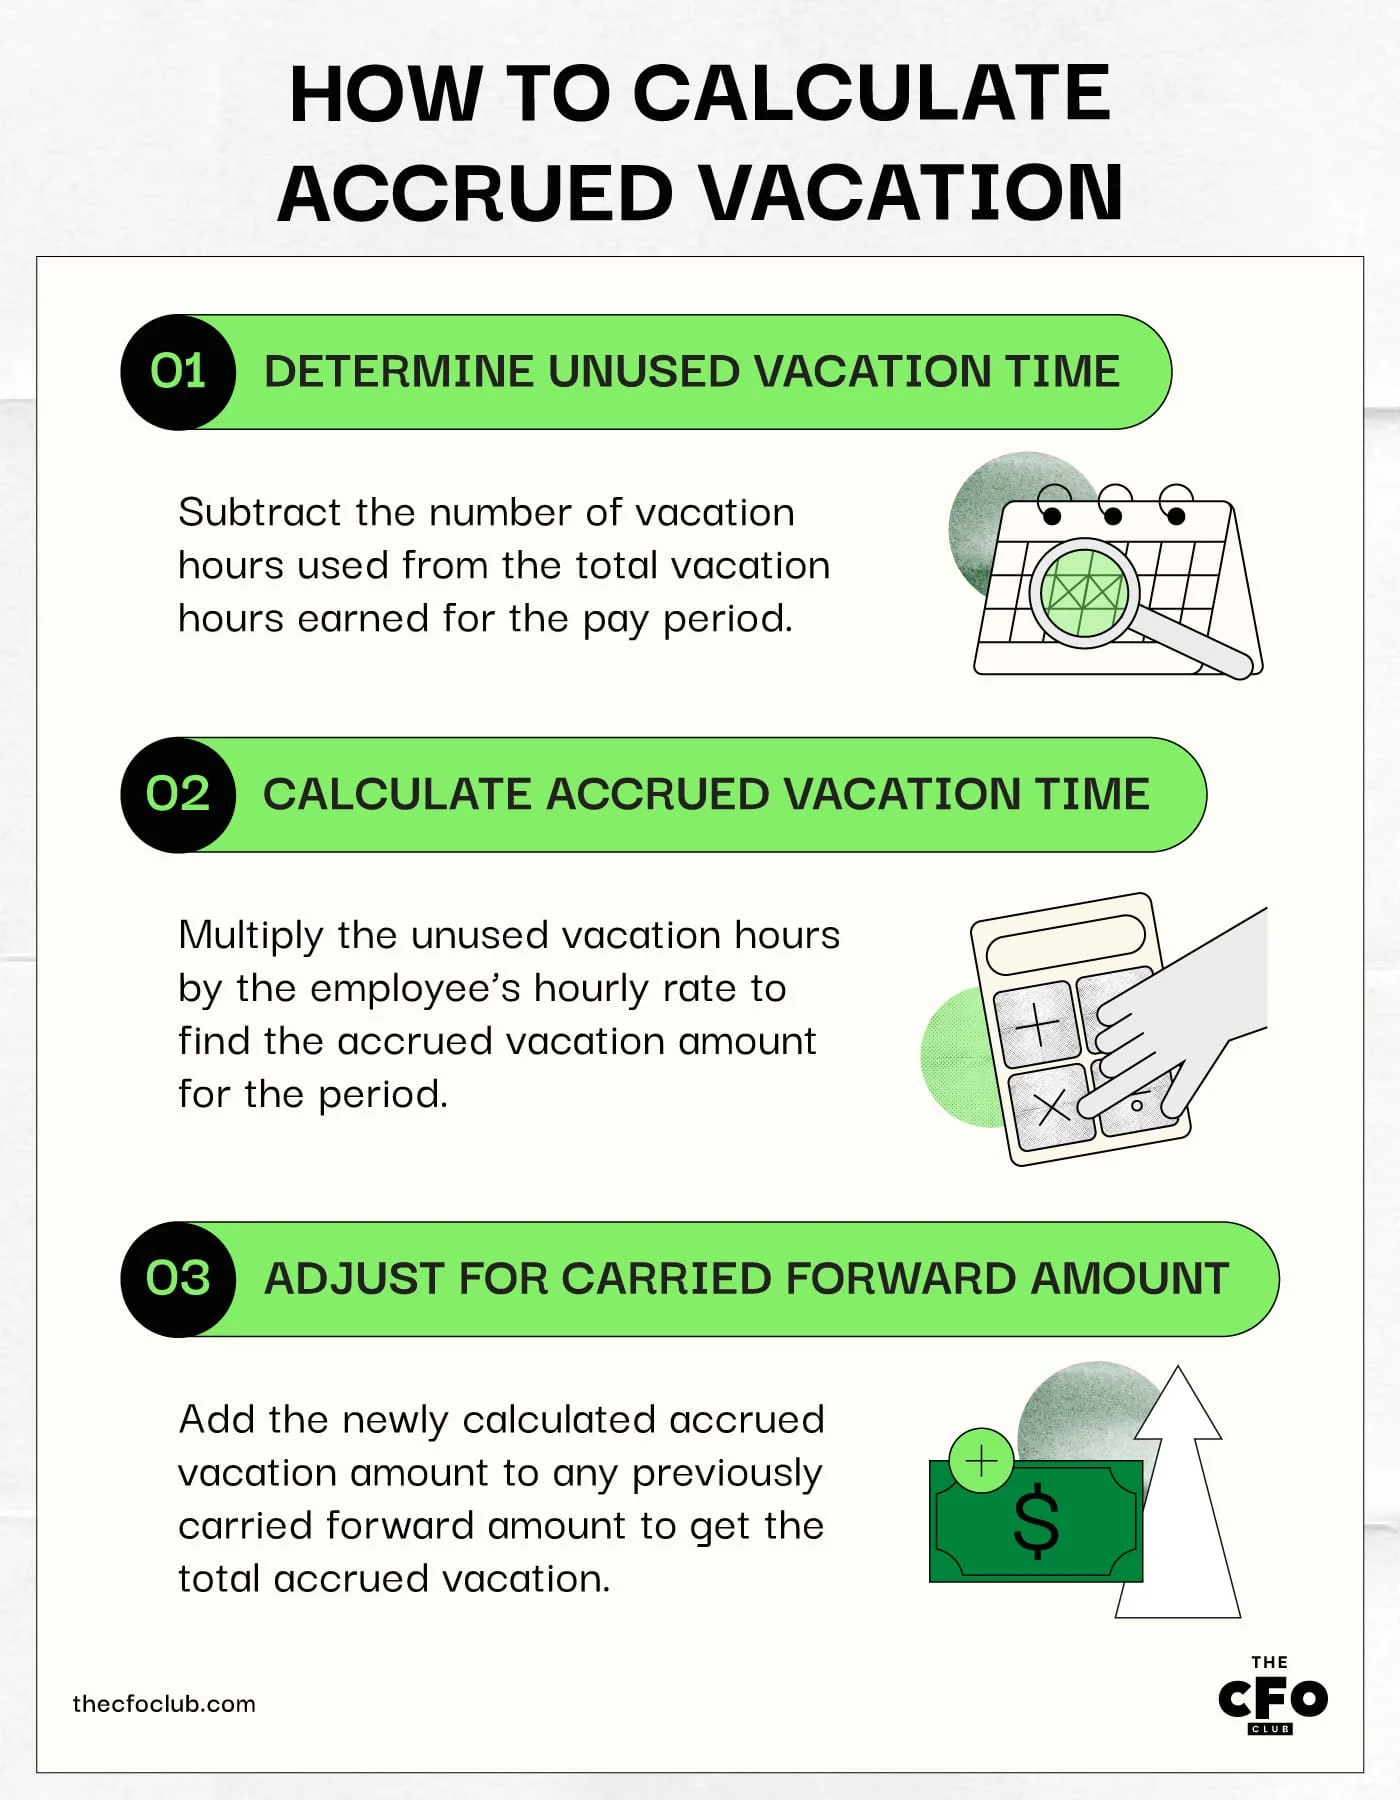
Wykonaj poniższe kroki, aby zebrać wymagane informacje i obliczyć naliczony urlop:
- Określ niewykorzystany czas urlopu za poprzedni okres płacowy, odejmując liczbę wykorzystanych godzin urlopu od łącznej liczby naliczonych godzin urlopu za ten okres.
- Pomnóż liczbę naliczonych godzin urlopu przez łączną godzinową stawkę wynagrodzenia pracownika.
- Dodaj tę kwotę do naliczonej kwoty urlopu przeniesionej z poprzednich okresów.
Najczęściej używane narzędzia programowe do naliczania urlopu
Dwoma powszechnie używanymi narzędziami programowymi do obliczania i rejestrowania naliczonego urlopu są rozwiązania do obsługi płac oraz oprogramowanie księgowe.
Oprogramowanie płacowe pomaga obliczać urlop nabyty w określonym okresie obrachunkowym. Możesz również poprosić swojego dostawcę usług płacowych o udostępnienie danych dotyczących czasu urlopu pracowników za określony okres.
Po uzyskaniu danych potrzebnych do obliczenia naliczonego urlopu użyj oprogramowania księgowego do rejestrowania zapisów księgowych. Oprogramowanie księgowe automatycznie zaktualizuje rachunek zysków i strat, bilans oraz przepływy pieniężne.
Najlepsze rozwiązania z zakresu oprogramowania księgowego oferują wbudowane funkcje naliczania urlopu. Po wprowadzeniu salda urlopu, stawki naliczania oraz godzinowej stawki wynagrodzenia pracownika oprogramowanie automatycznie aktualizuje salda naliczonego urlopu.
Przykład korekty naliczonego urlopu
Załóżmy, że John Smith ma już naliczone 40 godzin urlopu. Zgodnie z polityką urlopową John Smith otrzymuje pięć godzin urlopu miesięcznie, czyli łącznie 60 godzin rocznie.
W poprzednim okresie obrachunkowym John Smith wykorzystał 40 godzin urlopu. Na koniec okresu obrachunkowego John Smith będzie miał 60 godzin pozostałego naliczonego urlopu, obliczonych w następujący sposób:
[40 godzin naliczonego urlopu + (60 godzin urlopu za poprzedni rok - 40 wykorzystanych godzin urlopu)] = 60 godzin
John Smith zarabia $30 za godzinę.
Oto wysokość naliczonego urlopu Johna Smitha na koniec okresu obrachunkowego:
60 godzin x $30 za godzinę = $1,800
Pamiętaj, że kwota $1,800 powinna stanowić saldo konta naliczonego urlopu Johna Smitha, a nie kwotę przyrostową, która ma zostać wykorzystana w zapisie księgowym. Kwota w zapisie powinna wynosić:
($1,800 - saldo końcowe konta za poprzedni okres obrachunkowy)
Ponieważ John Smith miał 40 godzin naliczonego urlopu, saldo końcowe za poprzedni okres obrachunkowy można obliczyć w następujący sposób:
(40 godzin x $30 za godzinę) = $1,200
Kwota w zapisie księgowym wyniosłaby:
($1,800 - $1,200) = $600
Odpowiednie zapisy księgowe
Teraz, gdy znasz już obliczenia wymagane do rejestrowania zapisów księgowych dotyczących naliczonego urlopu, wykorzystajmy te same przykłady, aby zobaczyć, jakie zapisy księgowe należy wprowadzić.
Zwiększenie naliczonego urlopu
Kwota przyrostowa w naszym przykładzie wynosi $600. Mówiąc prościej, John Smith ma dodatkowe niewykorzystane 600 dolarów urlopu przeniesione z poprzedniego roku.
Oto, jak będzie wyglądał zapis księgowy:
| Konto | Winien | Ma | Uwagi |
|---|---|---|---|
| KontoKoszty urlopu | Winien$600 | Ma- | UwagiUjęcie naliczonego urlopu jako kosztu. Ta kwota pojawia się w rachunku zysków i strat. |
| KontoZobowiązania z tytułu urlopu | Winien- | Ma$600 | UwagiUjęcie zobowiązania z tytułu naliczonego urlopu. Ta kwota pojawia się w bilansie do momentu wykorzystania urlopu przez pracownika lub wypłaty tej kwoty. |
Wykorzystanie urlopu przez pracowników
Załóżmy, że John Smith chce wykorzystać 50 godzin urlopu na początku następnego roku obrotowego. Obecnie ma 60 godzin naliczonego urlopu.
Gdy John Smith wykorzysta 50 godzin urlopu, utwórz następujący zapis księgowy, aby skorygować kwotę naliczonego urlopu:
| Konto | Winien | Ma | Uwagi |
|---|---|---|---|
| KontoZobowiązania z tytułu urlopu | Winien$600 | Ma- | UwagiZmniejszenie salda zobowiązań. |
| KontoŚrodki pieniężne | Winien- | Ma$600 | UwagiZmniejszenie salda środków pieniężnych o kwotę naliczonego urlopu wypłaconą pracownikowi. |
Jak podwyżki wpływają na wynagrodzenie za naliczony urlop
Podwyżki zwiększają zobowiązanie z tytułu naliczonego urlopu.
Wynagrodzenie za urlop oblicza się na podstawie ostatniej stawki wynagrodzenia pracownika. Po podwyższeniu wynagrodzenia pracownika musisz dodać przyrostową kwotę wynagrodzenia urlopowego do zobowiązania z tytułu naliczonego urlopu.
Załóżmy na przykład, że John Smith ma 60 godzin naliczonego urlopu. Jego stawka godzinowa wzrasta z 30 do 35 USD.
Po podwyżce kwota naliczonego urlopu wzrośnie o 300 USD (60 godzin x 5 USD za godzinę). Oto zapis księgowy służący do skorygowania naliczenia urlopu:
| Konto | Winien | Ma | Uwagi |
|---|---|---|---|
| KontoKoszty urlopu | Winien300 USD | Ma- | UwagiZwiększenie kosztów urlopu |
| KontoZobowiązania z tytułu urlopu | Winien- | Ma300 USD | UwagiZwiększenie zobowiązania z tytułu naliczonego urlopu |
More Articles
Urlopy sabatowe i ich wpływ
Streszczenie EITF 06-02 odnosi się do niejasności związanych z księgowym ujmowaniem urlopów sabatowych. Zgodnie ze streszczeniem:
- Urlop sabatowy nie jest naliczany, jeśli jest przeznaczony na badania naukowe lub służbę publiczną, które wzmacniają reputację pracodawcy albo w inny sposób przynoszą mu korzyści. Pracownik zasadniczo świadczy usługi na rzecz firmy, za które otrzymuje wynagrodzenie.
- Urlop sabatowy jest naliczany, jeśli jest to nieograniczony czas wolny przyznawany jako wynagrodzenie za usługi świadczone w przeszłości.
Czy liczba naliczonych godzin urlopu lub kwota naliczonego urlopu może być ujemna?
Tak, liczba naliczonych godzin urlopu lub kwota naliczonego urlopu przypadająca na konkretnego pracownika może być ujemna.
Ujemne salda urlopowe występują, gdy pracodawcy wypłacają pracownikom kwoty urlopowe lub zezwalają im na wykorzystanie większej liczby dni urlopu, niż pracownicy zdążyli wypracować.
Saldo naliczonego urlopu ostatecznie stanie się dodatnie, gdy godziny urlopu będą nadal naliczane.
Łatwa korekta naliczenia urlopu
Korygowanie naliczenia urlopu jest proste, gdy zrozumiesz, jak obliczać przyrost naliczenia i zapisy księgowe. W większości przypadków wystarczy wprowadzić dwa zapisy: dodać niewykorzystany czas urlopu oraz wypłacić pracownikom wynagrodzenie za wykorzystany urlop.
Aby otrzymywać cotygodniowe artykuły na tematy pomagające dyrektorom finansowym w firmach SaaS sprawnie zarządzać zespołem finansowym w przedsiębiorstwie technologicznym, zapisz się do newslettera The CFO.

