

Aby przygotować rachunek zysków i strat, zbierz dane dotyczące przychodów i wydatków, odejmij koszty od przychodów oraz uporządkuj wszystko tak, aby pokazać zysk lub stratę netto za dany okres.
W teorii proste — w praktyce już niekoniecznie, zwłaszcza gdy jesteś właścicielem małej firmy, łączysz kilkanaście ról i potrzebujesz po prostu jasnych, wiarygodnych danych, aby podejmować trafne decyzje. Ten przewodnik wyjaśnia, co należy zebrać, jak to uporządkować oraz gdzie szukać sygnałów ostrzegawczych.
Czym jest rachunek zysków i strat?
Rachunek zysków i strat to raport finansowy obejmujący przychody (i wydatki) firmy w określonym czasie — zazwyczaj kwartale lub pełnym roku obrotowym. Można go porównać do świadectwa wystawianego firmie, które pokazuje, ile pieniędzy zarobiła (lub straciła).
Celem rachunku zysków i strat jest przedstawienie wyników finansowych firmy w konkretnym okresie. Rachunek zysków i strat jest również czasami nazywany rachunkiem wyników (lub rachunkiem P&L).
Sporządzanie sprawozdań finansowych ma kluczowe znaczenie dla zrozumienia wyników firmy. Po przygotowaniu rachunku zysków i strat poznasz dokładny dochód netto lub stratę netto firmy — a także inne ważne wartości, takie jak zysk brutto, dochód operacyjny oraz dochód przed opodatkowaniem.
Rachunek zysków i strat należy do najważniejszych sprawozdań finansowych i stanowi kluczowy etap cyklu księgowego. Jest również pierwszym raportem, który należy przygotować w ramach modelu trzech sprawozdań finansowych w rachunkowości, obejmującego również bilans oraz rachunek przepływów pieniężnych.

Bilans a rachunek zysków i strat
Rachunek zysków i strat pokazuje, ile pieniędzy firma zarobiła lub straciła w określonym czasie — zazwyczaj w miesiącu, kwartale lub roku. Bilans jest natomiast migawką sytuacji finansowej. Pokazuje, co firma posiada (aktywa), co jest winna (zobowiązania) oraz co pozostaje dla Ciebie lub udziałowców (kapitał własny).
Jakich informacji potrzebujesz, aby przygotować rachunek zysków i strat?
Zanim zaczniesz tworzyć rachunek zysków i strat, będziesz potrzebować następujących szczegółowych danych finansowych swojej firmy za dany okres:
- Przychody (ile uzyskano)
- Koszty operacyjne (ile wydano)
- Koszt własny sprzedaży (koszt faktycznie sprzedanych towarów, w tym towarów odsprzedawanych przez firmę lub koszt komponentów wykorzystywanych w produkcji)
- Koszty odsetkowe (takie jak odsetki zapłacone od kredytów)
- Koszty podatkowe (takie jak podatki od wynagrodzeń oraz federalne/stanowe podatki dochodowe od działalności gospodarczej)
Jeśli nie masz jeszcze przygotowanych tych danych, zbierz je przed rozpoczęciem sporządzania rachunku zysków i strat. Możesz sprawdzić swoje dane w systemie księgowości.
Jak przygotować rachunek zysków i strat?
Nie jestem księgowym, ale współpracowałem z wystarczającą liczbą specjalistów finansowych, aby wiedzieć, że przygotowanie rachunku zysków i strat nie jest szybkie ani łatwe. Wymaga wielu obliczeń.
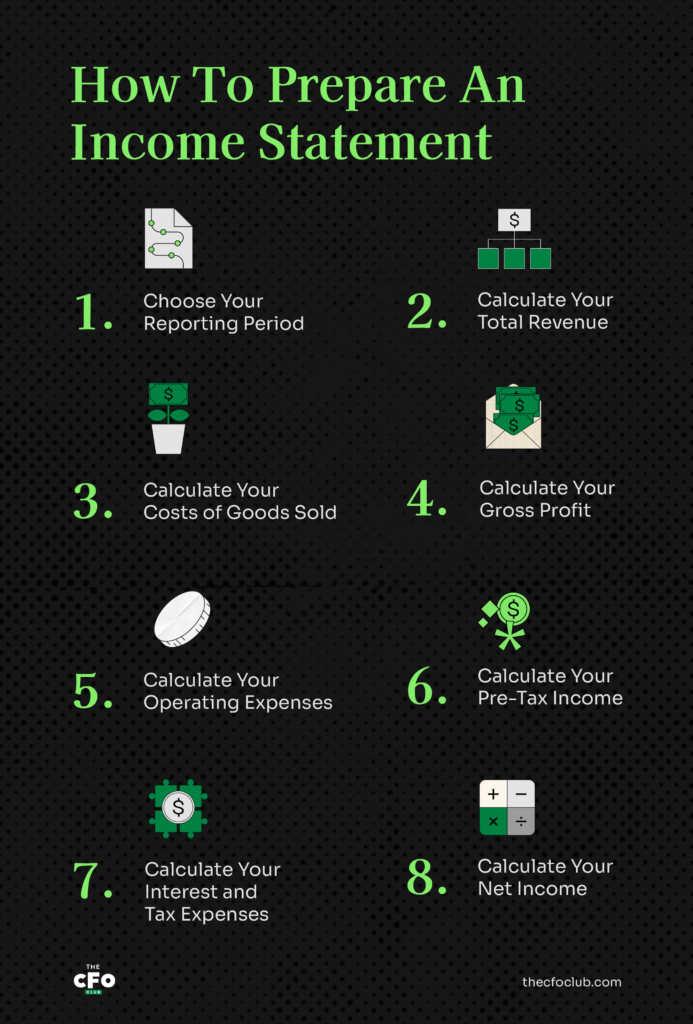
Aby uprościć ten proces, przyjrzyjmy się temu, jak większość księgowych podchodzi do tego zadania — w 8 krokach:
Krok 0. Pozwól, aby oprogramowanie księgowe zrobiło to za Ciebie!
Jeśli masz dobre oprogramowanie księgowe, możesz utworzyć rachunek zysków i strat za pomocą zaledwie kilku kliknięć. Większość narzędzi pozwala wybrać okres sprawozdawczy i automatycznie wygenerować raport na podstawie zsynchronizowanych danych transakcyjnych. Pobierają one przychody i wydatki z banku, platformy sprzedażowej lub systemu POS, oszczędzając Ci ręcznego wprowadzania danych i problemów związanych z arkuszami kalkulacyjnymi.
Dla zapracowanych właścicieli firm taka automatyzacja zwiększa dokładność i wydajność. Mimo to wiedza o tym, jak samodzielnie go przygotować, stanowi rozsądne zabezpieczenie i świetny sposób na zrozumienie, co właściwie robi używane oprogramowanie.
W dalszej części tego przewodnika przeprowadzimy Cię przez cały proces krok po kroku.
Have an account? Log In
1. Wybierz okres sprawozdawczy
Rachunki zysków i strat analizują wyniki Twojej firmy w określonym przedziale czasu — zwykle od 3 do 12 miesięcy. Zanim zaczniesz, dokładnie określ przedział czasowy, który będzie najbardziej przydatny dla Twojej bieżącej analizy.
- Krótsze okresy (1 miesiąc, 3 miesiące) najlepiej sprawdzają się przy wprowadzaniu szybkich zmian w budżecie firmy i taktyce działania.
- Dłuższe okresy (3 miesiące, 6 miesięcy, 12 miesięcy) są bardziej przydatne do oceny długoterminowych trendów i strategii oraz gromadzenia danych na temat firmy na wysokim poziomie.
2. Oblicz całkowite przychody
Następnie zbierz dokumentację przychodów ze wszystkich źródeł. Może ona obejmować:
- Sprzedaż towarów
- Sprzedaż usług lub subskrypcji
- Przychody z wynajmu
- Przychody z odsetek
- Wszelkie inne przychody charakterystyczne dla Twojej firmy
W większości przypadków warto przeanalizować całkowite przychody ze wszystkich obszarów działalności firmy. W niektórych sytuacjach, na przykład gdy masz spółkę holdingową, może jednak mieć sens przygotowanie oddzielnych rachunków zysków i strat dla różnych segmentów działalności lub lokalizacji.
Odjęcie od kwot przychodów wszelkich zwrotów, refundacji lub rabatów jest również ważne, aby uzyskać rzeczywiste wartości przychodów.
3. Oblicz koszt własny sprzedaży (COGS)
Koszt własny sprzedaży obejmuje wszystkie koszty poniesione na wytworzenie produktów lub świadczenie usług sprzedanych w analizowanym okresie sprawozdawczym. Może on obejmować:
- Koszty pracy bezpośredniej
- Koszty towarów zakupionych w celu odsprzedaży
- Koszty wszelkich materiałów, części lub komponentów wykorzystanych w produkcji
- Koszty dystrybucji
Co ważne, COGS ujmuje się wyłącznie w odniesieniu do towarów lub usług, które zostały już sprzedane. Załóżmy na przykład, że kupiłeś towary o wartości $10,000 w celu ich odsprzedaży, ale w okresie sprawozdawczym sprzedałeś towary za jedynie $3,000. COGS za ten okres wyniesie więc $3,000, a wartość pozostałych zapasów — $7,000.
4. Oblicz zysk brutto
Zysk brutto oznacza zysk przed uwzględnieniem kosztów działalności operacyjnej, takich jak czynsz i media. Zysk brutto jest przydatny do obliczenia marży brutto i może pomóc w opracowaniu strategii cenowej.
Aby obliczyć zysk brutto, odejmij COGS od całkowitych przychodów.
5. Oblicz koszty działalności operacyjnej
Następnie zsumuj wszystkie koszty działalności operacyjnej (OPEX). Koszty działalności operacyjnej to wszystkie pozostałe koszty firmy, które nie są bezpośrednio związane z wytwarzaniem towarów lub świadczeniem usług przeznaczonych na sprzedaż. Mogą one obejmować:
- Niektóre wynagrodzenia (koszty pracy niezwiązane ze sprzedażą, na przykład wynagrodzenie księgowego lub dozorcy)
- Czynsz
- Media
- Opłaty prawne
- Ubezpieczenie
- Materiały biurowe
Zsumuj wszystkie koszty działalności operacyjnej, aby obliczyć łączną wartość OPEX.
6. Oblicz dochód przed opodatkowaniem
Masz już wszystkie przychody i koszty z wyjątkiem podatków. Odejmij łączne koszty działalności operacyjnej od zysku brutto, aby uzyskać całkowity dochód przed opodatkowaniem i odsetkami (EBIT).
7. Oblicz koszty odsetek i podatków
Wiesz już, ile faktycznie zarobiła Twoja firma, ale nadal musisz zapłacić IRS (i lokalnym organom podatkowym) — a potencjalnie także kredytodawcy. W tym kolejnym kroku zsumuj wszystkie:
- Koszty odsetek (odsetki zapłacone od kart kredytowych, kredytów dla firm itp.)
- Koszty podatków (podatki zapłacone władzom lokalnym, stanowym i federalnym)
W przypadku kosztów odsetek sprawdź wyciągi bankowe, wyciągi z kart kredytowych i dokumenty kredytowe, aby zobaczyć, ile odsetek naliczono Ci w okresie sprawozdawczym. Możesz też oczywiście odwołać się do dokumentacji w swoim oprogramowaniu księgowym.
W przypadku kosztów podatkowych najlepiej odwołać się do zeznań podatkowych za okres sprawozdawczy. Możliwe jednak, że nie złożyłeś jeszcze zeznania podatkowego. W takim przypadku postaraj się oszacować swoje zobowiązanie podatkowe, korzystając z dokumentacji z poprzedniego roku i uwzględniając zwiększone (lub zmniejszone) przychody. Jeśli znasz szacowaną stawkę podatkową, użyj jej, aby z grubsza określić kwotę podatków, którą będziesz musieć zapłacić.
8. Oblicz dochód netto
Na koniec masz już wszystkie dane potrzebne do obliczenia zysku netto lub dochodu netto. Po prostu odejmij koszty odsetek i podatków od dochodu przed opodatkowaniem, aby uzyskać dochód netto — czyli rzeczywisty „wynik końcowy”.
Przykładowy rachunek zysków i strat
Czasami wystarczy przykład wizualny. Weźmy na przykład rachunek zysków i strat firmy Microsoft za rok obrotowy zakończony 30 czerwca 2024 roku:
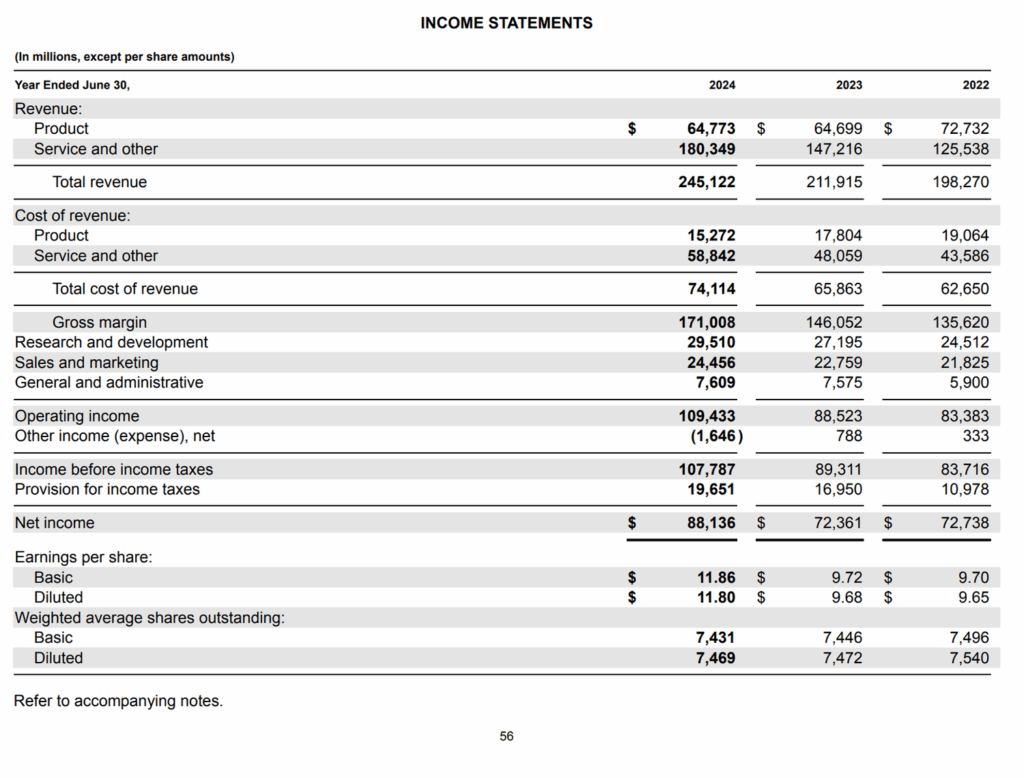
Okres sprawozdawczy rachunku zysków i strat firmy Microsoft obejmował czas od 1 lipca 2023 roku do 30 czerwca 2024 roku. W tym okresie wykazano następujące kwoty:
- Łączne przychody: $245.1 mld
- Koszt sprzedanych towarów: $74.1 mld
- Zysk brutto: $171 mld
- Koszty operacyjne: $64.4 mld
- Dochód operacyjny: $109.4 mld
- Koszty odsetek: $-1.6 mld (uzyskano więcej odsetek, niż zapłacono)
- Dochód przed opodatkowaniem: $107.8 mld
- Koszt podatkowy: $19.7 mld w roku obrotowym 2024
- Dochód netto: $88.1 mld
Łącznie liczby te dają jasny obraz wyników finansowych firmy Microsoft na pierwszy rzut oka.
Przychody operacyjne a przychody nieoperacyjne: dlaczego ta różnica ma znaczenie
Nie każdy dochód jest taki sam. Przygotowując rachunek zysków i strat, należy oddzielić przychody operacyjne od przychodów nieoperacyjnych. Dlaczego? Ponieważ przedstawiają one dwie zupełnie różne historie dotyczące Twojej firmy.
- Przychody operacyjne to przychody uzyskiwane przez Twoją firmę z jej podstawowej działalności (czyli z tego, co faktycznie sprzedajesz). Jeśli prowadzisz firmę programistyczną, będą to opłaty za subskrypcje lub licencje. To podstawowe przychody pokazujące, jak radzi sobie codzienna działalność operacyjna.
- Przychody nieoperacyjne pochodzą natomiast ze źródeł niezwiązanych z główną działalnością firmy. Mogą to być odsetki uzyskane z firmowego rachunku oszczędnościowego, pieniądze ze sprzedaży starego sprzętu, a nawet odszkodowania zasądzone w sprawach prawnych. Nie są one złe — są po prostu dodatkowe. Ponieważ jednak są nieregularne lub niezwiązane z główną ofertą firmy, nie należy ich używać do oceny kondycji operacyjnej.
Połączenie tych dwóch rodzajów przychodów może dać zniekształcony obraz sytuacji firmy. Jeśli na przykład wykażesz wzrost dochodów, ponieważ sprzedałeś firmowy samochód, może wyglądać na to, że firma się rozwija, podczas gdy w rzeczywistości było to tylko jednorazowe zdarzenie. Rozdzielenie tych kategorii sprawia, że rachunek zysków i strat pozostaje rzetelny i użyteczny.
Wskazówki dotyczące przygotowania pierwszego rachunku zysków i strat
Podczas sporządzania rachunku zysków i strat należy pamiętać o kilku kwestiach. Oczywiście przygotuj wszystko zgodnie z zasadami, ale pamiętaj także, aby…
1. Zachowaj spójność okresów sprawozdawczych
Częstym błędem popełnianym podczas nauki przygotowywania rachunku zysków i strat jest stosowanie niespójnych okresów sprawozdawczych. Możesz na przykład zaksięgować przychody ze sprzedaży za pierwszy kwartał (styczeń, luty, marzec), ale przypadkowo uwzględnić niektóre wydatki z grudnia poprzedniego kwartału.
Upewnij się, że wszystkie okresy sprawozdawcze są spójne!
2. Doprecyzuj obliczenia COGS
Obliczanie kosztu sprzedanych towarów jest częstą przeszkodą dla przedsiębiorców. Pamiętaj, że COGS obejmuje wszystkie wydatki poniesione bezpośrednio w związku z kosztem sprzedawanych towarów.
Jeśli jesteś dostawcą usług, COGS nadal ma dla Ciebie znaczenie, ale może być określany jako koszt sprzedaży (COS). Jeśli przygotowujesz sprawozdania finansowe zgodnie ze standardami GAAP, warto również zapoznać się z różnicami między COGS według GAAP i non-GAAP.
More Articles
3. Korzystaj z dokładnych i aktualnych danych
Ręczne przygotowywanie rachunków zysków i strat nie przyniesie większych korzyści, jeśli dane źródłowe nie są dokładne. Upewnij się, że stosujesz odpowiednie standardy rachunkowości, takie jak GAAP lub IFRS, a jeśli to możliwe, rozważ utworzenie formalnego działu księgowości i/lub wdrożenie dobrego oprogramowania księgowego.
4. Śledź zmiany w czasie
Rachunek zysków i strat obejmuje określony okres, na przykład Q2 2024 lub FY2025. Jednak aby wspierać analizę finansową, warto regularnie przygotowywać rachunki zysków i strat oraz śledzić trendy w czasie. Może to pomóc w kształtowaniu przyszłej strategii, polityki cenowej i zarządzania wydatkami.
Zapisz się, aby uzyskać więcej wiedzy z zakresu księgowości
Nauka przygotowywania raportów finansowych, takich jak rachunek zysków i strat, jest absolutnie niezbędna dla liderów biznesowych. Rachunki zysków i strat mogą być przydatnymi narzędziami do analizowania kondycji finansowej firmy, identyfikowania jej słabych stron i dostosowywania strategii na przyszłość.
Chcesz rozwinąć swoje umiejętności jako właściciel małej firmy? Zapisz się do newslettera The CFO Club, aby otrzymywać najlepsze informacje na temat finansów operacyjnych, analityki biznesowej, księgowości i nie tylko.