

Sporządzenie bilansu polega na sklasyfikowaniu wszystkich kont z saldem debetowym lub kredytowym oraz przedstawieniu tych kategorii w określonym formacie.
Jako były księgowy przez lata sporządziłem niejeden bilans. Owszem, obecnie oprogramowanie księgowe może przygotować go w kilka sekund, ale nadal warto wiedzieć, jak zrobić to samodzielnie, na wypadek gdyby technologia kiedyś zawiodła.
W tym przewodniku przeprowadzę Cię przez cały proces krok po kroku. Dowiesz się, jak uporządkować aktywa, zobowiązania i kapitał własny w odpowiednich kategoriach, prawidłowo wszystko sformatować i uzyskać przejrzysty obraz sytuacji finansowej. Zaczynajmy.
Czym jest bilans?
Bilans to sprawozdanie finansowe, które przedstawia sytuację finansową firmy w określonym momencie.
Przedstawia aktywa, zobowiązania i kapitał własny akcjonariuszy spółki, zgodnie ze wzorem:
Równanie to gwarantuje, że majątek posiadany przez firmę (aktywa) jest równoważony przez jej zobowiązania (zobowiązania) oraz wartość wniesioną przez akcjonariuszy (kapitał własny). Oto, co obejmuje każda z tych kategorii:
Aktywa
Aktywa to zasoby posiadane lub kontrolowane przez firmę, które mają wartość ekonomiczną. Zwykle dzieli się je na:
- Aktywa obrotowe (np. środki pieniężne, należności, zapasy), które można zamienić na gotówkę w ciągu roku, oraz
- Aktywa trwałe (np. nieruchomości, wyposażenie, patenty), które stanowią inwestycje długoterminowe.
Aktywa są niezbędne do generowania przyszłych przychodów.
Zobowiązania
Zobowiązania to obowiązki lub długi firmy, które należy uregulować, często w formie pieniędzy należnych innym podmiotom. Podobnie jak aktywa, zobowiązania dzieli się na:
- Zobowiązania krótkoterminowe (np. zobowiązania wobec dostawców, zadłużenie krótkoterminowe), wymagalne w ciągu roku, oraz
- Zobowiązania długoterminowe (np. kredyty długoterminowe, odroczone zobowiązania podatkowe), płatne po upływie roku.
Kapitał własny akcjonariuszy
Kapitał własny akcjonariuszy oznacza roszczenie właścicieli do aktywów firmy po spłacie wszystkich zobowiązań. Obejmuje akcje zwykłe, zyski zatrzymane oraz kapitał wpłacony ponad wartość nominalną.
Zasadniczo odzwierciedla wartość netto firmy z perspektywy akcjonariuszy i jest często wykorzystywany do oceny kondycji finansowej oraz potencjału inwestycyjnego przedsiębiorstwa.


Have an account? Log In
Dlaczego potrzebujesz bilansu?
Zanim sporządzisz bilans swojej firmy, porozmawiajmy o tym, dlaczego w ogóle go potrzebujesz. Oto krótkie omówienie powodów, dla których warto przygotować to sprawozdanie:
- Monitorowanie kondycji finansowej: Bilans pokazuje, co posiada i co jest winna Twoja firma, a także co pozostaje dla udziałowców w ramach kapitału własnego.
- Podejmowanie trafniejszych decyzji: Pomaga kierownictwu podejmować lepsze decyzje podczas planowania ekspansji i pozyskiwania kapitału. Jest również pomocny, gdy przychodzi czas na prognozowanie.
- Zapewnienie inwestorom wglądu w działalność firmy: Inwestorzy decydują, czy chcą zainwestować w spółkę, na podstawie takich czynników jak poziom zadłużenia oraz wiek i jakość aktywów.
Jak sporządzić bilans w 6 krokach
Chociaż większość firm korzysta z oprogramowania księgowego do tworzenia bilansów w czasie rzeczywistym, nauka ręcznego sporządzania bilansu to świetny sposób na pełne zrozumienie, jak on działa i skąd pochodzą wszystkie liczby.
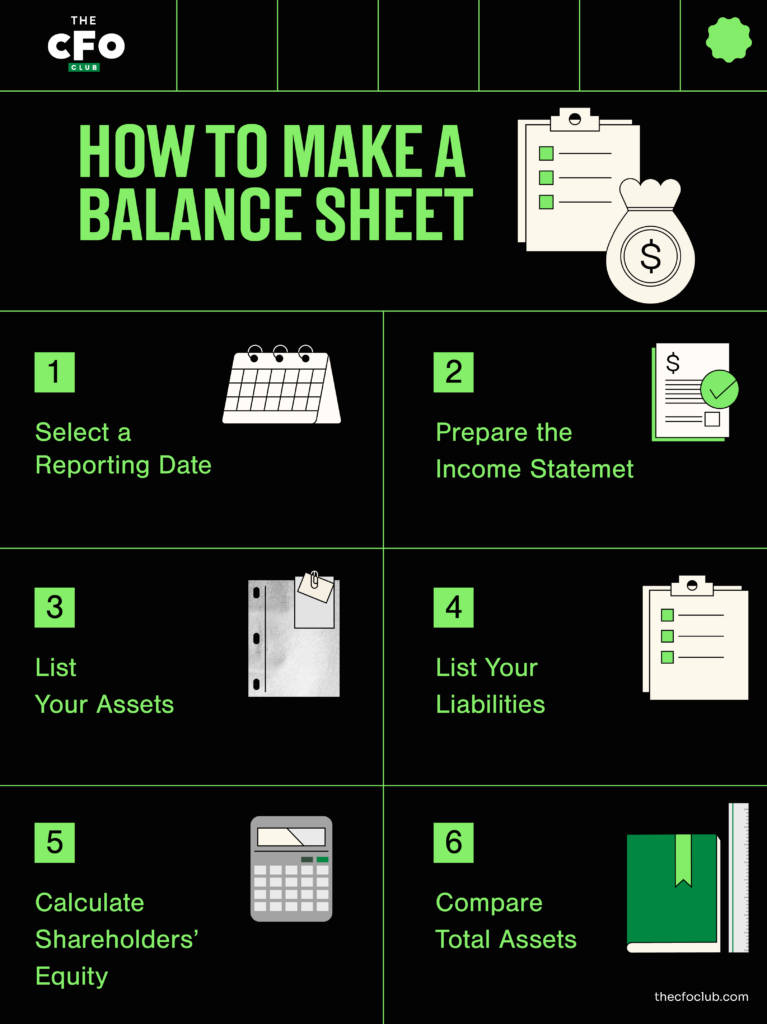
Wyjaśniając poniżej, jak sporządzić bilans, wykorzystam Apple jako przykład. Jeśli jednak szukasz szybkiego podsumowania, poniższa infografika przedstawia najważniejsze kroki:
1. Wybierz datę sprawozdawczą
Bilanse sporządza się na określony moment, w przeciwieństwie do rachunku zysków i strat, który przedstawia wyniki działalności firmy w określonym okresie. Bilans to zestawienie pokazujące salda wszystkich kont w księgach, a ponieważ salda kont zmieniają się przy każdej transakcji biznesowej, bilans może wyglądać inaczej po każdej transakcji.
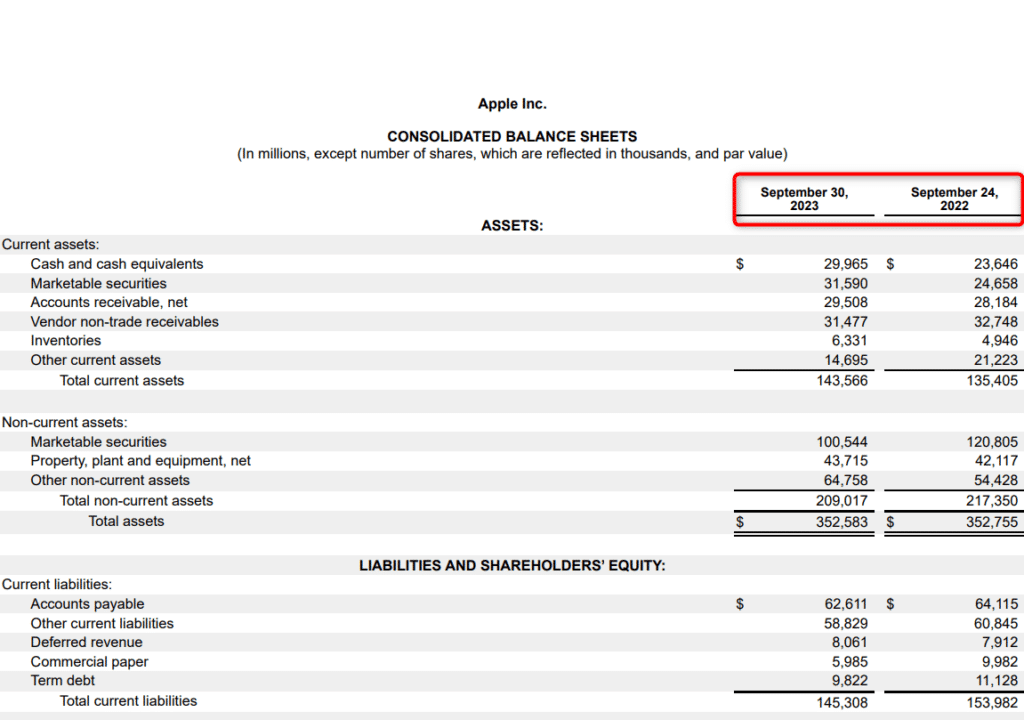
Spółki takie jak Apple zazwyczaj wybierają koniec okresu sprawozdawczego jako datę bilansu:
Nie musisz koniecznie czekać do końca cyklu księgowego, aby sporządzić bilans. Chociaż większość firm sporządza bilans podczas zamykania ksiąg każdego miesiąca, kwartału lub roku, możesz sporządzić bilans w dowolnym momencie, gdy chcesz przeprowadzić analizę.
Na przykład, jeśli zamierzasz przejąć firmę, będziesz potrzebować zaktualizowanego bilansu, aby zrozumieć, jak przejęcie wpłynie na ciebie w krótkim okresie.
2. Sporządź rachunek zysków i strat oraz zestawienie zysków zatrzymanych
Porządkując sprawozdania finansowe, bilans jest sporządzany jako ostatni.
Każdego roku twoja firma (miejmy nadzieję) osiąga zysk. Jeśli nie zostanie on wypłacony w formie dywidendy, trafia na konta kapitału własnego akcjonariuszy jako zyski zatrzymane.
Zwiększa to kwotę wykazywaną w sekcji kapitału własnego akcjonariuszy bilansu, dlatego przed rozpoczęciem sporządzania bilansu musisz sporządzić rachunek zysków i strat oraz zestawienie zysków zatrzymanych wcześniej.
Jeśli cofniemy się jeszcze o krok, zauważymy, że rachunek zysków i strat pomaga obliczyć dochód netto, który pomaga sporządzić zestawienie zysków zatrzymanych, a to z kolei prowadzi z powrotem do tego miejsca.
3. Wymień aktywa
Gdy masz już wszystkie potrzebne dane, pierwszym zadaniem jest wymienienie aktywów swojej firmy. Oto jak Apple przedstawia aktywa w swoim bilansie:
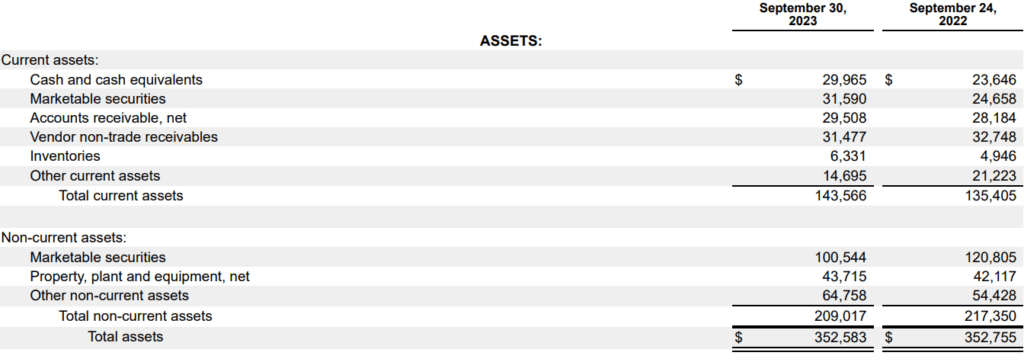
Aktywa są wykazywane w bilansie według płynności, przy czym aktywa o najwyższej płynności znajdują się na początku. Dla przypomnienia aktywa dzielą się na obrotowe i trwałe:
- Aktywa obrotowe: Aktywa obrotowe to aktywa, które firma może zamienić na gotówkę w krótkim terminie (w ciągu roku lub jednego cyklu operacyjnego). Przykładami są gotówka, ekwiwalenty gotówki (zbywalne papiery wartościowe, instrumenty komercyjne lub inne instrumenty rynku pieniężnego), zapasy oraz należności.
- Aktywa trwałe: Aktywa trwałe to aktywa długoterminowe. Dzielą się na aktywa rzeczowe (lub materialne) oraz wartości niematerialne i prawne. Aktywa rzeczowe — w tym grunty, budynki oraz aktywa podlegające amortyzacji, takie jak sprzęt i pojazdy — są wykazywane według wartości księgowej netto, pomniejszonej o amortyzację. Wartości niematerialne i prawne, takie jak wartość firmy, pojawiają się na końcu, ponieważ można je zamienić na gotówkę dopiero po sprzedaży firmy.
4. Wymień zobowiązania
Po dodaniu wszystkich składników aktywów nadszedł czas, aby dodać zobowiązania swojej firmy do bilansu. Oto, jak Apple przedstawia swoje zobowiązania:
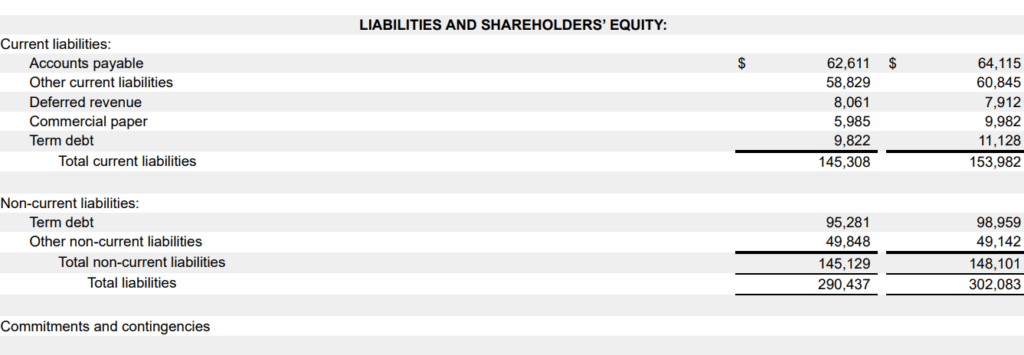
Pamiętaj, że zobowiązania również są zazwyczaj dzielone na krótkoterminowe i długoterminowe:
- Zobowiązania krótkoterminowe: Zobowiązania krótkoterminowe to długi, które firma musi spłacić w ciągu jednego cyklu operacyjnego (zazwyczaj w ciągu roku lub krócej). Zobowiązania wobec dostawców, zadłużenie krótkoterminowe i niewypłacone dywidendy to przykłady zobowiązań krótkoterminowych.
- Zobowiązania długoterminowe: Zobowiązania długoterminowe to długi długoterminowe (których termin spłaty nie przypada w ciągu najbliższych 12 miesięcy). Zobowiązania długoterminowe obejmują obligacje do spłaty, zobowiązania z tytułu świadczeń emerytalnych oraz odroczone zobowiązania podatkowe.
5. Oblicz kapitał własny akcjonariuszy
Kapitał własny właścicieli (lub kapitał własny akcjonariuszy) to różnica między sumą aktywów a sumą zobowiązań:
Innym sposobem obliczenia kapitału własnego akcjonariuszy jest dodanie sald na kontach zysków zatrzymanych i akcji zwykłych.
Większe firmy, takie jak Apple, mogą mieć dodatkowe pozycje — na przykład akcje uprzywilejowane i skumulowany dochód całkowity. Jeśli nie prowadzisz dużej korporacji, nie musisz się tym przejmować.
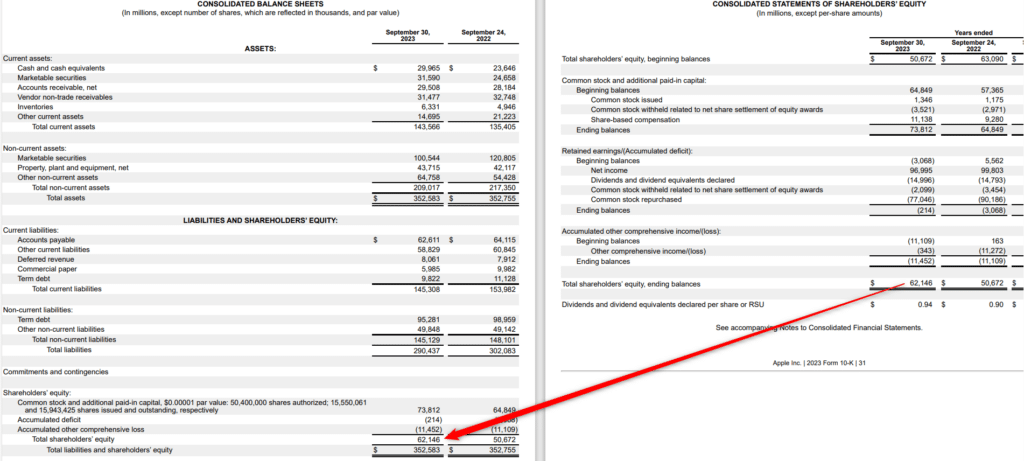
Sekcja kapitału własnego akcjonariuszy w bilansie przedstawia teoretyczną wartość netto firmy: jest to kwota, która pozostałaby właścicielom firmy po sprzedaży wszystkich aktywów i spłacie zobowiązań. Mówię jednak, że jest to wartość teoretyczna, ponieważ wartość rynkowa składnika aktywów prawie zawsze różni się od jego wartości księgowej.
6. Porównaj sumę aktywów z sumą zobowiązań powiększoną o kapitał własny właścicieli
Aktywa muszą być równe sumie zobowiązań i kapitału własnego akcjonariuszy — stąd określenie „bilans”. Jeśli kwoty się zgadzają i wszystko wygląda prawidłowo, bilans jest poprawny. Jeśli kwoty się nie zgadzają, istnieje kilka typowych powodów takiej sytuacji, w tym:
- Pominięte lub nieprawidłowo zaksięgowane transakcje
- Nieprawidłowo zaksięgowane koszty amortyzacji lub umorzenia
- Błędy w przeliczaniu kursów walut
- Nieprawidłowe obliczenie kapitału własnego akcjonariuszy

Co zrobić, gdy liczby się nie zgadzają
Po pierwsze: nie stresuj się — drobne błędy często powodują duże rozbieżności. Zacznij od sprawdzenia literówek, brakujących zapisów i nieprawidłowo zastosowanej amortyzacji. Częstymi przyczynami są również błędy w przeliczaniu walut i pominięte korekty kapitału własnego.
Kiedy sporządzać bilans
Firmy zazwyczaj sporządzają bilans na koniec każdego okresu obrachunkowego. Może to być okres miesięczny, kwartalny lub roczny. Nie trzeba jednak czekać do końca okresu obrachunkowego, aby sporządzić bilans.
Oprogramowanie księgowe dla małych firm zapewnia aktualny w czasie rzeczywistym wgląd w bilans, aktualizując go przy każdej zarejestrowanej transakcji.
Wgląd w czasie rzeczywistym jest pomocny, ponieważ pozwala ocenić kondycję finansową firmy. Dzięki temu możesz podejmować trafniejsze decyzje dotyczące różnych aspektów działalności, takich jak zmiana polityki kredytowej lub wysokość kapitału, który firma powinna pozyskać (i kiedy). Ponadto nie musisz co kwartał sprawdzać, jak sporządzić bilans.


Przykład i analiza bilansu
Masz bilans, więc co dalej?
Doświadczeni księgowi mogą praktycznie na pierwszy rzut oka ocenić zestawienie i wyrobić sobie pojęcie o sytuacji finansowej firmy, ale nie powinieneś jeszcze wymagać od siebie takiego poziomu.
Jeśli sporządzasz swój pierwszy bilans, możesz użyć wskaźników finansowych, takich jak wskaźnik bieżącej płynności i wskaźnik zadłużenia kapitału własnego, aby ocenić bilans swojej firmy.
Posłużmy się uproszczoną wersją jako przykładem, aby zrozumieć, jak możesz go ocenić:
| Aktywa | Kwota ($) |
| Aktywa obrotowe | $100,000 |
| Aktywa trwałe | $300,000 |
| Razem | $400,000 |
| Zobowiązania i kapitał własny akcjonariuszy | |
| Zobowiązania krótkoterminowe | $50,000 |
| Zobowiązania długoterminowe | $250,000 |
| Kapitał własny akcjonariuszy | $100,000 |
| Razem | $400,000 |
Oto kilka szybkich wniosków, które możemy wyciągnąć z tego przykładu:
- Dodatni kapitał obrotowy: Firma ma dodatni kapitał obrotowy w wysokości $50,000. Kapitał obrotowy oblicza się, odejmując zobowiązania krótkoterminowe od aktywów obrotowych.
- Wskaźnik zadłużenia kapitału własnego (D/E): Wskaźnik D/E informuje, jaka część kapitału pochodzi z długu, a jaka z kapitału własnego — w powyższym przykładzie wskaźnik D/E wynosi 3. Oblicza się go, dzieląc całkowite zobowiązania przez kapitał własny akcjonariuszy. Nie ma jednego wskaźnika D/E, który byłby dobry lub zły, ale możesz sprawdzić średnie dla branży, aby zobaczyć, jak wypadasz na ich tle.
- Wskaźnik bieżącej płynności: Wskaźnik szybki jest wskaźnikiem płynności, który pokazuje zdolność firmy do regulowania zobowiązań krótkoterminowych w ciągu roku. W naszym przykładzie wskaźnik bieżącej płynności wynosi 2. Oblicza się go, dzieląc sumę środków pieniężnych, ich ekwiwalentów oraz zbywalnych papierów wartościowych przez całkowite zobowiązania krótkoterminowe.
To tylko trzy z wielu wskaźników bilansowych, których możesz użyć do analizy kondycji firmy.
Typowe błędy, których należy unikać podczas sporządzania bilansu
Oprócz potencjalnych błędów wymienionych powyżej, podczas sporządzania bilansu możesz popełnić jeszcze kilka innych:
Podwójne wykazywanie aktywów
Łatwo omyłkowo wykazać ten sam składnik aktywów w kilku miejscach — na przykład ująć urządzenie zarówno jako odrębny składnik aktywów, jak i w ramach szerszej kategorii. Zawyża to sumę aktywów i może wprowadzać interesariuszy w błąd.
Rozwiązanie
Prowadź bieżącą listę wszystkich aktywów materialnych i niematerialnych oraz porównuj ją z dokumentacją podczas sporządzania zestawienia. W razie wątpliwości prześledź źródło każdego składnika aktywów, aby upewnić się, że został ujęty tylko raz.
More Articles
Nieprawidłowa klasyfikacja zobowiązań
Nieprawidłowa klasyfikacja zobowiązań, na przykład wykazanie pożyczki długoterminowej jako zobowiązania krótkoterminowego, może zniekształcić wskaźniki płynności i dać nieprawdziwy obraz zdolności firmy do regulowania zobowiązań krótkoterminowych.
Rozwiązanie
Dobra zasada: jeśli płatność przypada w ciągu 12 miesięcy, zobowiązanie jest krótkoterminowe. Wszystko pozostałe jest długoterminowe. Przed dokonaniem klasyfikacji przeanalizuj warunki każdej pożyczki lub zobowiązania wobec dostawców, szczególnie podczas sporządzania sprawozdania na koniec roku.
Pomijanie korekt kapitału własnego właściciela
Kapitał własny właściciela nie jest wartością, którą można „ustawić i zapomnieć” — zmienia się przy każdym dochodzie netto, stracie, dywidendzie lub wypłacie właściciela. Jeśli zapomnisz go zaktualizować, bilans będzie nieprawidłowy, nawet jeśli aktywa i zobowiązania są wykazane poprawnie.
Rozwiązanie
Po obliczeniu dochodu lub straty netto upewnij się, że zostają one uwzględnione w zyskach zatrzymanych lub kapitale właściciela. Jeśli pracujesz ręcznie, przygotuj szybkie uzgodnienie kapitału własnego, aby wychwycić wszelkie pominięte korekty wynikające z rachunku zysków i strat lub wypłat.
Podejmuj mądre decyzje finansowe na podstawie bilansu
Umiejętność sporządzania bilansu pomaga zapewnić wszystkim interesariuszom — kierownictwu, inwestorom i kredytodawcom — dostęp do informacji oraz ułatwia podejmowanie świadomych decyzji dotyczących firmy.
Kierownictwo może analizować bilans w celu zarządzania kapitałem obrotowym lub dźwignią finansową. Inwestorzy mogą wykorzystywać go do analizy portfela aktywów i struktury kapitału. Kredytodawcy mogą sprawdzać, czy bilans zapewnia jeszcze przestrzeń na finansowanie dłużne bez powodowania problemów finansowych w bilansie, rachunku zysków i strat ani rachunku przepływów pieniężnych.
Chcesz dowiedzieć się więcej o sprawozdaniach finansowych i innych pojęciach finansowych? Zapisz się do naszego bezpłatnego newslettera, aby otrzymywać porady, wskazówki i spostrzeżenia od liderów finansów.