

Niezależnie od tego, czy kierujesz finansami w nowym startupie, czy zarządzasz księgowością w międzynarodowym przedsiębiorstwie, prognozowanie bilansu często wydaje się frustrująco skomplikowane.
Ale oto dobra wiadomość: prognozowanie bilansu nie musi być koszmarem pełnym arkuszy kalkulacyjnych i założeń. Dzięki odpowiednim metodom, praktycznym przykładom i odrobinie excelowej magii możesz przekształcić to konieczne zło w jedno z najcenniejszych narzędzi strategicznych.
Czym jest prognozowanie bilansu?
Prognozowanie bilansu pomaga budżetować i planować finanse. Przewiduje przyszłe aktywa, zobowiązania i kapitał własny. To narzędzie jest niczym kryształowa kula dla dyrektorów finansowych, pokazująca interesariuszom i inwestorom przyszłą kondycję finansową firmy.
Kiedy tworzysz prognozę, przewidujesz:
- Aktywa, które będzie posiadać Twoja firma (gotówkę, zapasy, sprzęt itp.)
- Kwoty, które jesteś winien innym (zobowiązania wobec dostawców, kredyty itp.)
- Kapitał własny pozostały właścicielom
Prognozowanie bilansu to coś więcej niż tylko zaznaczenie pola w modelu trzech sprawozdań finansowych; to strategiczna dźwignia. Gdy bilans, rachunek zysków i strat oraz przepływy pieniężne są ściśle powiązane, nawet niewielkie zmiany mogą ujawnić istotne trendy. To zintegrowane spojrzenie nie służy jedynie przekazywaniu informacji; pozwala nadać decyzjom wybiegającym w przyszłość rzeczywiste podstawy finansowe.

Bilans oparty na zasadzie budżetowania od zera
Raz w roku odtwórz prognozę bilansu od zera — bez szablonów i przenoszenia danych. To celowy reset, który zmusza Cię do zweryfikowania każdego czynnika i zakwestionowania utrwalonych założeń, zanim staną się niezmienne.
Dlaczego prognozowanie bilansu jest ważne?
Prognozy bilansu opierają się na połączeniu danych historycznych, strategicznych założeń dotyczących wzrostu oraz szerszych sygnałów rynkowych.
Prawdopodobnie już uwzględniasz czynniki makroekonomiczne, zmiany w strukturze kapitału i planowanie inwestycji, ponieważ właśnie w ten sposób obraz przyszłości zaczyna nabierać realnych kształtów. Prawidłowo przeprowadzone modelowanie tego rodzaju ujawnia strategiczne spostrzeżenia wykraczające poza dane widoczne na pierwszy rzut oka.
Większość dyrektorów finansowych zaczyna od kapitału obrotowego, ponieważ jest on naturalnym miernikiem krótkoterminowej odporności. Jednak rzeczywista wartość prognozowania bilansu ujawnia się, gdy staje się ono narzędziem planowania scenariuszowego, określania potrzeb finansowych i wspierania decyzji podejmowanych na poziomie zarządu:
- Strategiczne podejmowanie decyzji: Te prognozy finansowe pomagają ocenić finansowy wpływ decyzji, takich jak nowe inwestycje lub przejęcia.
- Zarządzanie kapitałem: Pomagają znaleźć najlepsze proporcje między długiem a kapitałem własnym, ocenić potrzeby kapitałowe i planować przyszłe inwestycje.
- Zgodność z przepisami: Prognozowanie pomaga zapewnić spełnienie wymogów sprawozdawczych i usprawnia proces sprawozdawczości finansowej.
Analiza bilansu ma kluczowe znaczenie, ponieważ zapewnia obraz kondycji finansowej firmy w określonym momencie. Pokazuje zdolność firmy do przetrwania trudnych czasów i długoterminowego rozwoju.
Tworzenie skutecznej prognozy bilansu
Zanim przejdziemy do mechaniki prognozowania w programie Excel, warto zatrzymać się na chwilę i upewnić się, że podstawy są spójne. Przyjrzyjmy się krótko najważniejszym dźwigniom księgowym — nie po to, by je przypominać, lecz aby pokazać, jak każda z nich bezpośrednio wpływa na strukturę i rzetelność prognozy bilansu.
1. Przenoszenie sald
Przenoszenie sald z poprzednich okresów to coś więcej niż tylko pierwszy krok; to właśnie ono zapewnia bilansowi rzetelność prognoz. Ponieważ bilans ma z natury charakter skumulowany, prawidłowe przenoszenie sald pozwala śledzić, jak zmiany na poszczególnych kontach wpływają na kapitał obrotowy i ostatecznie kształtują poziom środków pieniężnych.
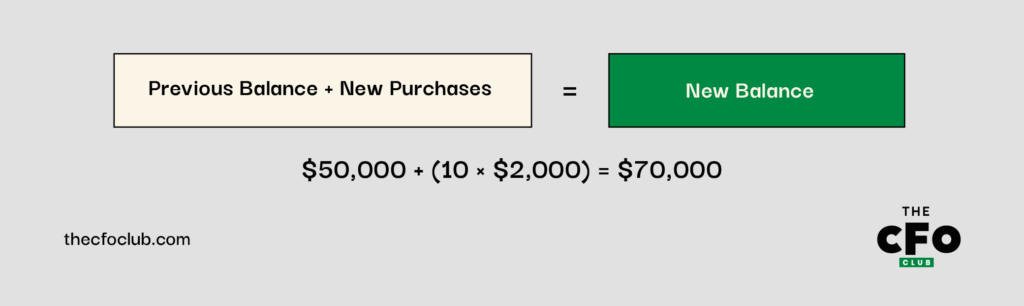
Weźmy tak podstawową kwestię jak zwiększenie aktywów. Załóżmy, że obecne saldo na koncie „sprzęt pracowniczy” wynosi 50 tys. USD, a do zespołu dołącza 10 nowych osób, z których każda będzie potrzebować laptopa za 2 tys. USD. Obliczenia są proste, ale warto zwrócić uwagę na wpływ na CapEx, zużycie gotówki i starzenie się aktywów:
Ta sama logika ma zastosowanie do rzeczowych aktywów trwałych (PP&E), wartości niematerialnych i prawnych oraz powiązanych harmonogramów amortyzacji:
| Konto | Wzór |
| PP&E | PP&E na początek okresu + nakłady inwestycyjne - zbycia = PP&E na koniec okresu |
| Wartości niematerialne i prawne | Wartości niematerialne i prawne na początek okresu + nowe nabycia - odpisy = wartości niematerialne i prawne na koniec okresu |
Uwzględnienie tych przepływów pozwala precyzyjniej testować wrażliwość i powiązać zmiany w aktywach z rzeczywistym planowaniem działalności.
Podczas prognozowania jednorazowych nakładów kapitałowych, takich jak adaptacja nowego biura lub zakup wyposażenia laboratoryjnego, należy wyodrębnić je jako osobne pozycje w modelu. Pomaga to uporządkować założenia, a jednocześnie zapewnia lepszy wgląd w termin realizacji i wpływ tych wydatków.


Have an account? Log In
2. Ustal konta prognozowane od zera
Nie każde konto warto prognozować poprzez przenoszenie salda. W przypadku niektórych zmiennych pozycji, takich jak zobowiązania z tytułu dostaw i usług lub rozliczenia międzyokresowe kosztów, często bardziej uzasadnione jest prognozowanie od zera.
Celem nie jest precyzja dla samej precyzji; chodzi o to, aby unikać pozornej stabilności na kontach, które z natury są niestabilne.
W tym miejscu przydaje się szybka analiza zmian. Jeśli saldo konta istotnie zmienia się z okresu na okres, powiązanie go z czynnikiem operacyjnym (takim jak COGS lub przychody) zapewnia bardziej realistyczną prognozę.
Na przykład:
| Konto | Metoda prognozowania | Obliczenie |
| Zobowiązania z tytułu dostaw i usług | % COGS | 500 000 USD (COGS) × 7.3% = 36 500 USD |
| Rozliczenia międzyokresowe kosztów | % przychodów | 1 000 000 USD (przychody) × 5.2% = 52 000 USD |
Takie podejście pozwala powiązać te konta z prognozami operacyjnymi, zamiast zakładać, że będą podążać za historycznymi wzorcami.
3. Skoncentruj się na kontach kapitału obrotowego netto
Kapitał obrotowy to obszar, w którym prognoza bilansu może albo zwiększyć przejrzystość, albo ją zaciemnić. Należności, zobowiązania, zapasy i przychody przyszłych okresów nie zmieniają się niezależnie od siebie; wpływają na płynność, planowanie środków pieniężnych i efektywność kapitału obrotowego.
To właśnie tutaj prognozowanie staje się nieprecyzyjne.
Terminy ujmowania przychodów przyszłych okresów, opóźnienia w inkasie należności i rotacja zapasów rzadko odpowiadają wartościom średnim. Zamiast je wygładzać, powiąż z modelem przychody, harmonogram fakturowania i strategię windykacji tak ściśle, jak to możliwe. Im dokładniej prognoza odzwierciedla rzeczywisty rytm operacyjny, tym większa jest jej użyteczność.
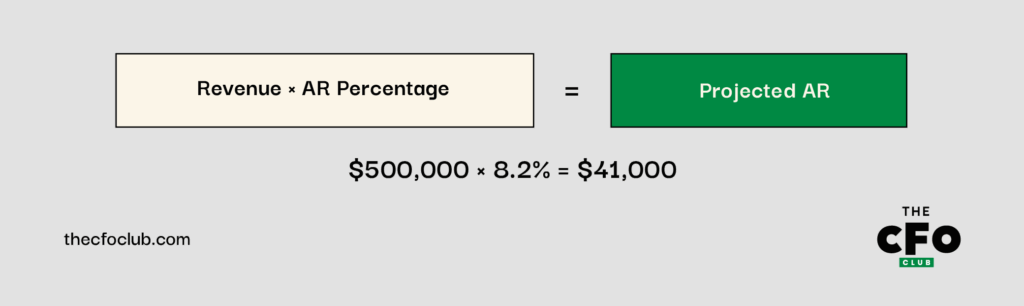
Na przykład, jeśli należności z tytułu dostaw i usług zazwyczaj stanowią 8.2% przychodów, a prognozowane przychody wynoszą 500 000 USD, prognoza należności z tytułu dostaw i usług będzie wynosić:
Podobnie, jeśli zapasy zazwyczaj stanowią 9.1% kosztu własnego sprzedaży, a prognozowany COGS wynosi 300 000 USD, prognoza zapasów będzie wynosić:
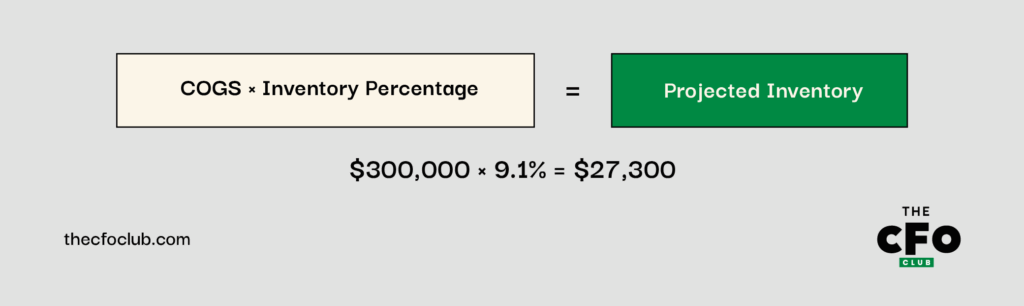
4. Twórz zdarzenia związane z istotnym wpływem na środki pieniężne
Nawet najdokładniejsza prognoza bilansu okaże się niewystarczająca, jeśli pominie duże, nieregularne zdarzenia. Pomyśl o:
- Rundach finansowania
- Istotnych nakładach inwestycyjnych
- Przejęciach
- Zaplanowanych spłatach zadłużenia
Nie są to tylko krótkotrwałe wahania środków pieniężnych; wpływają one na aktywa i zobowiązania długoterminowe — od wartości firmy i rzeczowych aktywów trwałych po zadłużenie długoterminowe i podatek odroczony. Wyodrębnienie poszczególnych zdarzeń w modelu pozwala odizolować ich skutki i przeprowadzić testy warunków skrajnych dla struktury kapitałowej z większą przejrzystością.
Na przykład:
| Zdarzenie | Data | Wpływ na konto | Kwota | Wpływ na bilans |
| Kredyt terminowy | czerwiec 2025 | Zadłużenie długoterminowe | +$500,000 | Zwiększa aktywa pieniężne i zobowiązania długoterminowe |
| Zakup sprzętu | sierpień 2025 | Rzeczowe aktywa trwałe | -$200,000 | Zmniejsza środki pieniężne, zwiększa rzeczowe aktywa trwałe |
| Spłata zadłużenia | grudzień 2025 | Zadłużenie długoterminowe | -$50,000 | Zmniejsza środki pieniężne i zobowiązania długoterminowe |
Uwzględniając te zdarzenia w prognozie, zyskujesz wgląd w to, jak wpłyną one na saldo środków pieniężnych i ogólną sytuację finansową.
5. Opracuj pozostałe pozycje kapitału własnego
To tutaj model przedstawia historię wartości własności i sposób jej ewolucji. Nie tylko wprowadzasz historyczne struktury; prognozujesz również skutki decyzji kapitałowych. Dlatego podczas opracowywania tej sekcji pamiętaj o uwzględnieniu:
- Kapitału akcyjnego zwykłego
- Kapitału zapasowego z nadwyżki ceny emisyjnej nad wartością nominalną (APIC)
- Akcji własnych
- Zysków zatrzymanych
Znajdziesz je poniżej głównej linii w sekcji kapitału własnego bilansu. Aby uporządkować prognozę, poniżej znajduje się krótkie przypomnienie dotyczące zysków zatrzymanych:
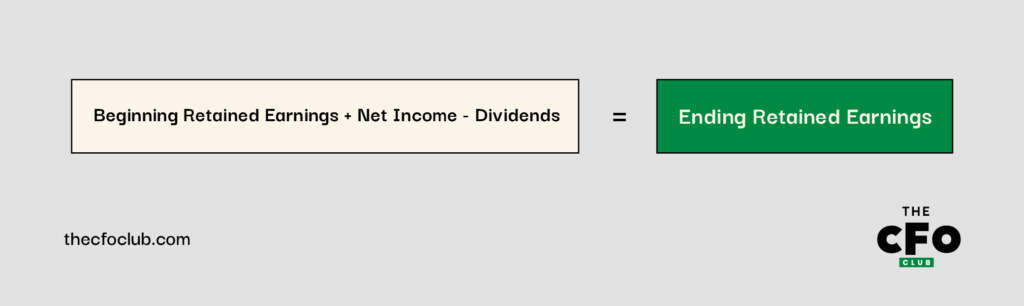
Akcje własne zmniejszają kapitał własny akcjonariuszy i są wykazywane jako odliczenie od łącznego kapitału wpłaconego oraz zysków zatrzymanych. Dzięki starannemu prognozowaniu tych pozycji kapitału własnego uzupełniasz obraz prognozowanej sytuacji finansowej swojej firmy, zapewniając, że bilans prawidłowo się równoważy, a aktywa są równe zobowiązaniom powiększonym o kapitał własny.
Wdrożenie prognozy bilansu w programie Excel
Teraz, gdy uzgodniliśmy podejście i czynniki wpływające na prognozę, czas przejść od ram do praktycznego zastosowania. Przyjrzyjmy się budowie praktycznego modelu w programie Excel — takiego, który jest nie tylko poprawny pod względem mechaniki, lecz także użyteczny przy podejmowaniu decyzji podczas prognozowania sytuacji finansowej firmy.
1. Zbierz dane historyczne
Jak zapewne wiesz, podstawą każdej dobrej prognozy są solidne dane historyczne. W modelowaniu bilansu potrzebujesz co najmniej dwóch lat uporządkowanych i spójnych danych.
Skonfiguruj plik Excel tak, aby oś czasu przebiegała od lewej do prawej. Kolumny ułożone chronologicznie pomagają uprościć logikę formuł i sprawiają, że trendy są bardziej intuicyjne wizualnie.
Na przykład:
- Kolumna C: 31 grudnia 2023 r. (dane historyczne)
- Kolumna D: 31 grudnia 2024 r. (dane historyczne)
- Kolumna E: 31 grudnia 2025 r. (prognoza)
- Kolumna F: 31 grudnia 2026 r. (prognoza)
Kontekst historyczny nie jest wypełniaczem; stanowi podstawę do budowania uzasadnionej, kierunkowej logiki. Jeśli na przykład należności utrzymywały się na poziomie około 8% przychodów, warto sprawdzić, czy nadal tak będzie w świetle nowych warunków płatności, struktury klientów lub warunków makroekonomicznych.
2. Opracuj zestawienia pomocnicze i dokonaj reklasyfikacji
Zadbaj o porządek w głównym bilansie. Prawdziwa praca odbywa się w harmonogramach pomocniczych. To właśnie tam ujawnisz założenia, mechanizmy i czynniki stojące za każdą pozycją, dzięki czemu możesz przeprowadzać testy warunków skrajnych, aktualizować model i wyjaśniać jego działanie, gdy ma to największe znaczenie.
Na przykład, jeśli prowadzisz firmę technologiczną, możesz utworzyć osobne harmonogramy dla:
- Środków pieniężnych i ich ekwiwalentów
- Należności z tytułu dostaw i usług
- Zapasów
- Rzeczowych aktywów trwałych (PP&E) i amortyzacji
- Zobowiązań z tytułu dostaw i usług
- Długu i odsetek
Ponadto: nie pozwól, aby formatowanie zgodne z GAAP dyktowało sposób budowy prognozy. Sprawozdawczość finansowa i prognozowanie służą różnym celom. Jeśli przeklasyfikowanie niektórych pozycji pozwoli uzyskać bardziej użyteczny lub dokładny obraz, zrób to.
Weźmy podatki odroczone. GAAP dzieli je na krótkoterminowe i długoterminowe, ale jeśli w Twoim modelu oba rodzaje wynikają z tych samych założeń, połączenie ich może w rzeczywistości przynieść większą przejrzystość zamiast zamieszania.
Podobnie pozycje zbiorcze, takie jak „Pozostałe aktywa obrotowe”, często ukrywają niespójne czynniki. Jeśli działasz w branży technologicznej, Twoje „Pozostałe aktywa obrotowe” mogą obejmować rozliczenia międzyokresowe kosztów i należności z tytułu zwrotów podatku. Rozliczenia z góry zmieniają się wraz z kosztami operacyjnymi, podczas gdy zwroty podatku są powiązane z efektywną stawką podatkową i terminem ich otrzymania. Rozdzielenie tych pozycji w prognozie zapewni bardziej przejrzysty obraz kapitału obrotowego.
To powiedziawszy, nie komplikuj nadmiernie modelu. Jeśli dwa rozliczenia zachowują się w ten sam sposób — na przykład koszty wynagrodzeń i koszty ogólne rosną proporcjonalnie do kosztów operacyjnych — połącz je. Uproszczenie jest jak najbardziej uzasadnione, jeśli zwiększa użyteczność bez utraty wierności odwzorowania.
3. Twórz dynamiczne formuły
Siła programu Excel w prognozowaniu bilansu tkwi w jego dynamicznych formułach. Formuły te aktualizują się automatycznie po zmianie założeń. Zamiast wpisywać wartości na sztywno, używaj formuł odwołujących się do założeń i danych historycznych.
Funkcje takie jak VLOOKUP, INDEX(MATCH) i SUMIFS pomagają pobierać dane historyczne do obliczeń. Jeśli na przykład prognozujesz należności jako procent przychodów, możesz użyć:
Ta metoda zwiększa elastyczność modelu i ułatwia jego aktualizowanie. Gdy założenia się zmienią, wystarczy zaktualizować je w jednym miejscu. Wszystkie powiązane obliczenia dostosują się automatycznie.
Załóżmy, że firma SaaS prognozuje należności na poziomie 9% przychodów. Jeśli oczekuje, że przychody w 2025 roku wyniosą $600,000, prognoza należności będzie wyglądać następująco:
Dynamiczne formuły pomagają w kontrolowaniu spójności. Możesz skonfigurować komórkę kontrolną, aby sprawdzać, czy bilans jest zbilansowany. Użyj formatowania warunkowego, aby wyróżnić wszelkie różnice.
Analiza wrażliwości to kolejne przydatne zastosowanie dynamicznych formuł. Korzystając z tabel danych lub menedżerów scenariuszy, możesz zobaczyć, jak zmiany kluczowych założeń wpływają na bilans.
W przypadku tej samej firmy SaaS możesz przeanalizować, jak różne tempo wzrostu przychodów wpływa na zapotrzebowanie na kapitał obrotowy. Możesz również sprawdzić, jak zmiany nakładów inwestycyjnych wpływają na poziom środków pieniężnych:
| Aktywa | 2023 (rzeczywiste) | 2024 (rzeczywiste) | 2025 (prognoza) | 2026 (prognoza) |
| Środki pieniężne i ich ekwiwalenty | $100,000 | $120,000 | $145,000 | $172,000 |
| Należności z tytułu dostaw i usług | $38,000 | $45,000 | $54,000 | $64,800 |
| Zapasy | $25,000 | $30,000 | $36,000 | $43,200 |
| Aktywa obrotowe ogółem | $163,000 | $195,000 | $235,000 | $280,000 |
| Rzeczowe aktywa trwałe | $230,000 | $250,000 | $290,000 | $320,000 |
| Pomniejszone o: skumulowaną amortyzację | $(80,000) | $(95,000) | $(115,000) | $(135,000) |
| Wartość netto rzeczowych aktywów trwałych | $150,000 | $155,000 | $175,000 | $185,000 |
| Aktywa ogółem | $313,000 | $350,000 | $410,000 | $465,000 |
| Zobowiązania i kapitał własny | ||||
| Zobowiązania z tytułu dostaw i usług | $30,000 | $35,000 | $42,000 | $50,400 |
| Naliczone koszty | $15,000 | $18,000 | $21,600 | $25,920 |
| Zobowiązania krótkoterminowe ogółem | $45,000 | $53,000 | $63,600 | $76,320 |
| Zadłużenie długoterminowe | $150,000 | $180,000 | $160,000 | $140,000 |
| Zobowiązania ogółem | $195,000 | $233,000 | $223,600 | $216,320 |
| Kapitał zakładowy | $50,000 | $50,000 | $50,000 | $50,000 |
| Zyski zatrzymane | $68,000 | $67,000 | $136,400 | $198,680 |
| Kapitał własny ogółem | $118,000 | $117,000 | $186,400 | $248,680 |
| Zobowiązania i kapitał własny ogółem | $313,000 | $350,000 | $410,000 | $465,000 |
| Kontrola (aktywa - zobowiązania - kapitał własny) | $0 | $0 | $0 | $0 |
Dlaczego bilanse się nie bilansują
Zbilansowany bilans nie polega wyłącznie na zsumowaniu liczb. Zbilansowanie trzech sprawozdań w modelu finansowym zapewnia spójność i wiarygodność prognoz finansowych. Jeśli nie możesz doprowadzić do zgodności bilansu, oto najczęstsze przyczyny:
- Znaki (+/-) w formułach mogą być nieprawidłowe: Na przykład jeśli ujmiesz nakłady inwestycyjne jako wartość ujemną w bilansie, model nie będzie się bilansował. Często dzieje się tak w przypadku amortyzacji, która jest dodawana z powrotem w rachunku przepływów pieniężnych, ale obniża wartość rzeczowych aktywów trwałych w bilansie.
- Błędne powiązania między sprawozdaniami mogą powodować poważne problemy: Jeśli model omyłkowo wykorzystuje dywidendy zamiast wynagrodzenia w formie akcji w zestawieniu kapitału zakładowego, nie będzie się bilansował. Takie błędy mogą być trudne do znalezienia w złożonych modelach.
- Błędy w rachunku przepływów pieniężnych często powodują problemy z bilansem: Na przykład jeśli założysz, że „inne aktywa długoterminowe” rosną proporcjonalnie do przychodów, ale pominiesz wpływ gotówkowy w rachunku przepływów pieniężnych, model nie będzie się bilansował.
Test warunków skrajnych Plus
Wyjdź poza podstawową analizę wrażliwości, tworząc to, co lubię nazywać “niemożliwymi scenariuszami.” Są to sytuacje tak skrajne, że wydają się nierealistyczne. Na przykład: co by było, gdyby okres spływu należności z tytułu dostaw i usług się podwoił? Albo gdyby koszty zapasów wzrosły z dnia na dzień o 50%? Takie skrajne scenariusze mogą ujawnić ukryte słabości struktury finansowej.
Wskazówki dotyczące bilansowania modelu trzech sprawozdań
Gdy bilans się nie bilansuje, znalezienie i usunięcie problemu może być frustrujące i czasochłonne. Oto kilka szybkich wskazówek, które pomogą Ci zbilansować model trzech sprawozdań:
- Umieść formułę kontrolną bilansu w wyraźnie widocznym miejscu u dołu modelu
- Sprawdź wszystkie sumy i sumy częściowe, aby upewnić się, że żadna pozycja nie została pominięta w obliczeniach
- Upewnij się, że we wszystkich sprawozdaniach stosujesz spójne znaki (+/-)
- Zwróć szczególną uwagę na pozycje bilansowe wpływające na wiele pozycji w rachunku przepływów pieniężnych (takie jak rzeczowe aktywa trwałe wraz z nakładami inwestycyjnymi i amortyzacją)
- Poszukaj wzorców w rozbieżności — stała różnica może wskazywać na brakujący stały koszt lub przychód
- W przypadku różnic powoli rosnących lub malejących sprawdź pozycje zależne od inflacji lub stóp procentowych
- W przypadku nagłych zmian różnicy przeanalizuj pozycje powtarzalne, ale nieregularne, takie jak spłaty zadłużenia lub nakłady inwestycyjne
Poza tymi szybkimi poprawkami regularne przeglądanie modelu ma kluczowe znaczenie. Sugeruję systematyczny proces przeglądu. Sprawdzaj bilans po każdej większej zmianie. Pomaga to wcześnie wykrywać problemy, gdy łatwiej je naprawić.
Oprogramowanie do modelowania finansowego może ułatwić ten proces
Jedną z korzyści z oprogramowania do prognozowania jest możliwość automatycznego oznaczania niespójności i śledzenia zmian we wszystkich trzech sprawozdaniach. Pomaga ono wskazywać źródła rozbieżności. Narzędzia te mogą zaoszczędzić wiele godzin i zmniejszyć ryzyko błędów w prognozach.
Korzyści i wady prognozowania bilansu
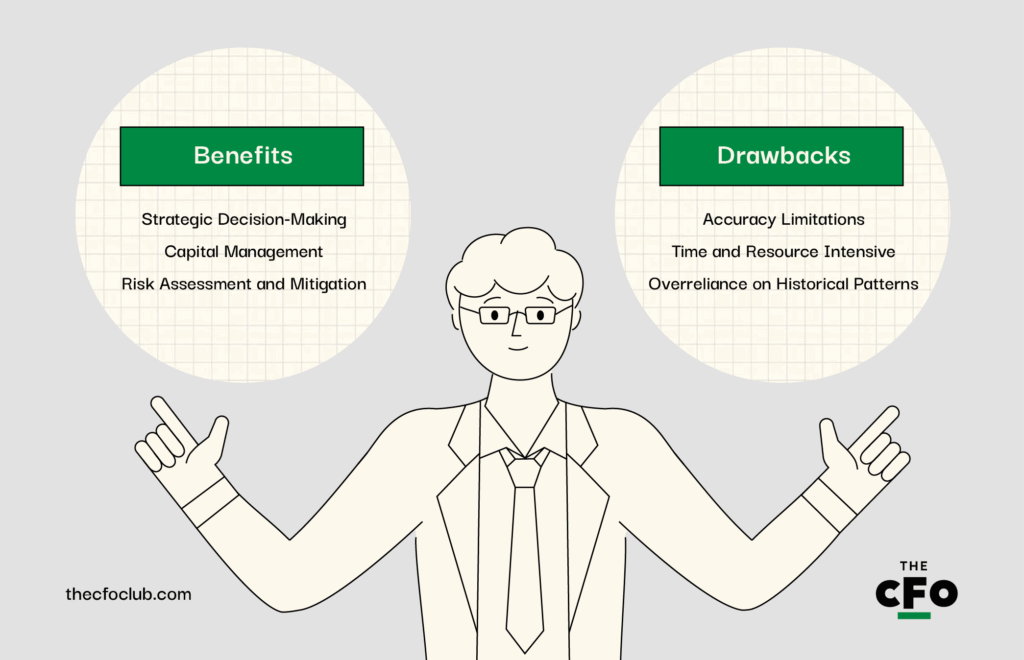
Jak każde narzędzie w arsenale planistycznym, prognoza bilansu ma swoje zalety i ograniczenia. Wiesz już, że nie jest ona kryształową kulą, ale warto wskazać kilka kluczowych mocnych stron i martwych punktów, o których należy pamiętać podczas jej wykorzystywania:
Korzyści
- Podejmowanie decyzji strategicznych: Prognozy pomagają zobaczyć finansowe skutki decyzji, takich jak inwestycje lub zmiany w strukturze kapitału.
- Zarządzanie kapitałem: Pomagają znaleźć odpowiednią proporcję długu i kapitału własnego, ocenić potrzeby kapitałowe oraz zaplanować przyszłe inwestycje.
- Ocena ryzyka i jego ograniczanie: Prognozując aktywa, zobowiązania i kapitał własny, możesz identyfikować słabe punkty i podejmować działania w celu ograniczenia ryzyka, zanim się ono zmaterializuje.
Nieprognozowanie pełnego bilansu jest ryzykowne we współczesnym środowisku biznesowym. Każda organizacja, która zajmuje się tworzeniem i utrzymywaniem budżetu, powinna mieć wgląd w swój przyszły bilans. Wykraczając poza rachunek zysków i strat oraz prognozując bilans, specjaliści ds. finansów mogą pomóc przewidzieć przyszłą kondycję finansową firmy i zapewnić wgląd niezbędny do utrzymania konkurencyjności i sukcesu.
More Articles
- 17 najlepszych książek o rachunkowości dla początkujących w 2026 roku
- 11 najlepszych biuletynów o finansach i AI, które warto subskrybować w 2026 roku
- 12 najlepszych certyfikacji i kursów FP&A w 2026 roku
- 20 najlepszych newsletterów finansowych, które warto subskrybować w 2026 roku
- 11 najlepszych kursów modelowania finansowego podnoszących kwalifikacje w 2026 roku
Wady
- Ograniczenia dokładności: Prognozy bilansu opierają się na określonych założeniach. Niewielkie błędy w stopach wzrostu lub wskaźnikach mogą prowadzić do poważnych nieścisłości.
- Duże wymagania czasowe i zasobowe: Utrzymywanie szczegółowej prognozy wymaga czasu i wiedzy specjalistycznej, co może być trudne dla dynamicznych startupów dysponujących ograniczonymi zasobami.
- Nadmierne poleganie na wzorcach historycznych: Tradycyjne prognozowanie w zbyt dużym stopniu opiera się na historycznych danych dotyczących wyników. Może to być ryzykowne w okresach zmian lub zakłóceń na rynku.
Podsumowanie
Prognozowanie bilansu może nigdy nie być najbardziej efektowną częścią funkcji finansowej, ale bezsprzecznie należy do najbardziej strategicznych. Niezależnie od tego, na jakim etapie rozwoju znajduje się Twoja firma, możliwość wiarygodnego prognozowania sytuacji finansowej przedsiębiorstwa daje Ci coś więcej niż tylko liczby — daje Ci kontrolę.
Nie musisz być mistrzem Excela ani wróżbitą, aby zbudować model, który rzeczywiście działa. Gdy świadomie przenosisz salda, wiążesz zmienne konta z czynnikami operacyjnymi i uwypuklasz najważniejsze zdarzenia wpływające na wyniki, Twoja prognoza staje się silnikiem podejmowania decyzji.
Tak, praca jest skrupulatna. I tak, założenia mogą stać się skomplikowane. Jednak dzięki odpowiedniej strukturze, zdrowemu sceptycyzmowi i jasno określonemu rytmowi operacyjnemu możesz przekształcić prognozowanie w źródło przewidywania przyszłości, a nie frustracji.
Dołącz, aby uzyskać więcej informacji z zakresu rachunkowości
Budowanie kariery w księgowości jest łatwiejsze, gdy masz dostęp do fachowych porad, którym możesz zaufać. Zapisz się do naszego bezpłatnego newslettera, aby otrzymywać fachowe porady, przewodniki i spostrzeżenia od liderów finansowych kształtujących branżę technologiczną.