Raporty odchyleń pokazują różnicę między zaplanowanymi wynikami a rzeczywistymi wskaźnikami efektywności, umożliwiając lepsze planowanie w przyszłości. W tym przewodniku dowiesz się, jak strukturyzować raporty odchyleń z myślą o przejrzystości, dostosowywać je do priorytetów interesariuszy oraz wydobywać z nich spostrzeżenia, które rzeczywiście wpływają na strategię.
Niezależnie od tego, czy całkowicie przebudowujesz przestarzały proces raportowania, czy zaczynasz od zera, przeprowadzę Cię przez schematy, przykłady i zmiany sposobu myślenia, które mogą przekształcić rutynowy raport w przyszłościowe narzędzie finansowe.
Czym jest raport odchyleń?
Raport odchyleń, czyli „zestawienie analizy odchyleń”, to dokument finansowy porównujący prognozowane wartości, takie jak przychody lub wydatki, z rzeczywistymi kwotami w określonym okresie. Śledzi on odchylenia lub rozbieżności między wartościami prognozowanymi a rzeczywistymi wynikami.
Doświadczeni analitycy finansowi często określają te różnice mianem „odchylenia budżetowego” lub po prostu „odchylenia” — zależy to od tego, co jest porównywane. Odchylenie budżetowe jest zazwyczaj używane przy porównywaniu wyników finansowych z wcześniej ustalonym budżetem, podczas gdy „odchylenie” to bardziej ogólny termin określający różnice między dowolnymi dwoma zestawami danych pieniężnych.

Author's Tip
Analiza odchyleń ujawnia przyczyny różnic między prognozowanymi przychodami a wynikami działalności. Odkrywając te rozbieżności, organizacje mogą podejmować decyzje oparte na danych, które pozwalają kontrolować przyszłe koszty i maksymalizować zysk.
Podobnie jak wszystkie wskaźniki finansowe, odchylenia mogą być korzystne lub niekorzystne — zależnie od ich wpływu na wynik finansowy. Na przykład uzyskanie w pierwszym kwartale przychodów o 20% wyższych od prognozowanych oznacza korzystne odchylenie, podczas gdy przekroczenie kwartalnego budżetu wydatków oznacza odchylenie niekorzystne.
Dlaczego raporty odchyleń są ważne?
Jak zapewne doskonale wiesz, raporty odchyleń mogą dostarczać kluczowych informacji na temat wyników finansowych firmy, pomagając poprawić efektywność operacyjną, zarządzanie kosztami i alokację zasobów, aby osiągnąć lepszą kondycję finansową.
Ale czy wiesz, jak dużą mają wartość? Oto najważniejsze powody, dla których większość dyrektorów finansowych uznaje raporty odchyleń za fundamentalny element działalności:
1. Identyfikowanie rozbieżności
Porównywanie rzeczywistych wyników z prognozami jest standardową praktyką, ale często pomija się to, w jaki sposób raporty odchyleń pomagają wyjaśnić, dlaczego wartości odbiegają od założeń. Nie tylko sygnalizują przekroczenia lub niedobory — ujawniają również podstawowe wzorce, które mogą nie być widoczne w standardowym rachunku zysków i strat.
2. Poprawa wyników finansowych
Niekorzystne odchylenia często sygnalizują słabsze wyniki w kluczowych obszarach, ale na pierwszy rzut oka możesz nie dostrzec, że ujawniają one również szersze wzorce pokazujące, jak Twoje założenia sprawdzają się w konfrontacji z rzeczywistością. Wczesne wykrycie tych rozbieżności nie tylko pozwala skorygować kurs, ale także zapewnia mechanizm informacji zwrotnej, który pomaga udoskonalić modelowanie finansowe i przetestować odporność strategii.
3. Usprawnianie przyszłego planowania i prognozowania
Dzięki regularnemu raportowaniu odchyleń zyskujesz więcej niż tylko obraz tego, co poszło źle lub dobrze: uzyskujesz wyraźniejszy wgląd w to, co wydarzy się dalej. Z czasem pojawiają się wzorce, których możesz nie dostrzec od razu w podsumowaniach na koniec miesiąca.
W tym tempie odchylenia stają się danymi wejściowymi do dokładniejszego prognozowania, co pozwala testować założenia w warunkach skrajnych i dostosowywać strategiczne dźwignie w różnych działach.
Have an account? Log In
4. Ułatwianie podejmowania lepszych decyzji
Raporty odchyleń robią więcej niż tylko śledzą wyniki finansowe: usprawniają podejmowanie decyzji. Oprócz wskazywania rozbieżności pokazują, gdzie założenia zawodzą, gdzie zasoby nie są wykorzystywane efektywnie oraz gdzie konieczne mogą być zmiany strategiczne.
Wszystko, co zawierają raporty odchyleń
Znasz już podstawowe elementy raportu odchyleń, ale sposób ich uporządkowania i przedstawienia może decydować o tym, czy raport będzie rutynową aktualizacją, czy narzędziem wspierającym podejmowanie decyzji. Zanim przejdziemy do tworzenia skutecznego raportu odchyleń, warto przypomnieć sobie podstawy, takie jak jego typowa zawartość:
- Wartości budżetowe i rzeczywiste wyniki: Wartości budżetowe to prognozy dla określonego okresu, takie jak przewidywane wydatki lub przychody. Stanowią punkt odniesienia, względem którego mierzy się rzeczywiste wyniki.
- Obliczenia odchyleń: Jest to różnica między wartościami budżetowymi a rzeczywistymi wynikami, która stanowi podstawę dalszej analizy.
- Wyjaśnienia i analiza odchyleń: Wyjaśnienia odchyleń wskazują przyczyny rozbieżności i klasyfikują je jako korzystne lub niekorzystne, podkreślając obszary i możliwe przyczyny gorszych wyników.
- Wnioski umożliwiające podjęcie działań: Na podstawie analizy raport odchyleń powinien zawierać środki naprawcze służące rozwiązaniu rozbieżności oraz strategie pozwalające utrzymać korzystne wyniki.
Rodzaje odchyleń uwzględnianych w raportach
W większości raportów obliczane odchylenie wiąże się ze znanymi czynnikami: kosztami, przychodami lub terminami. Kategorie te nie są dla Ciebie nowe, ale prawdziwa wartość tkwi w tym, co zmienia się w ich obrębie.
Choć prawdopodobnie znasz typowe przyczyny, przyjrzyjmy się podstawowym rodzajom odchyleń i sprawdźmy, co każde z nich może naprawdę sygnalizować:
- Odchylenie kosztów: Odzwierciedla różnicę między planowanymi a rzeczywiście poniesionymi wydatkami. Załóżmy, że odpowiadasz za finanse firmy produkcyjnej i na surowce w lipcu 2025 r. zaplanowano $75,000. Jednak z powodu zmian cen u dostawców koszt wzrasta do $85,000. Ta nadwyżka w wysokości $10,000 to coś więcej niż tylko niekorzystne odchylenie — sygnalizuje potrzebę ponownego przeanalizowania umów z dostawcami lub zweryfikowania założeń dotyczących kosztów materiałów.
- Odchylenie przychodów: W tym przypadku koncentrujemy się na różnicy między prognozowanymi a rzeczywistymi przychodami. Wyobraź sobie, że Twój zespół prognozuje $7 million przychodów w III kwartale na podstawie wyników z II kwartału. Ostatecznie jednak uzyskujesz $7.4 million dzięki sezonowemu wzrostowi popytu konsumentów. Ten wzrost o $400,000 jest korzystnym odchyleniem i może sygnalizować zmianę zachowań nabywców lub strategię kanałową, która osiąga lepsze wyniki, niż oczekiwano.
- Odchylenie harmonogramu: Pokazuje, jak przebiega realizacja terminów — czy wszystko odbywa się zgodnie z harmonogramem, wyprzedza go, czy też występują opóźnienia. Załóżmy, że nadzorujesz projekt budowlany, którego zakończenie zaplanowano na 30 czerwca 2025 r., a wszystkie prace kończą się na czas. Oznacza to zerowe odchylenie harmonogramu. Gdyby jednak projekt opóźnił się choćby o tydzień, trzeba byłoby uwzględnić potencjalne dalsze konsekwencje dla planowania zasobów i cykli fakturowania.
Tworzenie raportu odchyleń
Dobrze, teraz zastosujmy wszystko w praktyce. Niezależnie od tego, czy usprawniasz proces wykorzystywany od lat, czy zaczynasz od podstaw, ten przewodnik krok po kroku pomoże Ci stworzyć raport odchyleń, który będzie czymś więcej niż tylko formalnością.
1. Zbierz i uporządkuj dane
Zanim przeprowadzisz jakąkolwiek analizę, musisz jasno określić, które wskaźniki mają znaczenie. Zacznij od zidentyfikowania kluczowych kategorii, które wpływają na wyniki Twojej firmy — mogą to być działy, centra kosztów lub strumienie przychodów.
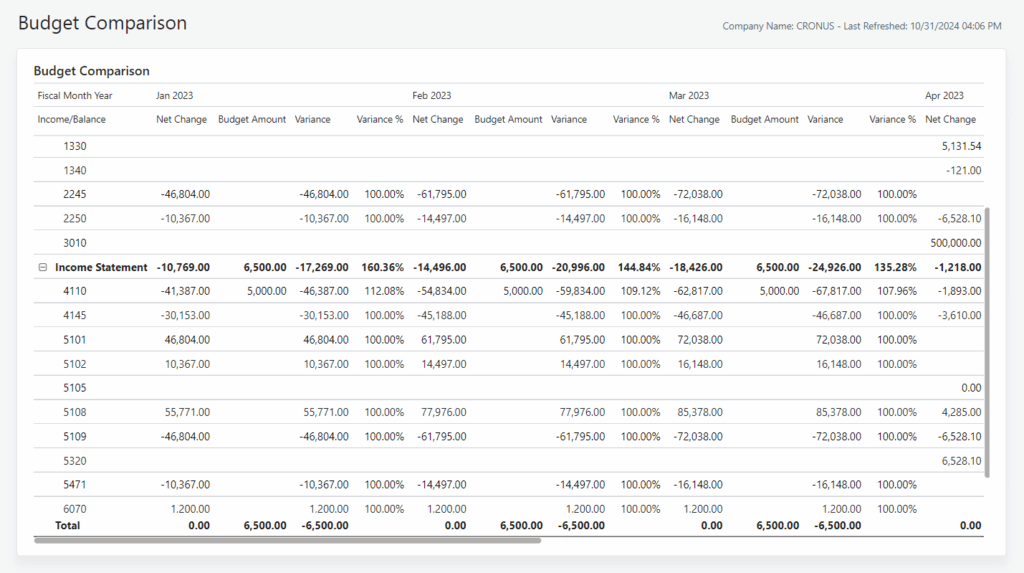
Najlepiej sprawdzi się tutaj prosta, dobrze uporządkowana tabela danych. Pozwala ona zestawić przewidywane wartości z rzeczywistymi, obok siebie. Jedna kolumna powinna zawierać wartości budżetowane w danym okresie sprawozdawczym, a druga — wartości rzeczywiste.
Jako przykład może posłużyć ten układ analizy odchyleń budżetowych, utworzony przez Business Central firmy Microsoft w usłudze Power BI dla fikcyjnej firmy CRONUS:
Author's Tip
Ten krok może wydawać się podstawowy, ale to właśnie od niego zaczyna się przejrzystość — i często właśnie tutaj pojawiają się największe luki w raportowaniu, jeśli zostanie wykonany pospiesznie. Zawsze dokładnie sprawdzaj poprawność i przydatność swoich danych, zanim zatwierdzisz wprowadzone informacje.”
2. Wybierz metodę analizy odchyleń
A teraz najciekawsza część. W analizie możesz zastosować dwie metody obliczania odchyleń: procentową lub opartą na wartości bezwzględnej.
Wzór procentowy wygląda mniej więcej tak:
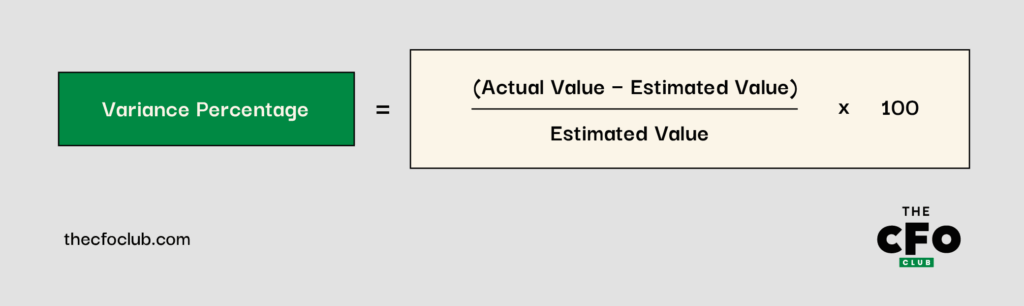
Załóżmy, że firma produkcyjna przeanalizowała raport budżetowy za III kwartał i zauważyła, że szacowana kwota 900 000 $ wyniosła ostatecznie 600 000 $. Korzystając ze wzoru procentowego, można ustalić, że wynik był o 33,3% niższy niż początkowo prognozowano:
($600,000 - $900,000) x 100 = -$30,000,000 ÷ $900,000 = -33.3%
Inną metodą obliczania odchylenia jest wartość pieniężna. Wygląda to tak:
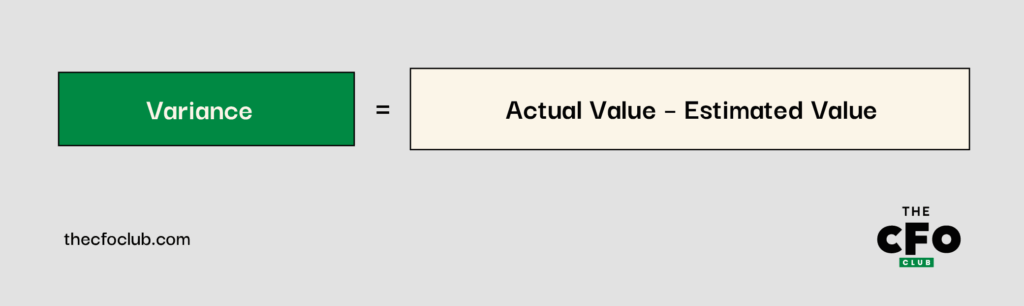
Metoda oparta na wartości pieniężnej pozwala ustalić, ile faktycznie wynosi te 33,3%:
($600,000 - $900,000) = -$300,000
3. Uporządkuj raport i porównaj wyniki
Teraz, gdy masz już dane rzeczywiste i prognozy, nadszedł czas, aby je zestawić i obliczyć odchylenia.
Oznacz każde odchylenie jako korzystne lub niekorzystne — nie tylko po to, by odhaczyć kolejne zadanie, ale przede wszystkim po to, aby jasno wskazać, gdzie wyniki przekraczają oczekiwania, a gdzie są niższe od założeń. Nie chodzi tu wyłącznie o ćwiczenie matematyczne; chodzi o zwrócenie uwagi na obszary, które wymagają dokładniejszego zbadania, a ostatecznie także strategicznej reakcji.
Tak może wyglądać raport analizy odchyleń budżetowych dla firmy produkcyjnej, obejmujący przychody i koszty za I kwartał 2025 roku:
| Wskaźnik | Wartość szacowana ($M) | Wartość rzeczywista ($M) | Odchylenie ($) | Odchylenie (%) | Rodzaj odchylenia |
| Przychody | 700 | 750 | 50 | 7.1% | Dodatnie |
| Koszty pracy | 315 | 350 | 35 | 11.1% | Ujemne |
| Koszty materiałów | 20 | 20 | 0 | 0% | Dodatnie |
Co wynika z tego przykładu?: Gdy przedstawisz liczby w przejrzysty sposób, obraz sytuacji staje się jasny. W tym przypadku firma produkcyjna przekroczyła prognozę przychodów za I kwartał o 7,1% — to solidna pozytywna niespodzianka w zakresie przychodów.
Ten korzystny wynik miał jednak swoją cenę: koszty pracy przekroczyły budżet o 11,1%, co może wskazywać na nadgodziny, nieefektywności kadrowe lub nieoczekiwany popyt.
Pozytywną informacją jest natomiast to, że wydatki na materiały produkcyjne były dokładnie zgodne z planem, co przełożyło się na zerowe odchylenie. To zawsze dobry znak, świadczący o zgodności działań zakupowych i planowania.
4. Wyjaśnij odchylenie
Po zidentyfikowaniu odchylenia prawdziwa wartość wynika z wyjaśnienia, dlaczego do niego doszło i co dalej. Jako dyrektor finansowy nie chodzi tu tylko o przejrzystość — chodzi o pokazanie, że rozumiesz czynniki, które je wywołały, i masz plan działania.
Prognozy odzwierciedlają pogląd organizacji na przyszłość. To, jak bardzo okażą się zbieżne z rzeczywistością, jest miarą skuteczności i dokładności jej analiz.
Załóżmy, że zespół finansowy w firmie produkcyjnej wykazuje ujemne odchylenie kosztów pracy. Zamiast poprzestać na samej liczbie, analizujesz sytuację i odkrywasz wzrost liczby nadgodzin, nieoczekiwaną rotację pracowników oraz rosnącą presję płacową. Takie wyjaśnienie przedstawia odchylenie jako część szerszego wyzwania dotyczącego siły roboczej, mającego strategiczne konsekwencje.
Jasne i przekonujące wyjaśnienia, takie jak to, nie tylko uspokajają interesariuszy. Pomagają także podejmować lepsze decyzje w przyszłości.
Przykłady raportów odchyleń z życia wzięte
Jeśli większość dyrektorów finansowych zgadza się co do jednej rzeczy, to jest nią to, że dobry przykład mówi więcej niż tuzin teoretycznych modeli. Przyjrzyjmy się więc, jak strategiczne raportowanie odchyleń wygląda w praktyce:
Uniwersytet Indiany
Biuro kontrolera Uniwersytetu Indiany opublikowało szablon analizy odchyleń, ustanawiając standard sprawozdawczości finansowej dla wszystkich swoich jednostek.
W roku akademickim 2023 raport określa łączne zrealizowane przychody na poziomie $14.04M zamiast zaplanowanych w budżecie $17.2M, co oznacza ujemne odchylenie wynoszące 18.42%.
Przy bliższym przyjrzeniu się konkretnej pozycji, takiej jak opłaty studenckie za zajęcia w semestrze wiosennym (INSS), okazuje się, że prognozowano $6.2M przychodów, ale rzeczywiste przychody wyniosły $0, co oznacza różnicę procentową na poziomie 100%.
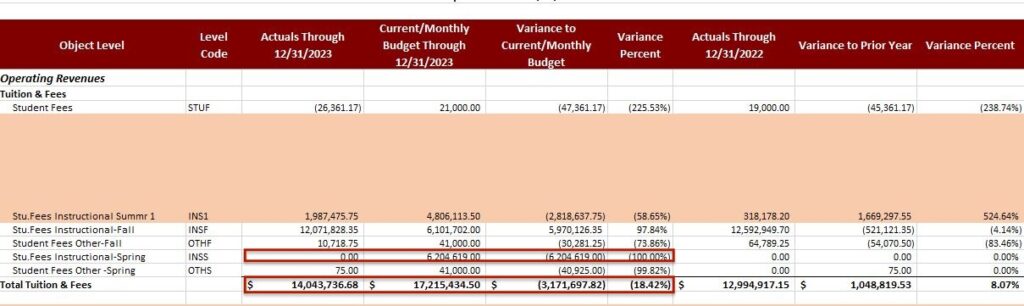
Choć szablon ten został opracowany w kontekście akademickim, można go zastosować w każdej branży — wystarczy dostosować dane i określić okres sprawozdawczy.
Dobre a słabe raporty odchyleń
Odchylenia mogą być dodatnie lub ujemne, w zależności od tego, jak wpływają na kondycję finansową firmy. Oto jak określić, do której kategorii należy dane odchylenie:
Dodatnie odchylenie
Dodatnie odchylenie to różnica, która występuje, gdy rzeczywiste wartości są lepsze od oczekiwanych. Pomyśl o sytuacji, gdy koszty operacyjne spadły poniżej proponowanego budżetu lub miesięczne przychody przekroczyły początkowe prognozy. Takie odchylenia wskazują na skuteczną kontrolę kosztów, poprawę sprzedaży i wyższe marże zysku.
Ujemne odchylenie
Ta rozbieżność pojawia się, gdy kluczowe wskaźniki nie osiągają oczekiwanych wartości, na przykład gdy przychody są niższe lub koszty wyższe od przewidywanych. Ujemne odchylenia oznaczają pogorszenie sytuacji lub deficyt w kluczowych obszarach. Jeśli pozostaną bez kontroli, mogą doprowadzić do paraliżującego zadłużenia i niedoboru środków pieniężnych.
Niekorzystne odchylenia zazwyczaj pojawiają się jako wartości ujemne (np. -20,760.00 lub -5%), ale nie zawsze dotyczy to odchylenia kosztowego lub cenowego. Gdy rzeczywisty koszt jest wyższy od kosztu budżetowego, jest to odzwierciedlone jako wartość dodatnia, co niekoniecznie przekłada się na dobre wyniki biznesowe.
More Articles
Wskazówki dotyczące poprawy odchylenia budżetowego
Nawet doświadczeni liderzy finansowi napotykają trudności. Być może zmieniły się warunki rynkowe, któryś z działów obrał niewłaściwy kierunek albo założenia się nie sprawdziły. Jeśli odchylenia nie są takie, jakich oczekujesz, oto kilka praktycznych sposobów na usprawnienie procesu i powrót na właściwy tor:
- Analizuj dane dotyczące bieżących wyników: Wiedząc już, jak ważne jest raportowanie odchyleń w planowaniu finansowym, dokładnie przeanalizuj ten raport. Na podstawie wartości ujemnych i dodatnich zidentyfikuj wskaźniki osiągające słabsze wyniki i opracowuj rozwiązania krok po kroku.
- Wykorzystuj dane bieżące i historyczne do tworzenia prognoz: Wnioski z wcześniejszych raportów dotyczących odchyleń pozwalają w przyszłości tworzyć realistyczne budżety. To jednak nie wszystko. Przyszłe budżety powinny również uwzględniać zmieniające się warunki rynkowe, zapewniając dokładniejsze prognozy i bardziej korzystne odchylenia.
- Przeanalizuj wszystkie scenariusze warunkowe: Twój model prognozowania powinien uwzględniać wszystkie możliwe wyniki (w tym te wynikające z czynników wewnętrznych i zewnętrznych) oraz odpowiednio dostosowywać kolejne budżety. Takie proaktywne podejście wzmacnia odporność firmy na wstrząsy, takie jak wzrost kosztów lub wahania popytu, bez konieczności powodowania ujemnego odchylenia budżetowego.
- Zadawaj właściwe pytania: Pomoże Ci to odkryć informacje potrzebne do optymalizacji odchylenia budżetowego. Do typowych pytań należą: Co dzieje się w budżecie? Gdzie występuje odchylenie? Czy dostępne dane są dokładne? Czy muszę uwzględnić zmiany warunków rynkowych?
Kiedy raportowanie odchyleń jest konieczne?
Raporty dotyczące odchyleń są zawsze przydatne, ale w kluczowych momentach stają się niezbędne. Gdy stawka jest wysoka lub sytuacja ulega zmianie, przygotowany we właściwym czasie raport zapewnia jasność i pewność potrzebne do szybkiego i trafnego działania.
Oto niektóre sytuacje, w których raportowanie odchyleń naprawdę odgrywa istotną rolę:
- Kwartalnie. Analiza odchyleń ma znaczenie w przypadku kwartalnego raportu wyników, ponieważ pokazuje interesariuszom, jak wyniki firmy wypadają na tle ich oczekiwań. W rezultacie stwarza to przestrzeń do dialogu i współpracy strategicznej.
- Przez cały cykl życia projektu. Kierownicy projektów korzystają z raportów dotyczących odchyleń, aby śledzić koszty projektu, monitorować przekroczenia budżetu i zapewniać właściwe zarządzanie zasobami. Raport pomaga również udoskonalać prognozowanie budżetu dla podobnych projektów w przyszłości.
- Podczas przeglądów budżetu. Większość firm okresowo analizuje budżety, aby zapewnić efektywną alokację zasobów. Przeglądy te zazwyczaj opierają się na wcześniejszych odchyleniach budżetowych dotyczących całej firmy lub poszczególnych działów.
Ogólnie rzecz biorąc, skala działalności i zasoby firmy decydują o terminie i częstotliwości sporządzania raportów dotyczących odchyleń.
Przyjazne przypomnienie
Małe i średnie przedsiębiorstwa mają zwykle mniej działów i zasobów. Zmniejsza to potrzebę częstego przeglądania budżetu. Tymczasem większe korporacje są bardziej złożone i mogą wymagać stałego monitorowania budżetu oraz odchyleń.
Łatwe raportowanie odchyleń dzięki oprogramowaniu
Analiza odchyleń może być czasochłonna, zwłaszcza jeśli musisz raportować kilka wskaźników w dłuższym okresie. Dodaj do tego ryzyko popełnienia błędu przez człowieka oraz konieczność samodzielnego wykonania całej pracy, a szybko znajdziesz się na skraju przeciążenia.
Uniknij wszystkich tych wyzwań, polegając na oprogramowaniu do analiz i raportowania finansowego, tak jak robi to wielu dyrektorów finansowych. Oto nasze najlepsze rekomendacje, aby zrobić to samo.
Zapisz się, aby poszerzać swoją wiedzę finansową
Chcesz być zawsze o krok przed innymi? Dołącz do The CFO Club, aby uzyskać dostęp do fachowych porad i praktycznych wskazówek od czołowych liderów finansowych z całego świata.