

Formuła kapitału własnego zwykłego mierzy, jaka część Twojej firmy należy do akcjonariuszy po odjęciu zobowiązań. Wskaźnik ten jest niezbędny do dokładnego przedstawiania wartości własności — zwłaszcza podczas strategicznych dyskusji na temat struktury kapitałowej, relacji z inwestorami i raportowania dla zarządu.
Ten przewodnik pokaże Ci, jak precyzyjnie obliczyć kapitał własny zwykły i wykorzystywać go w rzeczywistych scenariuszach związanych z zarządzaniem finansami. Dzięki temu podczas uzgadniania działań z interesariuszami, przygotowywania się do audytu lub odpowiadania na pytania inwestorów będziesz w stanie jasno przedstawić wartość, którą posiadają, oraz wyjaśnić, dlaczego ma ona znaczenie.
Czym jest kapitał własny zwykły?
Kapitał własny zwykły to część firmy należąca do jej zwykłych akcjonariuszy. Jest to kwota pozostała po spłaceniu wszystkich długów i zaspokojeniu praw akcjonariuszy uprzywilejowanych.
Kapitał własny zwykły to coś więcej niż pozycja w bilansie — jest sygnałem. Inwestorzy postrzegają go jako odzwierciedlenie fundamentalnej wartości i odporności finansowej Twojej firmy.
Sam kapitał własny nie przedstawia pełnego obrazu, ale w połączeniu ze wskaźnikami takimi jak ROE, EPS i wskaźnik zadłużenia do kapitału własnego tworzy wyrazisty obraz sytuacji. Wspólnie te wartości kształtują sposób, w jaki inwestorzy postrzegają ryzyko, zwrot i długoterminową stabilność, ostatecznie wpływając na wycenę oraz zaufanie do Twojego przywództwa.
Kapitał własny zwykły a kapitał własny ogółem
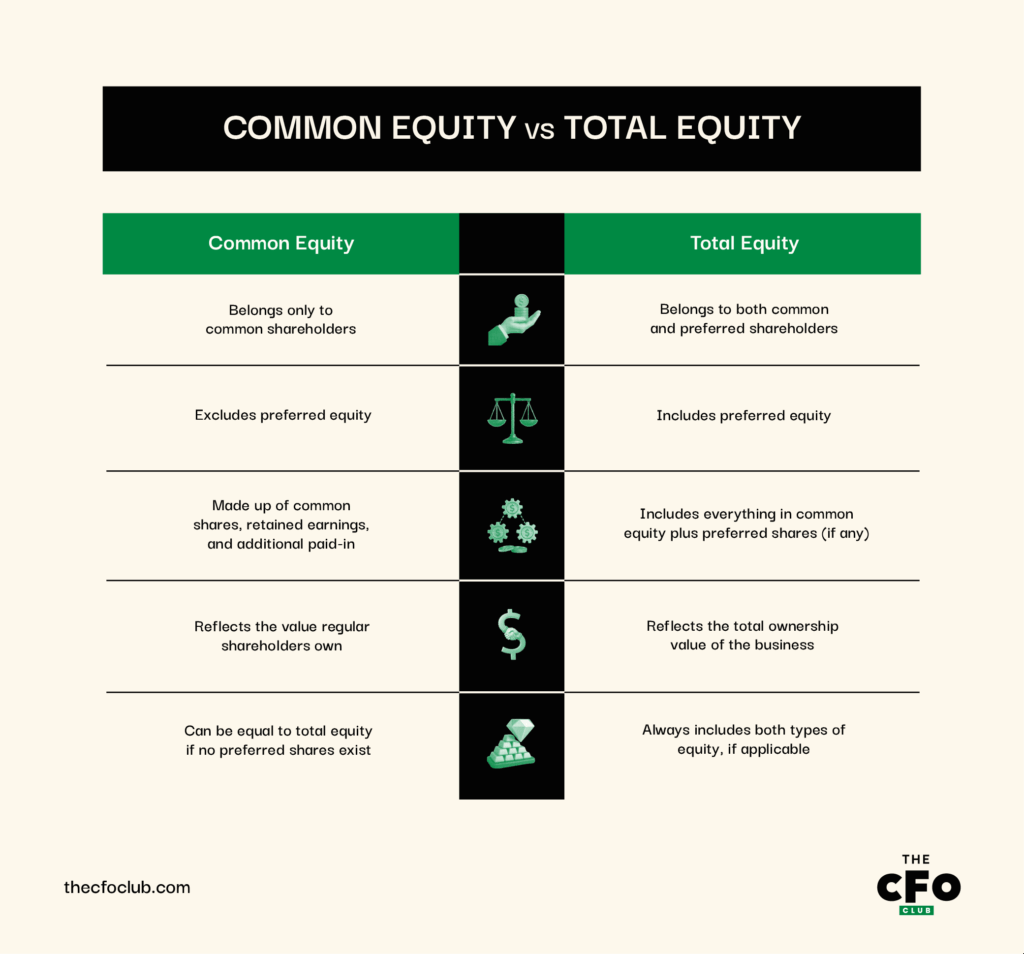
Kapitał własny zwykły to część kapitału własnego ogółem należąca do akcjonariuszy zwykłych. Nie obejmuje kapitału uprzywilejowanego, który należy do osób posiadających uprzywilejowaną klasę akcji ze szczególnymi prawami.
Kapitał własny ogółem to cała wartość, którą firma jest winna zarówno swoim właścicielom akcji uprzywilejowanych, jak i zwykłych.
Rozróżnienie to oznacza, że kapitał własny zwykły stanowi część kapitału własnego ogółem. Jeśli jednak firma nie ma akcjonariuszy uprzywilejowanych, jej kapitał własny zwykły i kapitał własny ogółem będą takie same. Oto wizualne przedstawienie najważniejszych różnic między nimi:
Formuła kapitału własnego zwykłego
Aby uzyskać jasny obraz tego, co faktycznie posiadają Twoi akcjonariusze zwykli, musisz zsumować akcje zwykłe, dodatkowy kapitał wpłacony oraz zyski zatrzymane. Wygląda to następująco:
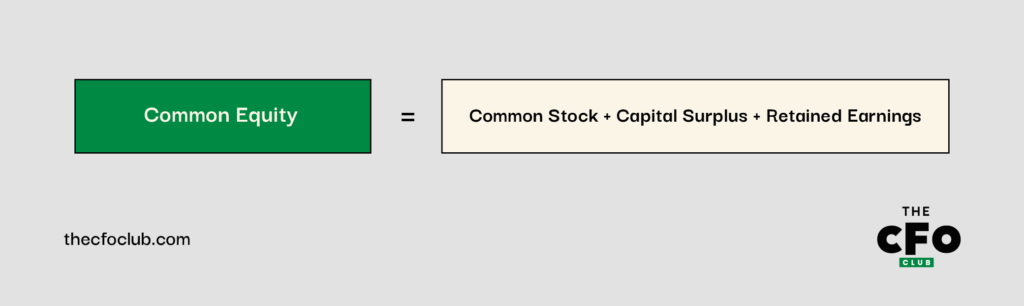
Kiedy mówimy o kapitale własnym zwykłym, zazwyczaj mamy na myśli trzy główne składniki: akcje zwykłe, nadwyżkę kapitałową i zyski zatrzymane.
- Akcje zwykłe, czyli akcje posiadane przez zwykłych właścicieli, są podstawowymi udziałami. Wiążą się z prawami głosu i mogą przynosić dywidendy. Na przykład jeśli firma ma 1 milion akcji o wartości nominalnej $1, kapitał akcyjny zwykły wynosi $1 milion.
- Nadwyżka kapitałowa to wszelkie dodatkowe środki, które inwestorzy płacą za akcje ponad ich wartość nominalną. Jest również znana jako dodatkowy kapitał wpłacony. Jeśli wartość bazowa akcji wynosi $1, ale ktoś zapłacił $5, dodatkowe $4 zalicza się do tej pozycji.
- Zyski zatrzymane odnoszą się do dochodu netto, który firma decyduje się co roku reinwestować zamiast wypłacać go akcjonariuszom. Jeśli firma osiąga $500,000 zysku i zatrzymuje $200,000 w przedsiębiorstwie, ta druga kwota stanowi jej zyski zatrzymane.
Have an account? Log In
Jak korzystać z formuły kapitału własnego zwykłego
1. Ustal wartość akcji zwykłych
Wartość akcji zwykłych znajdziesz w bilansie, w sekcji Kapitał własny akcjonariuszy. Jest to po prostu łączna liczba akcji sprzedanych inwestorom pomnożona przez cenę jednostkową:
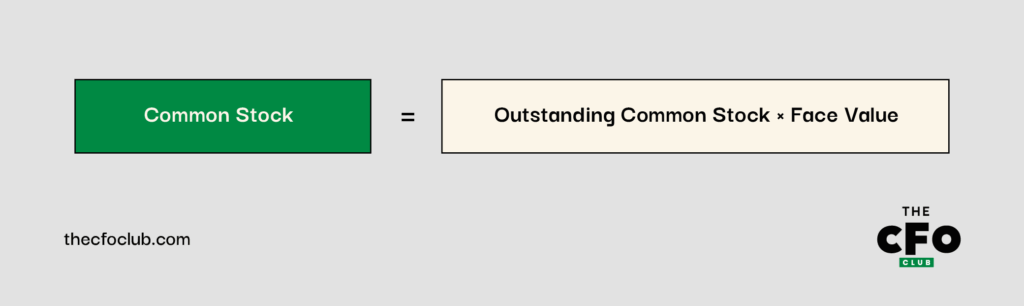
Wzór na akcje zwykłe to nie tylko ćwiczenie matematyczne — stanowi on obraz tego, ile pozyskano od posiadaczy kapitału własnego, co bezpośrednio wpływa na elastyczność w zakresie reinwestowania środków, strukturyzowania kapitału, a nawet skupu akcji.
- Akcje zwykłe znajdujące się w obrocie to liczba zwykłych akcji, które obecnie posiadają inwestorzy. Są to akcje, które zostały wyemitowane i nadal pozostają aktywne na rynku.
- Wartość nominalna, czyli wartość parytetowa, to pierwotna wartość każdej akcji w momencie jej pierwszej emisji przez spółkę. Zwykle jest to niewielka, stała kwota, taka jak 1 USD lub 0,01 USD za akcję.
Załóżmy, że odpowiadasz za finanse w startupie zajmującym się tworzeniem oprogramowania, o nazwie Moontech, który ma 2 miliony akcji zwykłych znajdujących się w obrocie. Jeśli wartość nominalna każdej akcji wynosi 1 USD, kwota akcji zwykłych w bilansie wyniosłaby 2 miliony USD:
2,000,000 × $1 = $2,000,000
2. Ustal nadwyżkę kapitałową
Następnie musisz ustalić nadwyżkę kapitałową. Podobnie jak akcje zwykłe, znajdziesz ją w sekcji kapitału własnego akcjonariuszy w bilansie.
Pamiętasz Moontech? Wiemy już, że spółka sprzedała 2 miliony akcji po wartości nominalnej 1 USD. Jeśli jednak inwestorzy zapłacili 6 USD za akcję, oznacza to, że każda akcja przyniosła dodatkowe 5 USD powyżej wartości nominalnej.
Aby ustalić całkowitą nadwyżkę kapitałową Moontech, należy pomnożyć dodatkową kwotę zapłaconą za każdą akcję przez całkowitą liczbę akcji kupionych powyżej wartości nominalnej:
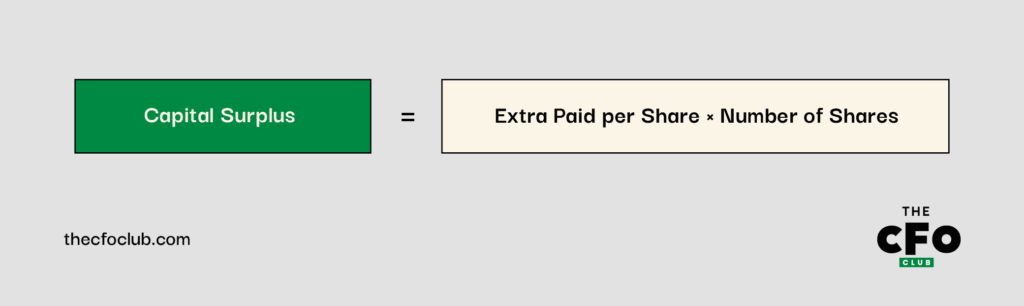
W tym przypadku nadwyżka kapitałowa Moontech wyniosłaby 10 milionów USD:
$5 × 2,000,000 = $10,000,000
3. Sprawdź zyski zatrzymane
Zyski zatrzymane są zwykle wyszczególnione pod tą nazwą lub zgrupowane pod nagłówkiem takim jak „zyski zatrzymane" w sekcji kapitału własnego akcjonariuszy.
Na przykład jeśli zyski zatrzymane Moontech wynoszą 3 miliony USD, nie jest to tylko pozycja księgowa — to sygnał strategiczny. Te 3 miliony USD reprezentują kapitał, który spółka świadomie reinwestowała, zamiast go wypłacać.
Innymi słowy, są to środki dostępne na rozwój, M&A lub R&D, a także odzwierciedlenie długoterminowego zaufania zarządu.
4. Wykonaj obliczenia
Gdy masz już wszystkie elementy (akcje zwykłe, nadwyżkę kapitałową i zyski zatrzymane), podstaw je do wzoru na kapitał własny zwykły, aby go obliczyć. Zgodnie z powyższym wzorem kapitał własny zwykły Moontech wyniósłby 15 milionów USD:
$2,000,000 + $10,000,000 + $3,000,000 = $15,000,000
To prosta wartość, ale stanowi podstawę kluczowych decyzji: określa, jak duże zadłużenie możesz zaciągnąć, jak inwestorzy oceniają Twoją wypłacalność oraz czy struktura spółki sprzyja działaniom takim jak skup akcji, ekspansja, a nawet przejęcie.
Kiedy stosować wzór na kapitał własny zwykły
Wzoru na kapitał własny zwykły nie trzeba stosować codziennie ani co miesiąc, ale jest on ważny w określonych okresach, takich jak:
- Podczas przygotowywania raportów finansowych, zwłaszcza na potrzeby raportowania zarządowi lub inwestorom
- Podczas oceny wartości lub wartości netto spółki
- Podczas porównywania firmy z innymi przedsiębiorstwami w branży
- Podczas przeprowadzania analizy wskaźnikowej, na przykład analizy zwrotu z kapitału własnego (ROE)
- Podczas pozyskiwania pieniędzy od inwestorów, którzy chcą wiedzieć, jaki udział w spółce będą posiadać

Author's Tip
Nadal możesz użyć standardowego wzoru na kapitał własny dla spółki prywatnej — wystarczy, że sięgniesz do wewnętrznych dokumentów, takich jak tabela kapitalizacji lub sprawozdania finansowe. Ponieważ nie ma ceny rynkowej, możesz oprzeć się na wartości księgowej lub formalnej wycenie, aby oszacować kapitał własny przypadający na jedną akcję. Zwróć tylko uwagę na akcje uprzywilejowane lub instrumenty zamienne, które mogą rozwodnić wartość faktycznie przypadającą akcjonariuszom posiadającym akcje zwykłe.
Inne popularne wzory na kapitał własny
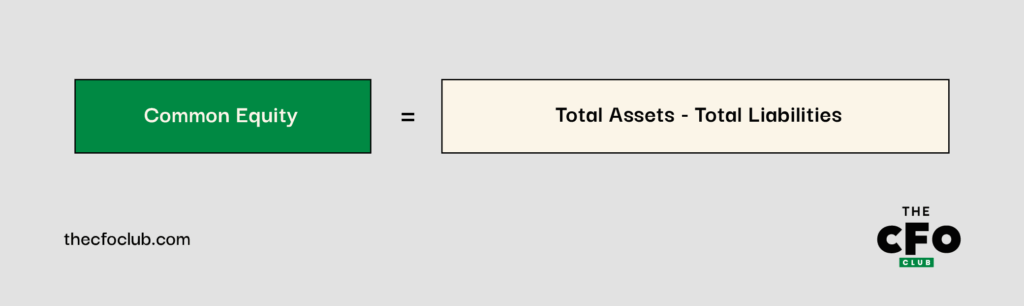
Oprócz powyższego wzoru istnieje drugi, prostszy sposób obliczania kapitału własnego. Najlepiej skorzystać z niego, gdy nie masz dostępu do szczegółowych informacji o akcjach lub zyskach, a Twoja spółka nie ma akcjonariuszy posiadających akcje uprzywilejowane:
Jeśli jednak Twoja spółka ma akcjonariuszy posiadających akcje uprzywilejowane i kapitał własny, użyj poniższego wariantu:
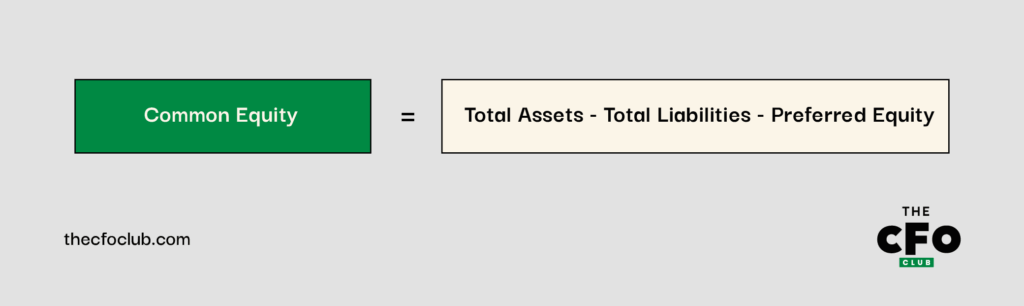
Potraktuj te wzory jako szybkie przybliżenia wartości kapitału własnego, gdy nie masz szczegółowego zestawienia lub go nie potrzebujesz. Nie zastąpią one pełnej analizy bilansu, ale są niezwykle przydatne, gdy chcesz uzyskać ogólny obraz wartości firmy po uwzględnieniu zobowiązań.
W praktyce świetnie sprawdzają się przy przyspieszaniu decyzji strategicznych: pomagają ocenić siłę finansową, elastyczność gotówkową i potencjał zwrotu bez spowalniania pracy.
Każda decyzja finansowa jest tak dobra, jak dane, na których się opiera. Nieaktualne dane finansowe to nie tylko niedogodność — to ciche, ale śmiertelne zagrożenie dla rentowności.
Błędy, których należy unikać przy korzystaniu ze wzoru na kapitał własny
W trakcie swojej kariery rozmawiałem z kilkoma dyrektorami finansowymi. W tych rozmowach zawsze powracał wspólny temat, gdy mówiliśmy o kapitale własnym: drobne, ale kosztowne założenia.
Doświadczeni liderzy ci nie odczytują błędnie samego wzoru; błędnie oceniają to, co ujawnia on — lub czego nie ujawnia — na temat rzeczywistej kondycji finansowej firmy. Oto powtarzające się problemy, na które wskazywali, oraz sposoby ich omijania podczas wykorzystywania kapitału własnego jako narzędzia strategicznego.
1. Używanie niewłaściwej liczby akcji
Podczas obliczania kapitału własnego zaskakująco często uwzględnia się łączną liczbę akcji zatwierdzonych do emisji, ale ta liczba nie należy do równania. Znaczenie ma faktyczna liczba akcji pozostających w obrocie, ponieważ odzwierciedla ona rzeczywistą własność udziałowców.
Użycie niewłaściwej wartości nie tylko zaburzy raporty wewnętrzne — może również zniekształcić postrzeganie wartości firmy przez rynek. Jeśli Twoje decyzje strategiczne obejmują wycenę, modelowanie zwrotu dla inwestorów lub ryzyko rozwodnienia, ten parametr zasługuje na ponowne sprawdzenie.
2. Pomijanie zaktualizowanych zysków zatrzymanych
Jak wiesz, zyski zatrzymane zmieniają się z czasem. Jeśli więc korzystasz ze starego bilansu, możesz opierać obliczenia kapitału własnego na nieaktualnych założeniach. To może niepostrzeżenie zniekształcić wycenę lub planowanie kapitałowe.
3. Pomijanie wartości nominalnej akcji zwykłych
Wartość nominalna jest zazwyczaj bardzo niska (na przykład 0,01 USD za akcję), więc łatwo zapomnieć o jej uwzględnieniu podczas obliczania wartości akcji zwykłych. Jednak niezależnie od tego, jak mała jest ta kwota, nadal stanowi kluczowy element wzoru. Nie pomijaj jej.
Korzyści z używania oprogramowania do zarządzania kapitałem własnym
Korzystanie z arkuszy kalkulacyjnych do obliczeń dotyczących kapitału własnego może się sprawdzić, ale często odbywa się to kosztem czasu i przejrzystości. Oprogramowanie księgowe usprawnia ten proces, łącząc się bezpośrednio ze sprawozdaniami finansowymi, ograniczając liczbę czynności wykonywanych ręcznie i ryzyko błędów.
Jeśli chodzi o obliczanie kapitału własnego, oprogramowanie może oferować kilka wyraźnych korzyści:
- Mniej błędów: Ponieważ dane przepływają bezpośrednio z bilansu i rachunków przepływów pieniężnych, istnieje mniej okazji do popełnienia błędów podczas ręcznego wprowadzania danych lub pominięcia liczb. Zwiększa to wiarygodność raportów — szczególnie gdy liczą się szybkość i precyzja.
- Aktualne dane: Wiele platform aktualizuje dane finansowe w czasie rzeczywistym, dzięki czemu wartości kapitału własnego odzwierciedlają najnowsze transakcje. Ogranicza to ryzyko podejmowania decyzji na podstawie nieaktualnych liczb.
- Uproszczone raportowanie: Większość narzędzi dla przedsiębiorstw generuje przejrzyste raporty gotowe do eksportu. Niezależnie od tego, czy aktualizujesz informacje dla interesariuszy, czy przygotowujesz się do audytu, skraca to czas poświęcany na zbieranie i formatowanie danych.
Oto kilka moich najlepszych propozycji, które pomogą Ci zacząć:
Dołącz, aby uzyskać więcej informacji na temat zarządzania finansami
Opanowanie wzoru na kapitał własny to tylko jeden z elementów budowania solidnych podstaw finansowych firmy.
Jeśli chcesz poznać więcej praktycznych wskazówek dotyczących usprawniania raportowania, podejmowania trafniejszych decyzji finansowych i komunikowania wartości zarządowi oraz inwestorom, dołącz do naszej społeczności.
Zapisz się tutaj do naszego newslettera, aby uzyskać dostęp do ekskluzywnych analiz, poradników i materiałów, które pomogą Ci być zawsze o krok do przodu.