

A fórmula do capital próprio ordinário mede quanto da sua empresa pertence aos acionistas depois de subtrair os passivos. Esta métrica é essencial para apresentar com precisão o valor da participação — especialmente em discussões estratégicas sobre a estrutura de capital, as relações com investidores e os relatórios para o conselho de administração.
Este guia irá mostrar-lhe como calcular o capital próprio ordinário com precisão e utilizá-lo em cenários reais de liderança financeira. Assim, ao alinhar-se com as partes interessadas, preparar uma auditoria ou responder a perguntas de investidores, poderá demonstrar claramente o valor que estes detêm e por que motivo é importante.
O que é o capital próprio ordinário?
O capital próprio ordinário é a parte da sua empresa que pertence aos seus acionistas ordinários. É tudo o que resta depois de pagar todas as dívidas e satisfazer os direitos dos acionistas preferenciais.
O capital próprio ordinário é mais do que uma rubrica; é um sinal. Os investidores veem-no como um reflexo do valor subjacente e da resiliência financeira da sua empresa.
O capital próprio, por si só, não conta toda a história, mas quando combinado com métricas como o ROE, o EPS e o rácio da dívida sobre o capital próprio, proporciona uma visão poderosa. Em conjunto, estes valores moldam a perceção que os investidores têm do risco, do retorno e da estabilidade a longo prazo, influenciando, em última análise, a avaliação e a confiança na sua liderança.
Capital próprio ordinário vs. capital próprio total
O capital próprio ordinário é a parte do capital próprio total que pertence aos acionistas ordinários. Exclui o capital próprio preferencial, que pertence aos titulares de uma classe de ações privilegiada com direitos especiais.
O capital próprio total é o valor total que uma empresa deve aos seus proprietários preferenciais e ordinários.
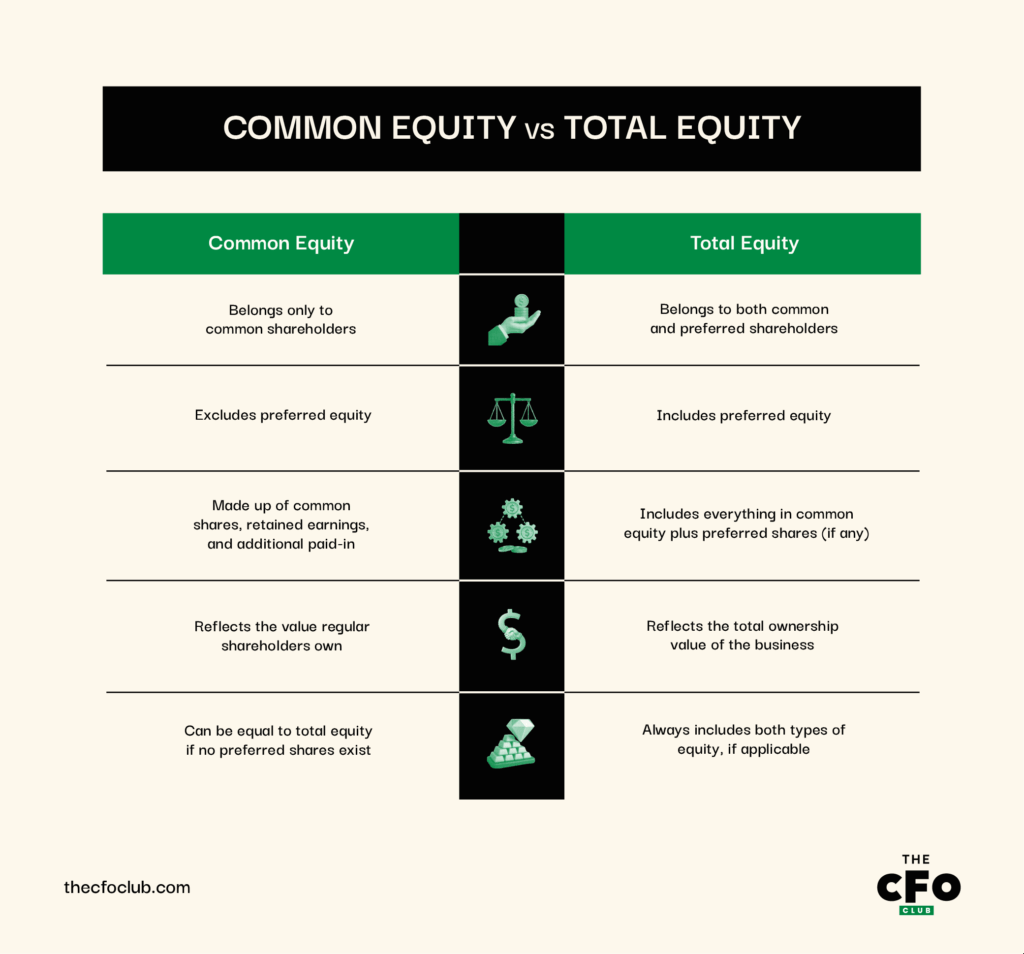
Esta distinção significa que o capital próprio ordinário é uma parte do capital próprio total. No entanto, se uma empresa não tiver acionistas preferenciais, o seu capital próprio ordinário e total será igual. Eis uma representação visual das principais diferenças entre ambos:
A fórmula do capital próprio ordinário
Para obter uma imagem clara do que os seus acionistas ordinários realmente detêm, precisa de somar as ações ordinárias, o capital realizado adicional e os resultados transitados. Eis como:
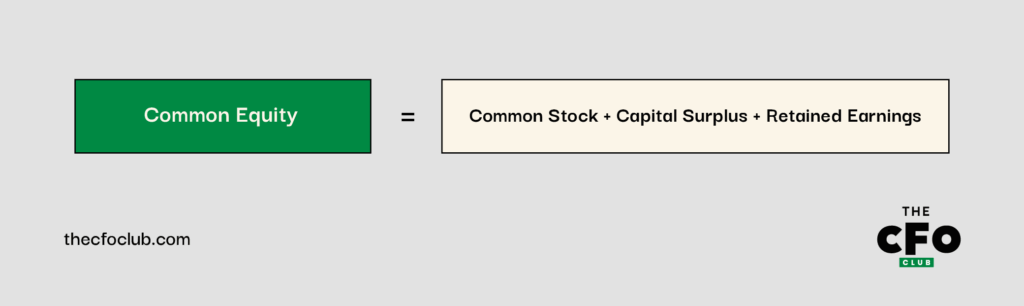
Quando falamos de capital próprio ordinário, estamos normalmente a lidar com três componentes principais: ações ordinárias, excedente de capital e resultados transitados.
- Ações ordinárias, ou ações comuns, são ações básicas detidas pelos proprietários regulares. Conferem direitos de voto e podem gerar dividendos. Por exemplo, se uma empresa tiver 1 milhão de ações com um valor nominal de $1, as ações ordinárias totalizam $1 milhão.
- O excedente de capital é qualquer montante adicional que os investidores paguem pelas ações acima do seu valor nominal. Também é conhecido como capital realizado adicional. Se o valor base de uma ação for $1, mas alguém pagar $5, os $4 adicionais são contabilizados aqui.
- Os resultados transitados referem-se ao rendimento líquido que uma empresa decide reinvestir anualmente em vez de o distribuir aos acionistas. Se uma empresa obtiver $500,000 de lucro e mantiver $200,000 no negócio, este último montante corresponde aos seus resultados transitados.
Have an account? Log In
Como utilizar a fórmula do capital próprio ordinário
1. Determine o montante das ações ordinárias
Encontrará o montante das ações ordinárias no balanço, na secção do capital próprio dos acionistas. Este é simplesmente o número total de ações vendidas aos investidores multiplicado pelo custo por unidade:
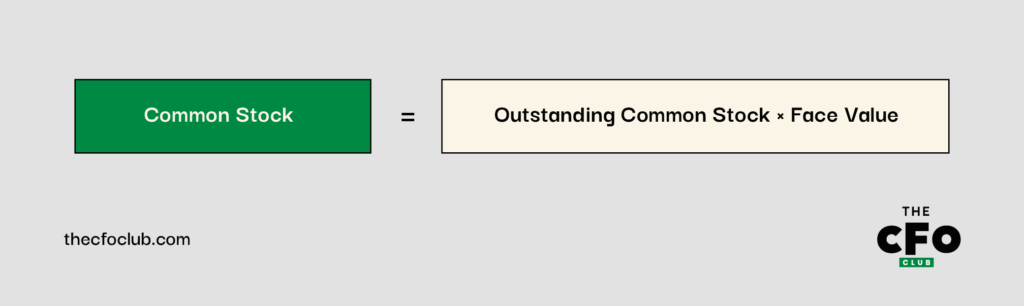
A fórmula das ações ordinárias não é apenas um exercício matemático — é uma fotografia do montante obtido junto dos detentores de capital próprio, o que influencia diretamente a flexibilidade que tem para o reinvestimento, a estruturação do capital ou até a recompra de ações.
- Ações ordinárias em circulação é o número de ações comuns que os investidores detêm atualmente. São ações que foram emitidas e que continuam ativas no mercado.
- Valor nominal, ou valor ao par, é o valor original de cada ação quando a sua empresa a emitiu pela primeira vez. Normalmente, é um montante fixo reduzido, como $1 ou $0.01 por ação.
Imagine que é responsável pela área financeira de uma startup de desenvolvimento de software chamada Moontech e que esta tem 2 milhões de ações ordinárias em circulação. Se cada ação tiver um valor nominal de $1, o montante das ações ordinárias no balanço seria de $2 milhões:
2,000,000 × $1 = $2,000,000
2. Determine o excedente de capital
Em seguida, precisa de confirmar o excedente de capital. Tal como as ações ordinárias, irá encontrá-lo na secção do capital próprio dos acionistas do balanço.
Lembra-se da Moontech? Já sabemos que a empresa vendeu 2 milhões de ações por um valor nominal de $1. Mas, se os investidores pagaram $6 por ação, isso significa que cada uma gerou mais $5 acima do valor nominal.
Para determinar o excedente de capital total da Moontech, multiplicaria o montante adicional pago por ação pelo número total de ações adquiridas acima do valor nominal:
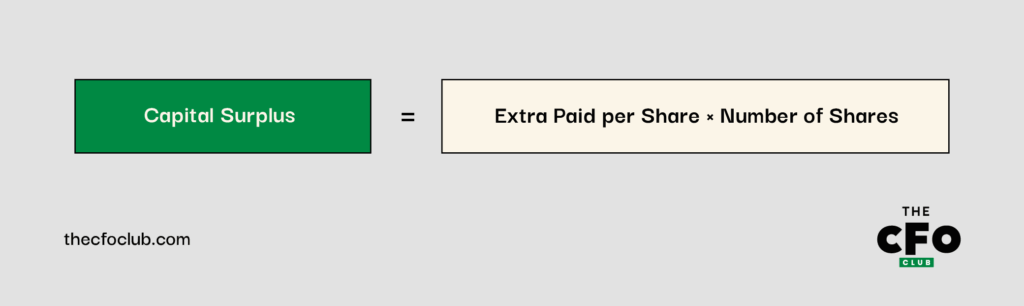
Neste caso, o excedente de capital da Moontech seria de $10 milhões:
$5 × 2,000,000 = $10,000,000
3. Analise os resultados transitados
Os seus resultados transitados são normalmente apresentados por nome ou agrupados sob um título como “lucros transitados” na secção do capital próprio dos acionistas.
Por exemplo, se os resultados transitados da Moontech apresentarem $3 milhões, isso não é apenas uma rubrica contabilística — é um sinal estratégico. Esses $3 milhões representam capital que a empresa reinvestiu deliberadamente em vez de distribuir.
Por outras palavras, é capital disponível para o crescimento, operações de M&A ou I&D, além de refletir a confiança da liderança no longo prazo.
4. Efetue o cálculo
Depois de ter todas as componentes (ações ordinárias, excedente de capital e resultados transitados), insira-as na fórmula do capital próprio comum para efetuar o cálculo. Com a fórmula acima, o capital próprio comum da Moontech seria de $15 milhões:
$2,000,000 + $10,000,000 + $3,000,000 = $15,000,000
É um valor simples, mas serve de base para decisões fundamentais: o nível de alavancagem que pode assumir, a forma como os investidores avaliam a sua solvabilidade e se está estruturalmente preparado para medidas como recompras de ações, expansão ou até uma aquisição.
Quando utilizar a fórmula do capital próprio comum
A fórmula do capital próprio comum não é uma fórmula que precise de utilizar todos os dias ou todos os meses, mas é importante em determinados momentos, como:
- Ao preparar relatórios financeiros, especialmente ao reportar ao conselho de administração ou aos investidores
- Ao analisar o valor ou o património líquido da sua empresa
- Ao comparar a sua empresa com outras do seu setor
- Ao efetuar uma análise de rácios, como a rendibilidade do capital próprio (ROE)
- Ao angariar financiamento junto de investidores que querem saber que percentagem da empresa passariam a deter

Author's Tip
Ainda pode utilizar a fórmula de capital próprio comum para uma empresa privada — só terá de consultar registos internos, como a tabela de capitalização ou as demonstrações financeiras. Como não existe um preço de mercado, poderá basear-se no valor contabilístico ou numa avaliação formal para estimar o capital próprio por ação. Tenha apenas atenção às ações preferenciais ou aos instrumentos convertíveis que possam diluir o valor efetivamente atribuível aos acionistas comuns.
Outras fórmulas comuns de capital próprio
Além da fórmula acima, existe um cálculo secundário e mais simples para o capital próprio comum. Idealmente, deverá utilizá-lo quando não tiver acesso a informações detalhadas sobre ações ou resultados e a sua empresa não tiver acionistas preferenciais:
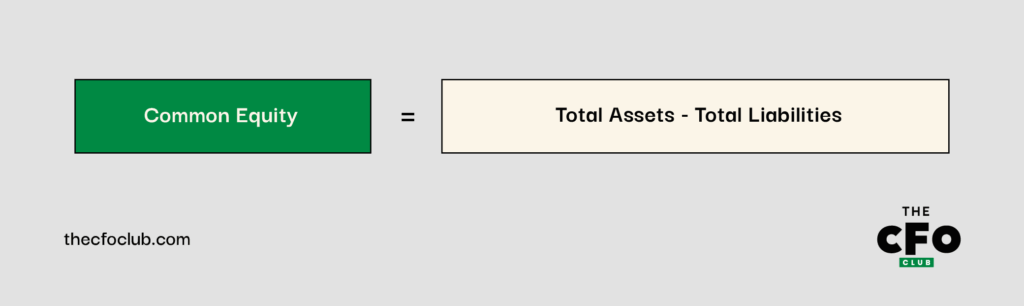
Se a sua empresa tiver acionistas e capital próprio preferenciais, utilize a variante abaixo:
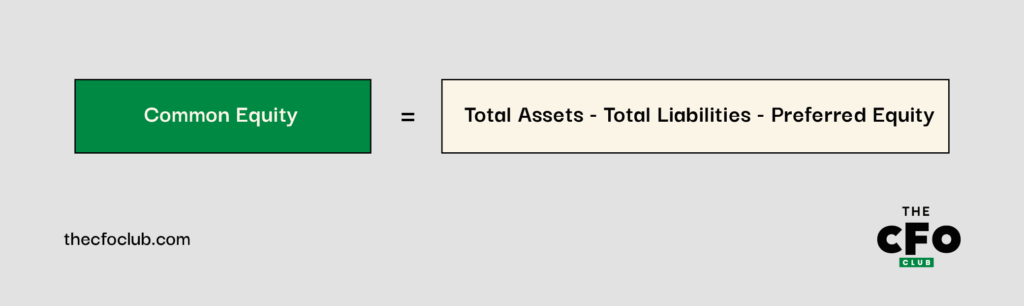
Pense nestas fórmulas como aproximações rápidas do capital próprio quando não tem, ou não precisa de, uma discriminação detalhada. Não substituem uma análise completa do balanço, mas são extremamente úteis quando pretende obter uma visão geral do valor da empresa após as responsabilidades.
Na prática, são excelentes para acelerar decisões estratégicas: ajudam a avaliar a solidez financeira, a flexibilidade de tesouraria e o potencial de retorno sem abrandar o seu fluxo de trabalho.
Cada decisão financeira é tão sólida quanto os dados em que se baseia. Dados financeiros desatualizados não são apenas um inconveniente — são uma ameaça silenciosa, mas extremamente perigosa, à rentabilidade.
Erros a evitar com a fórmula do capital próprio comum
Ao longo da minha carreira, falei com vários CFO. Ao longo dessas conversas, surge sempre um tema comum quando falamos de capital próprio comum: os pressupostos pequenos, mas dispendiosos.
Estes líderes experientes não estão a interpretar mal a própria fórmula; estão a avaliar incorretamente aquilo que ela revela (ou não revela) sobre a verdadeira situação financeira da empresa. Eis os erros recorrentes que apontaram e como evitá-los ao utilizar o capital próprio comum como ferramenta estratégica.
1. Utilizar o número errado de ações
É surpreendentemente comum utilizar o total de ações autorizadas ao calcular o capital próprio comum, mas esse número não deve entrar na equação. O que realmente importa são as ações em circulação, uma vez que refletem a propriedade efetiva das partes interessadas.
Utilizar o valor errado não irá apenas distorcer os relatórios internos — pode também influenciar a perceção que o mercado tem do valor da sua empresa. Se as suas decisões estratégicas envolverem avaliação, modelação do retorno dos investidores ou risco de diluição, este dado merece uma segunda análise.
2. Não atualizar os resultados transitados
Como sabe, os resultados transitados sofrem alterações ao longo do tempo. Por isso, se estiver a consultar um balanço antigo, poderá estar a basear o cálculo do capital próprio em pressupostos desatualizados. Isso pode distorcer silenciosamente a sua avaliação ou o planeamento de capital.
More Articles
3. Ignorar o valor nominal das ações ordinárias
O valor nominal é normalmente muito baixo (como 0,01 $ por ação), pelo que é fácil esquecer-se de o incluir ao calcular as suas ações ordinárias. Mas, por mais pequeno que seja, continua a ser uma parte fundamental da fórmula. Não o deixe de fora.
As vantagens de utilizar software para o capital próprio comum
Recorrer a folhas de cálculo para os cálculos de capital próprio pode funcionar, mas muitas vezes isso implica custos em termos de tempo e clareza. O software de contabilidade simplifica o processo ao ligar-se diretamente às suas demonstrações financeiras, reduzindo as etapas manuais e o risco de erro.
No que diz respeito ao cálculo do capital próprio comum, o software pode oferecer algumas vantagens claras:
- Menos erros: Como os dados são transferidos diretamente do seu balanço e das suas demonstrações dos fluxos de caixa, há menos margem para erros de introdução manual ou para ignorar determinados valores. Isto melhora a fiabilidade dos seus relatórios, especialmente quando a rapidez e a precisão são importantes.
- Dados atualizados: Muitas plataformas atualizam os dados financeiros em tempo real, pelo que os seus valores de capital próprio refletem as transações mais recentes. Isto reduz o risco de basear decisões em valores desatualizados.
- Relatórios simplificados: A maioria das ferramentas empresariais gera relatórios claros e prontos para exportação. Quer esteja a atualizar as partes interessadas ou a preparar-se para uma auditoria, isso reduz o tempo gasto a recolher e formatar dados.
Eis algumas das minhas principais recomendações para o ajudar a começar:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Junte-se a nós para obter mais informações sobre gestão financeira
Dominar a fórmula do capital próprio comum é apenas uma parte da construção de uma base financeira sólida para a sua empresa.
Se quiser obter mais dicas práticas sobre como melhorar os relatórios, tomar decisões financeiras mais inteligentes e comunicar o valor ao seu conselho de administração e aos investidores, junte-se à nossa comunidade.
Subscreva aqui a nossa newsletter para obter informações exclusivas, guias e recursos que o ajudarão a manter-se na vanguarda.