

As três regras de ouro da contabilidade são fundamentais para a contabilidade de dupla entrada.
Luca Pacioli, o pai da contabilidade, codificou a contabilidade de dupla entrada e as três regras de ouro no seu livro de matemática intitulado Summa de arithmetica.
Estas regras constituem a base do sistema contabilístico moderno. Neste guia, ajudo-o a compreender as três regras de ouro da contabilidade desde o início.
Tipos de contas
As três regras de ouro da contabilidade variam consoante o tipo de conta com que está a trabalhar e as suas políticas gerais. Felizmente, existem apenas três categorias de contas. São elas:
Conta nominal
As contas nominais são contas temporárias cujos saldos são transferidos para uma conta permanente no final do período contabilístico. Pense nelas como um espaço de espera para o seu conjunto de saldos, antes de estes serem transferidos para o seu destino definitivo.
As contas de rendimentos e de gastos são contas nominais. Outros exemplos de contas nominais incluem as contas de rendas, juros e salários.
No final do período contabilístico, as contas nominais são encerradas através da transferência dos saldos para uma conta do razão geral. Os saldos da conta do razão geral incluem gastos e rendimentos, que são depois transferidos para a conta de resultados (ou seja, a demonstração de resultados).
Have an account? Log In
Conta real
As contas reais permanecem normalmente abertas durante mais do que um período contabilístico. Apresentam saldos no final do ano fiscal e surgem no balanço. Todos os ativos e passivos são registados nos livros como contas reais.
Mobiliário, terrenos e contas a receber são exemplos de contas reais. Eis mais alguns exemplos dos tipos de lançamentos que poderá encontrar numa conta real:
- Gastos relacionados com ativos que devem ser capitalizados, como o transporte pago para levar um novo ativo para as suas instalações.
- Depreciação de ativos tangíveis e amortização ou imparidade de ativos intangíveis.
- Compra e venda de ativos.
- Dinheiro emprestado ou reembolsado.
Conta pessoal
As contas pessoais são as contas de uma pessoa real ou de uma pessoa artificial, ou seja, uma entidade empresarial (não um amigo imaginário). Por exemplo, suponha que a sua empresa pede dinheiro emprestado à empresa de um amigo. Terá de registar a empresa do seu amigo como credor nos seus livros, criando uma conta pessoal para essa empresa.
As regras de ouro da contabilidade
Agora que já abordámos os tipos de contas, podemos falar sobre as três regras de ouro da contabilidade. Existe uma regra de ouro para cada tipo de conta.
De acordo com a contabilidade de dupla entrada, cada transação empresarial afeta pelo menos duas contas. As contas são debitadas ou creditadas com base na transação e no tipo de conta, mas o montante do débito é sempre igual ao montante do crédito.
Um lançamento a débito é efetuado no lado esquerdo de uma conta. Os lançamentos a débito aumentam os saldos das contas de ativos e de gastos e reduzem os saldos das contas de capital próprio, passivos ou rendimentos.
Por outro lado, um lançamento a crédito é efetuado no lado direito de uma conta. Os créditos aumentam os saldos das contas de rendimentos, capital próprio e passivos e diminuem os saldos das contas de ativos e de gastos.
Embora o software de contabilidade possa efetuar os lançamentos contabilísticos por si, é importante aprendê-los para compreender a lógica subjacente ao registo das transações.
Com esta base compreendida, eis as três regras de ouro da contabilidade:
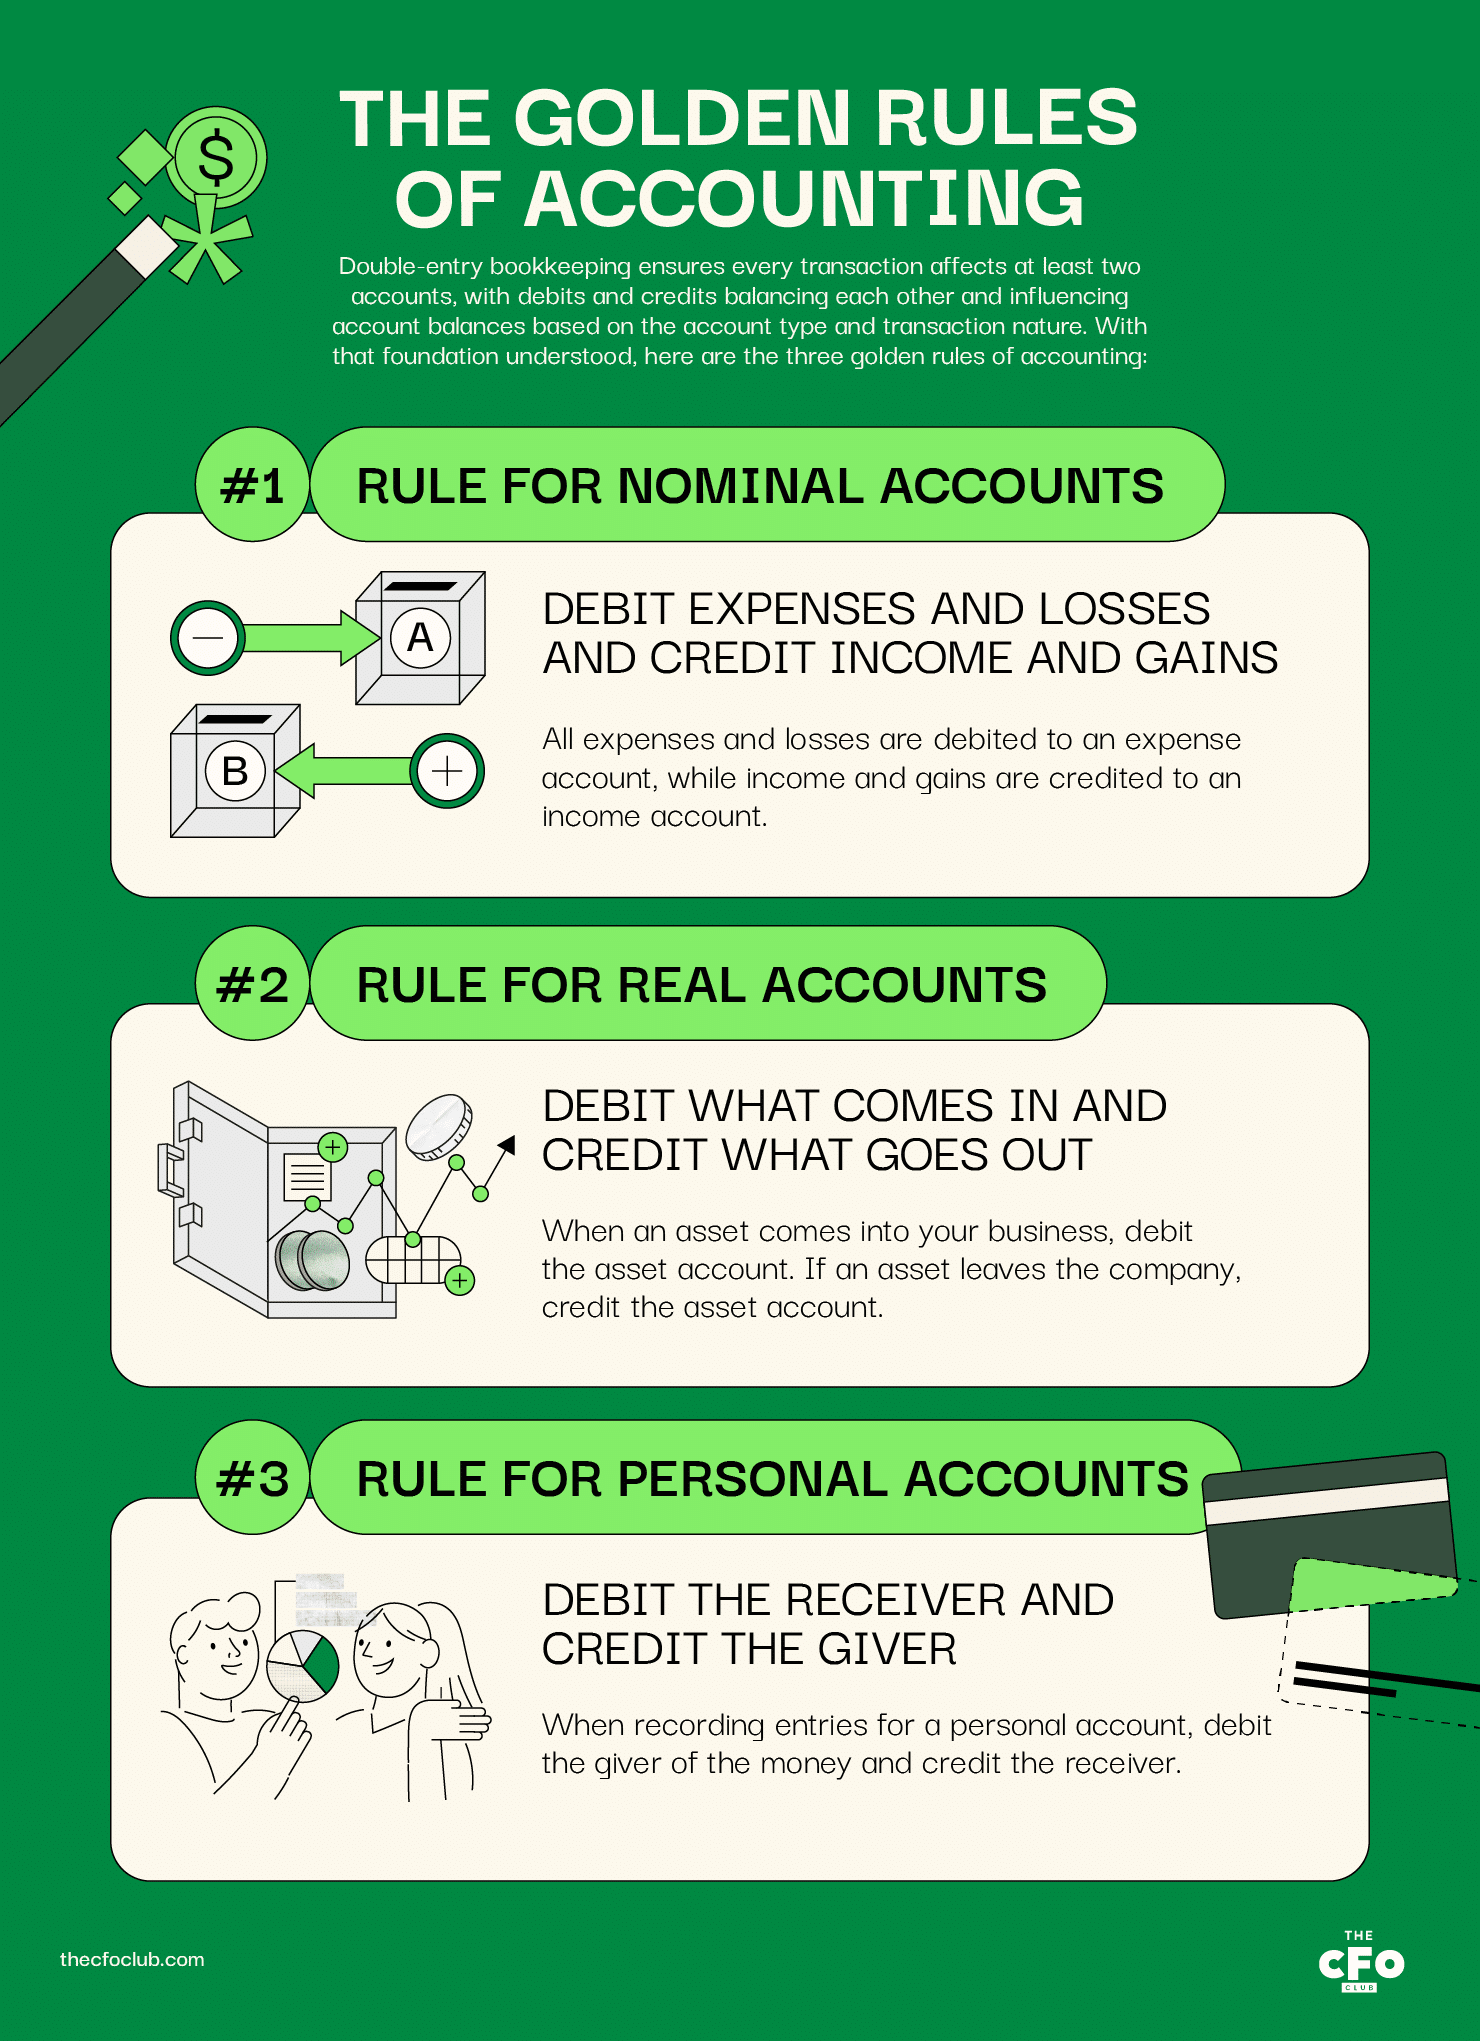
Regra para contas nominais: debitar gastos e perdas e creditar rendimentos e ganhos
Todos os gastos e perdas são debitados numa conta de gastos, enquanto os rendimentos e ganhos são creditados numa conta de rendimentos.
Eis alguns exemplos:
- Debite a conta de material de escritório quando gastar $50 em material de escritório para a sua empresa
- Debite a conta do ativo para registar a despesa de depreciação
- Credite a conta de juros quando receber $100 de juros sobre o depósito bancário da empresa
- Credite a conta de vendas quando um cliente subscrever uma subscrição anual
Regra para contas reais: debite o que entra e credite o que sai
Quando um ativo entra na sua empresa, debite a conta do ativo. Se um ativo sair da empresa, credite a conta do ativo.
Por exemplo, suponha que a sua empresa (Empresa X) pede dinheiro emprestado à empresa do seu amigo (Empresa Y).
O dinheiro está a entrar na sua empresa, por isso deveria debitar a conta de caixa pelo montante do dinheiro emprestado.
Eis mais alguns exemplos:
- Debite a conta do ativo quando gastar $5,000 num ativo para melhorar a sua eficiência
- Debite o credor quando reembolsar o dinheiro que lhe pediu emprestado
- Credite a conta do ativo quando vender esse ativo
- Credite a conta da linha de crédito quando pedir dinheiro emprestado utilizando a sua linha de crédito
Regra para contas pessoais: debite o recetor e credite o cedente
Ao registar lançamentos numa conta pessoal, debite o cedente do dinheiro e credite o recetor.
Vamos utilizar o mesmo exemplo de antes.
A Empresa Y emprestou dinheiro à sua empresa. Para registar isto, abra uma nova conta nos seus livros para a Empresa Y e credite a conta pelo montante do dinheiro emprestado.
A conta da Empresa Y terá agora um saldo credor e aparecerá como um passivo no seu balanço.
Eis mais alguns exemplos:
- Debite a conta da Empresa Y quando a sua empresa vender um ativo à Empresa Y e a Empresa Y prometer pagar no ano seguinte
- Credite a conta da Empresa Y quando pedir dinheiro adicional emprestado à Empresa Y
- (No caso de uma sociedade comercial) Credite a sua própria conta na sociedade quando emprestar capital adicional à empresa
- (No caso de uma sociedade comercial) Debite a sua conta na sociedade quando retirar capital da empresa
Exemplo das três regras de ouro da contabilidade
Vejamos um exemplo em que aplicamos as três regras em conjunto.
Suponha que a empresa do seu amigo (Empresa Y) deve $20,000 à sua empresa. Decidiu adquirir mobiliário usado à Empresa Y para liquidar a conta. O valor de mercado atual do mobiliário é de $19,750.
A Empresa Y presta serviços de marketing. Como precisa de ajuda para gerir anúncios, decidiu realizar um projeto-piloto de $500 com a Empresa Y para publicar anúncios.
Depois de adquirir o mobiliário e utilizar os serviços de publicidade da Empresa Y, paga $250 ($20,000 - $19,750 - $500) à Empresa Y em dinheiro.
Eis o aspeto que o lançamento no diário deverá ter:
| Tipo de conta | Conta | Débito ($) | Crédito ($) | Regra aplicável |
|---|---|---|---|---|
| Tipo de contaConta real | ContaMobiliário | Débito ($)19,750 | Crédito ($) | Regra aplicávelDebite o que entra |
| Tipo de contaConta nominal | ContaDespesa de publicidade | Débito ($)$500 | Crédito ($) | Regra aplicávelDebite as despesas e perdas |
| Tipo de contaConta real | ContaCaixa | Débito ($) | Crédito ($)$250 | Regra aplicávelCredite o que sai |
| Tipo de contaConta pessoal | ContaEmpresa Y | Débito ($) | Crédito ($)$20,000 | Regra aplicávelCredite o cedente |
O próprio lançamento no diário corresponde às 3 colunas centrais; não escreveria "tipo de conta" ou "regra aplicável" nos seus livros. Fiz isso apenas para ajudar a explicar.
A conta do mobiliário, uma conta real, aparecerá no balanço.
A despesa de publicidade aparecerá na demonstração de resultados.
O saldo de caixa será reduzido em $250 no seu balanço.
E, por último, a Empresa Y deixará de aparecer como devedora no seu balanço.
Vantagens das regras contabilísticas
Além de fornecerem um enquadramento lógico para o sistema de partidas dobradas, as três regras de ouro da contabilidade oferecem os seguintes benefícios:
- Estrutura universal para o registo de transações financeiras: Todas as empresas, em todos os países do mundo, utilizam o sistema de contabilidade de dupla entrada para manter os seus livros de contas; assim, compreender as regras de ouro da contabilidade ajuda os profissionais financeiros de todo o mundo a compreender e interpretar a informação financeira.
- Interpretação consistente: A consistência nos processos e na lógica contabilística elimina ambiguidades. O cumprimento das regras de ouro garante que qualquer pessoa que leia os registos contabilísticos compreende claramente a transação.
- Comparabilidade: As regras de ouro da contabilidade tornam comparáveis as demonstrações financeiras da mesma empresa ao longo do tempo e as demonstrações financeiras de outras empresas.
- Demonstrações financeiras exatas: O balanço tem de estar equilibrado e a demonstração de resultados tem de apresentar um valor exato do resultado líquido. As regras contabilísticas ajudam a efetuar registos exatos, pelo que é mais provável que as suas demonstrações financeiras também sejam exatas.
Embora nem todos os países do mundo sigam as GAAP (estou a falar consigo, EUA), as regras de ouro têm muitas semelhanças quanto ao efeito pretendido, ajudando a reduzir as diferenças no relato financeiro global.
More Articles
Quem é obrigado a cumprir as regras contabilísticas?
As regras contabilísticas aplicam-se a qualquer empresa que mantenha livros de contas… ou seja, a todas. Isto difere de outros requisitos contabilísticos, que normalmente exigem um relato menos rigoroso às pequenas empresas do que às empresas cotadas em bolsa.
Por exemplo, o IRS permite que uma sociedade ou parceria com uma receita bruta anual média inferior a $27 milhões nos últimos três anos utilize a contabilidade baseada em caixa. Dependendo da dimensão da sua empresa, poderá ter de seguir a contabilidade baseada em caixa, a contabilidade de caixa modificada ou a contabilidade baseada no acréscimo.
No entanto, todas as empresas têm ainda de registar as transações de acordo com as regras de contabilidade financeira do sistema de escrituração de dupla entrada.
Perguntas frequentes
As três regras de ouro simplificadas
As três regras de ouro da contabilidade são apenas uma estrutura simplificada para registar transações com exatidão. Poderá precisar de alguma prática para aprender estas regras, mas, quando se sentir confortável com elas, estará preparado para aprender conceitos contabilísticos mais avançados.
Se quiser receber na sua caixa de entrada mais conceitos contabilísticos e artigos esclarecedores sobre finanças para CFOs de empresas SaaS, subscreva o boletim informativo do The CFO Club.