

Saber como ajustar a acumulação de férias é fundamental; embora os trabalhadores dos EUA pretendam ter a opção de tempo livre remunerado (PTO), muitos não utilizam todos os seus dias de férias.
Num inquérito realizado pelo Pew Research Center em 2023, 62% dos trabalhadores afirmaram que o PTO era extremamente importante para si, o que faz dele um dos benefícios mais procurados pelos trabalhadores. No entanto, 46% destes trabalhadores não utilizam todo o seu PTO.
Neste artigo, explico passo a passo o processo de ajuste da acumulação de férias. Explico também de que forma os aumentos salariais e os períodos sabáticos afetam a remuneração de férias acumulada.
Contabilização das férias acumuladas
Os trabalhadores podem utilizar o tempo de férias para férias, baixa por doença ou outros motivos, de acordo com a política de férias. No entanto, quando os trabalhadores não utilizam o seu tempo de férias, tornam-se elegíveis para receber um pagamento correspondente a esse período. É por isso que as férias acumuladas aparecem no seu balanço até serem pagas.
De acordo com a ASC 710, os empregadores devem reconhecer um passivo relativo a ausências futuras (o termo contabilístico para férias ainda não utilizadas) se forem cumpridas as seguintes condições:
- O trabalhador já prestou os serviços necessários para auferir a remuneração relativa a ausências futuras.
- A obrigação está relacionada com direitos adquiridos ou acumulados. Os direitos adquiridos devem manter-se mesmo que o trabalhador cesse funções — os direitos não podem depender da prestação de serviços futura. Em termos simples, o empregador não pode ter uma política de usar ou perder, e a remuneração de férias acumulada deve transitar para os anos seguintes.
- O pagamento da remuneração deve ser provável.
- O montante pode ser razoavelmente estimado.
O montante devido aos trabalhadores pelas férias não utilizadas aparece como um passivo no seu balanço até ser pago. O montante também aparece na sua demonstração de resultados como uma despesa no período em que se tornou devido.
Depois de pago, o passivo desaparece do balanço e o montante das férias acumuladas aparece na demonstração dos fluxos de caixa como uma saída de caixa.
É claro que existem situações em que não terá de pagar as férias acumuladas. Por exemplo, não terá de acumular a remuneração de férias se tiver uma política de usar ou perder.
Política de usar ou perder
Uma política de usar ou perder exige que os trabalhadores abdiquem do tempo de férias não utilizado após uma data predeterminada.
Suponha que Fred, um dos seus trabalhadores, tem 30 horas de tempo de férias acumulado. A sua política de usar ou perder pode exigir que Fred utilize estas 30 horas até ao final do primeiro trimestre do ano civil seguinte ou perca esse tempo de férias.
Mas há uma ressalva: nem todas as empresas podem ter uma política de usar ou perder.
As leis estaduais determinam se pode retirar tempo de férias a um trabalhador depois de este o ter adquirido.
Por exemplo, as empresas no Nebraska não podem alterar a sua política de férias para retirar tempo de férias aos trabalhadores depois de estes terem prestado os serviços necessários para adquirir esse tempo. Isto significa que as empresas do Nebraska não podem ter uma política de usar ou perder.
Quando registar um lançamento de férias na contabilidade de acréscimos
A maioria das empresas regista as acumulações de licenças uma vez por ano civil. Outros períodos comuns para registar férias não utilizadas são uma vez por ano fiscal ou na data de contratação do trabalhador. Os pagamentos são registados quando são efetuados.
Os dois tipos de lançamentos que terá de efetuar para cada trabalhador com tempo de férias acumulado são:
- Lançamento para reconhecer o montante da remuneração de férias devido
- Lançamento para registar o pagamento
Have an account? Log In
Como calcular as férias acumuladas
Antes de efetuar um lançamento contabilístico, terá de calcular o montante de férias acumuladas para cada trabalhador que tenha dias de férias não utilizados.
Eis a fórmula para calcular as férias acumuladas:
Férias acumuladas = (Tempo de férias acumulado em horas x Taxa horária do trabalhador)
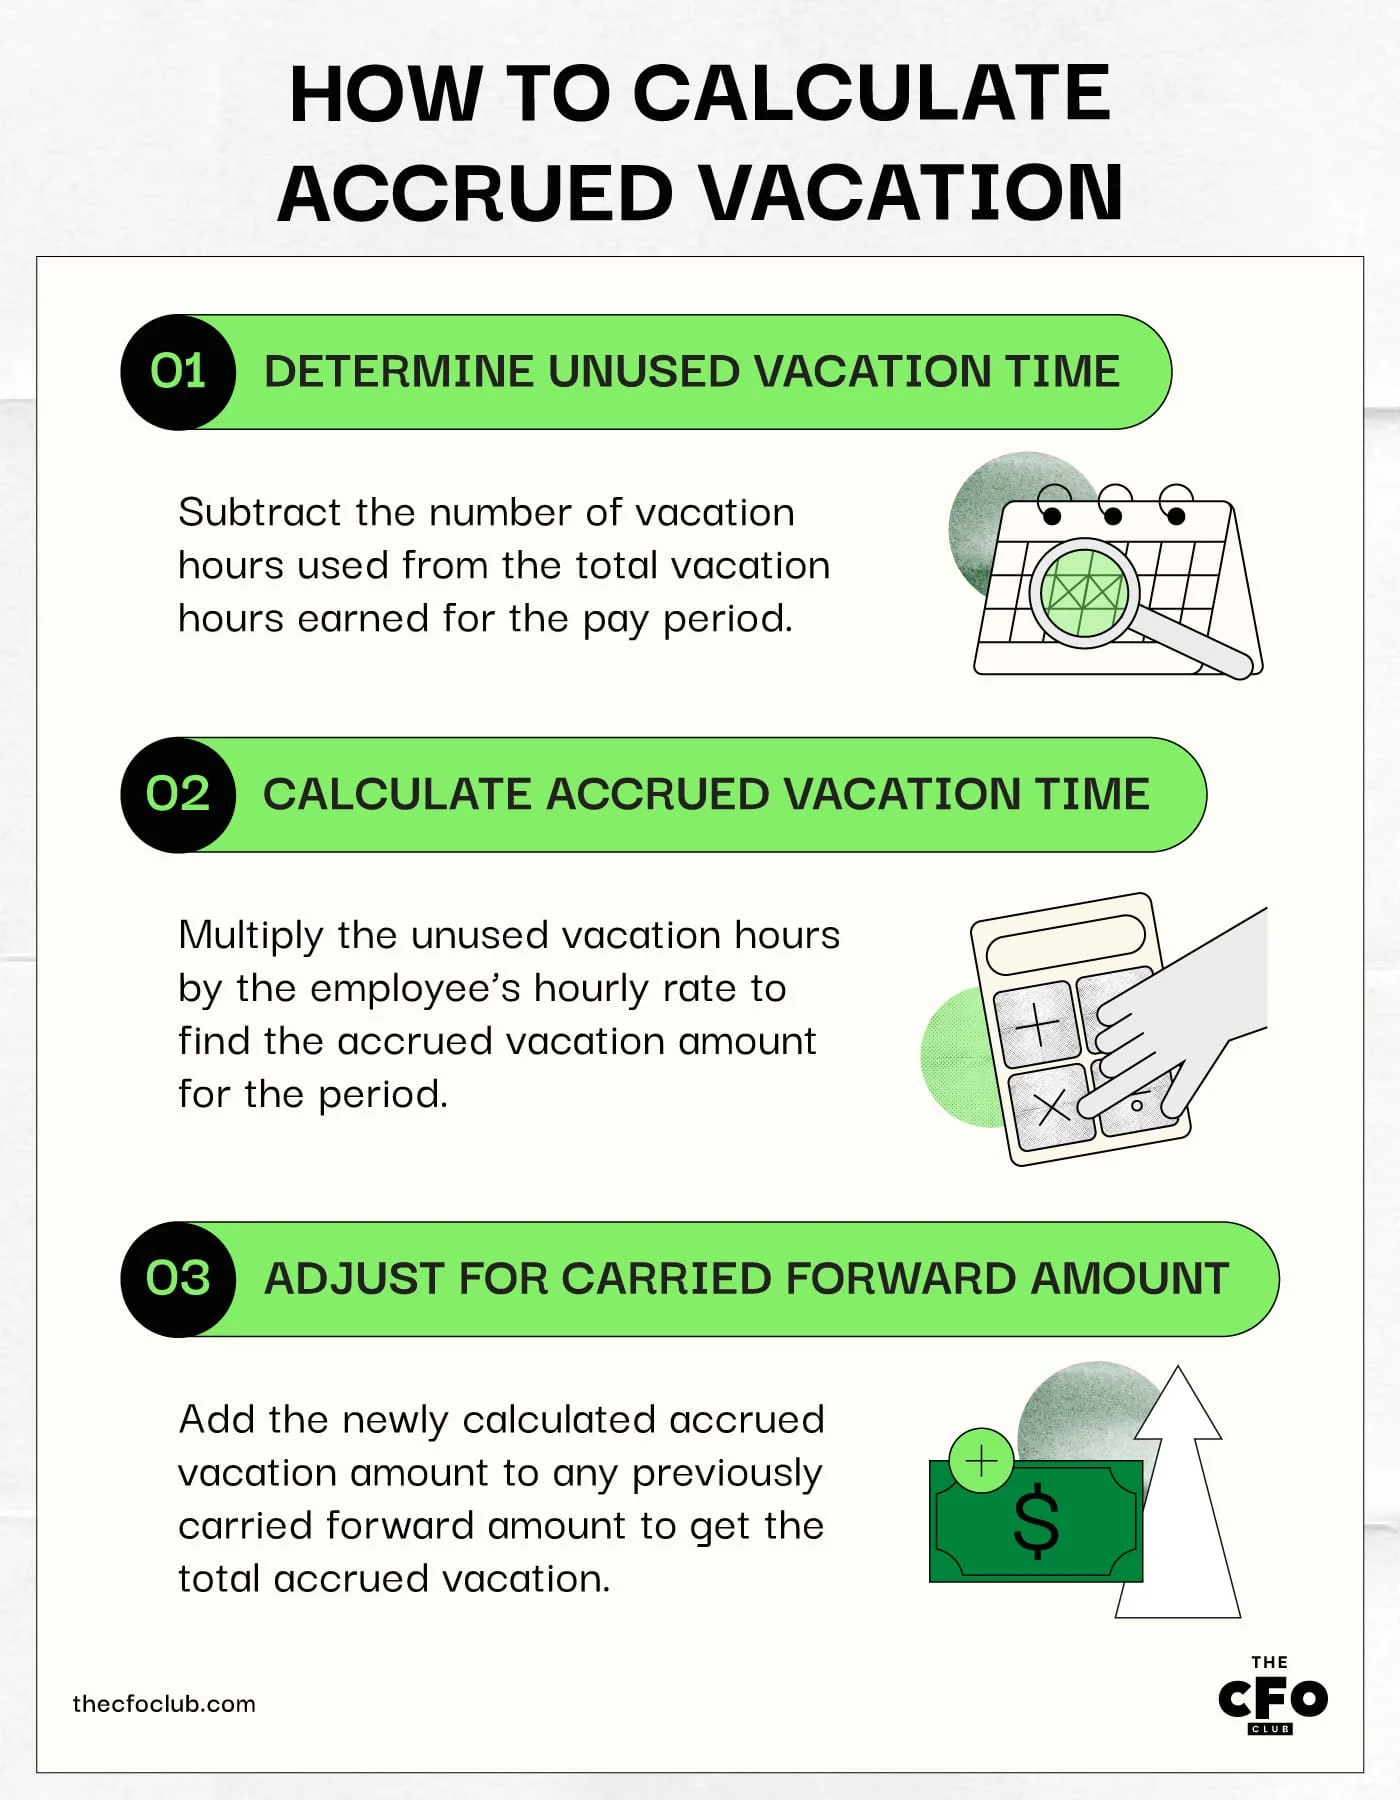
Siga este processo passo a passo para recolher as informações necessárias e calcular as férias acumuladas:
- Determine o tempo de férias não utilizado do período de pagamento anterior subtraindo o número de horas de férias utilizadas ao número total de horas de férias adquiridas nesse período.
- Multiplique o número de horas de férias acumuladas pela taxa horária total do trabalhador.
- Adicione este montante ao montante de férias acumulado transitado dos períodos anteriores.
Ferramentas de software mais utilizadas para férias acumuladas
As duas ferramentas de software normalmente utilizadas para calcular e registar férias acumuladas são as soluções de software de processamento salarial e de contabilidade.
O software de processamento salarial ajuda a calcular o tempo de férias adquirido durante um período contabilístico específico. Em alternativa, pode solicitar ao seu prestador de serviços de processamento salarial que partilhe os dados relativos ao tempo de férias dos trabalhadores para um período específico.
Depois de obter os dados necessários para calcular as férias acumuladas, utilize um software de contabilidade para registar os lançamentos contabilísticos. O seu software de contabilidade atualizará automaticamente a demonstração de resultados, o balanço e os fluxos de caixa.
As principais soluções de software de contabilidade oferecem funcionalidades integradas para o cálculo das férias acumuladas. Depois de introduzir o saldo de férias, a taxa de acumulação e a taxa horária do trabalhador, o software atualiza automaticamente os saldos das férias acumuladas.
Exemplo de ajustamento das férias acumuladas
Suponha que John Smith já adquiriu 40 horas de férias acumuladas. De acordo com a sua política de férias, John Smith recebe cinco horas de férias por mês, num total de 60 horas por ano.
Durante o período contabilístico anterior, John Smith utilizou 40 horas de férias. No final do período contabilístico, John Smith terá 60 horas de férias acumuladas restantes, calculadas da seguinte forma:
[40 horas de férias acumuladas + (60 horas de férias do ano anterior - 40 horas de férias utilizadas)] = 60 horas
John Smith ganha $30 por hora.
Eis qual será o valor das férias acumuladas de John Smith no final do período contabilístico:
60 horas x $30 por hora = $1,800
Note que $1,800 deve corresponder ao saldo da conta de férias acumuladas de John Smith, não ao montante incremental a utilizar no lançamento contabilístico. O montante do lançamento deve ser:
($1,800 - Saldo final da conta relativo ao período contabilístico anterior)
Uma vez que John Smith tinha 40 horas de férias acumuladas, o saldo final do período contabilístico anterior pode ser calculado da seguinte forma:
(40 horas x $30 por hora) = $1,200
O montante do lançamento contabilístico seria:
($1,800 - $1,200) = $600
Lançamentos contabilísticos relevantes
Agora que conhece os cálculos necessários para registar lançamentos contabilísticos relativos a férias acumuladas, utilizemos os mesmos exemplos para ver que lançamentos contabilísticos devem ser efetuados.
Adicionar mais férias acumuladas
O montante incremental no nosso exemplo é de $600. Em termos simples, John Smith tem $600 em tempo de férias não utilizado adicional, transitado do ano anterior.
Eis o aspeto que terá o lançamento contabilístico:
| Conta | Débito | Crédito | Notas |
|---|---|---|---|
| ContaDespesas com férias | Débito$600 | Crédito- | NotasRegisto do tempo de férias acumulado como despesa. Este valor aparece na demonstração de resultados. |
| ContaFérias a pagar | Débito- | Crédito$600 | NotasRegisto da responsabilidade relativa às férias acumuladas. Este valor aparece no balanço até o trabalhador utilizar o tempo de férias ou o montante ser pago. |
Férias utilizadas pelos trabalhadores
Suponha que John Smith pretende utilizar 50 horas de férias no início do próximo ano fiscal. Atualmente, tem 60 horas de férias acumuladas.
Quando John Smith utilizar 50 horas de férias, deverá criar o seguinte lançamento contabilístico para ajustar o montante de férias acumuladas:
| Conta | Débito | Crédito | Notas |
|---|---|---|---|
| ContaFérias a pagar | Débito$600 | Crédito- | NotasRedução do saldo de contas a pagar. |
| ContaCaixa | Débito- | Crédito$600 | NotasRedução do saldo de caixa pelo montante de férias acumuladas pago ao trabalhador. |
Como os aumentos salariais afetam o pagamento de férias acumulado
Os aumentos salariais aumentam a sua responsabilidade relativa às férias acumuladas.
O pagamento de férias é calculado utilizando a taxa salarial mais recente do trabalhador. Quando aumenta o salário de um trabalhador, deve adicionar o montante incremental do pagamento de férias à responsabilidade relativa às férias acumuladas.
Por exemplo, suponha que John Smith tem 60 horas de férias acumuladas. A sua tarifa horária aumenta de $30 para $35.
O montante das suas férias acumuladas aumentará $300 (60 horas x $5 por hora) após o aumento. Eis o lançamento contabilístico para ajustar o acréscimo de férias:
| Conta | Débito | Crédito | Notas |
|---|---|---|---|
| ContaDespesa com férias | Débito$300 | Crédito- | NotasAumento da despesa com férias |
| ContaFérias a pagar | Débito- | Crédito$300 | NotasAumento do passivo relativo às férias acumuladas |
More Articles
Licenças sabáticas e o seu impacto
Resumo EITF 06-02 aborda a confusão em torno da contabilização da licença sabática. De acordo com o documento:
- A licença sabática não é acumulada quando se destina a investigação ou serviço público que melhora a reputação do empregador ou que, de outro modo, beneficia o empregador. O colaborador está, essencialmente, a prestar serviços à empresa, pelos quais é remunerado.
- A licença sabática é acumulada quando consiste num período de ausência sem restrições e é concedida como compensação por serviços prestados anteriormente.
O tempo de férias acumulado ou os montantes correspondentes podem ser negativos?
Sim, o tempo de férias acumulado ou os montantes correspondentes de um colaborador específico podem ser negativos.
Os saldos de férias negativos ocorrem quando os empregadores pagam mais montantes de férias ou permitem que os colaboradores usufruam de mais tempo de férias do que aquele que ganharam.
O saldo de férias acumuladas acabará por se tornar positivo à medida que as horas de férias continuarem a acumular-se.
Ajustar o acréscimo de férias de forma simples
Ajustar o acréscimo de férias é simples quando se compreende como calcular o acréscimo incremental e os lançamentos contabilísticos. Na maioria dos casos, apenas será necessário efetuar dois lançamentos: registar o tempo de férias não utilizado e pagar aos colaboradores pelo tempo de férias usufruído.
Para receber semanalmente artigos sobre temas que ajudam os CFO de empresas SaaS a gerir eficazmente uma equipa financeira numa empresa tecnológica, subscreva o boletim informativo do The CFO.