Mais de 80% das pequenas empresas falham devido a problemas de fluxo de caixa. O primeiro passo para os resolver é compreender concretamente o fluxo de caixa e as demonstrações dos fluxos de caixa.
Eis como compreender os conceitos básicos e preparar a sua própria demonstração dos fluxos de caixa, bem como algumas formas de extrair informações valiosas da sua demonstração.
O que é uma demonstração dos fluxos de caixa?
Uma demonstração dos fluxos de caixa é um documento financeiro que apresenta as fontes de caixa da sua empresa (como receitas, venda de ativos ou obtenção de capital) e as utilizações de caixa (como despesas operacionais, aquisição de ativos ou reembolso de capital).
É uma das três demonstrações financeiras que as empresas preparam em conformidade com os GAAP (princípios contabilísticos geralmente aceites).
Componentes
As demonstrações dos fluxos de caixa estão divididas em três partes:
- Fluxos de caixa das atividades operacionais: Fluxos de caixa provenientes das operações da empresa, como a venda de inventário, a cobrança de contas a receber e o pagamento a credores.
- Fluxos de caixa das atividades de investimento: Fluxos de caixa provenientes da venda ou compra de ativos, como terrenos e títulos negociáveis.
- Fluxos de caixa das atividades de financiamento: Fluxos de caixa provenientes de atividades de financiamento, como a emissão de ações ou o reembolso de dívida.
Métodos de preparação
Existem dois métodos para preparar uma demonstração dos fluxos de caixa. A única diferença entre os dois métodos é a forma como as transações são apresentadas nas atividades operacionais:
- Método direto: O método direto consiste em listar os fluxos de caixa das atividades operacionais para determinar o caixa líquido gerado ou utilizado pelas atividades operacionais.
- Método indireto: O método indireto consiste em reconciliar o resultado líquido com o fluxo de caixa líquido das atividades operacionais.
De acordo com a norma ASC 230-10-45-29, as empresas devem apresentar uma reconciliação do resultado líquido com o fluxo de caixa líquido das atividades operacionais, independentemente de utilizarem o método direto ou indireto. É por isso que a maioria das empresas utiliza o método indireto para preparar uma demonstração dos fluxos de caixa, e é esse o método que utilizaremos nos nossos exemplos.
Finalidade da demonstração dos fluxos de caixa
Embora o caixa seja importante para todas as empresas, é especialmente crucial para uma empresa em rápido crescimento. Se estiver numa fase de crescimento acelerado, a sua empresa precisa de muitos recursos — mais trabalhadores, melhor infraestrutura, espaço de escritório — e todos estes recursos exigem caixa.
Acompanhar o fluxo de caixa da empresa ajuda a preparar-se para uma possível crise de liquidez. Pode tomar medidas para manter a liquidez, evitando ter de interromper o crescimento caso os seus clientes se atrasem nos pagamentos.
Uma demonstração dos fluxos de caixa acrescenta contexto à sua rentabilidade. Suponha que as suas receitas atuais são de $1 milhão, com uma margem líquida de 90%.
Está a sorrir enquanto olha para a sua demonstração de resultados… Depois vira a página para a sua demonstração dos fluxos de caixa, que lhe diz que 50% das suas receitas ($500,000) ainda não foram recebidas em caixa. Estes 50% deveriam vir do seu maior cliente e, se este falir, ficará sem $500,000. De repente, fica preocupado.
A razão pela qual a sua demonstração de resultados e a demonstração dos fluxos de caixa podem contar histórias diferentes deve-se ao regime do acréscimo da contabilidade — também conhecido como a prática padrão da contabilidade moderna. Devido a esta prática, as demonstrações dos fluxos de caixa são muito importantes.
Tem uma conta? Iniciar sessão
Como criar uma demonstração dos fluxos de caixa
A maioria dos programas de contabilidade pode gerar uma demonstração dos fluxos de caixa por si, mas prepará-la pessoalmente pode proporcionar uma compreensão mais clara dos mecanismos envolvidos — o que, por sua vez, o ajudará a retirar mais informações da sua demonstração.
Antes de começar
A primeira coisa de que precisa antes de ler uma demonstração dos fluxos de caixa é de uma compreensão básica das demonstrações financeiras, das regras contabilísticas da escrituração por partidas dobradas e dos conceitos contabilísticos introdutórios.
Em seguida, precisa do valor do seu resultado líquido (disponível na demonstração de resultados) e do saldo de caixa inicial (disponível no seu balanço). Por fim, precisa de compreender o formato de uma demonstração dos fluxos de caixa preparada utilizando o método indireto.
Como mencionado anteriormente, todos os itens da demonstração se enquadram em três categorias: atividades operacionais, de investimento e de financiamento.
Eis a demonstração dos fluxos de caixa da Meta como exemplo:
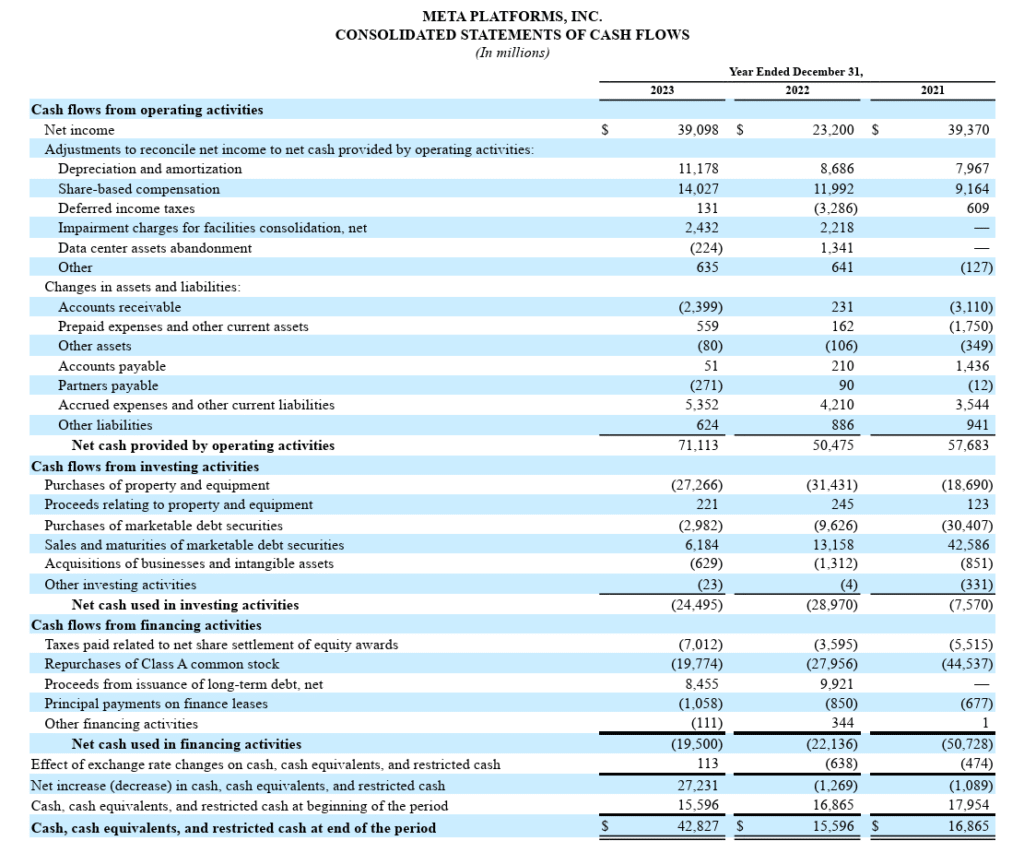
Todos estes valores estão disponíveis na demonstração de resultados (se se tratar de um rendimento, ganho, gasto ou perda) ou no balanço (se se tratar de uma rubrica de ativo, passivo ou capital próprio dos acionistas).
Adicione simplesmente três títulos à sua demonstração dos fluxos de caixa (fluxos de caixa das atividades operacionais, de investimento e de financiamento) e liste as transações em dinheiro, conforme explicado na secção seguinte. Lembre-se de que, se for proprietário de várias empresas, terá primeiro de consolidar as suas finanças.
1. Calcular os fluxos de caixa das atividades operacionais
A primeira categoria a adicionar a uma demonstração dos fluxos de caixa corresponde aos fluxos de caixa das atividades operacionais. Como estamos a utilizar o método indireto, o primeiro item que deverá adicionar nesta categoria é o resultado líquido.
Dica do autor
\u003cem\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eP.S.: Terá de \u003ca href=\u0022https://thecfoclub.com/accounting/gaap-vs-non-gaap-cogs/#h-what-is-gaap:~:text=COGS%20can%20help.-,What%20is%20Non%2DGAAP%3F,-Non%2DGAAP%20measures\u0022\u003eincluir ajustamentos\u003c/a\u003e para reconciliar o resultado líquido com o caixa líquido das atividades operacionais.\u003c/span\u003e\u003c/em\u003e
Eis como pode calcular os fluxos de caixa das atividades operacionais:
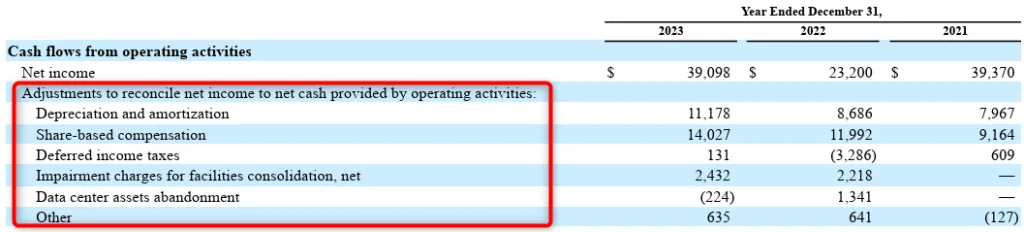
Passo 1: Ajustamentos relativos a transações que não envolvem dinheiro
Os gastos que não envolvem dinheiro (gastos que não implicam uma saída de caixa), como as depreciações e amortizações, têm de ser adicionados novamente ao resultado líquido.
Os ganhos que não envolvem dinheiro, como o lucro obtido com a venda de um ativo fixo, têm de ser deduzidos do resultado líquido, porque o montante total de dinheiro recebido com a venda (que inclui o ganho) é incluído na rubrica de fluxos de caixa das atividades de investimento. Analise a demonstração de resultados para encontrar todos os itens que não envolvem dinheiro.
Os gastos reconhecidos mas ainda não pagos, como o gasto com imposto sobre o rendimento diferido, têm de ser adicionados novamente ao valor do resultado líquido. Os gastos diferidos estão disponíveis no lado do ativo do seu balanço.
Passo 2: Ajustamentos relativos a alterações no fundo de maneio
Em seguida, tem de efetuar ajustamentos relativos a transações como a cobrança a devedores, o pagamento a credores e os gastos antecipados.
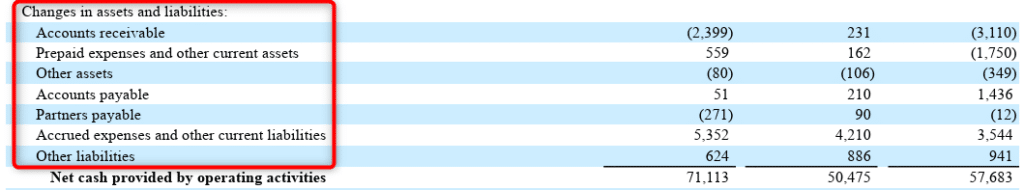
Poderá ter de se esforçar um pouco para determinar se deve adicionar ou subtrair uma rubrica de fundo de maneio, mas isso tornar-se-á natural com o tempo. Entretanto, eis uma regra que pode seguir:
- Ajustamento relativo a alterações nos ativos correntes: Se o saldo de um ativo corrente (exceto dinheiro) aumentar, subtraia o montante do aumento ao calcular os fluxos de caixa das atividades operacionais, e vice-versa.
- Ajustamento relativo a alterações no total do passivo corrente: Se o saldo de um passivo corrente aumentar, adicione o montante do aumento ao calcular os fluxos de caixa das atividades operacionais, e vice-versa.
Por exemplo, se o saldo das contas a receber aumentar em 5 000 $ até ao final de um período contabilístico, subtraia 5 000 $ na rubrica de fluxos de caixa das atividades operacionais. Do mesmo modo, se o saldo das contas a pagar aumentar em 5 000 $, adicione esse montante aos fluxos de caixa das atividades operacionais.
Depois de adicionar todas as rubricas, some os valores para calcular o fluxo de caixa líquido da secção operacional.
Se este número for negativo, tem um problema grave, porque indica que as operações da sua empresa não estão atualmente a gerar um fluxo de caixa positivo. Se tal não tiver sido intencional (ou esperado), a sua prioridade deve ser voltar a ter um saldo positivo nesta área.
2. Calcular os fluxos de caixa das atividades de investimento
Em seguida, irá calcular o fluxo de caixa das suas atividades de investimento utilizando os valores das suas despesas de capital líquidas. Exemplos de atividades de investimento incluem:
- Venda ou compra de terrenos e edifícios
- Venda ou compra de valores mobiliários negociáveis
- Venda ou compra de ativos intangíveis
- Alienação ou aquisição de empresas
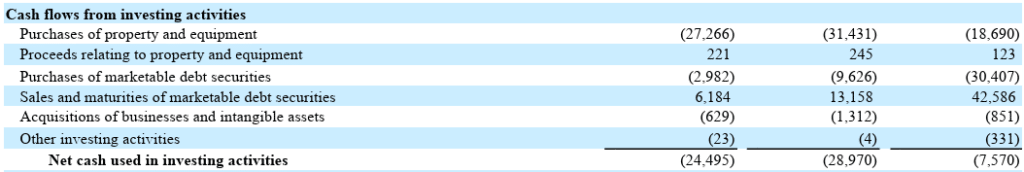
É bastante fácil determinar se o dinheiro está a entrar ou a sair. Por exemplo, as despesas de capital exigem um pagamento em dinheiro, o que significa que o dinheiro sai. Quando vende um ativo, o dinheiro entra.
Lembra-se dos ganhos que subtraímos da venda de ativos no fluxo de caixa das atividades operacionais? Esses ganhos são adicionados novamente aqui, porque o produto da venda de um ativo inclui tanto o custo como o ganho obtido com a venda do ativo.
3. Calcular o Fluxo de Caixa das Atividades de Financiamento
Exemplos de itens incluídos nesta categoria:
- Emissão de capital próprio ou de dívida (ou injeção de capital pelo próprio, se for empresário em nome individual)
- Reembolso de capital próprio ou de dívida
- Obrigações decorrentes de locações financeiras
- Pagamento de dividendos
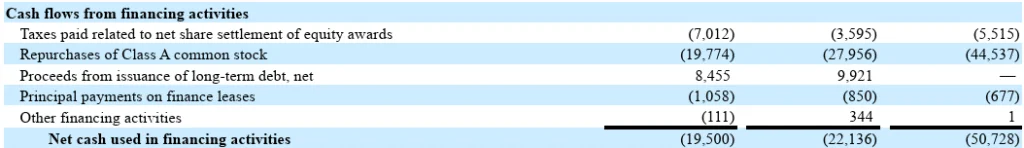
Também é relativamente fácil compreender como o dinheiro se movimenta nesta categoria. Se obtiver capital, seja através de capital próprio ou de dívida, o dinheiro entra. O dinheiro sai quando efetua pagamentos de locações financeiras ou paga dividendos.
Tenha em atenção que os pagamentos de juros sobre a dívida não aparecem nesta secção. Na verdade, não aparecem em nenhum ponto da demonstração dos fluxos de caixa quando se utiliza o método indireto, porque já estão incorporados no seu resultado líquido.
No entanto, se ainda não tiver pago os juros, estes aparecem como um passivo corrente no seu balanço. O montante dos juros não pagos é adicionado nos ajustamentos do fundo de maneio, na secção das atividades operacionais da demonstração dos fluxos de caixa.
4. Calcular o Saldo Final
Para calcular o saldo final, some o fluxo de caixa líquido de todas as categorias e adicione o saldo inicial de caixa.
Poderá ter de ajustar o valor devido às flutuações das taxas de câmbio se tiver dinheiro ou equivalentes de caixa numa moeda estrangeira, como acontece com a Meta.
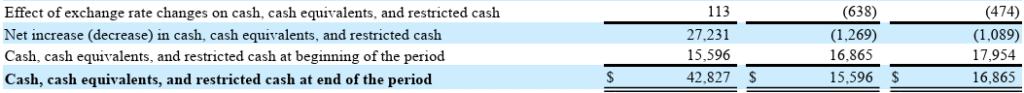
O Que Procurar Numa Demonstração dos Fluxos de Caixa
Eis alguns exemplos de como pode utilizar as informações do fluxo de caixa para gerir o dinheiro e a saúde financeira:
Analisar o Fluxo de Caixa Negativo
As empresas jovens e as empresas em períodos de elevado crescimento têm frequentemente fluxos de caixa negativos. A maior parte do dinheiro entra através das atividades de financiamento e é gasta na compra de ativos, na contratação de trabalhadores e no desenvolvimento do produto.
Se o seu fluxo de caixa for negativo, investigue o motivo. Se estiver a investir em ativos e prestes a ficar sem dinheiro, considere angariar mais capital ou adiar as despesas de capital. Se estiver a perder dinheiro nas operações, as possíveis razões podem incluir uma estrutura de custos desfavorável ou pagamentos de juros elevados.
Em qualquer caso, deverá procurar alcançar um fluxo de caixa líquido positivo ao longo do tempo se quiser manter a empresa em atividade.
Aprofundar a Análise do Fluxo de Caixa Positivo
Um fluxo de caixa líquido positivo pode ser por vezes enganador. As empresas podem alcançar um fluxo de caixa positivo através da venda de ativos ou da assunção de uma alavancagem financeira excessiva, mesmo quando estão a perder dinheiro nas suas operações.
Se não for uma empresa jovem e verificar um fluxo de caixa negativo das operações, tem motivos para se preocupar, mesmo que o fluxo de caixa líquido acumulado seja positivo.
Mais Informações com o Fluxo de Caixa Disponível (FCF)
Existem dois tipos de fluxo de caixa disponível: fluxo de caixa disponível para a empresa (FCFF) e fluxo de caixa disponível para o capital próprio (FCFE).
More Articles
- 15 Melhores Cursos de Fluxo de Caixa para Desenvolver Novas Competências em 2026
- 10 Melhores Softwares de Análise do Fluxo de Caixa em 2026
- Os 10 melhores softwares de fluxo de caixa analisados em 2026
- 10 Melhores alternativas ao Wave Accounting a considerar em 2026
- Os 10 Melhores Softwares de Previsão do Fluxo de Caixa Analisados em 2026
FCFF
O FCFF indica-lhe quanto dinheiro a sua empresa gera a partir das operações depois de contabilizar as despesas de capital. A fórmula é:
FCFF = Dinheiro proveniente das atividades operacionais - Despesas de capital
Existem várias formas de calcular o FCFF, mas esta é a forma mais simples utilizando a sua demonstração de fluxos de caixa.
A ideia é compreender a capacidade da empresa para gerar dinheiro depois de gastar em operações e ativos de capital — dois elementos vitais para manter a empresa em funcionamento.
FCFE
O FCFE indica-lhe o montante de dinheiro disponível para os acionistas da empresa depois de serem contabilizadas todas as despesas, despesas de capital e dívidas. A fórmula do FCFE é:
FCFE = Dinheiro proveniente das atividades operacionais - Despesas de capital + Dívida líquida emitida
A dívida líquida mede a capacidade de uma empresa para liquidar as suas dívidas, partindo do pressuposto de que estas vencem imediatamente. A fórmula é:
Dívida líquida = Dívida de curto prazo + Dívida de longo prazo - Dinheiro e equivalentes de caixa
As empresas utilizam o FCFE para pagar dividendos, recomprar ações ou financiar o crescimento.
Compreender o dinheiro é fundamental
O dinheiro mantém a empresa em funcionamento. Olhar apenas para o resultado líquido e regressar a casa satisfeito pode transformar-se num desastre — e a história mostra que isso normalmente acontece.
Está pronto para desenvolver continuamente as suas capacidades enquanto líder financeiro? Subscreva o nosso boletim informativo para receber aconselhamento especializado, guias e perspetivas de líderes financeiros que estão a moldar o setor tecnológico.