

Elaborar um balanço envolve categorizar todas as contas com um saldo devedor ou credor e apresentar essas categorias num formato predefinido.
Enquanto antigo contabilista, elaborei muitos balanços ao longo dos anos. É certo que, atualmente, o software de contabilidade consegue preparar um em poucos segundos, mas continua a ser útil saber como elaborar um manualmente, para o caso de a tecnologia falhar.
Neste guia, vou explicar-lhe o processo passo a passo. Aprenderá a organizar os seus ativos, passivos e capital próprio nas categorias corretas, a formatar tudo devidamente e a obter uma pequena e organizada fotografia financeira. Vamos começar.
O que é um balanço?
Um balanço é uma demonstração financeira que apresenta uma fotografia da posição financeira de uma empresa num determinado momento.
Apresenta os ativos, os passivos e o capital próprio dos acionistas da empresa, de acordo com a fórmula:
Esta equação garante que aquilo que a empresa possui (ativos) é equilibrado pelo que deve (passivos) e pelo valor proporcionado pelos acionistas (capital próprio). Eis o que inclui cada categoria:
Ativos
Os ativos representam aquilo que uma empresa possui ou controla e que tem valor económico. Normalmente, dividem-se em:
- Ativos correntes (por exemplo, dinheiro, contas a receber e inventário) que podem ser convertidos em dinheiro no prazo de um ano, e
- Ativos não correntes (por exemplo, propriedades, equipamento e patentes), que são investimentos de longo prazo.
Os ativos são essenciais para gerar receitas futuras.
Passivos
Os passivos são as obrigações ou dívidas da empresa que têm de ser liquidadas, muitas vezes sob a forma de dinheiro devido a terceiros. Tal como os ativos, os passivos são categorizados como:
- Passivos correntes (por exemplo, contas a pagar e dívida de curto prazo) com vencimento no prazo de um ano, e
- Passivos não correntes (por exemplo, empréstimos de longo prazo e passivos por impostos diferidos) pagáveis após um ano.
Capital próprio dos acionistas
O capital próprio dos acionistas representa o direito dos proprietários sobre os ativos da empresa depois de liquidados todos os passivos. Inclui ações ordinárias, resultados transitados e capital realizado adicional.
Essencialmente, reflete o património líquido da empresa na perspetiva dos acionistas, sendo frequentemente utilizado para avaliar a saúde financeira e o potencial de investimento da empresa.


Have an account? Log In
Porque precisa de um balanço?
Antes de criar um balanço para a sua empresa, vamos falar sobre o motivo pelo qual precisa de um. Eis uma breve visão geral das razões para preparar esta demonstração:
- Acompanhar a saúde financeira: O balanço mostra-lhe o que a sua empresa possui e deve, bem como o que resta para os acionistas com capital próprio.
- Tomar decisões mais inteligentes: Ajuda a gestão a tomar decisões mais informadas ao planear a expansão e obter capital. Também é útil quando chega o momento de fazer previsões.
- Dar aos investidores uma visão da sua empresa: Os investidores decidem se querem investir numa empresa com base em fatores como o nível de endividamento e a idade/qualidade dos ativos.
Como elaborar um balanço em 6 passos
Embora a maioria das empresas utilize software de contabilidade para criar balanços em tempo real, aprender a prepará-lo manualmente é uma excelente forma de compreender verdadeiramente como funciona e de onde vêm todos os números.
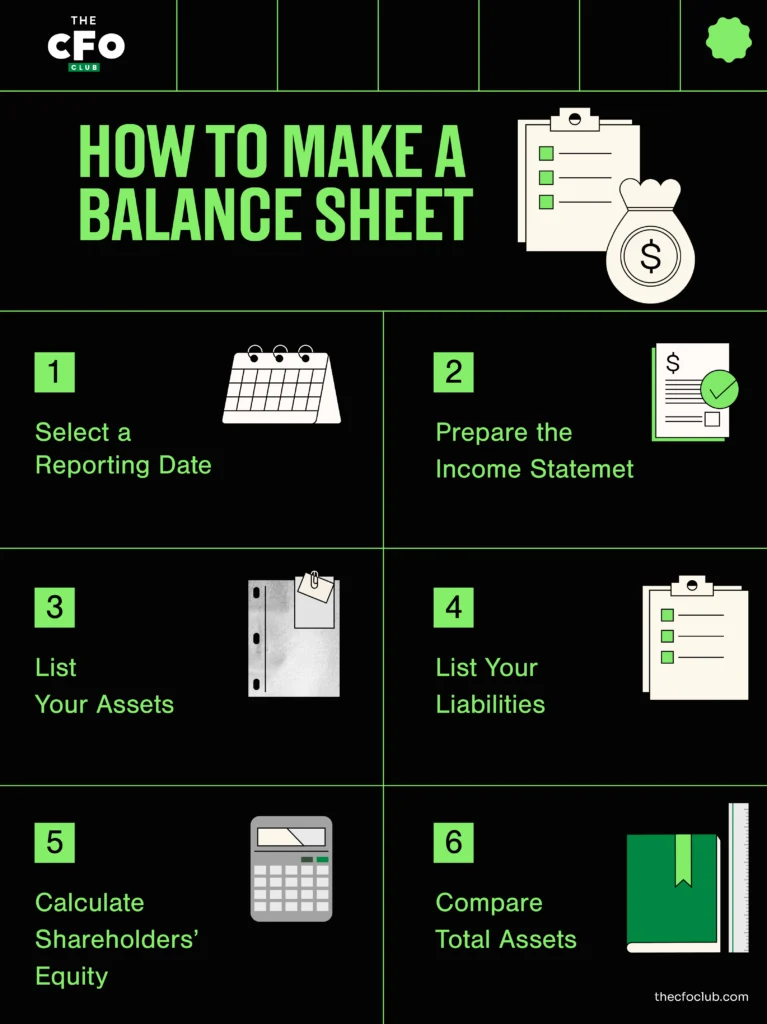
Ao explicar abaixo como elaborar um balanço, utilizarei o da Apple como exemplo. Mas, se estiver à procura de um resumo rápido, apresentamos uma infografia que descreve os passos essenciais:
1. Selecione uma data de relato
Os balanços são preparados num momento específico, ao contrário de uma demonstração de resultados, que apresenta o desempenho da empresa ao longo de um período definido. O balanço é uma demonstração que apresenta os saldos de todas as contas dos seus livros e, uma vez que os saldos das contas se alteram com cada transação comercial, o balanço pode ser diferente após cada transação.
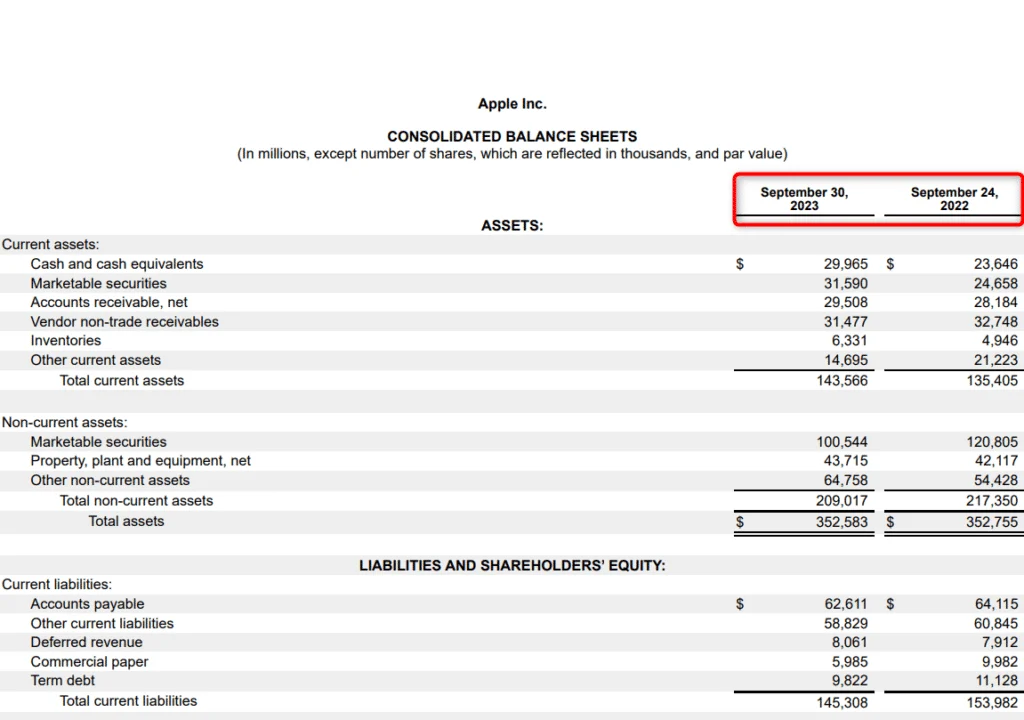
As sociedades, como a Apple, escolhem geralmente o final do período de relato financeiro como data do balanço:
Não tem necessariamente de esperar até ao final do ciclo contabilístico para preparar um balanço. Embora a maioria das empresas prepare o balanço ao encerrar os livros todos os meses, trimestres ou anos, pode optar por preparar um balanço sempre que pretender realizar uma análise.
Por exemplo, se estiver prestes a adquirir uma empresa, precisará de um balanço atualizado para compreender de que forma a aquisição o afetará no imediato.
2. Prepare a demonstração de resultados e a demonstração dos resultados transitados
Ao organizar as suas demonstrações financeiras, o balanço é preparado em último lugar.
Todos os anos, a sua empresa (esperemos) obtém lucro. Se não for distribuído sob a forma de dividendos, o lucro acaba nas contas de capitais próprios dos acionistas como resultados transitados.
Isto aumenta o montante apresentado na secção de capitais próprios dos acionistas do balanço, razão pela qual precisa de preparar a demonstração de resultados e a demonstração dos resultados transitados antes de começar a preparar o seu balanço.
Se recuarmos ainda mais, verificamos que a demonstração de resultados ajuda a calcular o resultado líquido, que contribui para preparar a demonstração dos resultados transitados, que, por sua vez, nos traz de volta a este ponto.
3. Enumere os seus ativos
Assim que tiver todos os valores de que precisa, a primeira tarefa é enumerar os ativos da sua empresa. Eis como a Apple apresenta os ativos no seu balanço:
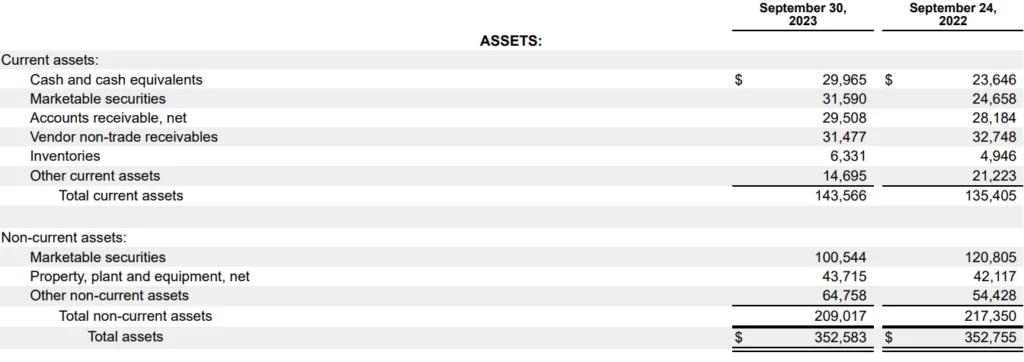
Os ativos são apresentados no balanço por ordem de liquidez, com os ativos mais líquidos em primeiro lugar. Como lembrete, os ativos são classificados como correntes e não correntes:
- Ativos correntes: Ativos correntes que uma empresa pode converter em dinheiro a curto prazo (no prazo de um ano ou de um ciclo operacional). Por exemplo, dinheiro, equivalentes de caixa (valores mobiliários negociáveis, instrumentos comerciais ou outros instrumentos do mercado monetário), inventários e contas a receber.
- Ativos não correntes: Os ativos não correntes são ativos de longo prazo. São classificados em ativos fixos (ou tangíveis) e ativos intangíveis. Os ativos fixos — incluindo terrenos, edifícios e ativos depreciáveis, como equipamento e veículos — são registados pelo valor contabilístico, líquido da depreciação. Os ativos intangíveis, como o trespasse, aparecem em último lugar, porque só podem ser convertidos em dinheiro quando vender a sua empresa.
4. Enumere os seus passivos
Depois de adicionar todos os seus ativos, é altura de adicionar os passivos da sua empresa ao balanço. Eis como a Apple apresenta os seus passivos:
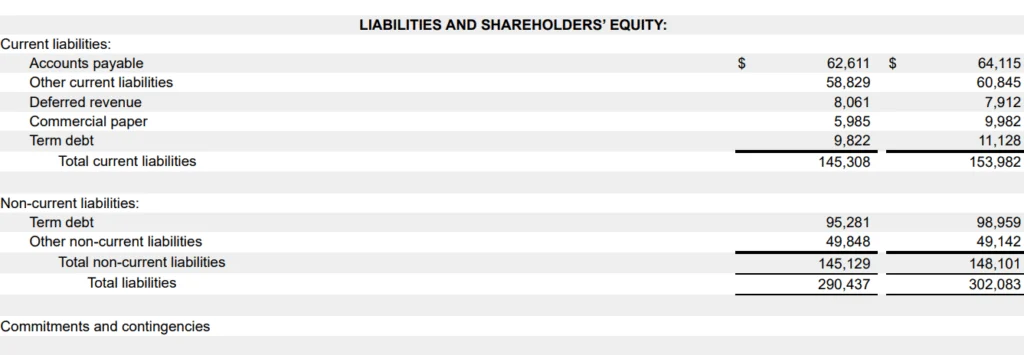
Tenha em mente que os passivos também são geralmente categorizados como correntes e não correntes:
- Passivos correntes: Os passivos correntes são dívidas que uma empresa tem de pagar durante um ciclo operacional (mais uma vez, normalmente um ano ou menos). As contas a pagar, a dívida de curto prazo e os dividendos não pagos são exemplos de passivos correntes.
- Passivos não correntes: Os passivos não correntes são dívidas de longo prazo (que não vencem nos próximos 12 meses). Os passivos de longo prazo incluem obrigações a pagar, obrigações relativas a benefícios de pensões e passivos fiscais diferidos.
5. Calcular o Capital Próprio dos Acionistas
O capital próprio dos proprietários (ou capital próprio dos acionistas) é a diferença entre o total do ativo e o total do passivo:
Outra forma de calcular o capital próprio dos acionistas é adicionar o saldo das contas de resultados transitados e de ações ordinárias.
As empresas de maior dimensão, como a Apple, podem ter rubricas adicionais — por exemplo, ações preferenciais e rendimento integral acumulado. Se não fizer parte de uma grande empresa, não precisa de se preocupar com estes elementos.
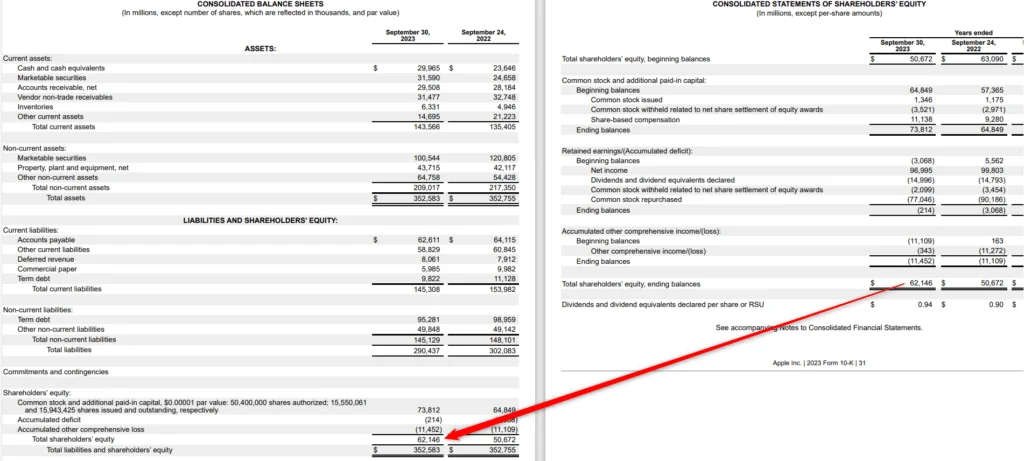
A secção do capital próprio dos acionistas no balanço representa o património líquido teórico da empresa: é o montante que restaria aos proprietários da empresa depois de venderem todos os ativos e pagarem os passivos. No entanto, digo que é teórico porque o valor de mercado de um ativo é quase sempre diferente do seu valor contabilístico.
6. Comparar o Total do Ativo com o Total do Passivo Mais o Capital Próprio dos Proprietários
O ativo tem de ser igual ao total do passivo mais o capital próprio dos acionistas — daí o termo balanço. Se os valores coincidirem e tudo parecer correto, então o seu balanço está correto. Se não coincidirem, existem alguns motivos comuns que podem explicar a diferença, incluindo:
- Transações omitidas ou registadas incorretamente
- Despesas de amortização ou depreciação registadas incorretamente
- Erros na conversão das taxas de câmbio
- Cálculo incorreto do capital próprio dos acionistas

O que fazer quando os números não coincidem
Primeiro que tudo: não entre em pânico — pequenos erros causam frequentemente grandes desequilíbrios. Comece por verificar erros de digitação, lançamentos em falta e depreciações aplicadas incorretamente. Os erros de conversão cambial e os ajustamentos ao capital próprio que não foram efetuados também são causas comuns.
Quando elaborar um balanço
As empresas elaboram normalmente um balanço no final de cada período contabilístico. Este pode ser mensal, trimestral ou anual. No entanto, não tem necessariamente de esperar pelo final de um período contabilístico para elaborar um balanço.
O software de contabilidade para pequenas empresas proporciona-lhe uma visão em tempo real do seu balanço, atualizando-o a cada transação que regista.
Uma visão em tempo real é útil porque ajuda a avaliar a saúde financeira da sua empresa. Isto permite-lhe tomar decisões mais informadas relativamente a vários aspetos da atividade, como uma alteração na política de crédito ou o montante de capital que a empresa deve angariar (e quando). Além disso, evita que tenha de procurar como elaborar um balanço todos os trimestres.


Exemplo e análise do balanço
Tem um balanço, e agora?
Os contabilistas experientes conseguem praticamente olhar para a demonstração financeira e perceber a posição financeira da empresa, mas não deve tentar atingir esse nível já.
Se está a preparar o seu primeiro balanço, pode utilizar métricas financeiras como o rácio de liquidez geral e o rácio da dívida sobre o capital próprio para avaliar o balanço da sua empresa.
Vamos utilizar uma versão simplificada como exemplo para perceber como pode avaliá-lo:
| Ativos | Montante ($) |
| Ativos correntes | $100,000 |
| Ativos não correntes | $300,000 |
| Total | $400,000 |
| Passivos e capital próprio dos acionistas | |
| Passivos correntes | $50,000 |
| Passivos não correntes | $250,000 |
| Capital próprio dos acionistas | $100,000 |
| Total | $400,000 |
Eis algumas conclusões rápidas que podemos retirar deste exemplo:
- Fundo de maneio positivo: A empresa tem um fundo de maneio positivo de $50,000. O fundo de maneio é calculado subtraindo os passivos correntes aos ativos correntes.
- Rácio da dívida sobre o capital próprio (D/E): O rácio D/E indica quanto do seu capital provém de dívida em comparação com o capital próprio — no exemplo acima, o rácio D/E é 3. É calculado dividindo o total dos passivos pelo capital próprio dos acionistas. Não existe um único rácio D/E que seja bom ou mau, mas pode consultar as médias do setor para perceber como se compara.
- Rácio de liquidez geral: O rácio de liquidez geral é um rácio de liquidez que mostra a capacidade da sua empresa para pagar obrigações de curto prazo no prazo de um ano. No nosso exemplo, o rácio de liquidez geral é 2. É calculado dividindo o total de caixa, equivalentes de caixa e títulos negociáveis pelo total dos passivos correntes.
Estes são três dos muitos rácios do balanço que pode utilizar para analisar o desempenho de uma empresa.
Erros comuns a evitar ao elaborar um balanço
Além dos potenciais erros enumerados acima, existem alguns outros erros que pode cometer ao elaborar um balanço:
Contabilização duplicada de ativos
É fácil registar inadvertidamente o mesmo ativo em vários locais — por exemplo, indicar um equipamento como ativo individual e também dentro de uma categoria mais abrangente. Isto aumenta artificialmente o total dos ativos e pode induzir as partes interessadas em erro.
Solução
Mantenha uma lista atualizada de todos os ativos físicos e intangíveis e consulte-a ao preparar a sua demonstração. Em caso de dúvida, siga a origem de cada ativo para garantir que é registado apenas uma vez.
More Articles
Classificação incorreta dos passivos
Classificar incorretamente os passivos, como registar um empréstimo de longo prazo como um passivo corrente, pode distorcer os rácios de liquidez e dar uma imagem imprecisa da capacidade da sua empresa para cumprir obrigações de curto prazo.
Solução
Uma boa regra prática: se o pagamento vencer no prazo de 12 meses, é de curto prazo. Tudo o resto é de longo prazo. Reveja os termos de cada empréstimo ou conta a pagar antes de os classificar, especialmente durante o relato financeiro de fim de ano.
Ignorar os ajustamentos do capital próprio do proprietário
O capital próprio do proprietário não é um valor que se define e se esquece — muda com cada lucro líquido, prejuízo, dividendo ou levantamento do proprietário. Se se esquecer de o atualizar, o seu balanço ficará incorreto, mesmo que os ativos e os passivos estejam corretos.
Solução
Depois de calcular o rendimento líquido ou o prejuízo, certifique-se de que este é refletido nos resultados transitados ou no capital do proprietário. Se estiver a trabalhar manualmente, faça uma reconciliação rápida do capital próprio para detetar quaisquer ajustamentos não registados na demonstração de resultados ou nas distribuições.
Tome decisões financeiras inteligentes com o seu balanço
Aprender a elaborar um balanço ajuda a manter todas as partes interessadas — a gestão, os investidores e os credores — informadas e contribui para a tomada de decisões fundamentadas sobre a empresa.
A gestão pode consultar o balanço para gerir o fundo de maneio ou a alavancagem. Os investidores podem utilizá-lo para analisar a carteira de ativos e a estrutura de capital. Os credores podem verificar se o seu balanço ainda tem margem para mais financiamento por dívida sem causar qualquer pressão financeira no balanço, na demonstração de resultados ou na demonstração dos fluxos de caixa.
Quer saber mais sobre demonstrações financeiras e outros conceitos financeiros? Subscreva a nossa newsletter gratuita para receber aconselhamento especializado, dicas e informações de líderes financeiros.