As políticas contabilísticas são as regras que as empresas seguem para registar e reportar as suas finanças, garantindo exatidão, consistência e conformidade. Mas existem diferentes tipos e como funcionam exatamente?
Este guia irá explicar as políticas contabilísticas de forma prática, utilizando conhecimentos adquiridos ao longo dos meus mais de 17 anos de experiência em contabilidade e boas práticas para ajudar a aperfeiçoar ou implementar a criação da sua política. Vamos começar.
O que são políticas contabilísticas?
As políticas contabilísticas são os princípios, convenções e práticas que regem a forma como a sua equipa financeira prepara e apresenta as demonstrações financeiras da sua empresa.
Estas políticas fornecem um enquadramento para a consistência, transparência, relato financeiro e manutenção da exatidão contabilística, o que é importante para as partes interessadas, como investidores, credores e entidades reguladoras.
Diferentes tipos de políticas contabilísticas
Existem 5 tipos principais de políticas contabilísticas, incluindo:
- Políticas de reconhecimento de rédito: Estas políticas definem quando e como o rédito é reconhecido nas demonstrações financeiras, o que é necessário para compreender o desempenho das vendas de uma empresa. Isto pode incluir
- Métodos de valorização de inventários: Este é um aspeto essencial das políticas contabilísticas, através do qual a sua empresa pode escolher entre vários métodos (primeiro a entrar, primeiro a sair (FIFO), último a entrar, primeiro a sair (LIFO) ou método do custo médio ponderado). Cada método afeta o custo das mercadorias vendidas e, consequentemente, a rentabilidade e as obrigações fiscais da empresa.
- Políticas de valorização de ativos: As políticas de valorização de ativos são as orientações que a sua empresa utiliza para determinar quanto valem os seus ativos nos registos contabilísticos. Ajudam a decidir como registar inicialmente elementos como equipamento, propriedades ou inventários — e como ajustar o seu valor ao longo do tempo.
- Políticas de reconhecimento de gastos: As políticas de reconhecimento de gastos são as regras que uma empresa segue para decidir quando e como os gastos são registados nos livros contabilísticos. Garantem que os custos são imputados ao período contabilístico correto — normalmente quando o gasto ajuda a gerar rédito, e não apenas quando o pagamento é efetuado.
- Políticas de depreciação: Estas políticas determinam como a sua empresa distribui o custo dos ativos tangíveis ao longo das suas vidas úteis. Os métodos padrão incluem a depreciação pelo método das quotas constantes, a depreciação pelo método do saldo decrescente e a depreciação baseada nas unidades de produção.
As políticas contabilísticas nunca são fixas, mas todas têm de seguir as normas estabelecidas pelos regulamentos das IFRS ou dos GAAP.
Políticas contabilísticas das IFRS e dos GAAP
As IFRS (Normas Internacionais de Relato Financeiro) e os GAAP (Princípios Contabilísticos Geralmente Aceites) são dois dos principais referenciais que orientam a forma como as empresas preparam as suas demonstrações financeiras.
As IFRS baseiam-se mais em princípios e são utilizadas a nível global, enquanto os GAAP se baseiam mais em regras e são utilizados principalmente nos EUA. Eis um exemplo de como os regulamentos das IFRS e dos GAAP podem diferir relativamente a algumas das políticas contabilísticas que apresentei acima:
| Tipo de política | IFRS | GAAP |
| Valorização de inventários | Devem ser valorizados pelo menor entre o custo e o valor realizável líquido. Não permite o LIFO, mas permite a revalorização de determinados ativos. | Devem ser valorizados pelo menor entre o custo e o valor de mercado. Permite tanto o FIFO como o LIFO, mas não permite a revalorização. |
| Políticas de depreciação | Exige a depreciação por componentes. O modelo deve refletir o padrão de consumo dos benefícios económicos. | Apenas recomenda a depreciação por componentes, mas esta não é obrigatória. Permite uma maior consistência na utilização do método escolhido. |
| Reconhecimento de rédito | Pode reconhecer o rédito com base na transferência do controlo dos bens ou serviços para os clientes. | O rédito só deve ser reconhecido quando for realizado ou realizável e obtido. |
Políticas contabilísticas conservadoras e agressivas
A filosofia de gestão da sua empresa e as normas do setor também influenciam a escolha entre estas políticas contabilísticas. A divulgação das políticas contabilísticas e a consistência no relato financeiro também devem ser consideradas.
Políticas conservadoras
As políticas conservadoras tendem a enfatizar a cautela e a prudência, conduzindo frequentemente a um menor rendimento declarado e a gastos mais elevados.
Esta abordagem foi concebida para evitar a sobrevalorização da posição financeira de uma empresa e para preparar a organização para potenciais perdas. Estas políticas podem criar estabilidade a longo prazo e confiança entre as partes interessadas, enquanto as políticas agressivas podem atrair investidores que procuram rendimentos mais elevados.
Por exemplo, ao abrigo de políticas conservadoras, uma empresa pode optar por reconhecer as receitas apenas quando for inevitável que sejam recebidas, como esperar até que o dinheiro seja cobrado em vez de reconhecer as receitas no momento da venda.
Políticas agressivas
As políticas contabilísticas agressivas centram-se na maximização dos rendimentos e do desempenho financeiro divulgados.
As empresas que aplicam políticas agressivas podem reconhecer prematuramente acréscimos de receitas ou diferir despesas para melhorar os valores dos seus resultados. Estas políticas contabilísticas podem criar uma aparência de crescimento, embora comportem o risco de futuras correções que poderão afetar a reputação e a credibilidade da empresa.
Um exemplo de contabilidade agressiva é o reconhecimento de receitas de vendas antes de o produto ou serviço ser entregue, o que poderá induzir as partes interessadas em erro relativamente ao desempenho real da empresa.
Have an account? Log In
Exemplos de políticas contabilísticas
Vamos decompor ainda mais toda essa informação. Abaixo, utilizo dois exemplos de reconhecimento de receitas, recorrendo às opções conservadora e agressiva, para dois casos de grande dimensão, mas muito diferentes:
- Na indústria do software: Numa empresa de software, por exemplo, as receitas podem ser reconhecidas quando o software é entregue e o cliente tem acesso ao mesmo, em vez de quando o pagamento é recebido. Isto está alinhado com os Princípios de Contabilidade Geralmente Aceites (GAAP) e as Normas Internacionais de Relato Financeiro (IFRS).
- Na indústria transformadora: A política de reconhecimento de receitas pode ser mais complexa numa empresa transformadora devido ao ciclo de produção. As receitas seriam reconhecidas assim que os produtos fabricados fossem expedidos para o cliente e os riscos e benefícios da propriedade tivessem sido transferidos. Esta política deve incluir critérios específicos para determinar a conclusão da produção e da entrega, garantindo a consistência entre os períodos de relato financeiro.
É importante documentar todas as políticas contabilísticas, como a política de reconhecimento de receitas, devendo incluir a fundamentação subjacente a cada política, quaisquer referências regulamentares relevantes e exemplos de transações.
Ao manter registos completos, demonstra conformidade durante as auditorias e esclarece as políticas junto dos seus colaboradores.
Como criar + utilizar políticas contabilísticas
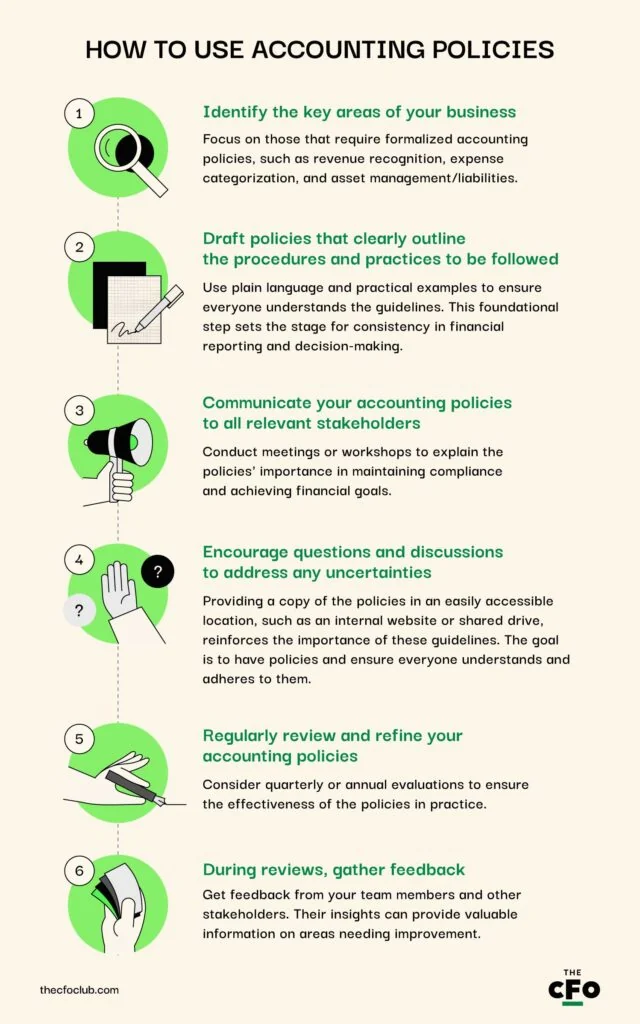
Pronto, agora já sabe como funcionam as políticas contabilísticas. Mas como é que as utiliza? Se está a iniciar-se na contabilidade, siga estes passos que utilizo para estabelecer e utilizar políticas contabilísticas:
5 benefícios das políticas contabilísticas
As políticas contabilísticas não são apenas uma vantagem adicional. São necessárias para garantir que a sua empresa dispõe de um quadro e de normas estabelecidos para os processos financeiros. Mas não é tudo. As políticas contabilísticas também geram os seguintes benefícios adicionais:
- Transparência relativamente ao fluxo de caixa e às transações financeiras de uma empresa, aumentando a confiança das partes interessadas internas e externas
- Dados rigorosos para uma tomada de decisões confiante e informada
- Maior eficiência operacional e de relato financeiro
- Melhoria da conformidade com as normas regulamentares e a legislação
Ao estabelecer orientações transparentes para o relato financeiro e a tomada de decisões, a sua empresa pode reduzir a probabilidade de erros e fraude. Esta abordagem proativa à gestão do risco protege os ativos da empresa e assegura a integridade da sua informação financeira.
Principais características das políticas contabilísticas
Cada tipo de política contabilística tem as suas próprias características principais. Vejamos mais atentamente o que pode esperar de cada uma das principais políticas contabilísticas:

Mantenha a simplicidade
Ao determinar as características das políticas contabilísticas, privilegie a simplicidade. Desenvolva uma abordagem rigorosamente focada que esteja alinhada com a estratégia e os requisitos da sua empresa e da sua equipa.
Reconhecimento de receitas
Esta funcionalidade da política contabilística determina quando e como o rédito é registado nas demonstrações de resultados, o que pode ter um impacto significativo no desempenho financeiro da sua empresa.
Por exemplo, suponha que a sua empresa reconhece o rédito no ponto de venda. Nesse caso, poderá apresentar réditos mais elevados a curto prazo em comparação com uma empresa que utiliza um método de contrato de longo prazo, como o método da percentagem de acabamento.
Valorização dos ativos
A sua empresa tem de decidir como classificar e valorizar os seus ativos, utilizando o custo histórico, o justo valor ou uma combinação de ambos. Esta escolha afeta o balanço e a saúde financeira geral da empresa.
Por exemplo, se a sua empresa utilizar o justo valor para os seus investimentos, poderá refletir uma imagem mais precisa da sua situação financeira. Em contrapartida, o custo histórico pode proporcionar maior estabilidade no relato financeiro.
Escolher o tipo correto de software de contabilidade que esteja alinhado com as necessidades da sua empresa, do seu setor e das suas políticas é essencial.
Categorização das despesas
A forma como categoriza as despesas é essencial para um relato financeiro preciso. As políticas relacionadas com a categorização das despesas — despesas operacionais versus despesas de capital — podem influenciar a rentabilidade da sua empresa e as suas obrigações fiscais. Distinguir corretamente entre estas despesas garante que as suas demonstrações financeiras refletem o verdadeiro desempenho da sua empresa.
Por exemplo, capitalizar uma despesa pode conduzir a lucros mais elevados a curto prazo, enquanto contabilizá-la imediatamente como gasto reduziria os lucros, mas proporcionaria uma visão mais conservadora das operações correntes.


Desvantagens das políticas contabilísticas
Embora as políticas contabilísticas desempenhem um papel fundamental no relato financeiro, podem originar as seguintes desvantagens e desafios.
Complexidade e confusão
A complexidade das normas contabilísticas pode dificultar a tomada de decisões eficazes pelas empresas. Isto é especialmente verdade para as pequenas empresas, que podem ter dificuldades em lidar com as complexidades das políticas contabilísticas, conduzindo a interpretações ou aplicações incorretas.
Rigidez do relato financeiro
Uma vez estabelecidas, as políticas contabilísticas podem ficar profundamente enraizadas, dificultando a adaptação a ambientes empresariais em mudança ou a requisitos regulamentares. Isto pode conduzir a práticas desatualizadas que podem não refletir com precisão as operações atuais da sua empresa ou a sua posição financeira.
As revisões e atualizações regulares das políticas contabilísticas são fundamentais para garantir que continuam a ser relevantes e práticas.
Manipulação das políticas
Ao longo dos anos, as manchetes foram preenchidas com histórias de empresas sem políticas contabilísticas sólidas ou com políticas suscetíveis de manipulação, conduzindo ao engano das partes interessadas e à perda de confiança. O colapso de empresas de grande notoriedade devido a escândalos contabilísticos é um claro lembrete das potenciais consequências de práticas contabilísticas pouco éticas.
Melhores práticas para políticas contabilísticas
Estabelecer um quadro conceptual realista para as políticas contabilísticas é necessário para qualquer organização que pretenda maximizar a eficiência e garantir a conformidade.
Manter a clareza e a simplicidade
As políticas complexas e demasiado elaboradas podem conduzir a mal-entendidos e erros no relato financeiro. Certifique-se de que redige políticas claras e diretas, facilmente acessíveis a todas as partes interessadas relevantes, e reveja e atualize regularmente essas políticas para refletir as regras, os regulamentos e as melhores práticas contabilísticas em vigor.
Envolver outras partes interessadas
A colaboração entre as equipas financeiras, os departamentos operacionais e os consultores jurídicos conduz a políticas mais abrangentes e práticas. Cada departamento contribui com a sua perspetiva e conhecimentos especializados, o que pode ajudá-lo a identificar potenciais desafios e soluções que podem não ser evidentes para um único departamento. Manter uma abordagem inclusiva permite-lhe criar políticas conformes e práticas, alinhadas com os objetivos estratégicos gerais da sua empresa.
Manter a agilidade
A pontualidade e a flexibilidade são essenciais. Mantenha uma abordagem ágil relativamente às suas políticas contabilísticas e escolha a solução contabilística certa para apoiar a sua equipa financeira e ajudá-la a adaptar-se às alterações regulamentares e às condições de mercado.
Promova formação e educação contínuas
As equipas de contabilidade devem conhecer bem quaisquer alterações ou modificações nas políticas contabilísticas, de modo a garantir que compreendem as suas funções e responsabilidades. Sessões regulares de formação, sessões práticas ou seminários podem informá-las sobre os regulamentos, as ferramentas e os métodos contabilísticos mais recentes, melhorando a conformidade.
A melhor forma de melhorar as operações
Disponibilize recursos como manuais ou cursos online para facilitar e apoiar o processo de aprendizagem e promover uma cultura de conformidade e responsabilização.
More Articles
Ferramentas para simplificar as suas políticas contabilísticas
O software de contabilidade automatizado oferece grandes benefícios, como funcionalidades avançadas e modelos de políticas contabilísticas que ajudam a sua empresa a acelerar e gerir os seus processos contabilísticos de forma eficiente.
A automatização reduz a probabilidade de erro humano e garante que as transações são registadas com precisão e em tempo real, o que é crucial para a conformidade. Não sabe onde procurar ferramentas de contabilidade? Eis algumas das melhores que encontrámos.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
- 8. Reckon One
Aprendizagem adicional sobre processos contabilísticos
As suas políticas contabilísticas são a base das suas operações contabilísticas diárias, dos relatórios financeiros e da tomada de decisões. A implementação de boas práticas, o aproveitamento da tecnologia e o compromisso com a formação contínua garantem que a sua empresa pode criar uma estrutura sólida que apoia a conformidade e a eficiência operacional.
Mas não fique por aqui. Procure ferramentas, certificações, livros e boletins informativos como estes para manter os seus conhecimentos de contabilidade no nível mais elevado.
- Ferramentas: Selecionámos os softwares de contabilidade mais populares para o ajudar a gerir as suas finanças de forma eficiente e a reduzir custos.
- Certificações: Quer reforçar a sua credibilidade e os seus conhecimentos financeiros? Apresentamos uma análise dos benefícios e requisitos para o ajudar a escolher as melhores certificações para atingir os seus objetivos.
- Livros: É certo que a contabilidade pode não ser o tema mais empolgante do mundo, mas saber o que fazer — e o que NÃO fazer — pode fazer uma enorme diferença para a sua empresa. Consulte alguns dos melhores livros de contabilidade para preparar o seu caminho para o sucesso.
- Boletins informativos: Não tem tempo para ler um romance? Eis os melhores boletins informativos de contabilidade para obter conhecimentos, atualizações e estratégias sobre o setor da gestão financeira.
Junte-se a nós para obter mais informações sobre políticas contabilísticas
Pronto para desenvolver as suas competências enquanto profissional de contabilidade? Subscreva a nossa newsletter gratuita.