Os relatórios de desvios mostram a diferença entre os resultados orçamentados e os indicadores de desempenho reais, permitindo-lhe planear melhor da próxima vez. Neste guia, aprenderá a estruturar os seus relatórios de desvios para garantir clareza, adaptá-los às prioridades das partes interessadas e extrair o tipo de informação que realmente influencia a estratégia.
Quer esteja a reformular um processo de elaboração de relatórios desatualizado ou a começar do zero, vou explicar-lhe os modelos, exemplos e mudanças de mentalidade que podem transformar um relatório rotineiro numa ferramenta financeira orientada para o futuro.
O que é um relatório de desvios?
Um relatório de desvios, ou uma «demonstração de análise de desvios», é um documento financeiro que compara valores previstos, como receitas ou despesas, com os valores reais durante um período específico. Regista as diferenças ou discrepâncias entre os valores projetados e os resultados reais.
É frequente ouvir analistas financeiros experientes referirem-se a estas diferenças como «desvio orçamental» ou simplesmente «desvio» — dependendo do que está a ser comparado. O desvio orçamental é normalmente utilizado quando se comparam resultados financeiros com um orçamento predefinido, enquanto «desvio» é um termo mais genérico para diferenças entre dois conjuntos de dados monetários.

Author's Tip
A análise de desvios revela as razões por detrás das diferenças nas receitas projetadas e no desempenho da empresa. Ao identificar estas lacunas, as organizações podem tomar decisões baseadas em dados que controlam os custos futuros e maximizam o lucro.
Tal como acontece com todos os indicadores financeiros, os desvios podem ser favoráveis ou desfavoráveis, dependendo do seu impacto no resultado final. Por exemplo, obter mais 20% de receitas do que o previsto no primeiro trimestre representa um desvio positivo, enquanto exceder o orçamento trimestral de despesas representa um desvio negativo.
Porque são importantes os relatórios de desvios?
Como certamente sabe, os relatórios de desvios podem fornecer informações essenciais sobre o desempenho financeiro da sua empresa, ajudando-o a melhorar a eficiência operacional, a gestão de custos e a afetação de recursos, para uma melhor saúde financeira.
Mas sabe até que ponto são úteis? Eis as principais razões pelas quais a maioria dos CFO considera os relatórios de desvios uma parte fundamental da sua atividade:
1. Identificar discrepâncias
Comparar os valores reais com as previsões é uma prática comum, mas muitas vezes é ignorado o modo como os relatórios de desvios ajudam a explicar por que razão os valores se afastam. Fazem mais do que assinalar excessos ou défices — revelam padrões subjacentes que podem não ser evidentes numa demonstração de resultados padrão.
2. Melhorar o desempenho financeiro
Os desvios desfavoráveis assinalam frequentemente um desempenho inferior ao esperado em áreas fundamentais, mas o que poderá não ver imediatamente é a forma como também expõem padrões mais amplos na maneira como os seus pressupostos se confirmam perante a realidade. Identificar estas lacunas atempadamente não lhe permite apenas corrigir o rumo; proporciona-lhe um ciclo de feedback para aperfeiçoar a modelização financeira e testar a sua estratégia em condições de pressão.
3. Melhorar o planeamento e as previsões futuras
Com relatórios de desvios consistentes, obtém mais do que uma fotografia do que correu bem ou mal: adquire uma perspetiva mais clara sobre o que está para vir. Com o tempo, surgem padrões que poderá não identificar imediatamente nos seus resumos de fim de mês.
A este ritmo, as suas variações tornam-se dados de entrada para previsões mais inteligentes, permitindo-lhe testar os pressupostos sob pressão e ajustar os fatores estratégicos entre departamentos.
Have an account? Log In
4. Facilitar uma melhor tomada de decisões
Os relatórios de variações fazem mais do que acompanhar o desempenho financeiro: aperfeiçoam a sua tomada de decisões. Para além de assinalarem discrepâncias, revelam onde os pressupostos estão a falhar, onde os recursos não estão a ser devidamente aproveitados e onde podem ser necessárias mudanças estratégicas.
Tudo o que está incluído nos relatórios de variações
Já conhece os elementos fundamentais de um relatório de variações, mas a forma como os estrutura e apresenta pode fazer a diferença entre uma atualização rotineira e uma ferramenta de apoio à tomada de decisões. Antes de vermos como elaborar um relatório de variações eficaz, é importante rever os conceitos básicos, como o que é normalmente incluído:
- Valores orçamentados e resultados reais: Os valores orçamentados são as projeções para um período específico, como as despesas ou receitas esperadas. Servem de referência para medir os resultados reais.
- Cálculos das variações: Esta é a diferença entre os valores orçamentados e os resultados reais, que orienta o resto da análise.
- Explicações e análise das variações: As explicações das variações identificam os motivos dos desvios e classificam-nos como favoráveis ou desfavoráveis, destacando as áreas e as possíveis causas de um desempenho inferior ao esperado.
- Informações acionáveis: Com base na análise, um relatório de variações deve incluir medidas corretivas para resolver as discrepâncias e estratégias para manter os resultados favoráveis.
Tipos de variações incluídos nos relatórios
Na maioria dos relatórios, a variação que está a calcular está relacionada com fatores conhecidos: custos, receitas ou prazos. Estas categorias não são novas para si, mas o verdadeiro valor está naquilo que está a mudar subjacente a cada uma delas.
Por isso, embora provavelmente conheça os suspeitos habituais, vamos analisar os principais tipos de variações e perceber o que cada um pode realmente estar a indicar:
- Variação de custos: Reflete a diferença entre o que planeou gastar e o que efetivamente gastou. Suponhamos que lidera a área financeira de uma empresa industrial e tinha orçamentado $75,000 para matérias-primas em julho de 2025. No entanto, devido a alterações nos preços dos fornecedores, esse custo aumenta para $85,000. Este excesso de $10,000 é mais do que uma simples variação desfavorável — é um sinal para rever os contratos com os fornecedores ou reavaliar os pressupostos relativos aos custos dos fatores de produção.
- Variação de receitas: Aqui, o foco está na diferença entre os rendimentos projetados e os reais. Imagine que a sua equipa prevê $7 milhões de receitas no terceiro trimestre com base no desempenho do segundo trimestre. No entanto, acaba por gerar $7.4 milhões graças a um aumento sazonal da procura dos consumidores. Esse acréscimo de $400,000 representa uma variação favorável e pode indicar uma alteração no comportamento dos compradores ou uma estratégia de canais que está a superar as expectativas.
- Variação de prazos: Mostra como os seus prazos estão a evoluir, indicando se as atividades estão dentro do prazo, adiantadas ou atrasadas. Suponha que supervisiona um projeto de construção previsto para terminar até 30 de junho de 2025 e que tudo fica concluído atempadamente. Isso representa uma variação de prazos nula. No entanto, se o projeto tivesse sofrido um atraso, mesmo de uma semana, teria de considerar possíveis impactos subsequentes no planeamento de recursos e nos ciclos de faturação.
Criar um relatório de variações
Muito bem, agora vamos pôr tudo em prática. Quer esteja a aperfeiçoar um processo que utiliza há anos ou a começar do zero, este guia passo a passo ajudá-lo-á a criar um relatório de variações que faz mais do que simplesmente cumprir uma formalidade.
1. Recolher e Organizar os Dados
Antes de executar qualquer análise, precisa de ter clareza sobre quais métricas são importantes. Comece por identificar as principais categorias que influenciam o desempenho da sua empresa, seja por departamento, centro de custos ou fluxo de receitas.
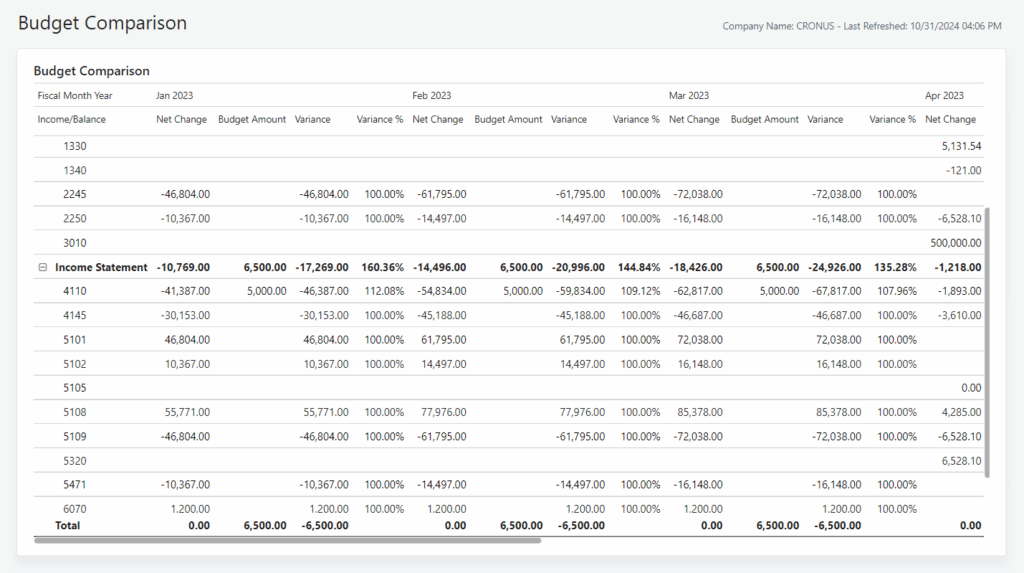
Uma tabela de dados simples e bem estruturada funciona melhor neste caso. Permite apresentar os valores previstos lado a lado com os valores reais. Uma coluna para os valores orçamentados durante o período de reporte e outra para os valores reais.
Veja, por exemplo, este modelo de desvio orçamental, criado pela Business Central da Microsoft no Power BI para uma empresa fictícia, a CRONUS:
Author's Tip
Este passo pode parecer básico, mas é aqui que começa a clareza — e é frequentemente aqui que surgem os maiores pontos cegos nos relatórios quando é realizado à pressa. Verifique sempre os seus valores quanto à exatidão e relevância antes de premir Enter.”
2. Escolher um Método de Desvio
Agora, chegamos à parte divertida. Existem dois métodos de desvio que pode aplicar na sua análise: percentagem ou valor absoluto.
A fórmula da percentagem é semelhante a esta:
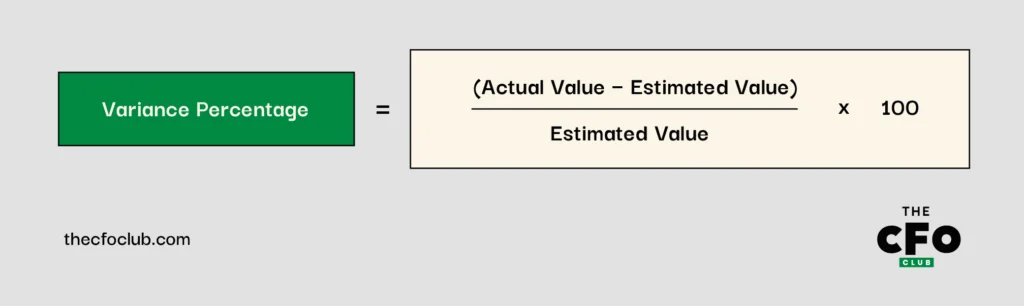
Imagine que a sua empresa de produção analisou o relatório orçamental do terceiro trimestre e verificou que o valor estimado de $900,000 resultou num valor real de $600,000. Utilizando a fórmula da percentagem, descobriria que obteve mais 33.3% do que o inicialmente projetado:
($600,000 - $900,000) x 100 = -$30,000,000 ÷ $900,000 = -33.3%
Outro método de desvio é o valor monetário. É apresentado da seguinte forma:
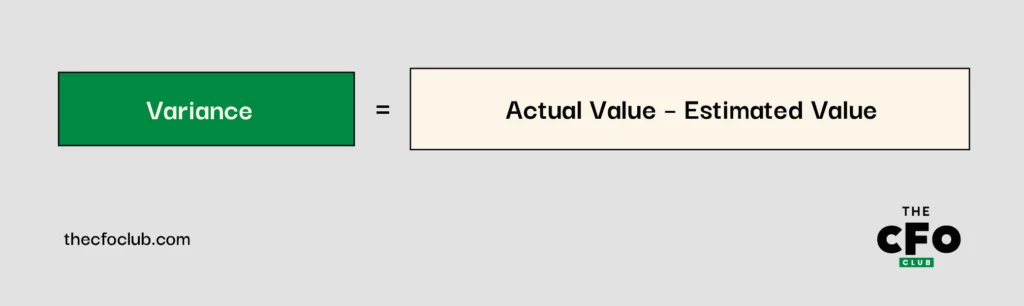
Utilizando o método do valor monetário, pode descobrir a quanto corresponde efetivamente essa diferença de 33.3%:
($600,000 - $900,000) = -$300,000
3. Organizar o Relatório e Comparar os Resultados
Agora que reuniu os valores reais e as previsões, é altura de os alinhar e calcular os desvios.
Classifique cada um como favorável ou desfavorável — não apenas para cumprir um requisito, mas para mostrar claramente onde o desempenho está a exceder as expectativas e onde fica aquém. Isto não é apenas um exercício numérico; trata-se de chamar a atenção para as áreas que merecem uma análise mais aprofundada e, em última instância, uma resposta estratégica.
Eis como poderia ser o relatório de desvios orçamentais de uma empresa de produção, abrangendo as suas receitas e custos no primeiro trimestre de 2025:
| Métrica | Valor Estimado ($M) | Valor Real ($M) | Desvio ($) | Desvio (%) | Tipo de Desvio |
| Receitas | 700 | 750 | 50 | 7.1% | Positivo |
| Custos de mão de obra | 315 | 350 | 35 | 11.1% | Negativo |
| Custos de materiais | 20 | 20 | 0 | 0% | Positivo |
O que pode retirar deste exemplo?: Quando apresenta os valores de forma clara, a história revela-se por si própria. Neste caso, a empresa de produção superou a previsão de receitas do primeiro trimestre em 7.1% — uma sólida surpresa positiva nas receitas.
Mas esse resultado positivo teve um custo: os custos de mão de obra ficaram 11.1% acima do orçamento, o que pode indicar horas extraordinárias, ineficiências no pessoal ou uma procura inesperada.
Por outro lado, os gastos com materiais de produção ficaram exatamente dentro do previsto, resultando num desvio nulo, o que é sempre um bom sinal de alinhamento entre as compras e o planeamento.
4. Explicar o Desvio
Depois de identificar uma variação, o verdadeiro valor advém de explicar por que razão aconteceu e o que se segue. Enquanto CFO, não se trata apenas de transparência; trata-se de demonstrar que compreende os fatores subjacentes e que tem um plano para responder.
As previsões refletem a perspetiva da organização sobre o futuro. O grau de proximidade relativamente à realidade constitui uma medida da eficácia e da precisão da sua análise.
Imagine que a sua equipa financeira, numa empresa industrial, comunica uma variação negativa nos custos de mão de obra. Em vez de ficar pelo número, analisa a situação e descobre um aumento das horas extraordinárias, uma rotatividade inesperada e uma pressão crescente sobre os salários. Esta explicação reformula a variação como parte de um desafio mais amplo relacionado com a força de trabalho, com implicações estratégicas.
Explicações claras e confiantes como esta não servem apenas para tranquilizar as partes interessadas. Ajudam a orientar decisões mais inteligentes no futuro.
Exemplos reais de relatórios de variações
Se há algo em que a maioria dos CFOs concorda, é nisto: um bom exemplo vale mais do que uma dúzia de modelos teóricos. Vejamos, então, como os relatórios estratégicos de variações se concretizam no mundo real:
Universidade de Indiana
O Gabinete do Controller da Universidade de Indiana publicou um modelo de análise de variações, estabelecendo um padrão para o relato financeiro em todas as suas entidades.
No ano letivo de 2023, o relatório apresenta receitas totais realizadas de $14.04M, em vez dos $17.2M orçamentados, criando uma variação negativa de 18.42%.
Quando se analisa mais atentamente uma rubrica específica, como as propinas dos estudantes relativas ao ensino na primavera (INSS), verifica-se que foram projetados $6.2M de receitas, mas as receitas efetivamente obtidas foram de $0, o que corresponde a uma diferença percentual de 100%.
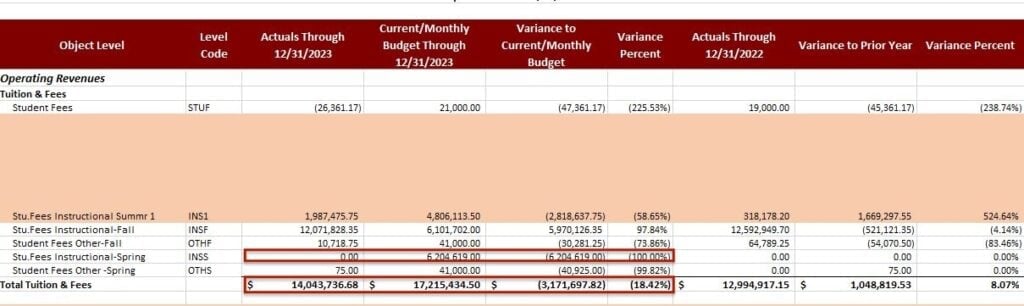
Embora tenha um contexto académico, este modelo pode ser aplicado a qualquer setor — basta ajustar as métricas e especificar o período de relato.
Relatórios de variações bons vs. deficientes
As variações podem ser positivas ou negativas, dependendo da forma como afetam a saúde financeira da sua empresa. Eis como determinar em que categoria se enquadra cada uma:
Variação positiva
Uma variação positiva é um desvio que ocorre quando os valores reais são melhores do que o esperado. Pense naquela ocasião em que os custos operacionais ficaram abaixo do orçamento proposto ou as receitas mensais ultrapassaram as suas previsões iniciais. Estas variações indicam um controlo eficaz dos custos, melhores vendas e margens de lucro mais elevadas.
Variação negativa
Esta discrepância surge quando as principais métricas ficam aquém das expectativas, por exemplo, quando as receitas são inferiores ou os custos superiores ao previsto. As variações negativas significam um declínio ou défice em áreas cruciais. Se não forem controladas, podem resultar em dívidas incapacitantes e numa escassez de fluxo de caixa.
As variações desfavoráveis surgem normalmente como valores negativos (por exemplo, -20,760.00 ou -5%), mas isso nem sempre se aplica às variações de custos ou de preços. Quando o custo real é superior ao custo orçamentado, isso é refletido como um valor positivo, o que não se traduz necessariamente em bons resultados empresariais.
More Articles
Dicas para melhorar a variação orçamental
Até os líderes financeiros mais experientes enfrentam obstáculos. Talvez as condições do mercado tenham mudado, um departamento se tenha desviado do rumo ou os pressupostos não se tenham confirmado. Se as suas variações não estão onde gostaria, apresentamos algumas formas práticas de aperfeiçoar o processo e voltar ao caminho certo:
- Analise os dados de desempenho atuais: Agora que conhece a importância dos relatórios de variações no planeamento financeiro, analise esse relatório em profundidade. Entre os valores negativos e positivos, identifique as métricas com desempenho insuficiente e defina estratégias para encontrar soluções, passo a passo.
- Utilize dados em tempo real e históricos para fundamentar as previsões: Os dados dos relatórios de variações anteriores permitem-lhe criar orçamentos realistas no futuro. Mas não termina aí. Os orçamentos futuros também devem refletir as mudanças nas condições do mercado, garantindo previsões precisas e variações mais positivas.
- Explore todos os cenários hipotéticos: O seu modelo de previsão deve antecipar todos os resultados possíveis (incluindo os influenciados por fatores internos e externos) e ajustar os orçamentos subsequentes para os acomodar. Esta abordagem proativa protege a sua empresa contra choques, como aumentos de custos ou flutuações da procura, sem necessariamente causar uma variação orçamental negativa.
- Faça as perguntas certas: Isto ajudá-lo-á a descobrir os dados de que precisa para otimizar a sua variação orçamental. Algumas perguntas comuns incluem: O que está a acontecer no orçamento? Onde está a ocorrer a variação? Os dados disponíveis são exatos? Preciso de ajustar o orçamento às mudanças nas condições do mercado?
Quando é necessário elaborar relatórios de variações?
Os relatórios de variações são sempre úteis, mas tornam-se essenciais em momentos decisivos. Quando os riscos são elevados ou o contexto muda, um relatório elaborado no momento certo proporciona a clareza e a confiança necessárias para agir rapidamente e tomar a decisão certa.
Eis alguns dos momentos em que os relatórios de variações assumem verdadeiramente um papel importante:
- Trimestralmente. A análise de variações é relevante para um relatório trimestral de resultados porque mostra às partes interessadas como o desempenho da sua empresa se compara com as suas expectativas. Consequentemente, cria espaço para o diálogo e a colaboração estratégica.
- Ao longo do ciclo de vida de um projeto. Os gestores de projetos recorrem aos relatórios de variações para acompanhar os custos dos projetos, monitorizar os excedentes e garantir a gestão dos recursos. O relatório também ajuda a melhorar as previsões orçamentais de projetos futuros semelhantes.
- Durante as revisões orçamentais. A maioria das empresas revê os orçamentos periodicamente para garantir uma afetação eficiente dos recursos. Estas revisões baseiam-se normalmente nas variações orçamentais anteriores de toda a empresa ou de departamentos individuais.
De um modo geral, a escala operacional e os recursos da empresa determinam o momento e a frequência dos relatórios de variações.
Lembrete amigável
As pequenas e médias empresas tendem a ter menos departamentos e recursos. Isto reduz a necessidade de revisões orçamentais frequentes. Entretanto, as grandes empresas são complexas e podem precisar de uma monitorização constante do orçamento e das variações.
Relatórios de variações simplificados com programas
A análise de variações pode consumir muito tempo, especialmente se tiver de elaborar relatórios sobre várias métricas durante um período prolongado. Se acrescentarmos a possibilidade de erro humano e o facto de realizar a tarefa sozinho, ficará a meio caminho de se sentir completamente sobrecarregado.
Evite todos estes desafios recorrendo a software de análise e relatórios financeiros, como fazem muitos CFO. Eis as nossas principais recomendações para fazer o mesmo.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Subscreva para consolidar os seus conhecimentos financeiros
Quer manter-se na vanguarda? Junte-se ao The CFO Club para aceder a aconselhamento especializado e a informações práticas dos principais líderes financeiros a nível mundial.