Quer esteja a liderar a área financeira de uma nova startup ou a gerir a contabilidade de uma empresa multinacional, a previsão do balanço parece muitas vezes frustrantemente complexa.
Mas há boas notícias: a previsão do balanço não tem de ser um pesadelo de folhas de cálculo e pressupostos. Com os métodos certos, exemplos práticos e alguns conhecimentos avançados de Excel, pode transformar este mal necessário numa das suas ferramentas estratégicas mais valiosas.
O que é a previsão do balanço?
A previsão do balanço ajuda-o a orçamentar e a planear as suas finanças. Permite prever os seus ativos, passivos e capitais próprios futuros. Esta ferramenta é como uma bola de cristal para os CFO, mostrando às partes interessadas e aos investidores a futura saúde financeira da sua empresa.
Quando cria uma previsão, está a prever:
- Os ativos que a sua empresa irá possuir (dinheiro, inventário, equipamento, etc.)
- Os montantes que deve a terceiros (contas a pagar, empréstimos, etc.)
- Os capitais próprios que ficam para os proprietários
A previsão do balanço é mais do que uma simples caixa de verificação no modelo de três demonstrações financeiras; é uma alavanca estratégica. Quando o balanço, a demonstração de resultados e os fluxos de caixa estão estreitamente ligados, mesmo pequenas alterações podem revelar tendências relevantes. Esta visão integrada não é apenas informativa; é a forma de fundamentar financeiramente decisões orientadas para o futuro.

Balanço Base Zero
Uma vez por ano, reconstrua a sua previsão do balanço a partir do zero — sem modelos, sem valores transitados. É uma reinicialização deliberada que o obriga a validar cada fator determinante e a questionar os pressupostos institucionais antes que se consolidem.
Porque é importante prever o balanço?
As previsões do balanço baseiam-se numa combinação de dados históricos, pressupostos estratégicos de crescimento e sinais mais amplos do mercado.
É provável que já esteja a integrar fatores macroeconómicos, alterações na estrutura de capital e planeamento de investimentos, porque é aí que a visão do futuro começa a ganhar consistência. Quando bem executada, este tipo de modelização revela perspetivas estratégicas que vão além dos valores superficiais.
A maioria dos CFO começa pelo capital circulante, uma vez que este constitui um indicador natural da resiliência a curto prazo. No entanto, o verdadeiro valor da previsão do balanço surge quando esta se torna uma lente para o planeamento de cenários, as necessidades de financiamento e o apoio à tomada de decisões ao nível do conselho de administração:
- Tomada de decisões estratégicas: Estas previsões financeiras ajudam a avaliar o impacto financeiro de decisões, como novos investimentos ou aquisições.
- Gestão do capital: Ajudam a encontrar a melhor combinação de dívida e capitais próprios, a avaliar as necessidades de capital e a planear investimentos futuros.
- Conformidade regulamentar: A previsão ajuda a garantir o cumprimento dos requisitos de reporte e torna o processo de reporte financeiro mais simples.
Analisar o balanço é crucial porque fornece uma fotografia da saúde financeira de uma empresa num determinado momento. Mostra a capacidade de uma empresa para sobreviver a períodos difíceis e crescer a longo prazo.
Construir uma previsão do balanço de elevado impacto
Antes de avançar para os aspetos práticos da previsão no Excel, vale a pena parar para garantir que os fundamentos estão alinhados. Vamos rever rapidamente os principais mecanismos contabilísticos — não para relembrar conceitos, mas para enquadrar a forma como cada um contribui diretamente para a estrutura e a integridade da sua previsão do balanço.
1. Atualizar os saldos
Avançar os saldos de períodos anteriores é mais do que apenas o primeiro passo; é o que confere integridade às previsões do balanço. Uma vez que o balanço é, por natureza, cumulativo, um avanço sólido permite acompanhar como as movimentações em contas específicas afetam o fundo de maneio e, em última análise, moldam a sua posição de caixa.
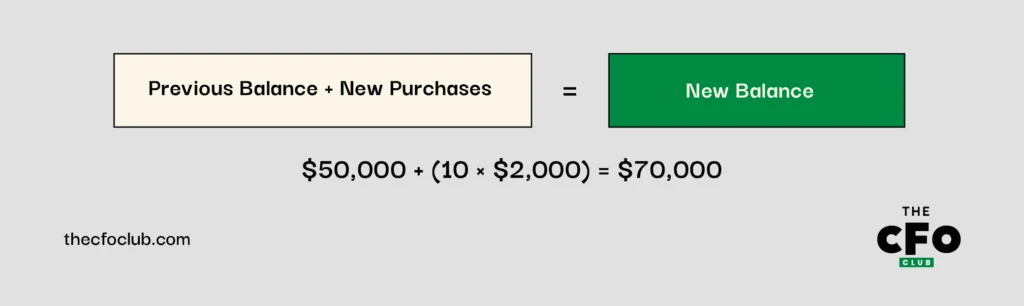
Consideremos algo tão básico como a expansão dos ativos. Suponhamos que o saldo existente em “equipamento dos colaboradores” é de $50K e que está a integrar 10 novos membros na equipa, cada um dos quais precisará de um portátil de $2K. A matemática é simples, mas vale a pena prestar atenção às implicações para o CapEx, o consumo de caixa e o envelhecimento dos ativos:
Esta mesma lógica aplica-se aos ativos fixos tangíveis, aos ativos intangíveis e aos respetivos planos de depreciação e amortização:
| Conta | Fórmula |
| Ativos fixos tangíveis | Ativos fixos tangíveis iniciais + Investimentos de capital - Alienações = Ativos fixos tangíveis finais |
| Ativos intangíveis | Ativos intangíveis iniciais + Novas aquisições - Abates = Ativos intangíveis finais |
Manter estes fluxos visíveis permite testar sensibilidades com maior precisão e relacionar as movimentações dos ativos com o planeamento efetivo da atividade.
Ao prever investimentos de capital pontuais, como a adaptação de um novo escritório ou a aquisição de equipamento de laboratório, isole-os como itens distintos no modelo. Isto ajuda a organizar os pressupostos e, simultaneamente, proporciona uma visão mais clara do momento e do impacto.


Have an account? Log In
2. Determinar as contas de base zero
Nem todas as contas beneficiam de ser avançadas. Para determinados itens voláteis, como as contas a pagar ou as despesas acumuladas, muitas vezes faz mais sentido fazer a previsão a partir de uma base zero.
O objetivo não é obter precisão pela precisão; é evitar uma falsa estabilidade em contas que estão longe de ser estáveis.
É aqui que entra uma análise rápida das variações. Se uma conta oscila significativamente de período para período, associá-la a um fator operacional (como o COGS ou a receita) proporciona uma projeção mais fundamentada.
Por exemplo:
| Conta | Método de previsão | Cálculo |
| Contas a pagar | % do COGS | $500,000 (COGS) × 7.3% = $36,500 |
| Despesas acumuladas | % da receita | $1,000,000 (Receita) × 5.2% = $52,000 |
Esta abordagem permite associar estas contas às suas previsões operacionais, em vez de presumir que seguirão padrões históricos.
3. Focar-se nas contas do fundo de maneio
É no fundo de maneio que a previsão do balanço pode melhorar a sua visibilidade ou, pelo contrário, dificultá-la. As contas a receber, as contas a pagar, o inventário e a receita diferida não se movimentam apenas de forma independente; têm efeitos em cadeia sobre a liquidez, o planeamento de caixa e a eficiência do fundo de maneio.
É aqui que as previsões tendem a tornar-se pouco claras.
Os prazos da receita diferida, o atraso na cobrança e a rotação do inventário raramente seguem médias. Em vez de os suavizar, associe a receita, a cadência de faturação e a estratégia de cobranças o mais estreitamente possível ao modelo. Quanto mais a sua previsão refletir o ritmo operacional real, mais útil se torna.
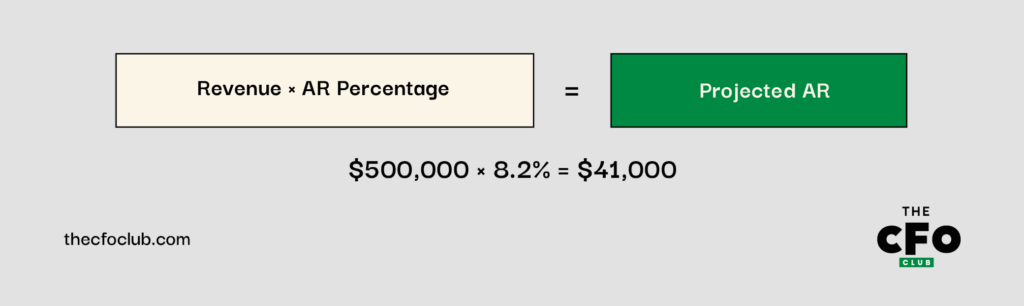
Por exemplo, se as suas contas a receber representarem normalmente 8.2% da receita e estiver a prever uma receita de $500,000, a sua projeção de contas a receber seria:
De forma semelhante, se os inventários representarem normalmente 9.1% do custo das mercadorias vendidas e estiver a prever um COGS de $300,000, a sua projeção de inventário seria:
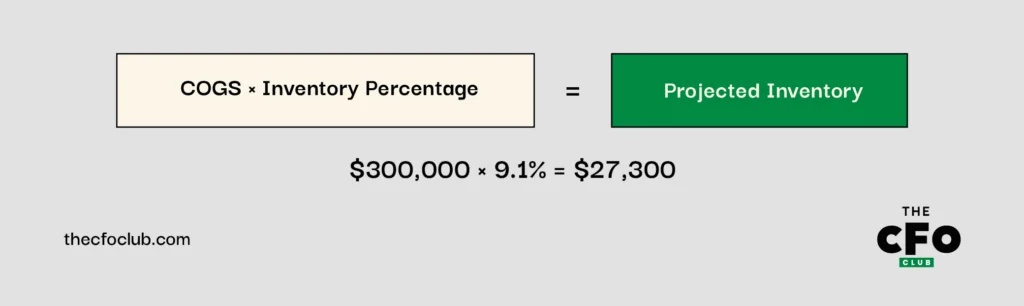
4. Criar eventos para impactos significativos no dinheiro
Mesmo a previsão mais rigorosa do balanço ficará aquém se ignorar os eventos grandes e irregulares. Pense em:
- Rondas de financiamento
- CapEx significativo
- Aquisições
- Reembolsos de dívida programados
Estas não são apenas alterações pontuais no dinheiro; afetam os ativos e passivos não correntes, desde o goodwill (trespasse) e os PP&E até à dívida de longo prazo e aos impostos diferidos. Ao separar eventos distintos no seu modelo, pode isolar os seus efeitos e testar a resistência da sua estrutura de capital com maior clareza.
Por exemplo:
| Evento | Data | Conta afetada | Montante | Impacto no balanço |
| Empréstimo a prazo | junho de 2025 | Dívida de longo prazo | +$500,000 | Aumenta os ativos em dinheiro e os passivos de longo prazo |
| Aquisição de equipamento | agosto de 2025 | PP&E | -$200,000 | Diminui o dinheiro e aumenta os PP&E |
| Reembolso de dívida | dezembro de 2025 | Dívida de longo prazo | -$50,000 | Diminui o dinheiro e os passivos de longo prazo |
Ao incorporar estes eventos na sua previsão, obtém visibilidade sobre a forma como irão afetar o seu saldo de caixa e a sua posição financeira global.
5. Desenvolver os restantes capitais próprios
É aqui que o seu modelo conta a história do valor da propriedade e de como este está a evoluir. Não está apenas a inserir estruturas históricas; está a projetar as implicações das decisões de capital. Por isso, à medida que desenvolve esta secção, certifique-se de refletir:
- Ações ordinárias
- Capital adicional realizado (APIC)
- Ações próprias
- Resultados transitados
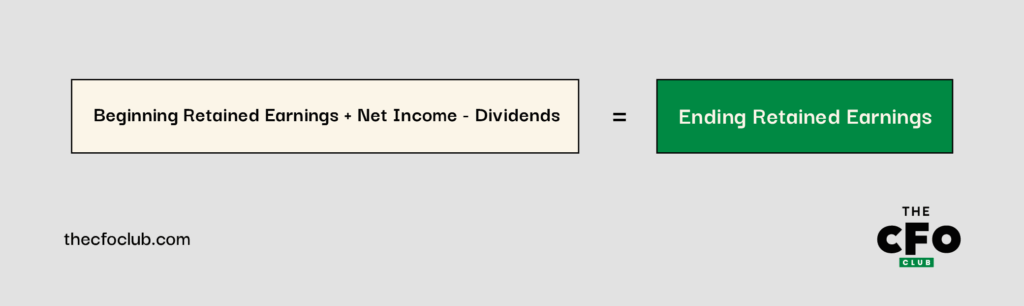
Encontrará estas rubricas abaixo da linha na secção dos capitais próprios do balanço. Para contextualizar a previsão, segue uma breve recapitulação dos resultados transitados:
As ações próprias reduzem os capitais próprios dos acionistas e são apresentadas como uma dedução ao total do capital realizado e dos resultados transitados. Ao elaborar cuidadosamente a previsão destas contas de capitais próprios, completa o retrato da posição financeira projetada da sua empresa, garantindo que o seu balanço fica corretamente equilibrado, com os ativos iguais à soma dos passivos e dos capitais próprios.
Aplicar a sua previsão do balanço no Excel
Agora que alinhámos a abordagem e as alavancas de previsão, é altura de passar da estrutura à aplicação. Vejamos como criar um modelo prático no Excel — que não seja apenas sólido do ponto de vista mecânico, mas também útil para a tomada de decisões ao prever a posição financeira da sua empresa.
1. Recolher dados históricos
Como certamente sabe, a base de qualquer boa previsão são dados históricos sólidos. Para modelizar o balanço, precisará de pelo menos dois anos de dados rigorosos e consistentes.
Configure o seu ficheiro Excel para que a linha temporal flua da esquerda para a direita. As colunas cronológicas ajudam a simplificar a lógica das fórmulas e tornam as tendências visualmente mais intuitivas.
Por exemplo:
- Coluna C: 31 de dezembro de 2023 (Histórico)
- Coluna D: 31 de dezembro de 2024 (Histórico)
- Coluna E: 31 de dezembro de 2025 (Previsão)
- Coluna F: 31 de dezembro de 2026 (Previsão)
O contexto histórico não é conteúdo de preenchimento; é a base para construir uma lógica direcional defensável. Por exemplo, se as contas a receber se têm mantido em torno de 8% das receitas, deverá testar se isso continua a verificar-se tendo em conta os novos prazos de pagamento, a composição da carteira de clientes ou as condições macroeconómicas.
2. Desenvolver mapas auxiliares e reclassificar
Mantenha o balanço principal limpo. O verdadeiro trabalho acontece nos mapas de suporte. É aí que irá expor os pressupostos, a mecânica e os fatores subjacentes a cada rubrica, para poder testar a resistência, atualizar e explicar o modelo quando isso for mais importante.
Por exemplo, se gerir uma empresa tecnológica, poderá criar mapas separados para:
- Caixa e equivalentes de caixa
- Contas a receber
- Inventário
- PP&E e depreciação
- Contas a pagar
- Dívida e juros
Além disso: não deixe que a formatação GAAP dite a forma como constrói a sua previsão. O relato financeiro e a previsão têm objetivos diferentes. Se reclassificar determinados itens lhe proporcionar uma visão mais útil ou precisa, avance.
Veja o caso dos impostos diferidos. As normas GAAP dividem-nos em correntes e de longo prazo, mas se ambos forem determinados pelos mesmos pressupostos no seu modelo, combiná-los poderá, na realidade, trazer clareza em vez de confusão.
Da mesma forma, rubricas genéricas como “Outros ativos correntes” escondem frequentemente fatores divergentes. Se operar no setor tecnológico, os seus “Outros ativos correntes” poderão incluir despesas antecipadas e reembolsos de impostos a receber. As despesas antecipadas variam com as despesas operacionais, enquanto os reembolsos de impostos estão associados à taxa efetiva de imposto e ao momento em que ocorrem. Separar estes itens na sua previsão proporcionará uma visão mais clara do fundo de maneio.
Dito isto, não complique demasiado as coisas. Se dois acréscimos se comportarem da mesma forma — por exemplo, se as remunerações e as despesas gerais variarem ambas com as despesas operacionais — agregue-os. A simplificação é perfeitamente aceitável quando melhora a facilidade de utilização sem sacrificar a fidelidade.
3. Crie fórmulas dinâmicas
A força do Excel na previsão do balanço reside nas suas fórmulas dinâmicas. Estas fórmulas são atualizadas automaticamente quando os seus pressupostos mudam. Em vez de introduzir valores diretamente, utilize fórmulas que estabeleçam ligações aos seus pressupostos e dados históricos.
Funções como VLOOKUP, INDEX(MATCH) e SUMIFS ajudam a incorporar dados históricos nos seus cálculos. Por exemplo, se previr as contas a receber como uma percentagem da receita, poderá utilizar:
Este método torna o seu modelo mais flexível e mais simples de atualizar. Quando os pressupostos mudarem, basta atualizá-los num único local. Todos os cálculos relacionados serão ajustados automaticamente.
Suponhamos que uma empresa SaaS prevê contas a receber equivalentes a 9% da receita. Se esperar uma receita de $600,000 em 2025, a previsão de contas a receber será:
As fórmulas dinâmicas ajudam nas verificações de consistência. Pode configurar uma célula de verificação para confirmar se o balanço está equilibrado. Utilize a formatação condicional para destacar quaisquer diferenças.
A análise de sensibilidade é outra aplicação útil das fórmulas dinâmicas. Com tabelas de dados ou gestores de cenários, pode observar de que forma as alterações nos principais pressupostos afetam o seu balanço.
Para esta mesma empresa SaaS, pode explorar de que forma diferentes taxas de crescimento da receita afetam as suas necessidades de fundo de maneio. Pode também analisar de que forma as alterações nas despesas de capital influenciam a sua posição de caixa:
| Ativos | 2023 (Realizado) | 2024 (Realizado) | 2025 (Previsão) | 2026 (Previsão) |
| Caixa e equivalentes de caixa | $100,000 | $120,000 | $145,000 | $172,000 |
| Contas a receber | $38,000 | $45,000 | $54,000 | $64,800 |
| Inventário | $25,000 | $30,000 | $36,000 | $43,200 |
| Total de ativos correntes | $163,000 | $195,000 | $235,000 | $280,000 |
| Ativos fixos tangíveis | $230,000 | $250,000 | $290,000 | $320,000 |
| Menos: Depreciação acumulada | $(80,000) | $(95,000) | $(115,000) | $(135,000) |
| Ativos fixos tangíveis líquidos | $150,000 | $155,000 | $175,000 | $185,000 |
| Total de ativos | $313,000 | $350,000 | $410,000 | $465,000 |
| Passivos e capital próprio | ||||
| Contas a pagar | $30,000 | $35,000 | $42,000 | $50,400 |
| Gastos acumulados | $15,000 | $18,000 | $21,600 | $25,920 |
| Total de passivos correntes | $45,000 | $53,000 | $63,600 | $76,320 |
| Dívida de longo prazo | $150,000 | $180,000 | $160,000 | $140,000 |
| Total de passivos | $195,000 | $233,000 | $223,600 | $216,320 |
| Ações ordinárias | $50,000 | $50,000 | $50,000 | $50,000 |
| Resultados transitados | $68,000 | $67,000 | $136,400 | $198,680 |
| Total do capital próprio | $118,000 | $117,000 | $186,400 | $248,680 |
| Total de passivos e capital próprio | $313,000 | $350,000 | $410,000 | $465,000 |
| Verificação (Ativos - Passivos - Capital próprio) | $0 | $0 | $0 | $0 |
Porque é que os balanços não ficam equilibrados
Um balanço equilibrado não consiste apenas em somar números. Equilibrar o seu modelo financeiro de três demonstrações financeiras garante que as suas projeções financeiras são consistentes e fiáveis. Se não conseguir fazer com que o seu balanço fique equilibrado, eis algumas razões comuns:
- Os sinais (+/-) podem estar incorretos nas suas fórmulas: Por exemplo, se apresentar as despesas de capital como negativas no balanço, o seu modelo não ficará equilibrado. Isto acontece frequentemente com a depreciação, que é adicionada de volta na demonstração dos fluxos de caixa, mas reduz os ativos fixos tangíveis no balanço.
- Ligações incorretas entre demonstrações podem criar grandes problemas: Se o seu modelo utilizar por engano dividendos em vez de remuneração baseada em ações no mapa das ações ordinárias, ficará desequilibrado. Estes erros podem ser difíceis de encontrar em modelos complexos.
- Erros na demonstração dos fluxos de caixa causam frequentemente problemas no balanço: Por exemplo, se assumir que os “outros ativos de longo prazo” crescem à semelhança das receitas, mas ignorar o impacto no caixa na demonstração dos fluxos de caixa, o seu modelo não ficará equilibrado.
Teste de esforço adicional
Vá além da análise de sensibilidade básica criando aquilo a que gosto de chamar “cenários impossíveis.” São situações tão extremas que parecem irrealistas. Por exemplo, e se o prazo de cobrança das suas contas a receber duplicasse? Ou se os custos do inventário aumentassem 50% de um dia para o outro? Estes cenários extremos podem revelar fragilidades ocultas na sua estrutura financeira.
Dicas para equilibrar o modelo de três demonstrações financeiras
Quando o seu balanço não fica equilibrado, a resolução do problema pode ser frustrante e demorada. Eis algumas dicas rápidas para o ajudar a equilibrar o seu modelo de três demonstrações financeiras:
- Torne a fórmula de verificação do balanço claramente visível na parte inferior do seu modelo
- Verifique todos os totais e subtotais para garantir que nenhuma linha é omitida dos cálculos
- Confirme que está a utilizar sinais (+/-) consistentes em todas as demonstrações
- Preste especial atenção aos itens do balanço que afetam vários itens na demonstração dos fluxos de caixa (como os ativos fixos tangíveis, com as despesas de capital e a depreciação)
- Procure padrões no desequilíbrio — uma diferença constante pode indicar uma despesa ou receita constante em falta
- Para diferenças que aumentam ou diminuem lentamente, verifique os itens afetados pela inflação ou pelas taxas de juro
- Para aumentos súbitos na diferença, analise itens recorrentes, mas não periódicos, como reembolsos de dívida ou despesas de capital
Para além destas correções rápidas, rever regularmente o seu modelo é crucial. Sugiro um processo de revisão sistemático. Verifique o seu balanço após cada alteração importante. Isto ajuda a detetar problemas numa fase inicial, quando são mais fáceis de corrigir.
O software de modelização financeira pode facilitar este processo
Uma das vantagens do software de previsão é o facto de poder sinalizar automaticamente inconsistências e acompanhar alterações nas três demonstrações financeiras. Estas ferramentas ajudam a identificar as fontes dos desequilíbrios. Podem poupar horas e reduzir o risco de erros nas suas previsões.
Vantagens e desvantagens da previsão do balanço
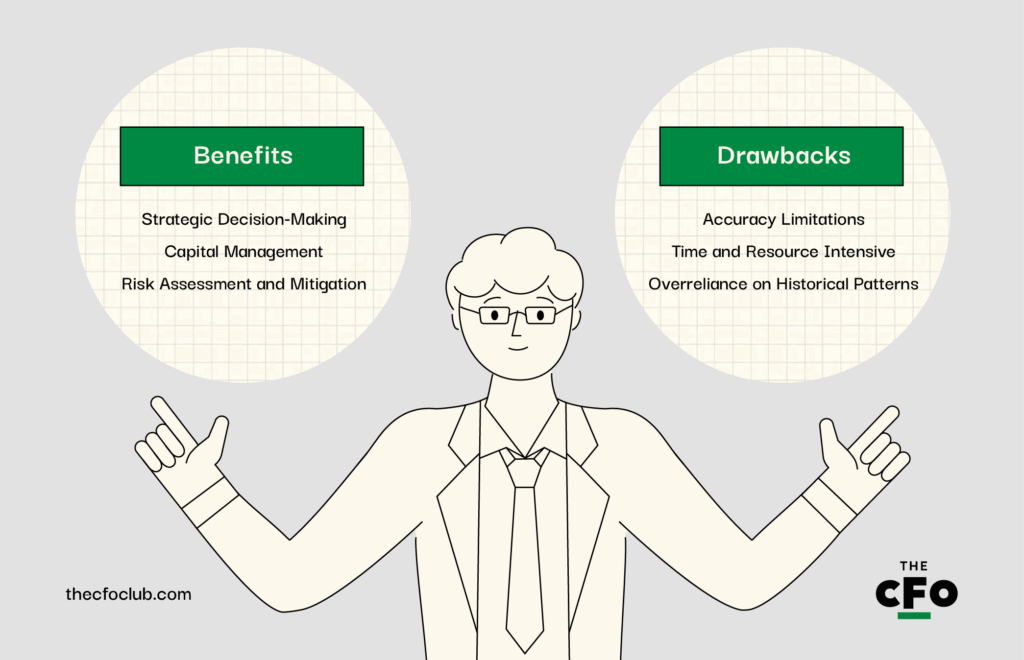
Tal como qualquer ferramenta do seu arsenal de planeamento, uma previsão do balanço tem vantagens e limitações. Já sabe que não é uma bola de cristal, mas vale a pena destacar alguns pontos fortes e pontos cegos importantes para os ter em consideração enquanto a utiliza:
Vantagens
- Tomada de decisões estratégicas: As previsões ajudam a compreender os efeitos financeiros de decisões como investimentos ou alterações na estrutura de capital.
- Gestão do capital: Ajudam a encontrar a combinação adequada de dívida e capital próprio, avaliar as necessidades de capital e planear investimentos futuros.
- Avaliação e mitigação de riscos: Ao projetar ativos, passivos e capitais próprios, pode identificar fragilidades e tomar medidas para mitigar os riscos antes de estes ocorrerem.
Não elaborar uma previsão completa do balanço é uma decisão arriscada no atual contexto empresarial. Todas as organizações que se dedicam à elaboração e manutenção de um orçamento devem ter visibilidade sobre o seu balanço futuro. Ao irem além da demonstração de resultados e ao preverem o balanço, os profissionais financeiros podem ajudar a antecipar a futura saúde financeira da empresa e proporcionar a visibilidade necessária para se manterem competitivos e bem-sucedidos.
More Articles
- 17 Melhores Livros de Contabilidade para Iniciantes em 2026
- Os 11 melhores boletins informativos de finanças sobre IA para subscrever em 2026
- As 12 melhores certificações e cursos de FP&A em 2026
- As 20 melhores newsletters de finanças a que subscrever em 2026
- Avaliação do Planful: Vantagens, Desvantagens, Funcionalidades e Preços
Desvantagens
- Limitações de precisão: As previsões do balanço baseiam-se em determinados pressupostos. Pequenos erros nas taxas de crescimento ou nos rácios podem causar imprecisões significativas.
- Exigência de tempo e recursos: Manter uma previsão detalhada requer tempo e conhecimentos especializados, o que pode ser difícil para empresas emergentes ágeis com recursos limitados.
- Dependência excessiva de padrões históricos: A previsão tradicional depende demasiado de dados de desempenho passados. Isto pode ser arriscado durante alterações ou perturbações do mercado.
Conclusão
A previsão do balanço pode nunca ser a parte mais vistosa da função financeira, mas é inegavelmente uma das mais estratégicas. Independentemente da fase de crescimento em que a sua empresa se encontra, a capacidade de projetar com confiança a posição financeira da sua empresa oferece-lhe mais do que simples números — oferece-lhe controlo.
Não precisa de ser um especialista em Excel nem de ter poderes de adivinhação para criar um modelo que funcione realmente. Quando atualiza os saldos de forma intencional, relaciona as contas voláteis com os fatores operacionais e destaca os acontecimentos de grande impacto que fazem a diferença, a sua previsão transforma-se num motor de tomada de decisões.
Sim, o trabalho é meticuloso. E sim, os pressupostos podem tornar-se complexos. Mas, com a estrutura certa, algum ceticismo saudável e um ritmo operacional claro, pode transformar a previsão numa fonte de visão antecipada, e não de frustração.
Junte-se a nós para obter mais perspetivas sobre contabilidade
Construir uma carreira na área da contabilidade é mais fácil quando tem acesso a aconselhamento especializado em que pode confiar. Subscreva a nossa newsletter gratuita para receber aconselhamento especializado, guias e informações de líderes financeiros que estão a moldar o setor tecnológico.