

O software de originação de crédito comercial gere o financiamento empresarial desde a receção da candidatura até à análise de risco, aprovação, conclusão e transferência para a gestão. O melhor software oferece análise financeira estruturada, controlos da política de crédito, gestão documental, fluxos de trabalho de aprovação, acompanhamento de garantias e integrações com sistemas centrais.
Este guia compara as principais opções em termos de funcionalidades, preços, necessidades de implementação e adequação, ajudando a sua equipa de crédito a escolher um software que apoie decisões precisas, registos preparados para auditoria e uma supervisão clara do fluxo de candidaturas.
Why Trust Our Software Recommendations
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Our team has been testing and reviewing software since 2012. As finance leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring tools using our selection criteria.
Our reviews reflect our human editorial judgment, not a sales pitch.
Tabela comparativa de software de originação de crédito comercial
Esta tabela comparativa resume os detalhes de preços das minhas principais escolhas de software de originação de crédito comercial:
Score legend (out of 5)
- Excellent4.5–5
- Good4–4.4
- Average3–3.9
- Below average2–2.9
- Poor1–1.9
Sorted by: Default
| Tool | Starting Price | Website | |||||||
|---|---|---|---|---|---|---|---|---|---|
Best for multi-loan pipelines | 3.8 out of 5 | 4 | 4 | 3 | 4 | 4 | 4 | Pricing upon request Free demo available | Website |
Best for SMB credit decisioning | 3.7 out of 5 | 4 | 4 | 2 | 4 | 4 | 4 | Pricing upon request Free demo available | Website |
Best for audit-ready credit admin workflows | 3.5 out of 5 | 4 | 3 | 4 | 4 | 2 | 4 | Pricing upon request Free demo available | Website |
Best for credit analytics-driven underwriting | 3.8 out of 5 | 4 | 4 | 2 | 4 | 5 | 4 | Pricing upon request Free demo available | Website |
Best for large bank portfolio and covenant tracking | 3.7 out of 5 | 4 | 2 | 5 | 4 | 2 | 5 | Pricing upon request Free demo available | Website |
Best for full-lifecycle lending | 4.0 out of 5 | 4 | 3 | 4 | 4 | 5 | 4 | Pricing upon request Free demo available | Website |
Best for Salesforce-native origination | 4.3 out of 5 | 5 | 4 | 3 | 4 | 5 | 5 | Pricing upon request Free demo available | Website |
Best for banks with complex credit analysis needs | 4.3 out of 5 | 5 | 4 | 4 | 4 | 5 | 4 | Pricing upon request Not available | Website |
Best for enterprise-grade syndicated loan underwriting | 4.2 out of 5 | 4 | 3 | 4 | 5 | 5 | 4 | Pricing upon request Free demo available | Website |
Best for community banks on Jack Henry cores | 4.0 out of 5 | 4 | 5 | 3 | 4 | 5 | 3 | Pricing upon request Not available | Website |


Avaliações de software de originação de crédito comercial
Apresentamos abaixo os meus resumos das melhores plataformas de originação de crédito comercial que entraram na minha seleção. As minhas avaliações analisam as funcionalidades de cada plataforma, os melhores casos de utilização e as capacidades disponíveis, para o ajudar a encontrar a opção mais adequada.

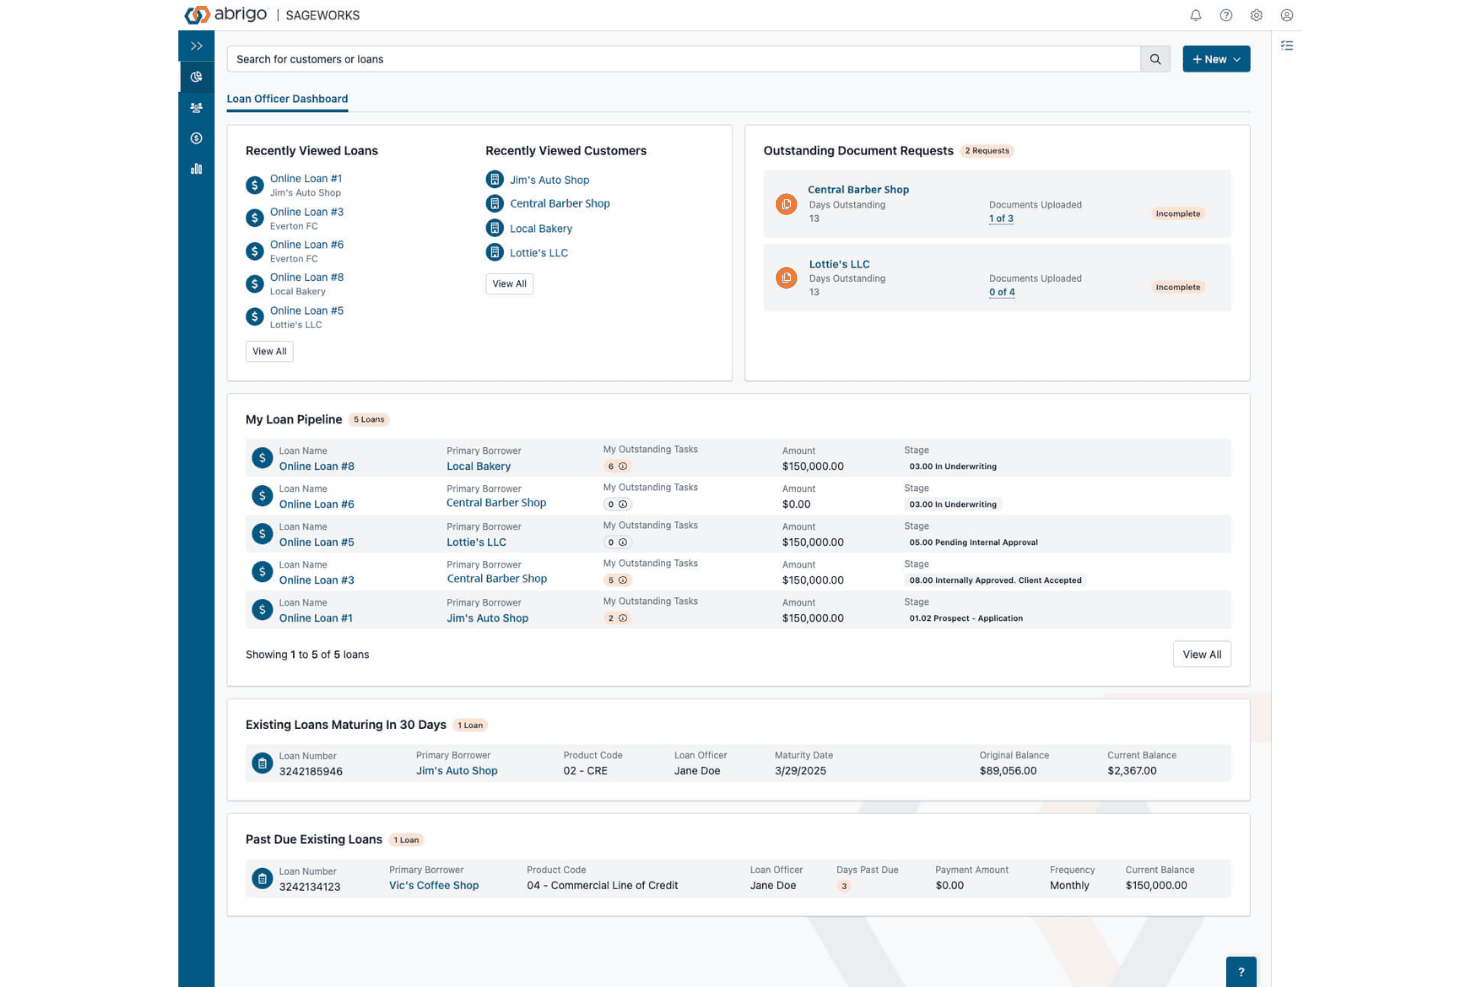
Abrigo tracks loan pipeline details, tasks, and document requests for lending teams. Abrigo is a loan origination platform that handles application intake, credit underwriting, pipeline tracking, and portfolio management.
Who Is Abrigo Best For?
Abrigo is a good fit for community banks and credit unions that originate commercial, small business, construction, and agricultural loans and want them in one system.
Why I Picked Abrigo
Abrigo made my list because it runs all of those loan types on one platform, so your team works in every pipeline in the same place. AI-powered financial spreading and global cash flow analysis carry data from underwriting through closing without re-entry.
Abrigo Key Features
- Covenant and tickler tracking: Flags covenant exceptions and tracks tickler items after closing, so portfolio oversight continues past origination.
- Small business AI loan scoring: Evaluates industry trends, financial statements, and bank transaction data to generate loan decisions with optional lender review.
- CFPB 1071 compliance support: Required small business data fields are built into borrower-facing forms, with report exports and data firewalls that separate protected demographic information.
- Abrigo APX Performance Center: Tracks capacity created, time-to-fund, AI agent activity, and exception findings across the lending pipeline.
Abrigo Integrations
Abrigo integrates with Adobe, DocuSign, Equifax, Persona, Plaid, Route One, and Xactus. It also provides an API for custom integration.
Pros and Cons
Pros:
- Tracks covenants after origination
- No re-keying between underwriting and closing
- Covers agricultural and construction lending
Cons:
- Automated scoring limited to small business loans
- Configuration can make rollout time-consuming
Learn more about Abrigo:
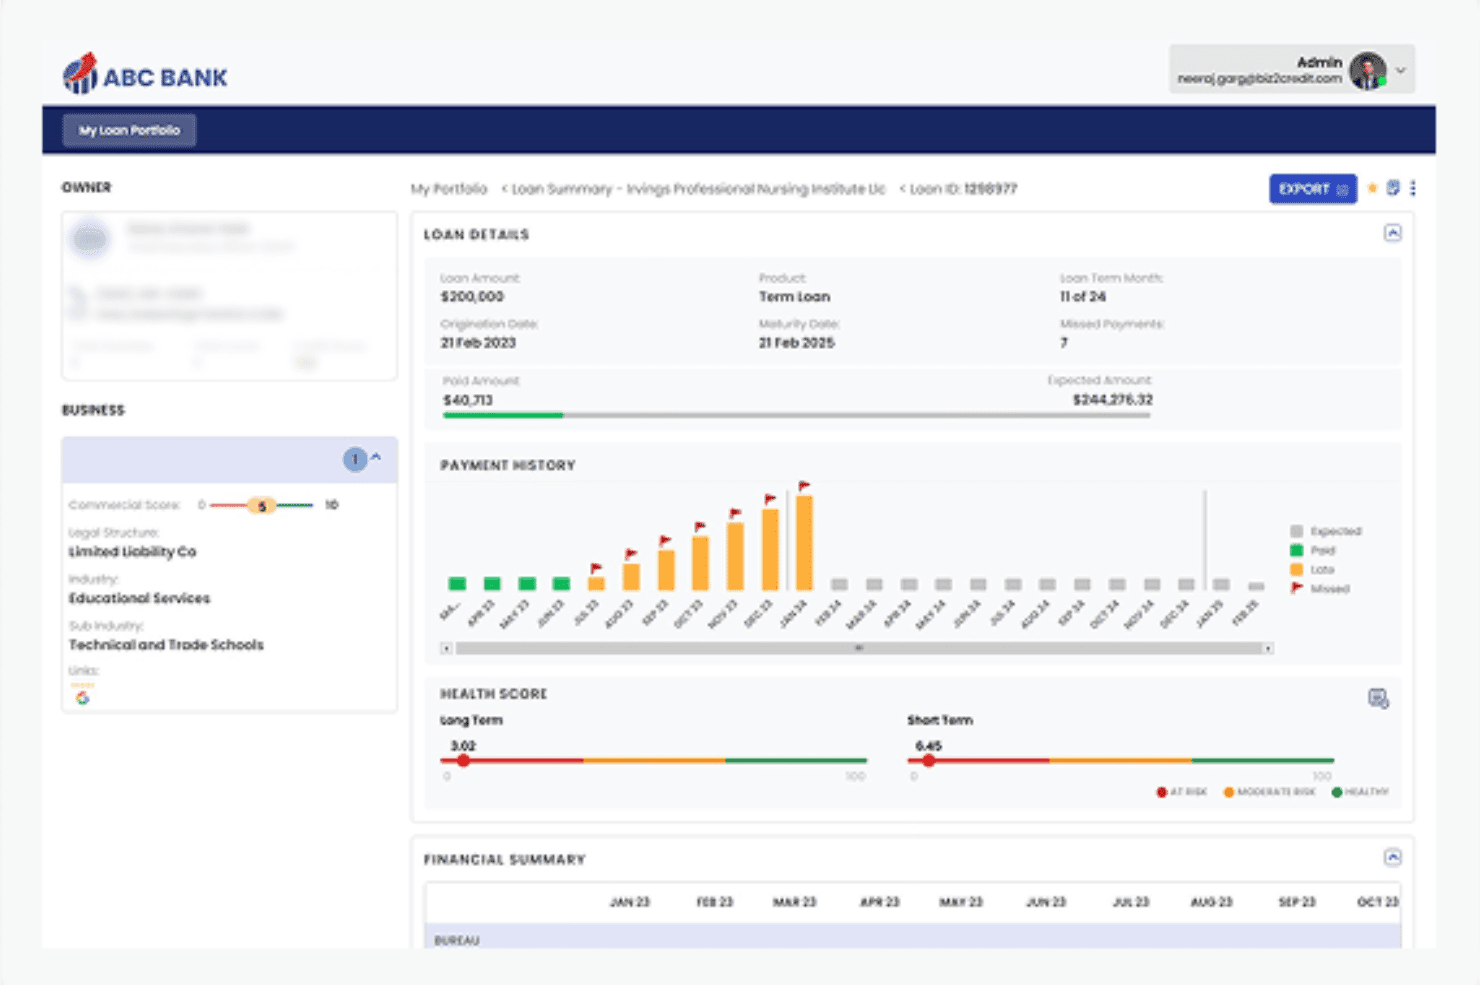
Biz2X lets banks monitor loan health, payments, and risk scores. Biz2X is a white-label, cloud-based loan origination platform that combines digital application intake, credit decisioning, financial spreading, and post-close portfolio monitoring.
Who Is Biz2X Best For?
Biz2X is a strong fit for banks, credit unions, and fintechs that originate SMB loans and want decisions grounded in cash-flow data.
Why I Picked Biz2X
I picked Biz2X for the way it builds credit decisions from cash-flow data. The Bank Statement Analyzer parses cash flow at the transaction level, flags risk patterns, and the BA Score builds a borrower-health profile from that behavior alongside bureau data. Together with a no-code Decision Engine that auto-approves or escalates files based on your credit policy, credit analysts can move from application to decision without the usual manual bottlenecks.
Biz2X Key Features
- Borrower self-service portal: Lets applicants submit documents, track application status, and receive offer communications through a branded digital portal.
- Portfolio monitoring dashboard: Segments your loan portfolio into at-risk, moderate, healthy, and renewal buckets with regional heat maps and drill-down views.
- Covenant and compliance monitoring: Tracks loan-level covenants automatically, triggers breach alerts, and generates audit-ready reports.
- SBA loan workflow automation: Supports 7(a), 504, Express, CAPLines, and Microloan programs with automated SBA eligibility checks and direct E-Tran electronic filing.
Biz2X Integrations
Biz2X integrates with AWS, CSC, DocuSign, Equifax, Experian, FICO, Plaid, and Finicity. It also provides REST APIs for custom integrations.
Pros and Cons
Pros:
- Serves banks, credit unions, and fintechs
- White-label branding for borrower-facing screens
- Underwrites on cash flow beyond bureau data
Cons:
- Built around SMB loan sizes
- Limited evidence for complex middle-market structures
Learn more about Biz2X: Best for audit-ready credit admin workflows
- Free demo available
- Pricing upon request
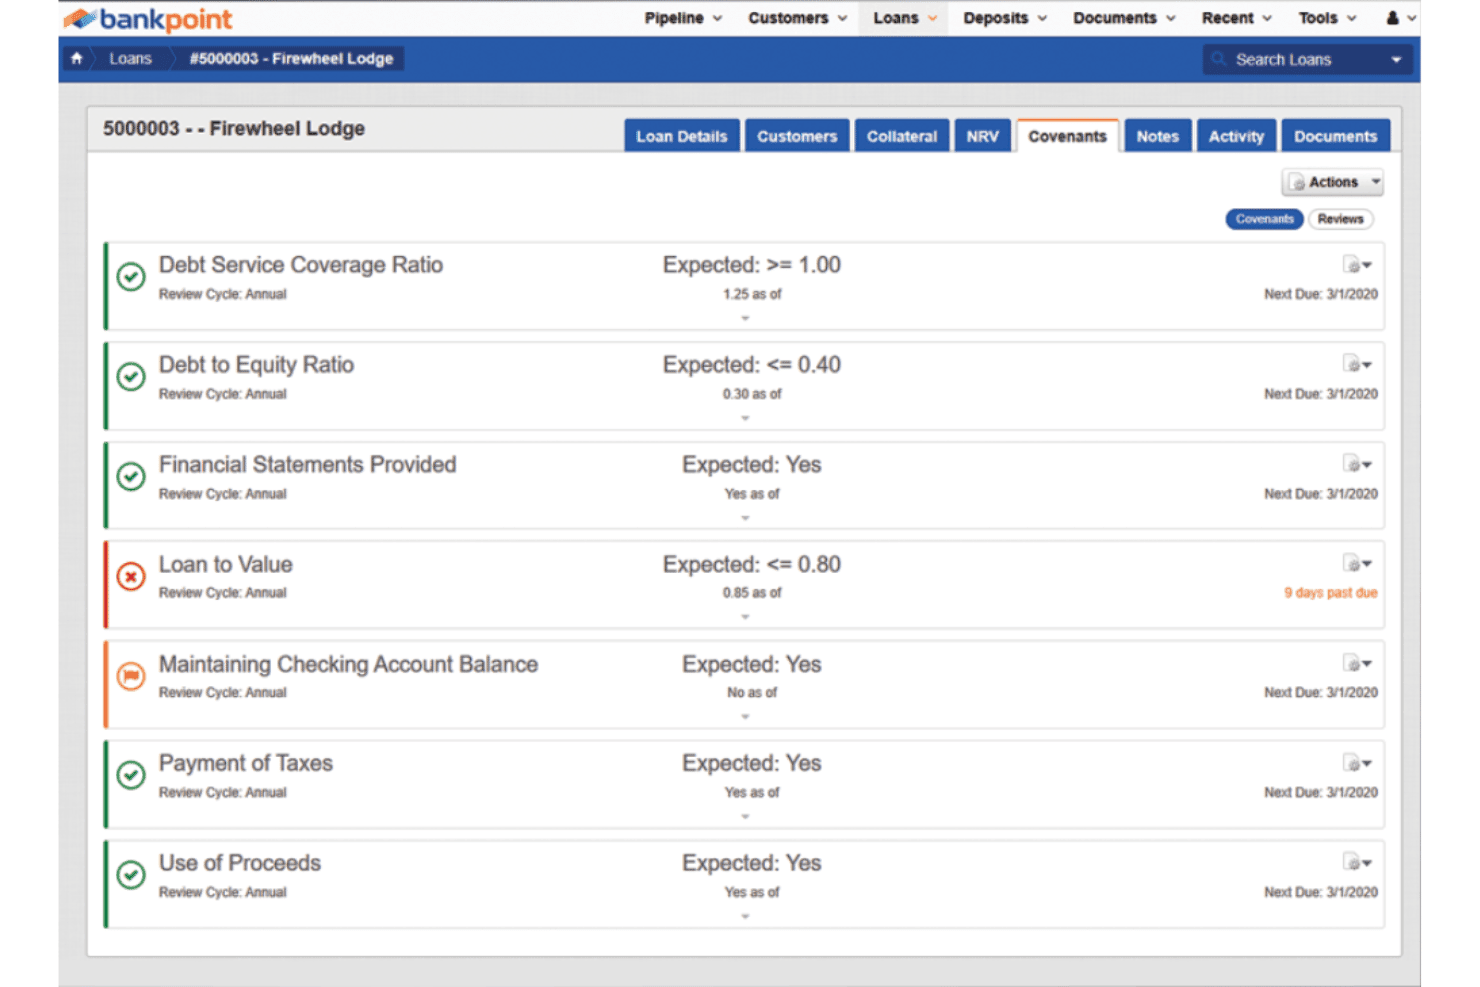
BankPoint tracks loan covenants and flags compliance issues automatically. BankPoint is a commercial lending platform that handles deal pipeline tracking, credit administration, covenant and exception monitoring, document management, and portfolio reporting.
Who Is BankPoint Best For?
BankPoint fits community and regional banks where exam readiness and covenant tracking are standing priorities.
Why I Picked BankPoint
I picked BankPoint as one of the best because its credit administration layer is purpose-built for exam readiness in a way most commercial LOS platforms treat as an afterthought. Every risk rating change, charge-off, and non-accrual routes through an automated credit action workflow that produces a full audit trail instantly. I also like the Exception Monitoring module, which auto-escalates overdue covenants, captures actual vs. expected values, and logs every waiver with a structured approval record.
BankPoint Key Features
- DocuPoint borrower portal: A secure portal where borrowers and third parties upload documents, with automatic virus scanning and a review queue for accept or reject decisions.
- Relationship mapping: Maps borrower and guarantor relationships and generates visual diagrams to support legal lending limit analysis.
- Loan pipeline management: A centralized workspace with real-time status updates, customizable dashboards, and drill-down reporting from portfolio to individual loan.
- Boarding worksheet generation: Captures and validates loan data to produce boarding worksheets for core system booking.
BankPoint Integrations
BankPoint offers integrations with Hyland OnBase, Microsoft Office 365, Salesforce, DocuSign, Oracle NetSuite, and Finastra. It also offers an API for custom integrations.
Pros and Cons
Pros:
- Customizable commercial lending workflows
- Detailed covenant and exception tracking
- Audit-ready credit action workflows
Cons:
- Navigation between related records takes time
- No documented financial spreading engine
Learn more about BankPoint: Best for credit analytics-driven underwriting
- Free demo available
- Pricing upon request
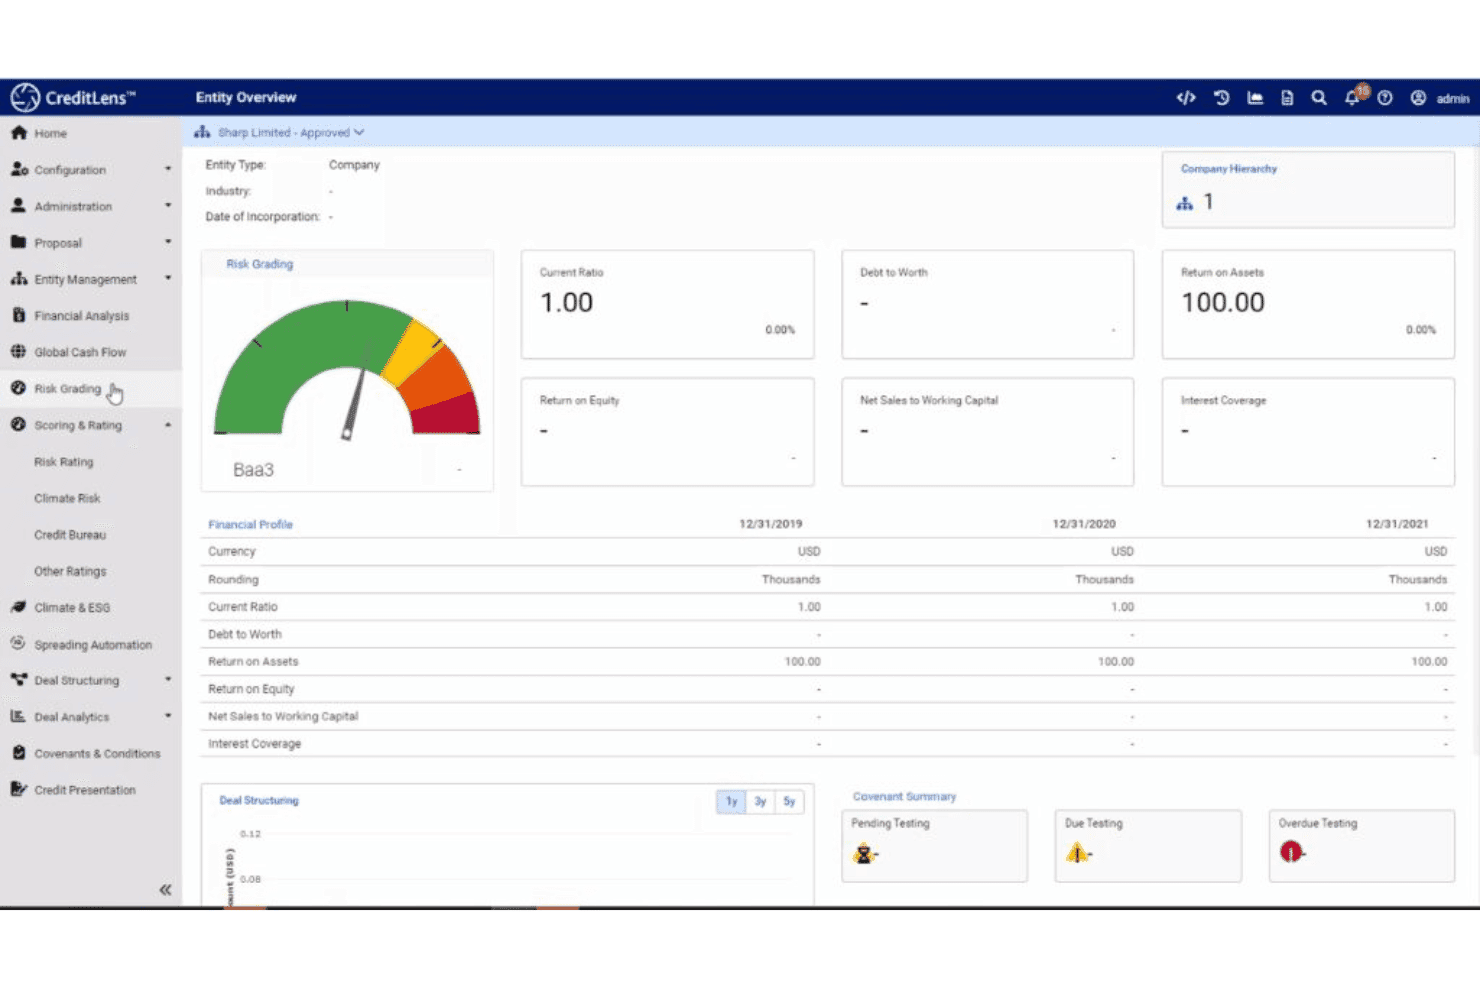
CreditLens pairs entity risk grading with financial metrics for credit analysis. Moody's offers a Lending Suite that covers financial spreading, dual risk rating, scenario and stress testing, configurable underwriting workflows, and a generative AI credit memo tool across CRE, agriculture, and small business lending.
Who Is Moody's Best For?
Moody's is ideal for credit analysts and underwriters at regional and enterprise banks who need proprietary risk models in their underwriting workflow.
Why I Picked Moody's
I chose Moody's because it places Moody's own PD and LGD models, RiskCalc scores, and economic scenarios on the underwriting screen. Analysts get dual risk ratings inside the deal workflow, so risk assessment happens while the credit is being structured.
Moody's Key Features
- Scenario and stress testing: Runs scenario and stress tests on a deal within the underwriting workflow.
- Generative AI credit memos: Drafts structured credit narratives from borrower financials, deal details, and Moody's content.
- Auto-decisioning for small business loans: Loans under $250,000 can be auto-decisioned using configurable credit policies, scoring models, and FICO Small Business Scoring Service integration.
- KYC screening: Screens applicants against Moody's global risk database before credit analysis begins.
Moody's Integrations
Moody's integrates with FICO Small Business Scoring Service but no other integrations have been publicly documented. It offers an API for custom integrations.
Pros and Cons
Pros:
- Audit trails on credit decisions
- AI financial spreading and credit memos
- Supports CRE, agriculture, and small business
Cons:
- Tool administration can consume analyst time
- Enterprise implementation can take months
Learn more about Moody's: Best for large bank portfolio and covenant tracking
- Free demo available
- Pricing upon request
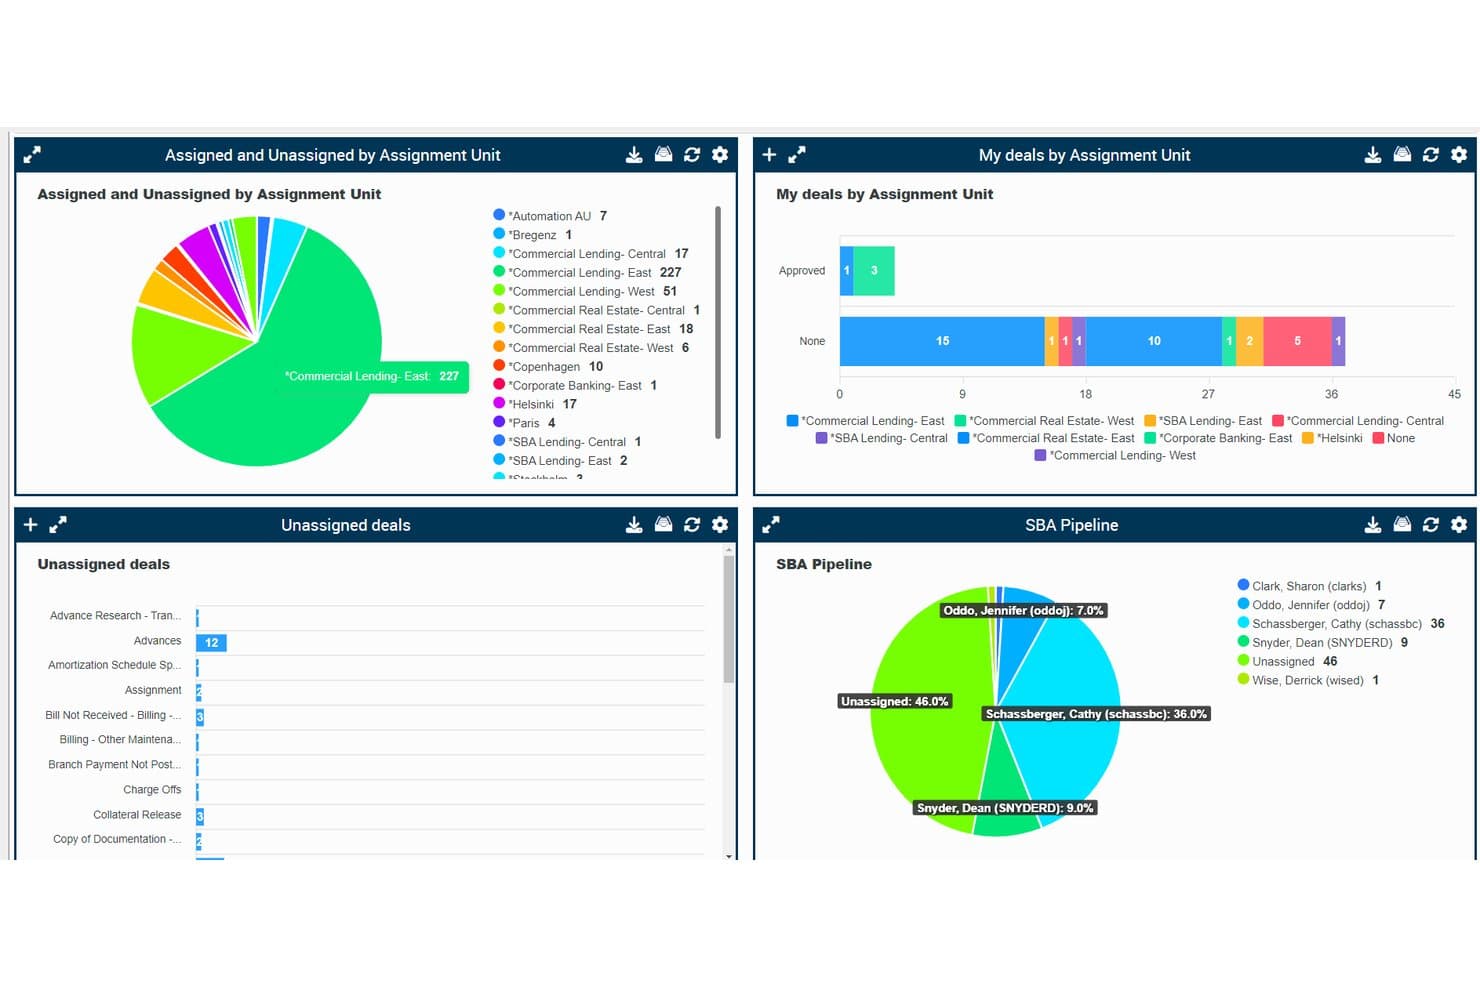
AFSVision tracks loan pipeline data across multiple assignment units. AFSVision is a commercial lending platform that runs origination, underwriting, closing, servicing, and portfolio reporting on a single system.
Who Is AFSVision Best For?
AFSVision works best for large regional and national banks that need covenant and exception oversight across a high loan volume.
Why I Picked AFSVision
I've included AFSVision in my top picks because of the depth of its covenant and exception tracking. The automated exceptions module monitors documents, credit decisions, covenants, and collateral in one place. Pair that with IRIS, which surfaces risk-rating distributions, industry concentrations, and early-warning problem-loan flags in real time, and you've got a capable portfolio oversight setup.
AFSVision Key Features
- Policy-driven workflow engine: Configure credit stages, authority limits, and role-based routing directly into the lending lifecycle.
- Multi-line-of-business support: Manage C&I, CRE, SBA, agriculture, and syndications on one platform without separate systems.
- AI-powered pricing intelligence: Analyzes historical loan data to generate market-informed pricing guidance within lender workflows.
AFSVision Integrations
AFSVision supports integrations via RESTful and DIY APIs, with conversion experience for FIS, Fiserv, Loan IQ, ACBS, McCracken, and Stucky.
Pros and Cons
Pros:
- Supports complex commercial lending lines
- Conversion experience with major core providers
- Native covenant and exception tracking
Cons:
- No applicant-facing intake portal described
- Limited documented spreading and scoring tools
Learn more about AFSVision:
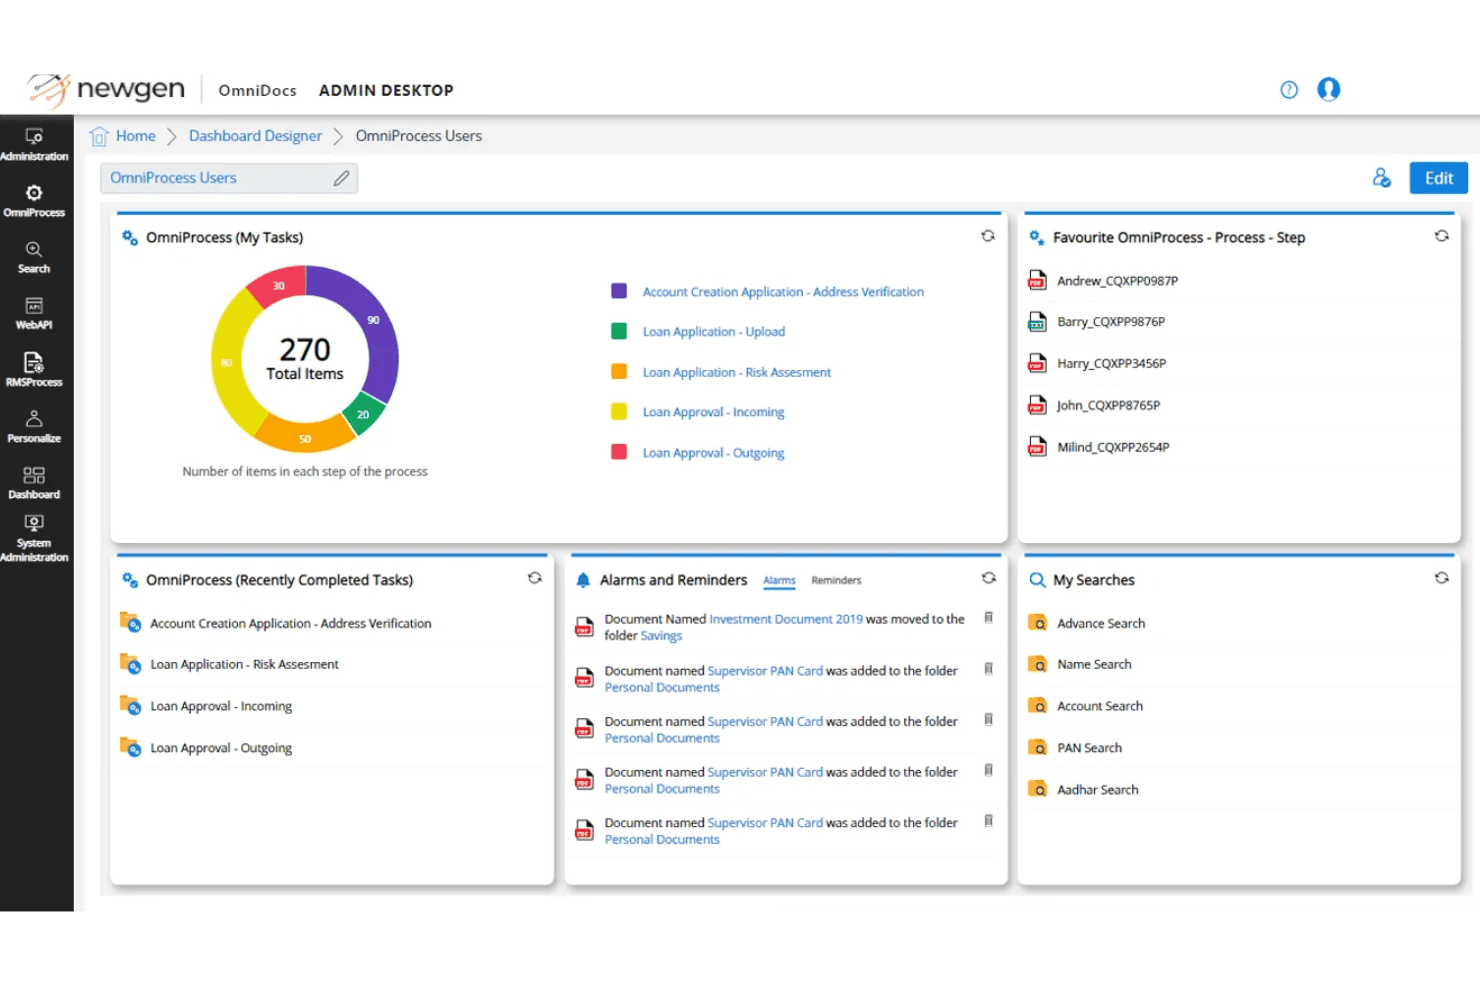
Newgen OmniDocs organizes tasks, alerts, and searches within its dashboard. Newgen is a commercial loan origination platform built on the NewgenONE stack, with modules for application intake, financial spreading, underwriting, approval routing, and disbursement.
Who Is Newgen Best For?
Newgen is a strong fit for mid-to-large banks and credit unions that want intake through post-disbursement monitoring on one platform.
Why I Picked Newgen
Newgen made it on my list because it covers every stage of commercial lending without separate tools. Financial spreading, DSCR analysis, and stress testing sit in the same stack as disbursement and post-disbursement monitoring. A credit analyst can take a C&I or CRE deal from underwriting to ongoing monitoring without leaving the platform
Newgen Key Features
- Borrower self-service portal: Lets commercial applicants initiate applications, upload documents, and track status through a branded online portal connected directly to the LOS.
- AI-based document indexing and extraction: Automatically classifies and extracts data from financial statements, tax returns, and collateral documents as they enter the loan file.
- Covenant tracking and maturity monitoring: Tracks covenant compliance ratios, flags breaches, and automates renewal alerts.
- Section 1071 compliance: Collects and manages CFPB small business lending data to support regulatory reporting obligations.
Newgen Integrations
Newgen integrates with Finastra, Plaid, Experian, Deluxe, Glia, and Factual Data. A REST API for custom connections is also available.
Pros and Cons
Pros:
- Routes approvals by amount and risk
- Supports spreading, DSCR, and stress testing
- Low-code platform allows in-house workflow changes
Cons:
- Reviewers report performance and responsiveness issues
- Setup can be complicated
Learn more about Newgen:
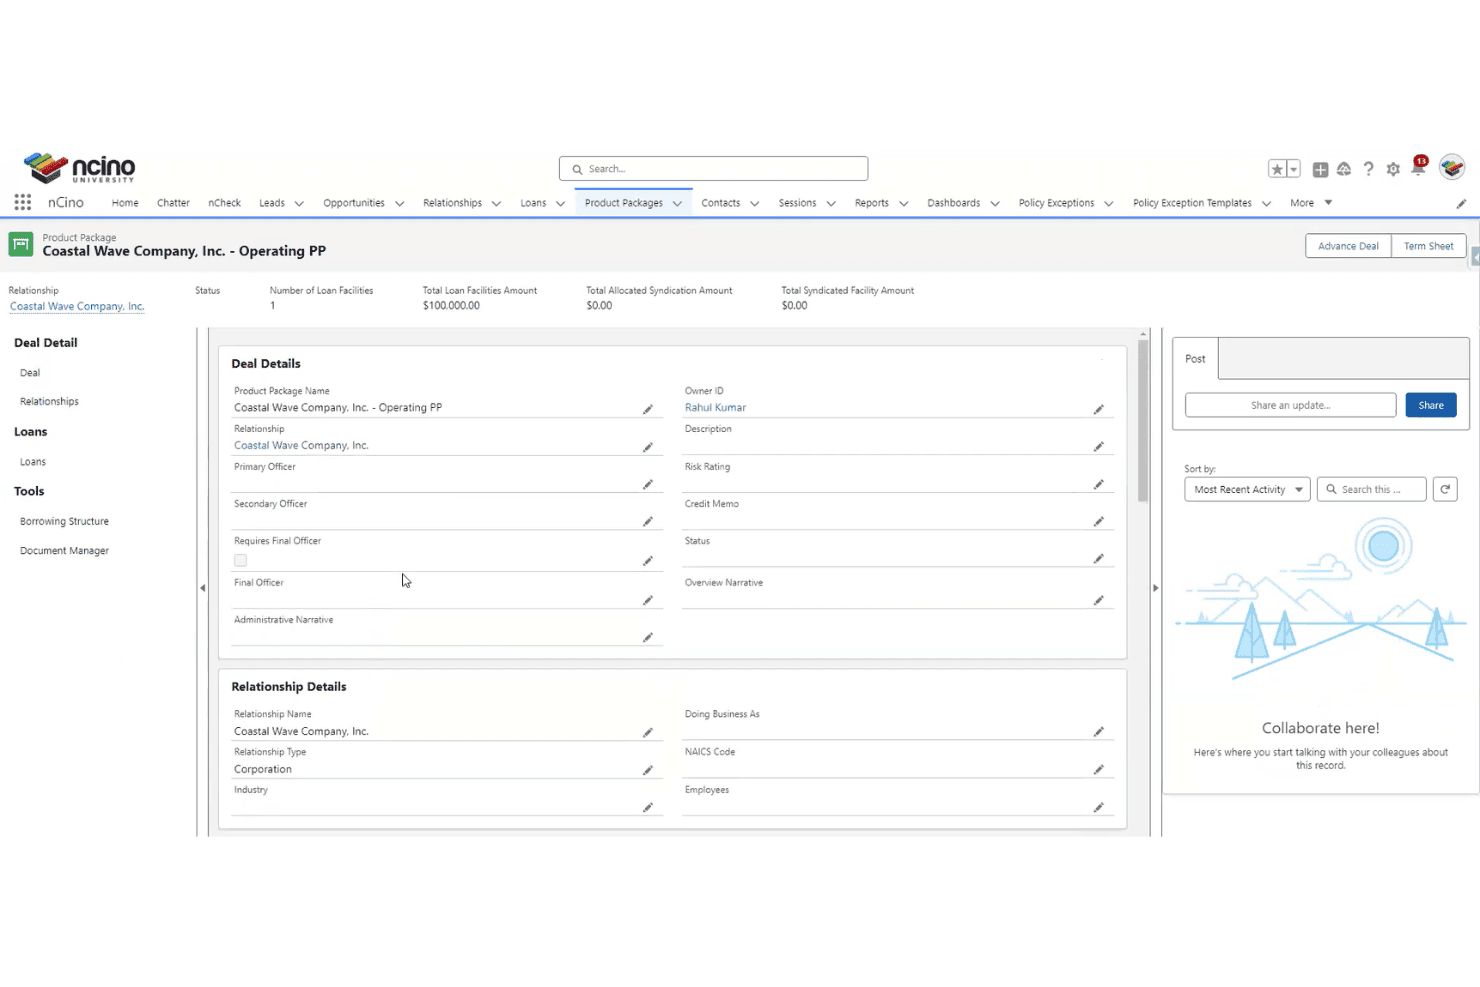
nCino organizes loan and deal details within a product package. nCino is a commercial loan origination system built on Salesforce that handles underwriting, credit analysis, document management, pricing, and portfolio monitoring.
Who Is nCino Best For?
nCino is ideal for mid-to-large banks and credit unions that already run Salesforce and want lending on the same customer data.
Why I Picked nCino
I included nCino in my top picks because it runs inside Salesforce, so loan data, credit analysis, and relationship history sit in one place without an external sync. Its Automated Spreading tool uses AI to extract and categorize financial statement data, which cuts manual re-keying during underwriting.
nCino Key Features
- Commercial pricing and profitability: Gives bankers real-time loan and relationship profitability data at the deal level, with centrally administered pricing policy built into the origination workflow.
- Portfolio analytics: Covers loan, deposit, application, and customer data, including approval-rate tracking and "what-if" scenario modeling for portfolio forecasting.
- Document Manager: Central repository for all loan-related documents with standardized naming, timestamped activity logs, and borrower self-serve upload with status visibility.
- Continuous credit monitoring: Surfaces early-warning risk indicators and automated credit health insights on an ongoing basis, rather than at scheduled annual review points.
nCino Integrations
nCino integrates with Salesforce, AWS, DocuSign, and Snowflake. Its Integration Gateway connects core banking systems, credit bureaus, fintechs, and third-party applications through real-time or batch synchronization.
Pros and Cons
Pros:
- Large implementation partner network
- Covers SBA alongside commercial loans
- Loan and CRM data share one record
Cons:
- Borrower portal issues frustrate applicants
- Implementation needs specialized Salesforce expertise
Learn more about nCino: Best for banks with complex credit analysis needs
- Not available
- Pricing upon request
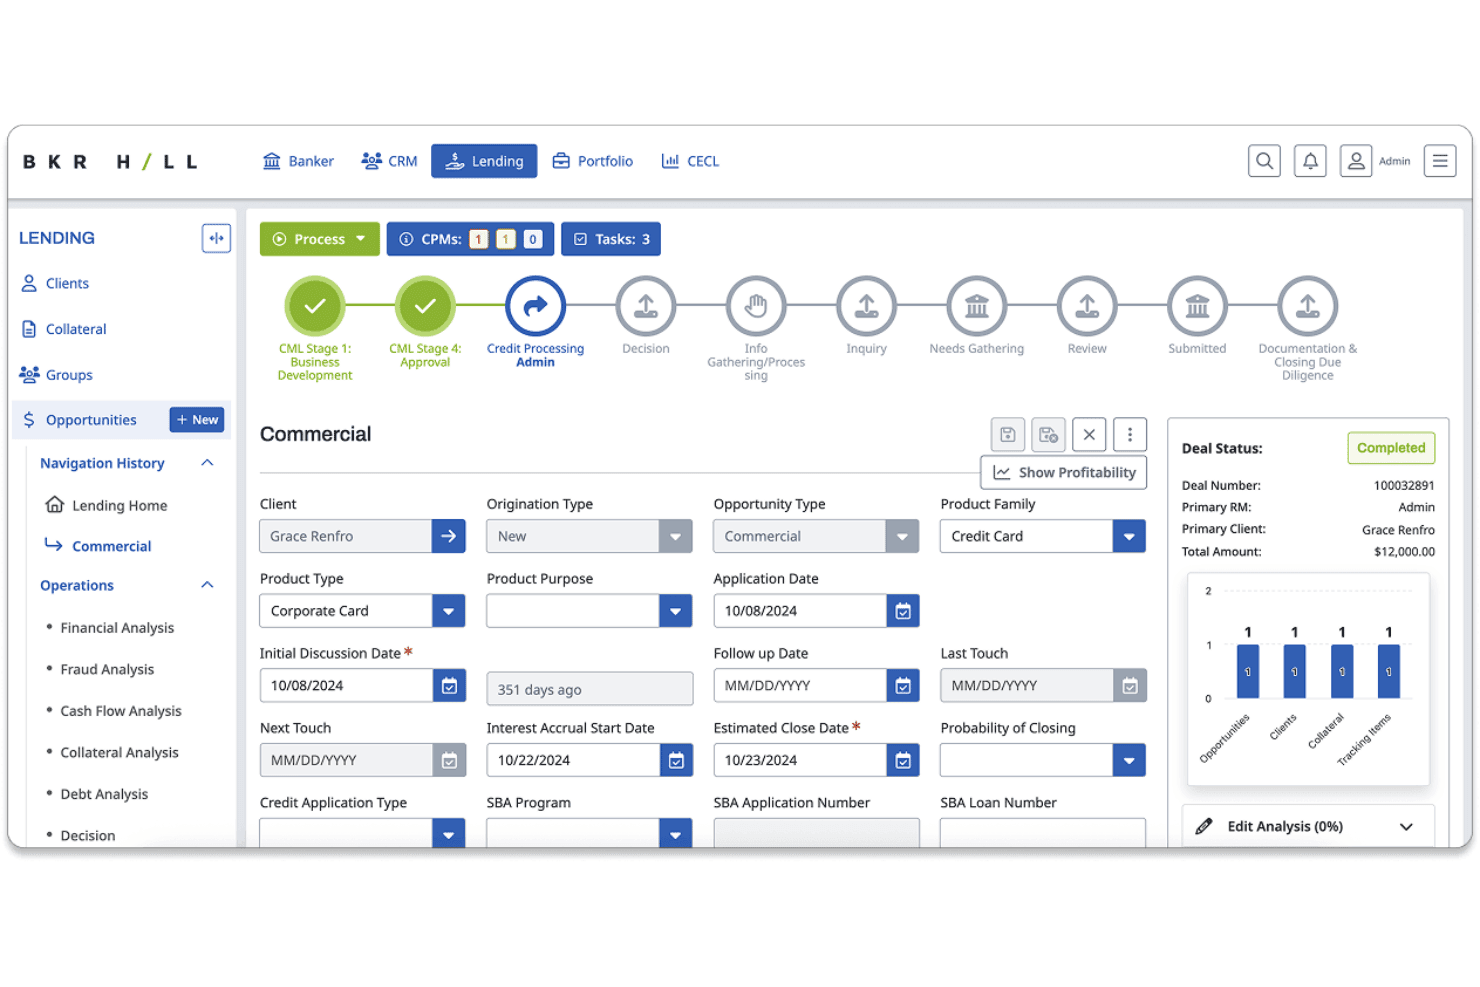
Baker Hill tracks commercial loan origination and deal activity. Baker Hill is a commercial loan origination platform that handles statement spreading, document automation, workflow management, and portfolio risk management.
Who Is Baker Hill Best For?
Baker Hill is a strong fit for community banks and credit unions whose commercial deals call for detailed spreading and cash flow analysis.
Why I Picked Baker Hill
Baker Hill earned its spot for its deep credit analysis. The statement spreading module supports global debt service coverage and global cash flow calculations, RMA peer benchmarking, and financial projections that let underwriters test future performance against risk thresholds. Covenants can also be created during spreading, which links credit analysis to portfolio monitoring from the first review.
Baker Hill Key Features
- AI document processing: Extracts financial data from business and personal tax forms, including 1040, 1065, 1120, and 1120S schedules, and populates the LOS.
- Relationship pricing module: Calculates expected return per loan and overall relationship profitability, with what-if modeling across loan structures.
- Smart Workflow Management: Routes tasks automatically, enforces credit policy, and tracks tickler items across the loan lifecycle.
- Ask BKR AI assistant: Searches and analyzes the lending pipeline to surface trends and flag risks.
Baker Hill Integrations
Baker Hill offers integrations with Fiserv, COCC, Corelation, Alloy, DocuSign, Validis, and TruStage. An API for custom connections isn't publicly documented.
Pros and Cons
Pros:
- Combines origination with portfolio risk monitoring
- Pulls data from QuickBooks and tax software
- Long track record with community lenders
Cons:
- NextGen-to-UN/FY transition requires diligence
- Configuration demands substantial implementation effort
Learn more about Baker Hill: Best for enterprise-grade syndicated loan underwriting
- Free demo available
- Pricing upon request
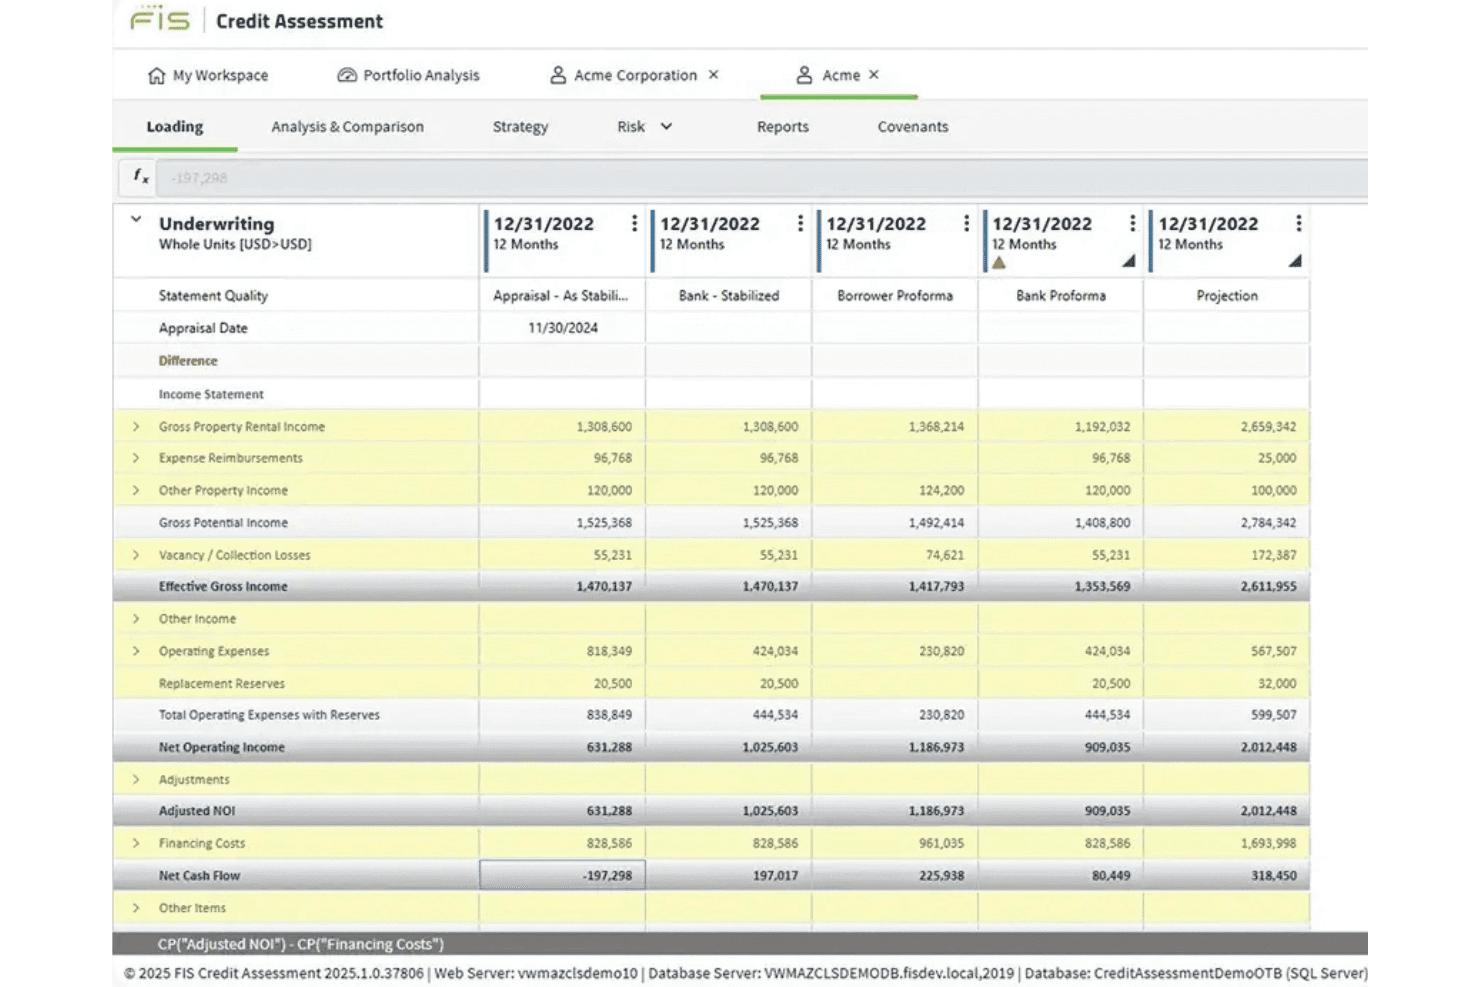
FIS Credit Assessment compares NOI and cash flow across multiple underwriting scenarios. FIS Commercial Lending Suite is a modular commercial loan origination platform that handles credit assessment, financial spreading, underwriting, syndication management, and handoff to loan servicing.
Who Is FIS Commercial Lending Suite Best For?
FIS Commercial Lending Suite is aimed at mid-market and enterprise banks and private credit institutions that manage syndicated, agented, or multi-party loans.
Why I Picked FIS Commercial Lending Suite
I picked FIS Commercial Lending Suite as one of the best because it's built for the complexity of syndicated and agented loans. The Credit Assessment module embeds PD and LGD rating models alongside industry-specific spreading for commercial real estate, agribusiness, and municipalities. SyndTrak adds secure deal rooms for sharing documents with borrowers, agents, and syndicate investors.
FIS Commercial Lending Suite Key Features
- Configurable approval workflow engine: A BPMN/DMN-based low-code engine routes credit decisions through policy-driven, role-based approval rules.
- Document modeling: Auto-generates term sheets, offer letters, and credit memos from deal data.
- 360-degree portfolio dashboard: Consolidates customer and portfolio exposure into multidimensional views.
- SyndTrak digital deal rooms: Provides secure, structured deal sites for sharing documents and coordinating across borrowers, agents, and syndicate investors.
FIS Commercial Lending Suite Integrations
FIS Commercial Lending Suite supports open APIs for CRM, KYC, compliance, spreading, risk rating, bureau, scoring, and core loan platforms.
Pros and Cons
Pros:
- Generates credit memos from deal data
- Embeds PD/LGD models with industry spreading
- Handles syndicated and agented credit structures
Cons:
- Occasional data accuracy issues
- Workflow configuration can require specialist support
Learn more about FIS Commercial Lending Suite: Best for community banks on Jack Henry cores
- Not available
- Pricing upon request
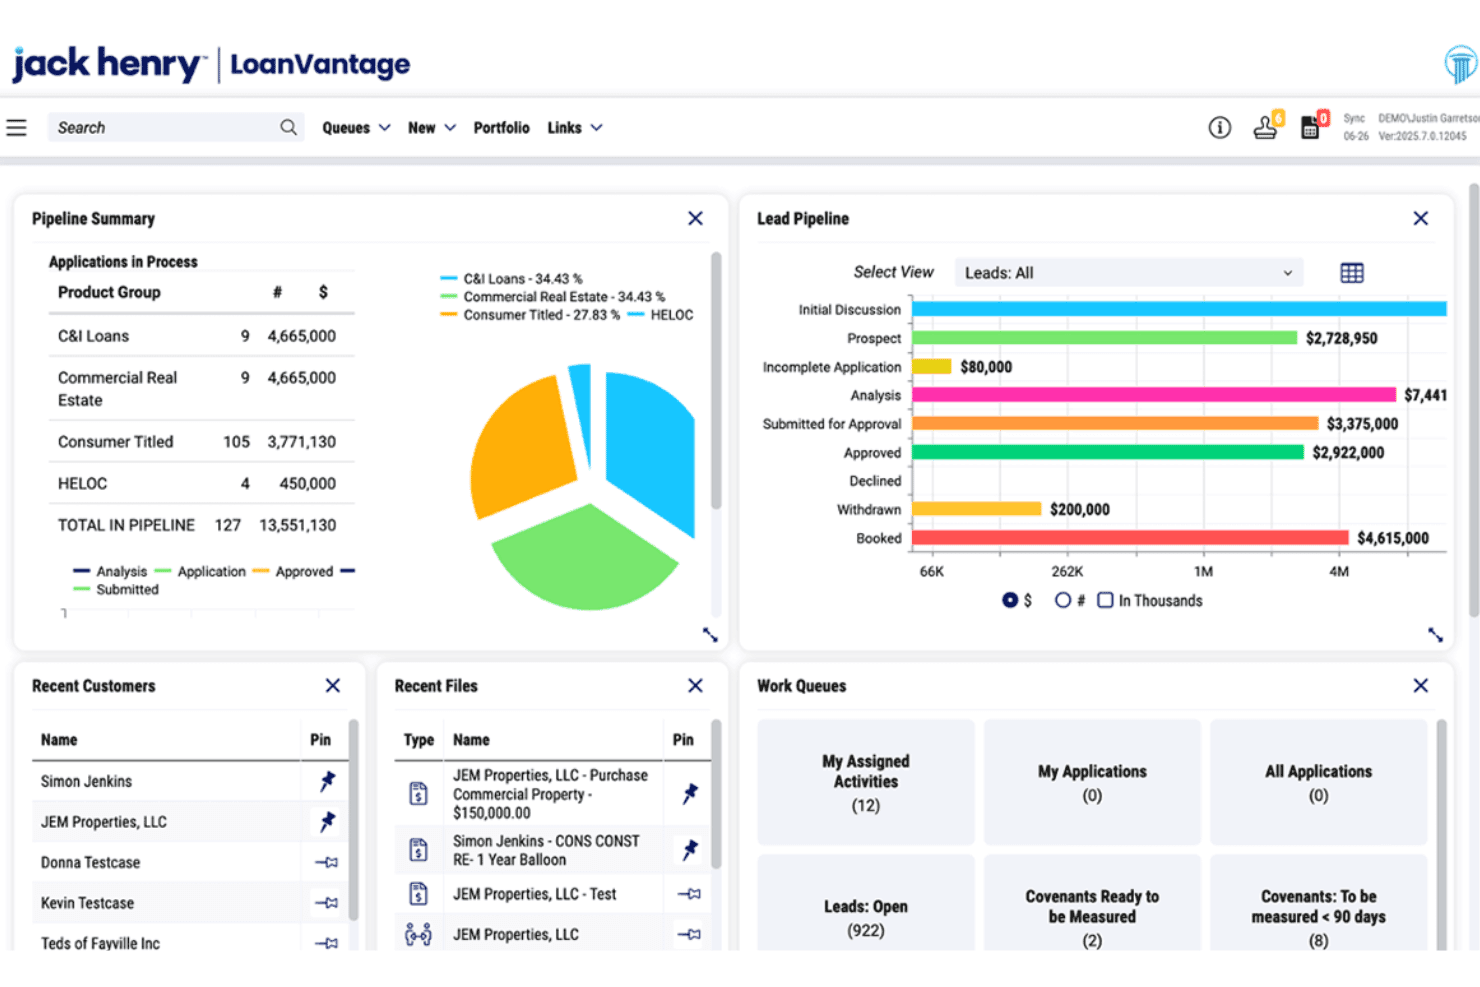
Jack Henry LoanVantage tracks commercial loan pipelines and work queues. Jack Henry Commercial Lending is a loan origination system with native financial spreading, covenant tracking, collateral management, and compliance tools for commercial, consumer, and agricultural loans.
Who Is Jack Henry Commercial Lending Best For?
Jack Henry Commercial Lending is a good fit for community and regional banks and credit unions already running a Jack Henry core.
Why I Picked Jack Henry Commercial Lending
I've included Jack Henry Commercial Lending in my top picks because Loans Board natively integrates with SilverLake, Symitar, CIF 20/20, and Core Director, which removes the integration work a third-party LOS usually needs. Spreading covers tax returns across 1040, 1120, 1120S, and 1065 forms, UCA and global cash flow, CRE rent rolls, and ABL borrowing base. Covenant tracking pulls measurements from those spreads and generates recurring requirements automatically.
Jack Henry Commercial Lending Key Features
- Presentation report builder: Assembles credit packages using an HTML editor or Microsoft Word add-in, pulling in live financial data, collateral summaries, risk ratings, and policy exceptions into a versioned, printable report.
- Section 1071 compliance module: A standalone data collection tool that emails a secure form to applicants and enforces role-based demographic data segregation.
- Mobile app for lenders: An iOS and Android app lets loan officers manage leads, track sales goals, review approvals, log site visits, and receive alerts from the field.
- Document management: Centralized repository for document collection, automated tracking, e-signatures, and real-time document exception clearing.
Jack Henry Commercial Lending Integrations
Jack Henry Commercial Lending integrates with SilverLake, Symitar, CIF 20/20, and Core Director. It also provides an API for data transfer from third-party CRM systems.
Pros and Cons
Pros:
- CRE and ABL stress testing supports specialized lending
- Supports more than one e-signature provider
- Deep tax-return spreading supports complex underwriting
Cons:
- OCR spreading still requires manual review
- Analysts report inconsistent automation in production
Learn more about Jack Henry Commercial Lending:
Outro software de originação de crédito comercial
Eis algumas opções adicionais que não entraram na minha lista principal, mas que vale a pena consultar:
- 11Temenos DigitalBest for core-agnostic loan routing
- 12HES LoanBoxBest for AI-driven deal origination
- 13TurnKey LenderBest for global loan automation
- 14SymphonixBest for non-bank lenders with credit facilities
- 15Trade LedgerBest for working capital origination at large banks
- 16UptiqBest for AI agents layered onto an existing LOS
- 17Linedata CapitalstreamBest for Section 1071 compliance built-in
- 18Hawthorn RiverBest for community banks managing post-close exceptions
- 19CASH SuiteBest for credit spreading across borrower entities
How I Evaluate Commercial Loan Origination Software
I split my evaluation into three parts. Core functionality carries the most weight: tools must handle structured commercial underwriting and centralized document management. From there, I look at standout features like AI-driven spreading. Finally, I consider implementation support and total cost of ownership.
Core Functionality (Table Stakes for This List)
When I'm selecting tools for my list, I score each one on a scale from 0 (does not offer the functionality) to 5 (excels in this area) for each core functionality listed below. I then convert the total into a percentage to help assess each tool's overall fit, with extra weight on any functionalities I've deemed essential.
- Commercial Underwriting Workflow (Essential): I evaluate whether the platform supports structured financial spreading, credit scoring, and risk-based decisioning for commercial loan types beyond basic consumer or mortgage lending.
- Document & Data Management (Essential): Each tool should centralize borrower financials, tax returns, and collateral records in the loan file with checklist tracking, verification steps, and audit-ready archiving.
- Configurable Approval Workflows: I look for multi-stage, role-based routing that mirrors real credit authority limits, so a deal above a certain threshold automatically escalates to the right approval committee.
- Pipeline & Portfolio Tracking: Dashboards that show pipeline volume by officer, branch, or loan product help me assess whether a platform gives leadership clear visibility into bottlenecks and deal velocity.
- Regulatory Compliance Support: Tools like nCino and Abrigo build fair lending checks and covenant tracking directly into origination workflows, and I check whether compliance reporting is embedded or bolted on.
- Core System & Data Integration: The platform should sync borrower and loan data with core banking, general ledger, and accounting systems so teams aren't rekeying information across platforms.
Once I have a list of tools that meet the criteria, I consider what sets each platform apart.
Differentiating Factors (What Sets Vendors Apart)
Here's how I compare and contrast different vendors:
Standout Features
AI-driven spreading is the first thing I check. Tools like Abrigo and Moody's use OCR to extract and spread tax returns and borrower financials automatically, which cuts hours of analyst time on each deal. I also evaluate covenant and exception tracking—automated alerts for missed covenants or approaching maturities keep portfolio risk visible without relying on spreadsheet reminders. Scenario and stress testing matters too. I look for built-in models that let underwriters shock cash flow or collateral values before approval, not after a borrower misses a payment.
Beyond Features
I evaluate how well a platform fits an institution's actual size and lending complexity. A system built for large multi-entity banks can overwhelm a community lender with unnecessary configuration overhead. Deployment model matters too—SaaS platforms like nCino push updates automatically, while on-premise setups shift that burden to internal IT. I also check vendor ecosystem health, including API openness and partner networks, since a closed platform limits your options when you need to add third-party credit data or connect a new core. Finally, licensing structure deserves close attention; per-loan pricing that looks affordable at current volume can escalate fast as your commercial book grows.
Como escolher software de originação de crédito comercial
Escolha uma plataforma de crédito digital testando se esta consegue representar a sua política de crédito, preservar evidências e estabelecer ligação às instituições financeiras e aos sistemas que já utiliza.
| Se a sua prioridade for | Procure |
|---|---|
| Se a sua prioridade forProcessos de crédito preparados para auditoria | ProcureUm processo de um mutuário com documentos de origem, aprovações, registos temporais e histórico de alterações |
| Se a sua prioridade forDecisões de aprovação consistentes | ProcureUma matriz de competências configurável que encaminhe um crédito de exemplo através de dois níveis de aprovação |
| Se a sua prioridade forAnálise mais rápida por parte dos analistas | ProcureUm período experimental ativo que processe uma declaração fiscal e produza um resultado de análise financeira que possa ser revisto |
| Se a sua prioridade forVisibilidade da carteira | ProcureUm relatório do fluxo de candidaturas agrupado por responsável, fase, vencimento e estado das exceções |
Como avaliar a sua seleção
- Solicite um fluxo de trabalho documentado: Peça a cada fornecedor um diagrama de cinco etapas que abranja a receção da candidatura, a análise de risco, a aprovação, a documentação e a transferência para a gestão.
- Realize uma tarefa de teste definida: Forneça um processo anonimizado de um mutuário e exija que o fornecedor demonstre a análise financeira, as verificações de documentos em falta e o encaminhamento para aprovação no prazo de 10 dias úteis.
- Teste as evidências para auditoria: Solicite um processo de crédito exportado que contenha o registo da decisão, os registos temporais das aprovações, as alterações dos utilizadores e a lista de verificação de documentos como artefacto identificado.
- Valide a responsabilidade pelas integrações: Antes de assinar, solicite uma especificação escrita da interface que identifique o seu sistema central, os campos de dados, a direção da sincronização e o processo de tratamento de erros.
- Escolha o modelo operacional: Considere os controlos empresariais configuráveis em oposição a uma implementação mais rápida e simples como critério de decisão e, em seguida, selecione o compromisso que a sua política de crédito consegue suportar.
O que é o software de originação de empréstimos comerciais?
O software de originação de empréstimos comerciais é uma plataforma que gere o financiamento empresarial desde a receção do pedido até à análise de risco, aprovação, documentação e transferência para a gestão do empréstimo. Centraliza os dados financeiros dos mutuários, as declarações fiscais, os registos de garantias, a análise de crédito, o encaminhamento para aprovação e os elementos de auditoria. Os bancos e as equipas de crédito utilizam-no para aplicar as políticas de crédito de forma consistente, acompanhar a atividade do processo, estabelecer ligação com os sistemas centrais e monitorizar exceções ao longo do ciclo de vida da gestão do empréstimo.
Funcionalidades
Estas são as principais funcionalidades que procuro num bom software de originação de empréstimos comerciais:
- Análise de risco comercial: Estrutura a análise financeira, a análise de crédito, as classificações de risco e as avaliações da capacidade de reembolso para empréstimos empresariais. Os analistas de risco podem avaliar o desempenho do mutuário, a capacidade de endividamento, as garantias e o fluxo de caixa projetado num único processo de empréstimo.
- Gestão de documentos: Armazena pedidos, declarações fiscais, demonstrações financeiras, avaliações, e documentos jurídicos num repositório central. As listas de verificação e os campos de estado dos documentos ajudam as equipas a identificar materiais em falta ou desatualizados antes da aprovação.
- Fluxos de trabalho de aprovação: Encaminha os pedidos através de fases de análise predefinidas com base no montante do empréstimo, no nível de risco, no tipo de produto ou na autoridade de aprovação. As permissões baseadas em funções ajudam a garantir que os revisores adequados analisam e aprovam cada operação.
- Controlos da política de crédito: Aplica regras de concessão de crédito a elementos como a cobertura do serviço da dívida, os rácios entre o empréstimo e o valor da garantia, os limites de exposição e as exceções à política. O sistema pode assinalar os pedidos que exigem uma análise adicional ou a aprovação de um comité.
- Acompanhamento do processo: Apresenta o estado de cada pedido, o gestor de crédito atribuído, o produto, o valor e a próxima ação. Os gestores podem identificar operações paradas, monitorizar cargas de trabalho e acompanhar a evolução desde o pedido até à conclusão.
- Gestão de garantias: Regista os ativos dados em garantia, as avaliações, as posições dos direitos de garantia, os dados dos seguros e os documentos relacionados. As equipas podem associar as informações das garantias a cada linha de crédito e atualizar os valores durante renovações ou análises.
- Monitorização da conformidade: Regista as divulgações obrigatórias, os comprovativos de aprovação, as verificações de concessão justa de crédito e os registos de exceções. Os registos de atividade com marca temporal apoiam as análises internas, as inspeções e os pedidos de auditoria.
- Integrações com sistemas centrais: Transfere dados do mutuário, da linha de crédito, da definição de preços e da gestão do empréstimo entre a plataforma de originação e os sistemas centrais bancários ou contabilísticos. O mapeamento de campos e o tratamento de erros reduzem a introdução duplicada de dados e ajudam a preservar registos consistentes.
Vantagens
Na minha experiência, o software para empréstimos comerciais oferece várias vantagens, incluindo:
- Análise de crédito mais rápida: A análise financeira, o OCR e os registos centralizados dos mutuários fornecem aos analistas de risco informações estruturadas para análise.
- Decisões mais consistentes: Os fluxos de trabalho de aprovação configuráveis aplicam limites de autoridade, políticas de crédito e regras de escalamento aos pedidos de empréstimo.
- Registos prontos para auditoria: As listas de verificação de documentos, os registos de atividade com marca temporal e as aprovações arquivadas preservam os comprovativos ao longo de todo o processo de empréstimo.
- Supervisão mais clara do processo: Os painéis organizam os pedidos por gestor, fase, produto, valor e próxima ação.
- Visibilidade antecipada do risco: O acompanhamento de cláusulas financeiras, os alertas de exceções, os registos de garantias e os testes de cenários ajudam as equipas a monitorizar o risco do mutuário e da linha de crédito.
- Menos erros de introdução de dados: As integrações com sistemas centrais bancários e contabilísticos transferem informações do mutuário, da linha de crédito, da definição de preços e da gestão do empréstimo entre sistemas.
Custos e preços
Os custos variam consoante as funcionalidades, a dimensão da equipa, as integrações, a implementação e os complementos. Estes são os intervalos de preços que pode normalmente esperar do software de concessão de crédito comercial:
Tabela de comparação de planos para software de originação de empréstimos comerciais
| Tipo de plano | Preço médio | Funcionalidades comuns |
|---|---|---|
| Tipo de planoPlano gratuito | Preço médio$0 | Funcionalidades comunsAcompanhamento básico de pedidos, armazenamento limitado de documentos e acesso restrito dos utilizadores. |
| Tipo de planoPlano pessoal | Preço médio$50-$150/utilizador/mês | Funcionalidades comunsReceção de dados dos mutuários, gestão de documentos, acompanhamento básico do processo e apoio por correio eletrónico. |
| Tipo de planoPlano empresarial | Preço médio$500-$2,000/mês | Funcionalidades comunsAnálise de risco comercial, fluxos de trabalho de aprovação, análise financeira, relatórios e integrações com sistemas centrais. |
| Tipo de planoPlano empresarial avançado | Preço médio$2,000-$10,000+/mês | Funcionalidades comunsControlos configuráveis da política de crédito, acompanhamento avançado da carteira, registos de auditoria, integrações personalizadas e apoio à implementação. |
Perguntas frequentes
Algumas respostas a perguntas comuns sobre plataformas de originação de empréstimos comerciais:
Quanto tempo demora a implementar software de originação de empréstimos comerciais?
A implementação demora frequentemente entre várias semanas e vários meses, dependendo do âmbito. Uma implementação básica pode abranger utilizadores, fluxos de trabalho, modelos de documentos e permissões. Os projetos de maior dimensão podem incluir integrações com sistemas centrais, migração de dados, regras de política de crédito e relatórios personalizados. Peça aos fornecedores um plano de implementação faseado, com marcos e responsabilidades atribuídas. Antes de assinar, confirme quem é responsável pelo mapeamento de dados, pelos testes, pela formação e pelo suporte após o lançamento. Reserve tempo adicional para os testes de aceitação pelos utilizadores, utilizando cenários reais e anonimizados de mutuários.
O software de originação de empréstimos comerciais pode substituir um sistema bancário central?
Não, funciona em conjunto com um sistema bancário central. A plataforma de originação gere os pedidos, a análise de risco, as aprovações, os documentos e as transições para o fecho. O sistema central gere normalmente os financiamentos registados, os saldos, os pagamentos e os registos de gestão. Confirme qual dos sistemas é responsável por cada campo de dados antes da implementação. Deve também testar a forma como as plataformas tratam pedidos rejeitados, financiamentos alterados, alterações às aprovações e transferências de dados falhadas.
Como devem os mutuantes validar a análise financeira gerada por IA?
Os mutuantes devem exigir a revisão por um analista antes de aceitarem qualquer resultado de análise financeira gerado por IA. Teste a ferramenta com declarações fiscais e demonstrações financeiras que incluam várias entidades, formatos invulgares e ajustamentos manuscritos. Compare os valores extraídos com os documentos de origem. Verifique se o sistema regista as correções, preserva os ficheiros originais e apresenta indicadores de confiança. A sua política de crédito deve definir quando é necessária uma verificação manual.
O que deve um mutuante perguntar sobre a segurança dos dados e os controlos de acesso?
Pergunte aos fornecedores como protegem os dados dos mutuários, controlam o acesso dos utilizadores e documentam a atividade do sistema. Solicite informações pormenorizadas sobre encriptação, autenticação, permissões por função, cópias de segurança, retenção e resposta a incidentes. Confirme se os administradores podem restringir o acesso por balcão, equipa, empréstimo ou campo. Analise o registo de auditoria durante uma demonstração do produto. Este deve apresentar alterações aos documentos, ações de aprovação e atualizações de permissões. Pergunte também como o fornecedor devolve ou elimina os seus dados quando o contrato termina.
O software de originação de empréstimos comerciais é adequado para um mutuante de pequena dimensão?
Sim, os mutuantes de menor dimensão podem utilizá-lo quando a configuração corresponde ao seu processo de concessão de crédito. Comece pelos fluxos de trabalho que utiliza com maior frequência, como pedidos, análise financeira, aprovações e listas de verificação de documentos. Evite pagar por módulos complexos que a sua equipa não irá manter. Pergunte se o preço depende do número de utilizadores, empréstimos, pedidos ou integrações. Deve também confirmar se o fornecedor disponibiliza apoio à implementação, formação e um contacto de suporte após o lançamento.