

Para preparar uma demonstração de resultados, irá reunir os dados das suas receitas e despesas, subtrair os custos aos rendimentos e organizar tudo para apresentar o seu lucro ou prejuízo líquido num determinado período.
Simples em teoria — menos na prática, especialmente quando é proprietário de uma pequena empresa, acumula uma dúzia de funções e precisa apenas de números claros e fiáveis para tomar decisões inteligentes. Este guia explica o que deve reunir, como estruturar tudo e onde procurar sinais de alerta.
O que é uma demonstração de resultados?
Uma demonstração de resultados é um relatório financeiro que abrange os rendimentos (e as despesas) de uma empresa durante um determinado período — normalmente um trimestre ou um exercício fiscal completo. Pense nela como um boletim da sua empresa, que mostra quanto dinheiro ganhou (ou perdeu).
O objetivo de uma demonstração de resultados é detalhar o desempenho financeiro da empresa num período específico. Uma demonstração de resultados também é por vezes designada por demonstração de lucros e perdas (ou demonstração de resultados P&L).
Preparar demonstrações financeiras é fundamental para compreender o desempenho da sua empresa. Depois de preparar uma demonstração de resultados, compreenderá o rendimento líquido ou prejuízo líquido exato da sua empresa — bem como outros valores importantes, como o lucro bruto, o rendimento operacional e o rendimento antes de impostos.
Uma demonstração de resultados é uma das demonstrações financeiras mais importantes e um passo crucial no ciclo contabilístico. É também o primeiro relatório que precisa de ser preparado no modelo de três demonstrações de contabilidade, que também inclui o balanço e a demonstração de fluxos de caixa.

Balanço vs. demonstração de resultados
A demonstração de resultados acompanha quanto dinheiro a sua empresa ganhou ou perdeu durante um período específico — normalmente um mês, trimestre ou ano. O balanço, por outro lado, é uma fotografia instantânea. Mostra o que a sua empresa possui (ativos), o que deve (passivos) e o que resta para si ou para os seus acionistas (capital próprio).
De que informações precisa para preparar uma demonstração de resultados?
Antes de começar a elaborar a sua demonstração de resultados, precisará dos seguintes registos financeiros detalhados da sua empresa relativos ao período em questão:
- Receitas (quanto recebeu)
- Despesas operacionais (quanto gastou)
- Custo das mercadorias vendidas (o custo das mercadorias efetivamente vendidas, incluindo os produtos que revende ou o custo dos componentes utilizados no fabrico)
- Custos com juros (como os juros pagos sobre empréstimos)
- Despesas fiscais (como os impostos sobre os salários e os impostos federais/estaduais sobre o rendimento das empresas)
Se ainda não tiver estes valores preparados, reúna-os antes de começar a sua demonstração de resultados. Pode consultar o seu sistema de contabilidade para obter os seus registos.
Como preparar uma demonstração de resultados
Não sou contabilista, mas trabalhei com profissionais financeiros suficientes para saber que preparar uma demonstração de resultados não é rápido nem fácil. Requer muitos cálculos.
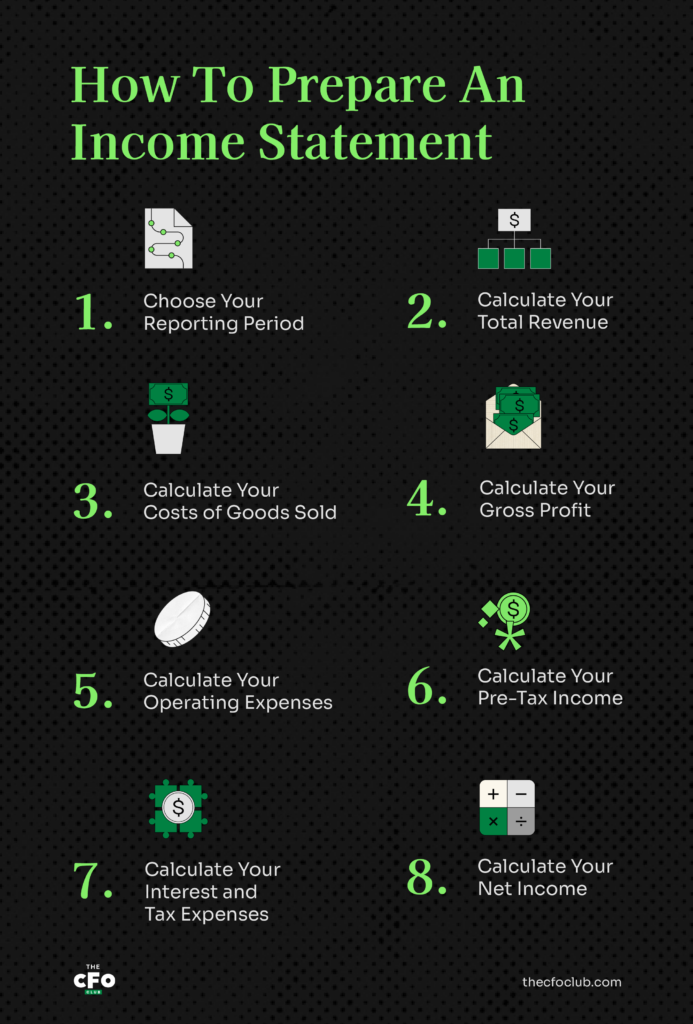
Para ajudar a simplificar o processo, veja como a maioria dos contabilistas o aborda, em 8 passos:
Passo 0. Deixe o software de contabilidade fazer isso por si!
Se tiver um bom software de contabilidade, pode criar uma demonstração de resultados com apenas alguns cliques. A maioria das ferramentas permite selecionar um período de reporte e gerar automaticamente o relatório utilizando dados de transações sincronizados. Recolhem as receitas e despesas do seu banco, plataforma de vendas ou sistema POS, poupando-lhe o trabalho de introduzir dados manualmente e de lidar com folhas de cálculo complexas.
Para os proprietários de empresas ocupados, esta automatização aumenta a precisão e a eficiência. Ainda assim, saber elaborar uma demonstração por si próprio é uma salvaguarda inteligente e uma excelente forma de compreender o que o seu software está realmente a fazer.
O resto deste guia irá orientá-lo passo a passo.
Have an account? Log In
1. Escolha o seu período de relato
As demonstrações de resultados analisam o desempenho da sua empresa ao longo de um determinado período — normalmente entre 3 e 12 meses. Antes de começar, defina claramente o período que é mais benéfico para a sua análise.
- Períodos mais curtos (1 mês, 3 meses) são mais adequados para orientar ajustes rápidos ao seu orçamento empresarial e às suas táticas.
- Períodos mais longos (3 meses, 6 meses, 12 meses) são mais úteis para avaliar tendências e estratégias de longo prazo, bem como para obter dados de alto nível sobre a sua empresa.
2. Calcule a sua receita total
Em seguida, reúna os seus registos de receitas provenientes de todas as fontes. Estes podem incluir:
- Venda de bens
- Venda de serviços ou subscrições
- Receitas de rendas
- Receitas de juros
- Qualquer outra receita específica da sua empresa
Na maioria dos casos, deverá analisar a receita total de todas as áreas da sua empresa. Dito isto, em algumas situações, como quando tem uma sociedade gestora de participações sociais, pode fazer sentido preparar demonstrações de resultados separadas para diferentes segmentos ou localizações da empresa.
Subtrair quaisquer devoluções, reembolsos ou descontos aos valores das suas receitas também é importante para obter valores de receita reais.
3. Calcule o custo dos bens vendidos (COGS)
O custo dos bens vendidos é composto por todos os custos associados à criação dos produtos ou serviços que vendeu durante este período de relato. Pode incluir:
- Custos de mão de obra direta
- Custos de bens adquiridos para revenda
- Custos de quaisquer materiais, peças ou componentes utilizados na produção
- Custos de distribuição
É importante salientar que os COGS só são registados relativamente a bens ou serviços que já foram vendidos. Por exemplo, imagine que comprou bens no valor de $10,000 para revenda, mas vendeu apenas $3,000 durante o período de relato. Os seus COGS relativos ao período seriam então de $3,000 e o inventário restante seria de $7,000.
4. Calcule o seu lucro bruto
O seu lucro bruto refere-se aos lucros antes de serem consideradas as despesas operacionais, como rendas e serviços públicos. O lucro bruto é útil para calcular a sua margem bruta e pode orientar a sua estratégia de preços.
Para encontrar o seu lucro bruto, subtraia os COGS à receita total.
5. Calcule as suas despesas operacionais
Em seguida, some todas as suas despesas operacionais (OPEX). As despesas operacionais são todas as restantes despesas da empresa que não estão diretamente relacionadas com a produção dos seus bens ou serviços para venda. Podem incluir:
- Determinados salários (mão de obra não relacionada com as suas vendas, como a de um contabilista ou funcionário de limpeza)
- Rendas
- Serviços públicos
- Honorários jurídicos
- Seguros
- Material de escritório
Some todas as suas despesas operacionais para encontrar o valor total do seu OPEX.
6. Calcule o seu rendimento antes de impostos
Agora já tem todas as suas receitas e despesas, exceto os impostos. Subtraia o total das suas despesas operacionais ao lucro bruto para obter os seus resultados totais antes de impostos e juros (EBIT).
7. Calcule as suas despesas com juros e impostos
Agora já sabe quanto a sua empresa ganhou efetivamente, mas ainda tem de pagar ao IRS (e às autoridades fiscais locais) — e potencialmente também ao seu credor. Este passo seguinte soma todas as suas:
- Despesas com juros (juros pagos sobre cartões de crédito, empréstimos empresariais, etc.)
- Despesas com impostos (impostos pagos aos governos locais, regionais e federais)
Relativamente aos custos de juros, consulte os seus extratos bancários, extratos de cartões de crédito e documentos de empréstimos para verificar quanto pagou em juros no período de relato. Ou, claro, consulte os seus registos no seu software de contabilidade.
Relativamente às despesas fiscais, o ideal é consultar as suas declarações fiscais relativas ao período de relato. No entanto, pode ainda não ter entregue uma declaração fiscal. Nesse caso, faça o possível para estimar a sua carga fiscal utilizando os registos do ano anterior e ajustando-os aos seus valores de receitas aumentados (ou diminuídos). Se souber qual é a sua taxa fiscal estimada, utilize-a para obter uma ideia aproximada do montante que deverá pagar em impostos.
8. Calcule o seu rendimento líquido
Por fim, dispõe de todos os valores necessários para calcular o seu lucro líquido ou rendimento líquido. Basta subtrair as suas despesas com juros e impostos ao seu rendimento antes de impostos para chegar ao seu rendimento líquido — ou ao seu verdadeiro “resultado final”.
Exemplo de uma demonstração de resultados
Por vezes, basta um exemplo visual. Vejamos, por exemplo, a demonstração de resultados da Microsoft relativa ao exercício fiscal terminado em 30 de junho de 2024:
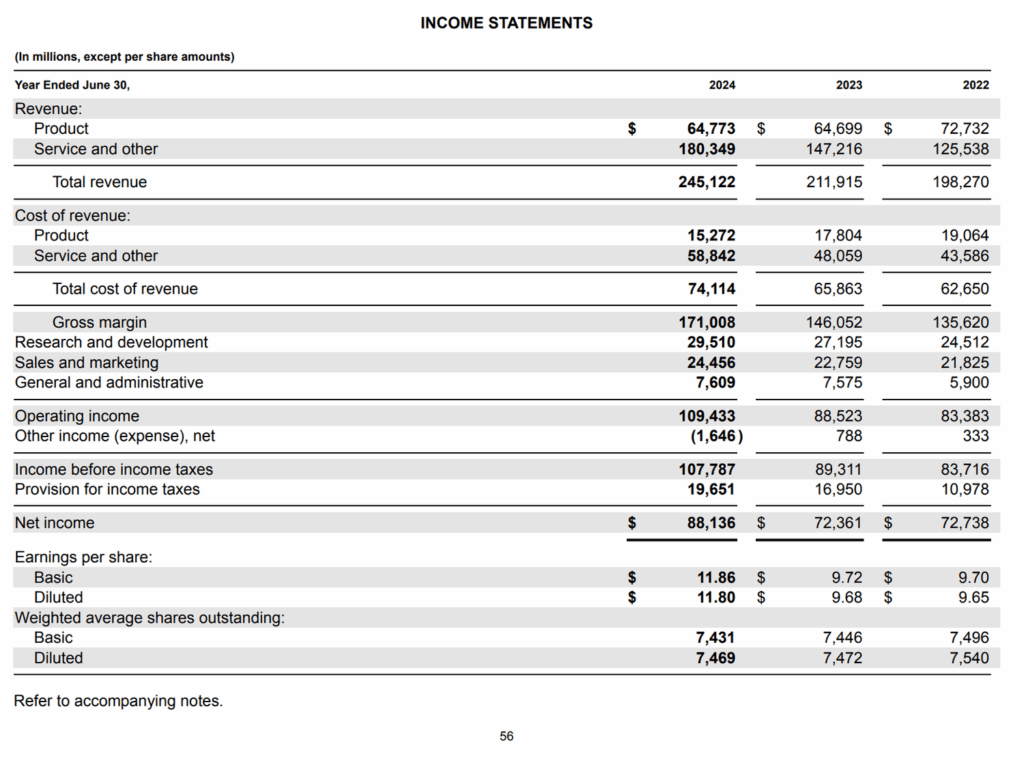
O período de relato da demonstração de resultados da Microsoft decorreu de 1 de julho de 2023 a 30 de junho de 2024. Durante este período, foram comunicados os seguintes valores:
- Receitas totais: $245.1 billion
- Custo das mercadorias vendidas: $74.1 billion
- Lucro bruto: $171 billion
- Despesas operacionais: $64.4 billion
- Rendimento operacional: $109.4 billion
- Custos de juros: $-1.6 billion (obtiveram mais juros do que os que pagaram)
- Rendimento antes de impostos: $107.8 billion
- Despesa fiscal: $19.7 billion no exercício fiscal de 2024
- Rendimento líquido: $88.1 billion
Em conjunto, estes valores proporcionam uma visão clara do desempenho financeiro da Microsoft num relance.
Receitas operacionais vs. não operacionais: porque é que a diferença é importante
Nem todos os rendimentos são iguais. Ao preparar a sua demonstração de resultados, é importante separar as receitas operacionais das receitas não operacionais. Porquê? Porque contam duas histórias muito diferentes sobre a sua empresa.
- As receitas operacionais são aquilo que a sua empresa obtém das suas atividades principais (ou seja, aquilo que vende efetivamente). Se gerir uma empresa de software, são as suas subscrições ou taxas de licenciamento. Este é o rendimento essencial que mostra o desempenho das suas operações diárias.
- As receitas não operacionais, por outro lado, provêm de fontes externas à sua atividade principal. Pense nos juros obtidos de uma conta poupança empresarial, no dinheiro resultante da venda de equipamento antigo ou até em indemnizações judiciais. Não são necessariamente más: são apenas adicionais. Mas, como são irregulares ou não estão relacionadas com as suas principais ofertas, não devem ser utilizadas para avaliar a saúde operacional.
Misturar estas duas categorias pode proporcionar uma visão distorcida do desempenho da sua empresa. Por exemplo, se apresentar um aumento dos rendimentos porque vendeu um veículo da empresa, pode parecer que está a crescer, quando, na realidade, se trata apenas de um acontecimento pontual. Separá-las mantém a sua demonstração de resultados rigorosa e útil.
Sugestões para preparar a sua primeira demonstração de resultados
Há vários aspetos a ter em conta ao elaborar uma demonstração de resultados. Prepare tudo de acordo com as regras, claro, mas certifique-se também de que…
1. Mantenha a consistência dos períodos de relato
Um erro comum ao aprender a preparar uma demonstração de resultados é utilizar períodos de relato inconsistentes. Por exemplo, pode registar as suas receitas de vendas do primeiro trimestre (janeiro, fevereiro e março), mas incluir acidentalmente algumas despesas de dezembro do trimestre anterior.
Certifique-se de que todos os seus períodos de relato são consistentes!
2. Aperfeiçoe os seus cálculos do custo das mercadorias vendidas
Calcular o custo das mercadorias vendidas é um obstáculo comum para os empreendedores. Lembre-se de que o custo das mercadorias vendidas inclui todas as despesas incorridas diretamente relacionadas com o custo das mercadorias que vende.
Se é prestador de serviços, o COGS continua a ser relevante para si, mas pode ser designado por custo das vendas (COS). Se estiver a preparar demonstrações financeiras de acordo com GAAP, poderá também querer analisar as diferenças entre o COGS segundo GAAP e o COGS não GAAP.
More Articles
- Os 14 melhores livros de contabilidade de 2026
- 17 Melhores Livros de Contabilidade para Iniciantes em 2026
- 15 Melhores Cursos de Fluxo de Caixa para Desenvolver Novas Competências em 2026
- 5 melhores demonstrações de software de contabilidade para empresas em 2026
- 11 Melhores Cursos de Modelação Financeira para Aperfeiçoamento em 2026
3. Utilize dados precisos e atempados
Preparar manualmente demonstrações de resultados não lhe traz grande benefício se os dados subjacentes não forem precisos. Certifique-se de que segue normas contabilísticas adequadas, como GAAP ou IFRS e, se possível, considere contratar formalmente um departamento de contabilidade e/ou utilizar um bom software de contabilidade.
4. Acompanhe as alterações ao longo do tempo
Uma demonstração de resultados analisa um período específico, como o 2.º trimestre de 2024 ou o exercício fiscal de 2025. No entanto, para fundamentar a análise financeira, é benéfico preparar regularmente demonstrações de resultados e acompanhar as tendências ao longo do tempo. Isto pode ajudar a orientar a sua estratégia, os preços e a gestão de despesas no futuro.
Inscreva-se para obter mais informações sobre contabilidade
Aprender a preparar relatórios financeiros, como a demonstração de resultados, é absolutamente essencial para os líderes empresariais. As demonstrações de resultados podem ser ferramentas úteis para analisar a saúde financeira da sua empresa, identificar pontos fracos e ajustar a sua estratégia no futuro.
Preparado para aperfeiçoar as suas competências enquanto proprietário de uma pequena empresa? Subscreva o boletim informativo do The CFO Club para obter as melhores informações sobre finanças operacionais, inteligência empresarial, contabilidade e muito mais.