

Se não estiver muito familiarizado com as demonstrações financeiras, pode ser difícil identificar qual demonstração é útil para cada finalidade. Se der por si a perguntar para onde foram os seus lucros, precisa da demonstração de resultados transitados.
Neste guia, vou ajudá-lo a compreender e interpretar a demonstração de resultados transitados e a dar-lhe as minhas dicas para extrair informações valiosas desta demonstração financeira curta — mas importante.
Visão geral da demonstração de resultados transitados
A demonstração de resultados transitados é um documento financeiro que resume de que forma os resultados transitados da empresa — isto é, os lucros que a empresa reteve depois de pagar as despesas — mudaram durante um determinado período.
Outros nomes para a demonstração de resultados transitados
Embora por vezes seja designada por demonstração do capital próprio dos acionistas, demonstração do capital próprio do proprietário ou demonstração do capital próprio, estas tecnicamente não são a mesma coisa.
A demonstração de resultados transitados — na qual nos vamos concentrar hoje — mostra que parte dos resultados do ano corrente foi distribuída sob a forma de dividendos e reinvestida na empresa.
Por outro lado, a demonstração do capital próprio dos acionistas mostra de que forma o saldo da conta do capital próprio dos acionistas mudou durante o período contabilístico corrente.
Dito isto, as grandes empresas integram frequentemente a demonstração de resultados transitados na demonstração do capital próprio dos acionistas, por uma questão de simplicidade, o que explica por que razão as pessoas se referem a esta demonstração utilizando o outro nome. Eis um exemplo do mais recente 10K da Apple:
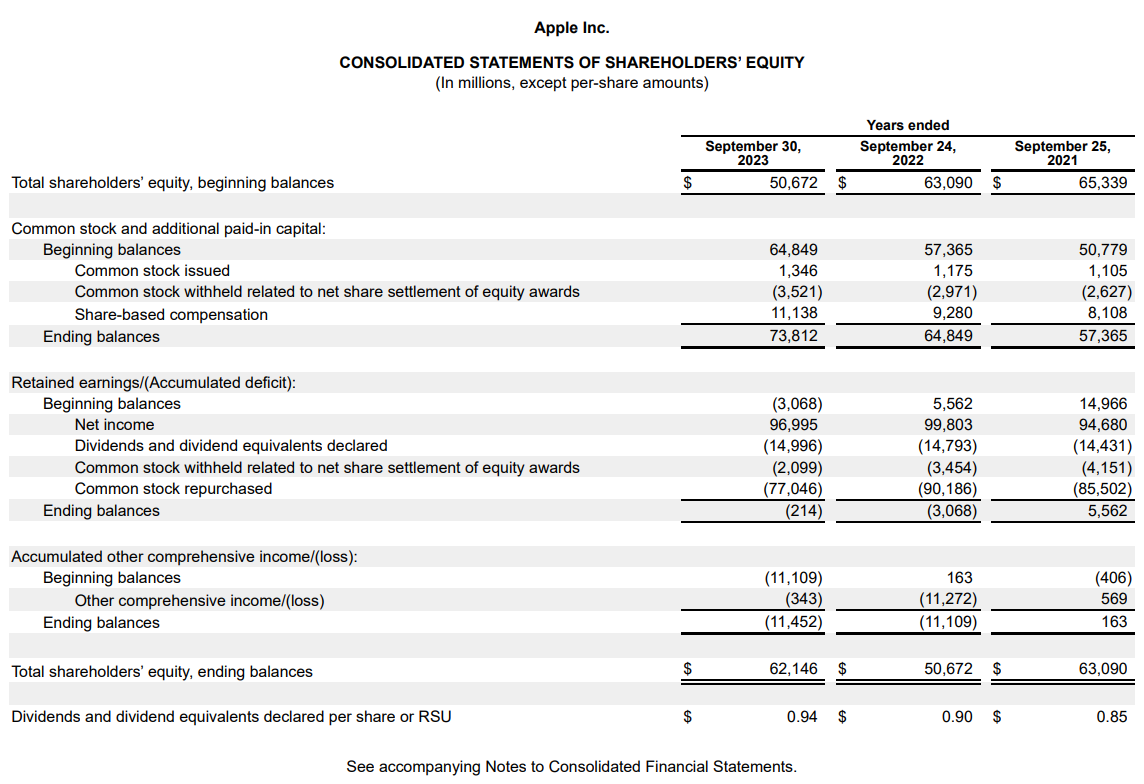
É fácil imaginar como esta demonstração ajuda os investidores e outras partes interessadas. Se virem uma empresa a reinvestir uma grande parte dos seus resultados na própria empresa, isso demonstra a confiança da administração nas perspetivas futuras da empresa.
Resultado líquido vs resultados transitados
Comecemos pelo básico. O resultado líquido é o lucro que a sua empresa obtém durante um determinado período. Temos um guia completo sobre a demonstração de resultados no qual explico como é calculado o resultado líquido.
É o montante que resta à sua empresa depois de subtrair todas as despesas, incluindo despesas operacionais e não operacionais, despesas extraordinárias e impostos.
O resultado líquido pertence aos acionistas da empresa. Há duas coisas que uma empresa pode fazer com o seu resultado líquido:
- Declarar dividendos: Se a empresa considerar que atingiu a maturidade e não vir muito espaço para crescer, poderá declarar dividendos aos acionistas.
- Reinvestir: As empresas precisam de dinheiro para crescer. Se uma empresa tiver excelentes perspetivas de crescimento, será melhor reinvestir o dinheiro em vez de o distribuir sob a forma de dividendos. O dinheiro que uma empresa reinveste transforma-se em resultados transitados.
Em teoria, os resultados transitados devem continuar a acumular-se enquanto uma empresa permanecer rentável e não declarar dividendos.
Por que razão é importante a demonstração do capital próprio?
A demonstração do capital próprio é importante porque indica a confiança da administração no crescimento futuro da empresa. Se a administração acreditar que a empresa precisa de capital para financiar o crescimento, reterá os resultados em vez de os distribuir sob a forma de dividendos.
Suponha que é um investidor. Quer investir num ativo de crescimento em vez de numa ação com elevado rendimento de dividendos. Antes de investir dinheiro numa empresa, precisa de saber se a empresa está efetivamente a crescer — existem várias formas de o fazer.
O crescimento das receitas é um indicador comum e frequentemente fiável do crescimento passado. Para prever o crescimento, precisa de indicadores avançados, como as orientações da administração sobre os planos futuros e, naturalmente, o montante de dinheiro que a empresa reteve durante os períodos anteriores para apoiar esse crescimento futuro.
Have an account? Log In
Fórmula dos resultados transitados
Os resultados transitados no final de um período são calculados da seguinte forma:
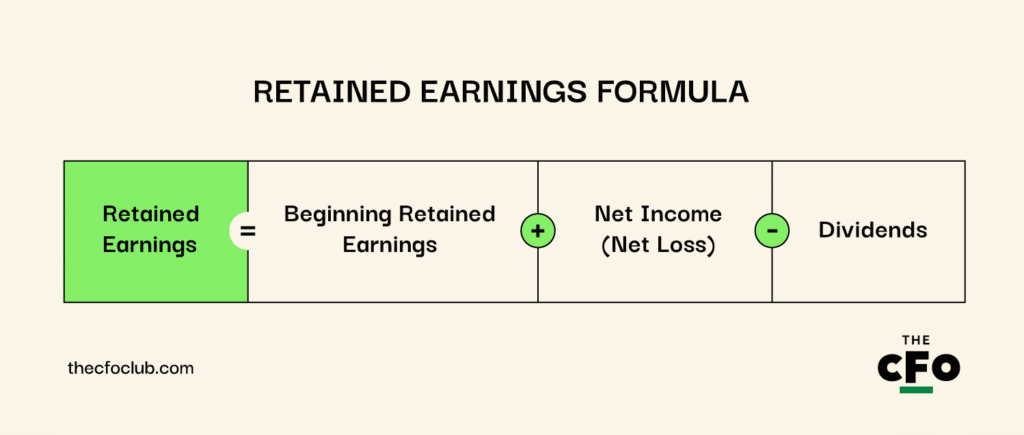
Note que os “Dividendos” incluem todos os tipos de dividendos, incluindo emissões de ações.
Resultados transitados apropriados vs não apropriados
Os resultados apropriados são resultados que não estão disponíveis para distribuição entre os acionistas. Os resultados são apropriados para comunicar aos acionistas que a administração prevê uma transação de grande dimensão no futuro. Basicamente, é a forma de a administração dizer: “afastem-se, acionistas, temos planos para esse dinheiro”.
O conselho de administração de uma empresa pode decidir apropriar resultados para diversos fins, incluindo aquisições, recompra de ações, investigação e desenvolvimento e redução da dívida.
Eis o lançamento contabilístico para apropriar resultados:
| Conta | Débito (Dr.) | Crédito (Cr.) |
|---|---|---|
| ContaResultados Transitados | Débito (Dr.)$100,000 | Crédito (Cr.)- |
| ContaResultados Transitados Apropriados | Débito (Dr.)- | Crédito (Cr.)$100,000 |
Os resultados não apropriados — como poderá ter adivinhado — são o montante de resultados não apropriado no final de um determinado período. Estes resultados também são normalmente utilizados para o crescimento, mas não estão destinados a uma transação ou projeto específico.
Quem Elabora a Demonstração de Resultados Transitados?
As empresas modernas utilizam software de contabilidade para preparar demonstrações financeiras, incluindo esta. Normalmente, o software preenche e atualiza automaticamente a demonstração como parte do ciclo contabilístico ao longo do período de relato. No entanto, é necessário um contabilista para verificar se a demonstração de resultados transitados está pronta para ser apresentada.
As decisões relacionadas com a distribuição de dividendos e a apropriação de resultados estão nas mãos da administração e do conselho de administração. Os contabilistas precisam destas informações e das orientações da administração antes de validarem a demonstração de resultados transitados.
Como Preparar uma Demonstração de Resultados Transitados
Preparar uma demonstração de resultados transitados é bastante simples, porque existem apenas algumas transações a considerar. Lembre-se de que não tem de preparar manualmente uma demonstração de resultados transitados. Um software de contabilidade para pequenas empresas pode prepará-la automaticamente. No entanto, se tiver curiosidade, eis um breve guia passo a passo:
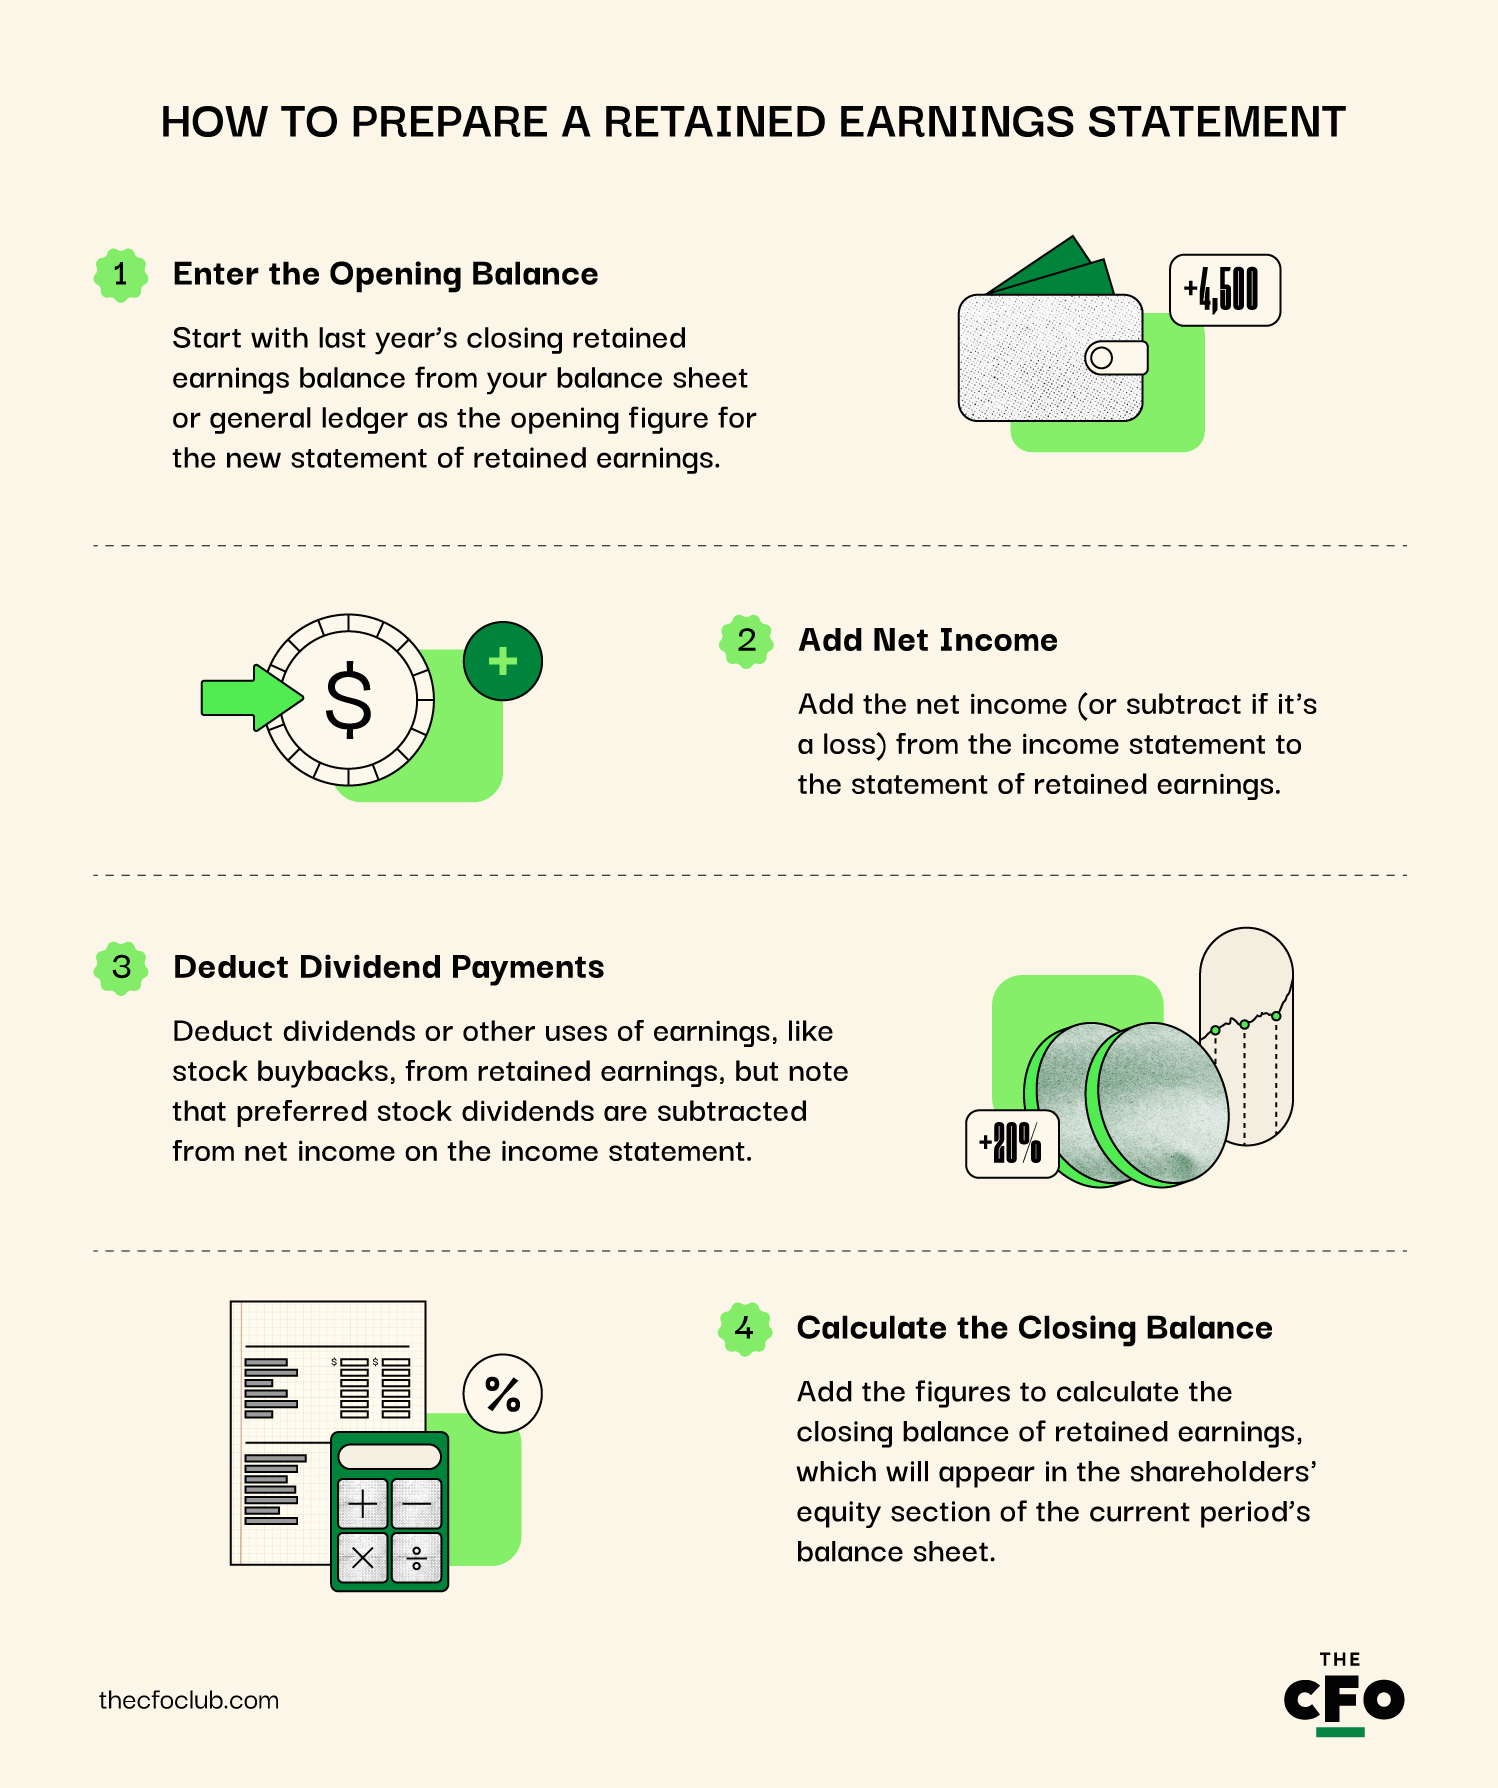
1. Introduza o Saldo Inicial
O primeiro valor numa demonstração de resultados transitados é o saldo final dos resultados transitados do ano anterior. Consulte os resultados transitados no seu balanço ou pesquise no seu razão geral, encontre a conta de resultados transitados e registe o saldo final.
2. Adicione o Resultado Líquido
Se ainda não o fez, prepare a demonstração de resultados. Retire o valor do resultado líquido da demonstração de resultados e adicione-o (ou subtraia-o, no caso de um prejuízo líquido) à demonstração de resultados transitados.
3. Deduzir os Pagamentos de Dividendos
Os dividendos são o item mais comum nesta demonstração, mas pode deduzir qualquer outro montante para o qual utilize os resultados.
Por exemplo, quaisquer ações ordinárias que recompre durante o ano devem ser deduzidas dos resultados. Do mesmo modo, se tiver decidido pagar dividendos, subtraia os dividendos aos resultados transitados.
Tenha em atenção que o montante de dividendos apresentado na demonstração de resultados transitados não inclui dividendos sobre ações preferenciais. Estes são apresentados na demonstração de resultados como uma dedução ao resultado líquido e não como uma despesa, porque não são dedutíveis para efeitos fiscais.
4. Calcule o Saldo Final
Some os valores adicionados à demonstração de resultados transitados para calcular o saldo final. Este será o montante de resultados transitados apresentado no balanço do período atual, na secção do capital próprio dos acionistas.
Exemplo de uma Demonstração de Resultados Transitados
Suponha que está a preparar uma demonstração do capital próprio para a ABC Corp., que tem os seguintes valores a apresentar:
- Saldo inicial da conta de resultados transitados: $5,000,000
- Resultado líquido: $1,000,000
- Dividendos do ano corrente: $250,000
Eis como seria a demonstração dos resultados transitados:
ABC Corporation
Demonstração dos resultados transitados relativa ao exercício findo em 31 de dezembro de 2024
| Saldo inicial | $5,000,000 | |
| Adicionar: Resultado líquido | $1,000,000 | |
| Subtotal | $6,000,000 | |
| Deduzir: Dividendos declarados e pagos | ($250,000) | |
| Saldo final | $5,750,000 |
O saldo final dos resultados transitados é adicionado à secção do capital próprio do balanço. É por isso que é necessário calcular os resultados transitados ao construir um modelo de três demonstrações financeiras, embora não seja necessariamente necessário modelar toda a demonstração separadamente.
Como analisar a demonstração dos resultados transitados
A demonstração dos resultados transitados é utilizada principalmente para avaliar as perspetivas futuras da gestão relativamente à empresa.
Dividendos consistentemente mais elevados na demonstração indicam que a empresa está a amadurecer e não necessita de capital para crescer, ao passo que as empresas mais jovens e com elevado crescimento têm menos probabilidade de declarar dividendos.
Vejamos alguns indicadores que podem ajudar a avaliar uma demonstração dos resultados transitados.
More Articles
Rácio de retenção e rácio de distribuição de dividendos
Os rácios de retenção e de distribuição de dividendos representam, respetivamente, a percentagem dos resultados retida ou paga sob a forma de dividendos. Os rácios de retenção e de distribuição de dividendos de uma empresa totalizam sempre 1. Eis as fórmulas:
- Rácio de retenção: (Resultado líquido - Dividendos) / Resultado líquido
- Rácio de distribuição de dividendos: Dividendos / Resultado líquido
Vejamos um exemplo. Suponha que o lucro líquido de uma empresa no período contabilístico atual é de $500,000. A empresa decide pagar $100,000 em dividendos. Eis como seriam os rácios de retenção e de distribuição:
- Rácio de retenção = 0.8: Calculado como [500,000 - 100,000) / $500,000]
- Rácio de distribuição de dividendos = 0.2: Calculado como [100,000 / 500,000]
Note que um rácio de distribuição de dividendos elevado não é algo negativo. Se é um investidor que aprecia rendimentos consistentes, investir em empresas maduras é uma excelente forma de beneficiar de uma potencial valorização do capital a longo prazo e de dividendos consistentes.
Dito isto, um rácio de distribuição de dividendos elevado também não é sempre positivo. Uma empresa que não paga dividendos poderia multiplicar o capital de um investidor, desde que as coisas corram bem. Tudo depende do que pretende obter com os seus investimentos.
Resultados transitados em relação ao valor de mercado
Os resultados transitados em relação ao valor de mercado não são utilizados com tanta frequência como os rácios de retenção e de distribuição, mas fornecem informações sobre a eficácia com que uma empresa utiliza os seus resultados transitados. Afinal, um investidor só beneficia quando os resultados transitados são utilizados de forma eficaz.
Para calcular os resultados transitados em relação ao valor de mercado, divida o preço da ação pelos resultados transitados por ação. Por exemplo, suponha que o preço das ações da sua empresa aumentou de $10 para $60 nos últimos cinco anos e que o total de resultados transitados por ação durante os mesmos cinco anos é de $5.
Isso significa que a empresa conseguiu gerar $5 em valor de mercado por cada dólar de resultados que reteve. Se a empresa tivesse utilizado capital alheio, teria gerado menos valor devido ao pagamento de juros; o capital gerado internamente ajuda as empresas rentáveis a criar valor de forma mais eficiente.
A demonstração dos resultados transitados é apenas uma peça do puzzle
A demonstração dos resultados transitados é uma excelente forma de avaliar as perspetivas de crescimento de uma empresa, mas os acionistas e a gestão precisam de muito mais informação para tomar decisões acertadas.
Por exemplo, mesmo que retenha resultados para investir numa grande campanha de marketing, precisa de ter dinheiro suficiente disponível para executar o seu plano. É aí que precisa de recorrer à sua demonstração dos fluxos de caixa.
Por outro lado, os investidores devem analisar mais do que apenas resultados transitados elevados quando procuram um investimento de elevado crescimento. Uma empresa excessivamente endividada pode evitar pagar dividendos, mas isso não transforma a empresa num ativo de elevado crescimento para o investidor. Os investidores precisam de analisar o balanço da empresa para obter uma visão global.
Gostou do que acabou de ler? Subscreva a newsletter do The CFO Club para receber todas as semanas aconselhamento especializado, guias e informações de profissionais de finanças.



