Quando era contabilista, poucos temas suscitavam tanta confusão — ou ansiedade — como a imparidade do fundo de comércio. É um daqueles termos que aparece na demonstração de resultados e faz até os profissionais mais experientes parar para refletir. Mas, por detrás do jargão, está um conceito que conta uma história muito humana: um negócio que não correu exatamente como planeado.
A imparidade do fundo de comércio é um requisito regulamentar e um sinal para as partes interessadas de que o valor de uma aquisição diminuiu. Neste guia, vou explicar o fundo de comércio e a respetiva imparidade com base nos conhecimentos adquiridos ao longo dos meus anos de experiência. Ficará a saber o que é, como é contabilizado e como calcular uma perda por imparidade.
O que é a imparidade do fundo de comércio na contabilidade?
A imparidade do fundo de comércio ocorre quando o valor contabilístico do fundo de comércio (um ativo intangível de vida útil indefinida) no seu balanço excede o seu justo valor e tem de ser reduzido.
O montante do fundo de comércio só é registado quando uma empresa é adquirida por um valor superior ao seu justo valor de mercado. Nunca é gerado internamente. Em contrapartida, uma potencial perda por imparidade é registada quando o justo valor da unidade de relato adquirida desce abaixo do seu valor contabilístico.
Tomemos como exemplo a aquisição da DirecTV pela AT&T. A AT&T adquiriu a DirecTV por $48.5 mil milhões em 2015. No entanto, posteriormente, a AT&T registou uma perda por imparidade do fundo de comércio de $15.5 mil milhões relativa à aquisição, uma vez que o justo valor da DirecTV desceu abaixo do seu valor contabilístico.
A importância da imparidade do fundo de comércio
A importância da imparidade do fundo de comércio pode ser analisada a partir de três perspetivas:
- Transparência financeira: Os investidores veem o fundo de comércio como um prémio pago para adquirir uma empresa capaz de gerar retornos elevados e justificar esse prémio. A imparidade é um sinal claro de que, no seu estado atual, a aquisição não está a apresentar o desempenho previsto.
- Avaliação: Os fluxos de caixa livres da unidade de relato são tidos em conta no valor da sua empresa. Uma imparidade altera a estimativa do investidor relativamente ao crescimento e aos fluxos de caixa futuros da unidade de relato, podendo conduzir a uma diminuição do valor da sua empresa.
- Disciplina em M&A: Tanto as GAAP como as IFRS exigem que as empresas testem a imparidade do fundo de comércio pelo menos uma vez por ano. Se estiver a adquirir uma empresa e a ponderar pagar um prémio, a possibilidade de ter de justificar posteriormente a imparidade aos investidores poderá levá-lo a reconsiderar. É por isso que as disposições relativas à imparidade são uma excelente forma de destacar aos investidores negócios sobrevalorizados.
Uma breve história: a imparidade do fundo de comércio
As disposições relativas à imparidade do fundo de comércio evoluíram significativamente ao longo do tempo. Antes de 2001, as empresas podiam amortizar o fundo de comércio. O problema? Depois de o fundo de comércio ser totalmente amortizado, não havia forma de destacar aquisições sobrevalorizadas.
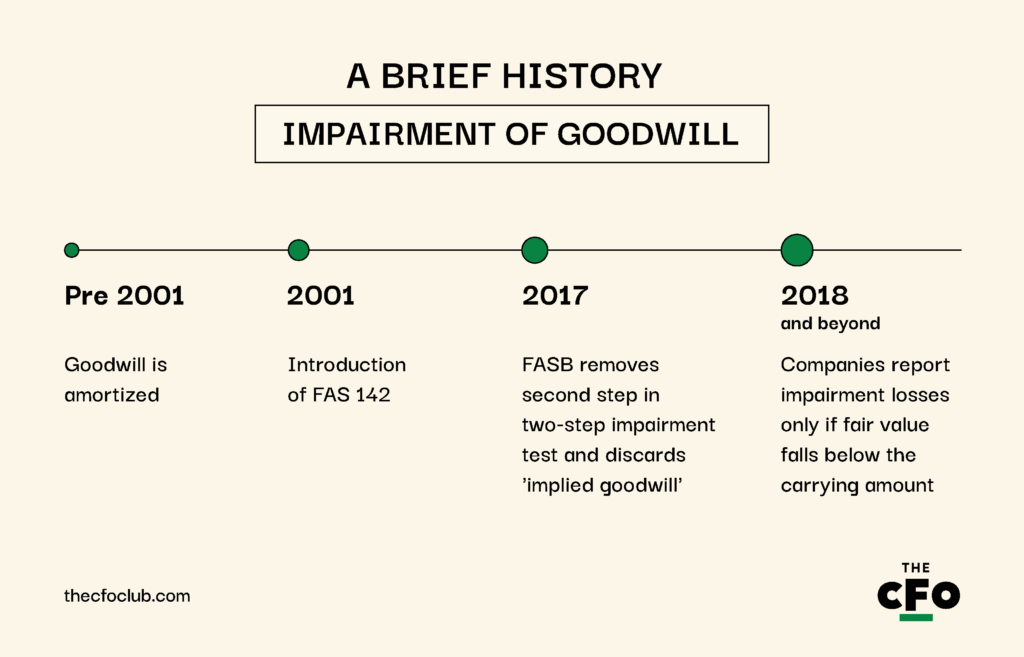
Tudo isto mudou em junho de 2001, quando o FASB introduziu a FAS 142, que eliminou a amortização do fundo de comércio e introduziu testes anuais de imparidade.
Desde então, o teste de imparidade do fundo de comércio foi consideravelmente simplificado. Em 2017, o FASB eliminou a segunda etapa do teste de imparidade em duas etapas e abandonou o conceito de “fundo de comércio implícito” através da ASC 350-20.
O teste em duas etapas incluía as seguintes etapas:
- Etapa 1: Comparar o justo valor da unidade de relato com a quantia escriturada. Se o justo valor exceder a quantia escriturada, não é registada qualquer perda. Se o justo valor for inferior à quantia escriturada, avance para a segunda etapa.
- Etapa 2: Comparar o justo valor com o fundo de comércio implícito. As empresas têm de efetuar uma imputação hipotética do preço de compra (PPA) para estimar o fundo de comércio implícito, como se a unidade de relato tivesse sido adquirida pelo seu justo valor atual. Se o fundo de comércio implícito fosse inferior ao fundo de comércio registado, era reconhecida uma perda por imparidade correspondente à diferença.
Ao abrigo do novo procedimento simplificado, as empresas só têm de reconhecer perdas por imparidade se o justo valor de uma unidade de relato for inferior à quantia escriturada.
Foi posteriormente acrescentada uma isenção através da Atualização das Normas de Contabilidade (ASU) 2014-02, que permitiu às empresas privadas e às entidades sem fins lucrativos amortizar o fundo de comércio pelo método das quotas constantes ao longo de 10 exercícios fiscais (ou de um período mais curto, se o conseguirem justificar).


Como saber quando é necessária uma imparidade do ágio por expectativa de rentabilidade futura
Existem duas situações potenciais durante qualquer período de reporte em que poderá concluir que é necessária uma imparidade do ágio por expectativa de rentabilidade futura: quando ocorre um evento desencadeante ou quando testa a imparidade (utilizando o processo explicado na secção anterior).
Vejamos cada uma delas separadamente. Eis alguns exemplos de eventos que podem indicar uma imparidade do ágio por expectativa de rentabilidade futura:
- Deterioração do desempenho financeiro: A diminuição das receitas, do fluxo de caixa ou da rentabilidade da unidade adquirida sugere que o ágio por expectativa de rentabilidade futura poderá estar sujeito a imparidade.
- Alterações macroeconómicas ou do setor: As recessões, as alterações regulamentares ou as condições de mercado desfavoráveis podem conduzir a uma imparidade do ágio por expectativa de rentabilidade futura.
- Reestruturação empresarial significativa: Se uma empresa alienar, reorganizar ou encerrar uma unidade de negócio, o ágio por expectativa de rentabilidade futura atribuído à unidade poderá deixar de ser justificável.
Have an account? Log In
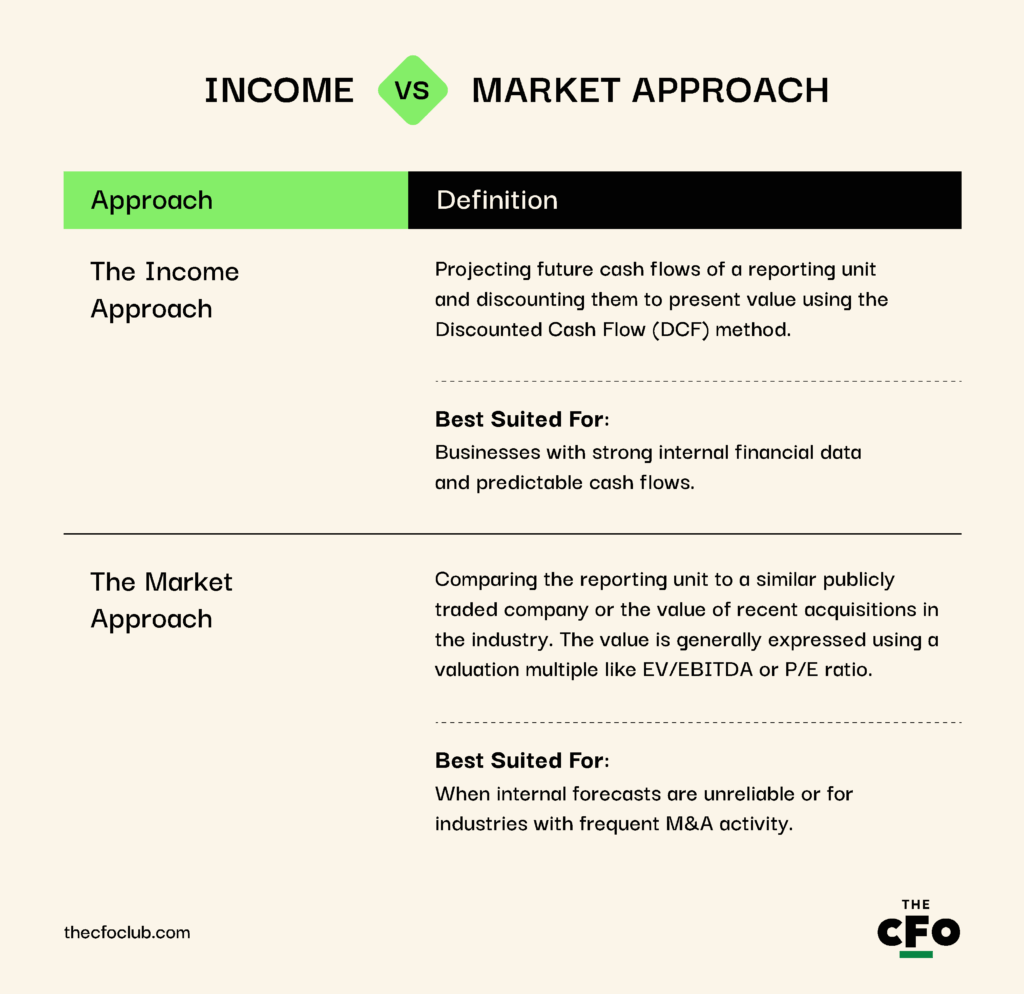
Abordagem pelo rendimento vs. abordagem de mercado
A abordagem pelo rendimento e a abordagem de mercado são métodos utilizados para determinar o justo valor de uma unidade de reporte ao testar a imparidade do ágio por expectativa de rentabilidade futura.
Os GAAP não prescrevem um único método de avaliação, mas exigem que as empresas determinem um justo valor com base na melhor evidência disponível, que normalmente provém de uma das seguintes fontes:
Registo da imparidade do ágio por expectativa de rentabilidade futura como perda
Depois de calcular o justo valor da unidade de reporte e de este ser inferior ao valor contabilístico, deve registar uma perda por imparidade como uma perda não monetária na demonstração de resultados.
O lançamento contabilístico para registar a perda não monetária é:
| Conta | Débito ($) | Crédito ($) |
| Gasto de imparidade do ágio por expectativa de rentabilidade futura A/C | $10,000 | - |
| Ágio por expectativa de rentabilidade futura A/C | - | $10,000 |
O gasto de imparidade do ágio por expectativa de rentabilidade futura é encerrado na conta de resultados, o que significa que a imparidade reduz o seu rendimento líquido. No entanto, a sua demonstração dos fluxos de caixa permanece inalterada, uma vez que a imparidade do ágio por expectativa de rentabilidade futura é um gasto não monetário.
Imparidade do ágio por expectativa de rentabilidade futura nas pequenas empresas
A imparidade do ágio por expectativa de rentabilidade futura não é um problema comum para as pequenas empresas devido a:
- Menor atividade de aquisição: A maioria das pequenas empresas cresce organicamente. Sem aquisições, não existe ágio por expectativa de rentabilidade futura no balanço e não há qualquer gasto de imparidade na demonstração de resultados.
- Isenções: As empresas privadas podem amortizar o ágio por expectativa de rentabilidade futura ao longo de 10 anos (ou menos, se o conseguirem justificar), reduzindo a necessidade de testes anuais de imparidade. Também estão isentas dos testes anuais de imparidade.
No entanto, se for uma pequena empresa com um ágio por expectativa de rentabilidade futura significativo resultante de aquisições no balanço, continua a ter de monitorizar os eventos que desencadeiam uma imparidade. O problema? A análise do ágio por expectativa de rentabilidade futura representa frequentemente uma complexidade adicional para as pequenas empresas.
Quando perguntei a Robert Belsky, CEO da Bob’s Bookkeepers, sobre o que alteraria nas atuais disposições relativas à imparidade do ágio por expectativa de rentabilidade futura, concordou que testar a imparidade do ágio por expectativa de rentabilidade futura é frequentemente uma exigência excessiva para as pequenas empresas.
Para as pequenas empresas, realizar uma análise do goodwill consome tempo e torna-se mais oneroso à medida que a empresa cresce e a complexidade das aquisições aumenta.
Na sua opinião, tal complexidade é desnecessária para as pequenas empresas, porque estas têm pouco ou nenhum incentivo para maquilhar as suas demonstrações financeiras. Embora o teste de imparidade do goodwill seja fundamental para o relato financeiro das empresas cotadas, é menos importante para as empresas mais pequenas, cujas aquisições são normalmente de menor dimensão.
Em vez disso, Robert sugeriu que, para estas empresas, as regras deveriam ser semelhantes às aplicáveis a outros ativos líquidos sujeitos a depreciação ou amortização: reconhecer uma redução do valor e capitalizar o goodwill, depois amortizá-lo.
Um Exemplo de Advertência sobre a Imparidade do Goodwill
Antes de abordar o processo de imparidade do goodwill, queria apresentar um exemplo de advertência sobre a forma como a imparidade do goodwill, quando não é realizada corretamente, pode conduzir a problemas graves. Vejamos o que aconteceu com a General Electric (GE) em 2018.
Em 2015, a GE adquiriu o negócio de energia da Alstom por $10.6 billion para reforçar a sua divisão de energia. No entanto, em 2018, o setor energético mundial tinha diminuído acentuadamente, com uma menor procura de soluções energéticas baseadas em combustíveis fósseis.
A divisão de energia da GE enfrentou dificuldades, o que levou a empresa a reavaliar o justo valor do goodwill de todo o segmento de energia (que incluía a Alstom e unidades resultantes de outros negócios).
O resultado? A GE reconheceu uma perda por imparidade de $22.1 billion, conforme indicado no relatório 10-K da empresa—uma das maiores da história. Esta perda por imparidade eliminou efetivamente todo o goodwill associado à aquisição da Alstom.
Este foi um acontecimento decisivo que iniciou o declínio da GE e levou à destituição do CEO John Flannery meses mais tarde.
Processo e Sugestões para Calcular e Testar a Imparidade do Goodwill
Abordámos anteriormente neste guia o processo de teste de imparidade, mas vamos aprofundar o tema e analisar detalhadamente a forma como os testes de imparidade são realizados, bem como algumas sugestões para facilitar o teste.
Passo 1: Identificar a Unidade de Relato
O goodwill é sempre testado relativamente a uma unidade de relato específica e nunca ao nível da entidade. Uma unidade de relato é um segmento operacional ou um componente de um segmento operacional que:
- Dispõe de informação contabilística financeira distinta, e
- É gerida separadamente para efeitos de avaliação do desempenho
Numa empresa com várias unidades de relato—como as divisões de energia, aviação e cuidados de saúde no caso da GE—cada unidade à qual tenha sido atribuído goodwill deve ser testada separadamente.

Author's Tip
Seja estratégico na definição das unidades de relato. Uma divisão mais granular ajuda a limitar a concentração do goodwill e reduz o risco de imparidades elevadas numa única unidade.
Por exemplo, se adquirir uma empresa que oferece serviços na nuvem e software local, divida ambas as áreas em unidades de relato diferentes para minimizar potenciais danos decorrentes de uma futura imparidade.
Naturalmente, a divisão tem de estar em conformidade com os GAAP. Não pode dividir as unidades de relato apenas para minimizar a perda por imparidade nem alterar constantemente a estrutura das unidades de relato para manipular os resultados da imparidade. Ao considerar uma divisão, certifique-se de que cada unidade de relato cumpre os seguintes critérios:
- Gera receitas e incorre em despesas
- É gerida separadamente e analisada pelo principal responsável pelas decisões operacionais
- É suficientemente distinta para gerar os seus próprios fluxos de caixa
Passo 2: Determinar se é Necessária uma Avaliação Qualitativa (“Passo Zero”)
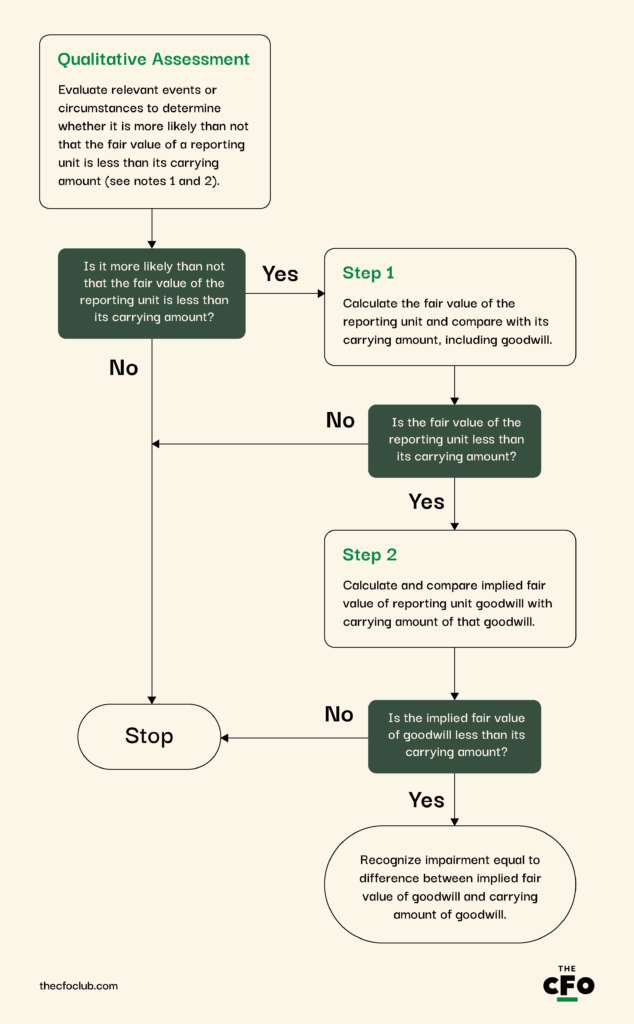
Depois de identificar uma unidade de relato a testar, pode optar pela abordagem mais simples e realizar uma avaliação qualitativa em vez da avaliação quantitativa mais abrangente.
ASU 2011-08 dá-lhe a opção de um “passo zero”, por assim dizer, que permite ignorar os complexos cálculos do justo valor nos casos em que não existe um risco significativo de imparidade. A atualização também fornece um fluxograma que descreve o resto do processo:
Um teste qualitativo envolve a avaliação de fatores macroeconómicos, específicos do setor e específicos da empresa, tais como:
- Deterioração das condições económicas gerais
- Desacelerações específicas do setor
- Descida do preço das ações
- Alterações no pessoal-chave
- Desafios regulamentares ou jurídicos
- Tendências negativas dos fluxos de caixa
Se a avaliação qualitativa sugerir que é “mais provável do que não” (mais de 50% de probabilidade) que o goodwill esteja em imparidade, a empresa deve realizar um teste quantitativo explicado no passo 3. Caso contrário, não são necessários mais testes.
Documente minuciosamente
Documente minuciosamente a avaliação qualitativa. Se os auditores contestarem a decisão de não realizar testes quantitativos, dispor de um memorando bem fundamentado ajuda a proteger a sua posição.
Passo 3: Realizar o teste quantitativo de imparidade
Um teste quantitativo envolve medir o justo valor da unidade de relato utilizando a abordagem pelo rendimento, a abordagem de mercado ou uma combinação de ambas, e compará-lo com o valor contabilístico.
Suponha que a sua empresa adquiriu uma pequena empresa chamada Empresa A há cinco anos por $100 milhões. Está a realizar o seu teste anual de imparidade e o modelo DCF mostra que o justo valor da unidade de relato é de $75 milhões.
De acordo com o seu teste, o goodwill está em imparidade e precisa de ser reduzido em $25 milhões.
Considere utilizar software
Obter acesso aos dados necessários para um teste quantitativo de imparidade é bastante moroso se ainda não utilizar um sistema centralizado de contabilidade ou software de análise financeira. Adquira um se ainda não tiver. É indispensável para qualquer empresa moderna.
Passo 4: Registar a perda por imparidade do goodwill
O registo da imparidade é simples. Crie uma nova conta de gastos para a imparidade do goodwill, debite essa conta e credite a conta do goodwill para reduzir o seu valor no balanço.
Benefícios da imparidade do goodwill
O goodwill e a imparidade do goodwill podem parecer conceitos abstratos, mas são fundamentais por vários motivos. Eis alguns benefícios da imparidade do goodwill para as partes interessadas:
- Melhora a transparência financeira: Os testes de imparidade obrigam as empresas a alinhar os valores com o valor económico real. Os testes regulares garantem que os ativos sobrevalorizados não induzem os investidores ou analistas em erro e reduzem o risco de distorções contabilísticas que poderiam inflacionar artificialmente a saúde financeira.
- Protege as partes interessadas: A imparidade indica que a administração está consciente da deterioração das condições do negócio e está a tomar medidas corretivas. É por isso que a imparidade fornece informações valiosas sobre os desafios estratégicos de uma empresa e leva os investidores a reavaliar o risco.
- Incentiva a disciplina em M&A: A possibilidade de ter de justificar um encargo de imparidade reduz o incentivo para realizar operações de aquisição agressivas. Obriga as empresas a repensar as suas estratégias de aquisição, especialmente em setores com saldos elevados de trespasse.
Desvantagens da imparidade do trespasse
Existem também várias desvantagens associadas à imparidade do trespasse, tais como:
- Nenhum benefício fiscal direto: Um encargo de imparidade do trespasse não reduz o seu rendimento tributável. Cria apenas uma diferença temporária entre a contabilidade e a fiscalidade (designada por imposto diferido).
- Perceção negativa do mercado: As imparidades elevadas do trespasse podem, por vezes, provocar o pânico entre os investidores e fazer com que o preço das ações desça. Podem prejudicar a reputação da sua empresa, especialmente se a imparidade indicar aquisições falhadas ou um desempenho empresarial fraco.
Imparidade do trespasse: recursos adicionais
Abordámos já uma parte considerável do tema neste guia, mas, se estiver à procura de mais recursos, consulte os seguintes:
| Recurso | Por que precisa dele |
| ASC 350 | A ASC 350 é a principal norma US GAAP que regula os testes de imparidade do trespasse. Abrange os requisitos dos testes anuais, a opção das empresas privadas pela amortização do trespasse e a atualização de 2017 ao teste de imparidade de uma única etapa. |
| Boletim de Contabilidade do Pessoal da SEC (SAB), Tópico 5 | O SAB apresenta interpretações do pessoal da SEC sobre o registo e a divulgação de encargos de imparidade. |
| IAS 36 | A IAS 36 é o equivalente internacional da ASC 350, relevante para empresas multinacionais que seguem as IFRS. |
| ASC 820 | É aqui que encontrará orientações para calcular um justo valor válido (utilizado na primeira etapa do processo de teste de imparidade). |
| Guia da AICPA sobre a imparidade do trespasse | A AICPA oferece orientações práticas sobre métodos de avaliação, pressupostos fundamentais e considerações específicas do setor para os testes de imparidade. |
| Software de contabilidade | Permite-lhe aceder a dados em tempo real. Os melhores sistemas de contabilidade disponíveis no mercado também podem criar modelos de fluxo de caixa descontado com base nos seus pressupostos. Isto reduz drasticamente o tempo necessário para a análise e ajuda-o a concentrar-se na tomada de decisões mais acertadas. |
A imparidade afeta todas as demonstrações financeiras
Com exceção dos fluxos de caixa, a imparidade do trespasse afeta todas as demonstrações financeiras:
- O encargo de imparidade reduz o resultado líquido na sua demonstração de resultados. Lembre-se de que a imparidade do trespasse é normalmente classificada como “perda por imparidade” nas despesas operacionais.
- O resultado líquido mais baixo traduz-se em resultados transitados inferiores na demonstração de resultados transitados
- O encargo de imparidade reduz o saldo da conta de trespasse apresentada no balanço
Em termos simples, a imparidade não é uma boa notícia para nenhuma parte do seu relato financeiro. É exatamente isso que os reguladores pretendem.
A necessidade de divulgar o fraco desempenho de uma aquisição constitui a base para a introdução do conceito de imparidade, e é por isso que deve ter em consideração a imparidade ao concluir uma operação de aquisição.
Pronto para ampliar as suas competências enquanto profissional de finanças? Subscreva a nossa newsletter gratuita para receber aconselhamento especializado, guias e perspetivas de líderes financeiros que estão a moldar o setor tecnológico.