

I den här räntemiljön tvingas både företagsledare och investerare fatta svåra beslut om var de ska placera sina pengar. När olika alternativ vägs mot varandra är en effektiv värderingsmetod avgörande.
En populär metod som används för att uppskatta värdet av potentiella investeringsmöjligheter är modellen för diskonterade kassaflöden, eller DCF-modellen.
Men vad är DCF-modellen och hur kan du tillämpa den i dina investeringsbeslut?
Vad är modellen för diskonterade kassaflöden?
Modellen för diskonterade kassaflöden (DCF) är en värderingsmetod som används för att fastställa vad en serie framtida kassaflöden är värd idag. DCF-modeller används för att värdera företag, projekt, investeringar och allt annat som är förknippat med en serie kassaflöden.
Alla värderingsmetoder kan placeras i en av följande kategorier:
- Marknadsansats: baserad på jämförbara transaktioner med börsnoterade företag
- Inkomstansats: baserad på prognoser för kassaflöde
- Kostnadsansats: baserad på nettotillgångarnas värden (kallas ibland tillgångsbaserad ansats)
Modellen för diskonterade kassaflöden hör till inkomstsatsen; den diskonterar framtida belopp (intäkter, kostnader eller andra kassaflöden) och omvandlar dem till ett enda aktuellt värde (nuvärde).
Som namnet antyder kan modellen för diskonterade kassaflöden endast användas för att värdera inkomstgenererande tillgångar.
För att diskontera värdet av förväntade framtida kassaflöden till dagens värde använder DCF-modeller en diskonteringsränta. Diskonteringsräntan justerar för potentiell risk (mer om det senare) och pengars tidsvärde—eftersom $1 idag är mer värd än $1 imorgon.
När kan du använda DCF-modellen?
Det fina med DCF-modellen är att den kan jämföra två projekt—med två helt olika intäktsströmmar—och ge dig ett enda (jämförbart) värde för vart och ett.
Som nämnts kan DCF-modellen användas för att utvärdera alla investeringar eller projekt som förväntas generera framtida kassaflöden som rimligen kan uppskattas. Det är ganska brett, så jag går igenom några specifika scenarier.
För att värdera ett företag
Modeller för diskonterade kassaflöden används för att värdera företag, vilket kan vara användbart när:
- Du säljer ditt företag: Ägare och aktieägare kan använda en DCF-modell för att fastställa ett rimligt begärt pris innan ett företag säljs.
- Du köper ett företag: Vid fusioner och förvärv används DCF-modellering ofta för att fastställa värdet på målbolaget—och för att bedöma om investeringen är lönsam.
- Du börsnoterar ett företag: DCF-modellering kan användas för att fastställa ett företags tillåtna antal aktier och deras nominella värde inför en börsintroduktion (IPO).
För att värdera en obligation, aktie eller annan investeringsmöjlighet
DCF-modellen används också för att analysera potentiella investeringar. Det är ett populärt verktyg bland alla typer av investerare och kan användas när:
- Du köper en aktie: Det finns många värderingsmetoder för aktieinvesterare, men DCF-modellering används ofta av investerare och fondförvaltare för att identifiera undervärderade tillgångar. DCF-värderingar kan också fungera som en rimlighetskontroll vid analys av aktuella marknadspriser på börsnoterade aktier.
- Du prissätter obligationer: Obligationsinvesterare kan tillämpa DCF-modellen för att fastställa nuvärdet av en obligation baserat på dess kupongränta, betalningsfrekvens och förfallodag.
- Du jämför investeringsmöjligheter: DCF-modellering kan faktiskt användas för att utvärdera alla inkomstgenererande tillgångar. Därför använder företag (eller privatpersoner) med begränsat kapital ofta DCF-modeller för att välja mellan två ömsesidigt uteslutande investeringsalternativ.
Hedgefonder och kapitalförvaltare förlitar sig i hög grad på DCF-modeller för att jämföra potentiella investeringsmöjligheter på marknaderna för fastigheter, börsnoterade aktier och riskkapital.
För att vägleda beslut om kapitalbudgetering
DCF-modellen kan också användas av företag som beslutar var (eller om) kapital ska fördelas. Ett företag kan till exempel använda DCF om det:
- Överväger att utöka kapaciteten: Vid en kapacitetsutökning kan företag använda DCF-modeller för att väga den förväntade finansieringskostnaden för utökningen mot det aktuella värdet av de framtida kassaflöden som den förväntas generera.
- Överväger att lansera en ny produkt: Företag som genomför marknadsundersökningar av nya produkter eller tjänster kan utföra DCF-modellering med hjälp av uppskattade kassaflöden för att fastställa den potentiella nyttan av en produktlansering (och alternativkostnaden för att avstå från andra).
Exempelvis kan ett SaaS-företag som överväger att lansera ett kompletterande produkterbjudande för befintliga kunder använda DCF-modellen för att uppskatta det finansiella värdet av att investera i produkten jämfört med att undersöka möjliga förvärvsobjekt.
- Fattar andra beslut om kapitalallokering och budgetering: Alla företag måste fatta beslut om var och när kapital ska användas. För att fatta det bästa beslutet behöver de ett sätt att identifiera det mest lönsamma alternativet. Eftersom DCF-modeller ger ett effektivt och ändamålsenligt sätt att fastställa värdet av ett projekt används de ofta som underlag för beslut om kapitalallokering och budgetering.
Vilka indata behövs i en DCF-modell?
Det behöver inte vara komplicerat att använda DCF-modellen, men det är bra att först förstå grunderna. Detta är de viktigaste indata som behövs för att genomföra en diskonterad kassaflödesanalys.
Prognosperiod
Prognosperioden är den tidsperiod som granskas när värderingsmetoden används. Olika perioder kan användas, men det vanligaste intervallet är mellan 5 och 10 år.
Om ett projekt eller en investering har definierade start- och slutdatum avgör dessa prognosperioden.
Have an account? Log In
Fritt kassaflöde
Värderingar med DCF-modeller baseras på prognostiserat fritt kassaflöde (FCF). Fritt kassaflöde representerar de kassaflöden som ett företag eller en tillgång genererar efter avdrag för relaterade rörelsekostnader.
Om en produktionsutökning exempelvis förväntas generera ett årligt kassainflöde på $800,000 och ha ett kassautflöde på $300,000 i rörelsekostnader, uppgår det fria kassaflödet till $500,000.
Tillväxttakt
För att projicera innevarande års fria kassaflöde till framtida perioder behöver du tillämpa en lämplig tillväxttakt.
Om ett projekt exempelvis förväntas generera $1 million i FCF under det första året och växa med uppskattningsvis 5% per år, skulle FCF under nästa år uppgå till $1,050,000 ($1M gånger 1.05).
Diskonteringsränta
Diskonteringsräntan används för att diskontera framtida kassaflöden tillbaka till deras nuvärde. Det vanligaste sättet att göra detta är att använda företagets vägda genomsnittliga kapitalkostnad (WACC) som utgångspunkt.
För lånefinansierade företag kan WACC helt enkelt vara den genomsnittliga kostnaden för att betala ränta och amortering på lånen. För företag som finansieras med eget kapital är det den genomsnittliga kostnaden för eget kapital (eller den avkastning som aktieägarna förväntar sig eller kräver). För företag som använder en kombination av låne- och eget kapital är WACC den vägda genomsnittliga kostnaden för båda kapitaltyperna.
Slutvärde
Slutvärdet är det uppskattade värdet av en tillgång efter prognosperioden. Om den populära beräkningen enligt Gordons tillväxtmodell används (mer om detta senare), antar slutvärdet att tillgången eller projektet kommer att växa med en fast tillväxttakt i all framtid.
Slutvärdet kan också beräknas utifrån antagandet att en tillgång eller verksamhet kommer att säljas. Denna metod använder exitmultipeln för att fastställa slutvärdet baserat på en multipel av det fria kassaflödet (t.ex. 10x).
Author's Tip
I vissa fall kan företag som använder DCF för att beräkna det potentiella värdet av ett projekt eller en kapitalutgift välja att enbart granska de fria kassaflödena inom prognosperioden i stället för att även beräkna slutvärdet.
Så bygger du en DCF-modell
Det behöver inte vara komplicerat att använda diskonterade kassaflöden för att utvärdera värdet av ett projekt eller en investering. Den här metoden i sex steg är allt du behöver.
Tänk på att flera av dessa steg kan effektiviseras genom att använda Microsoft Excel eller annan programvara med liknande funktioner.
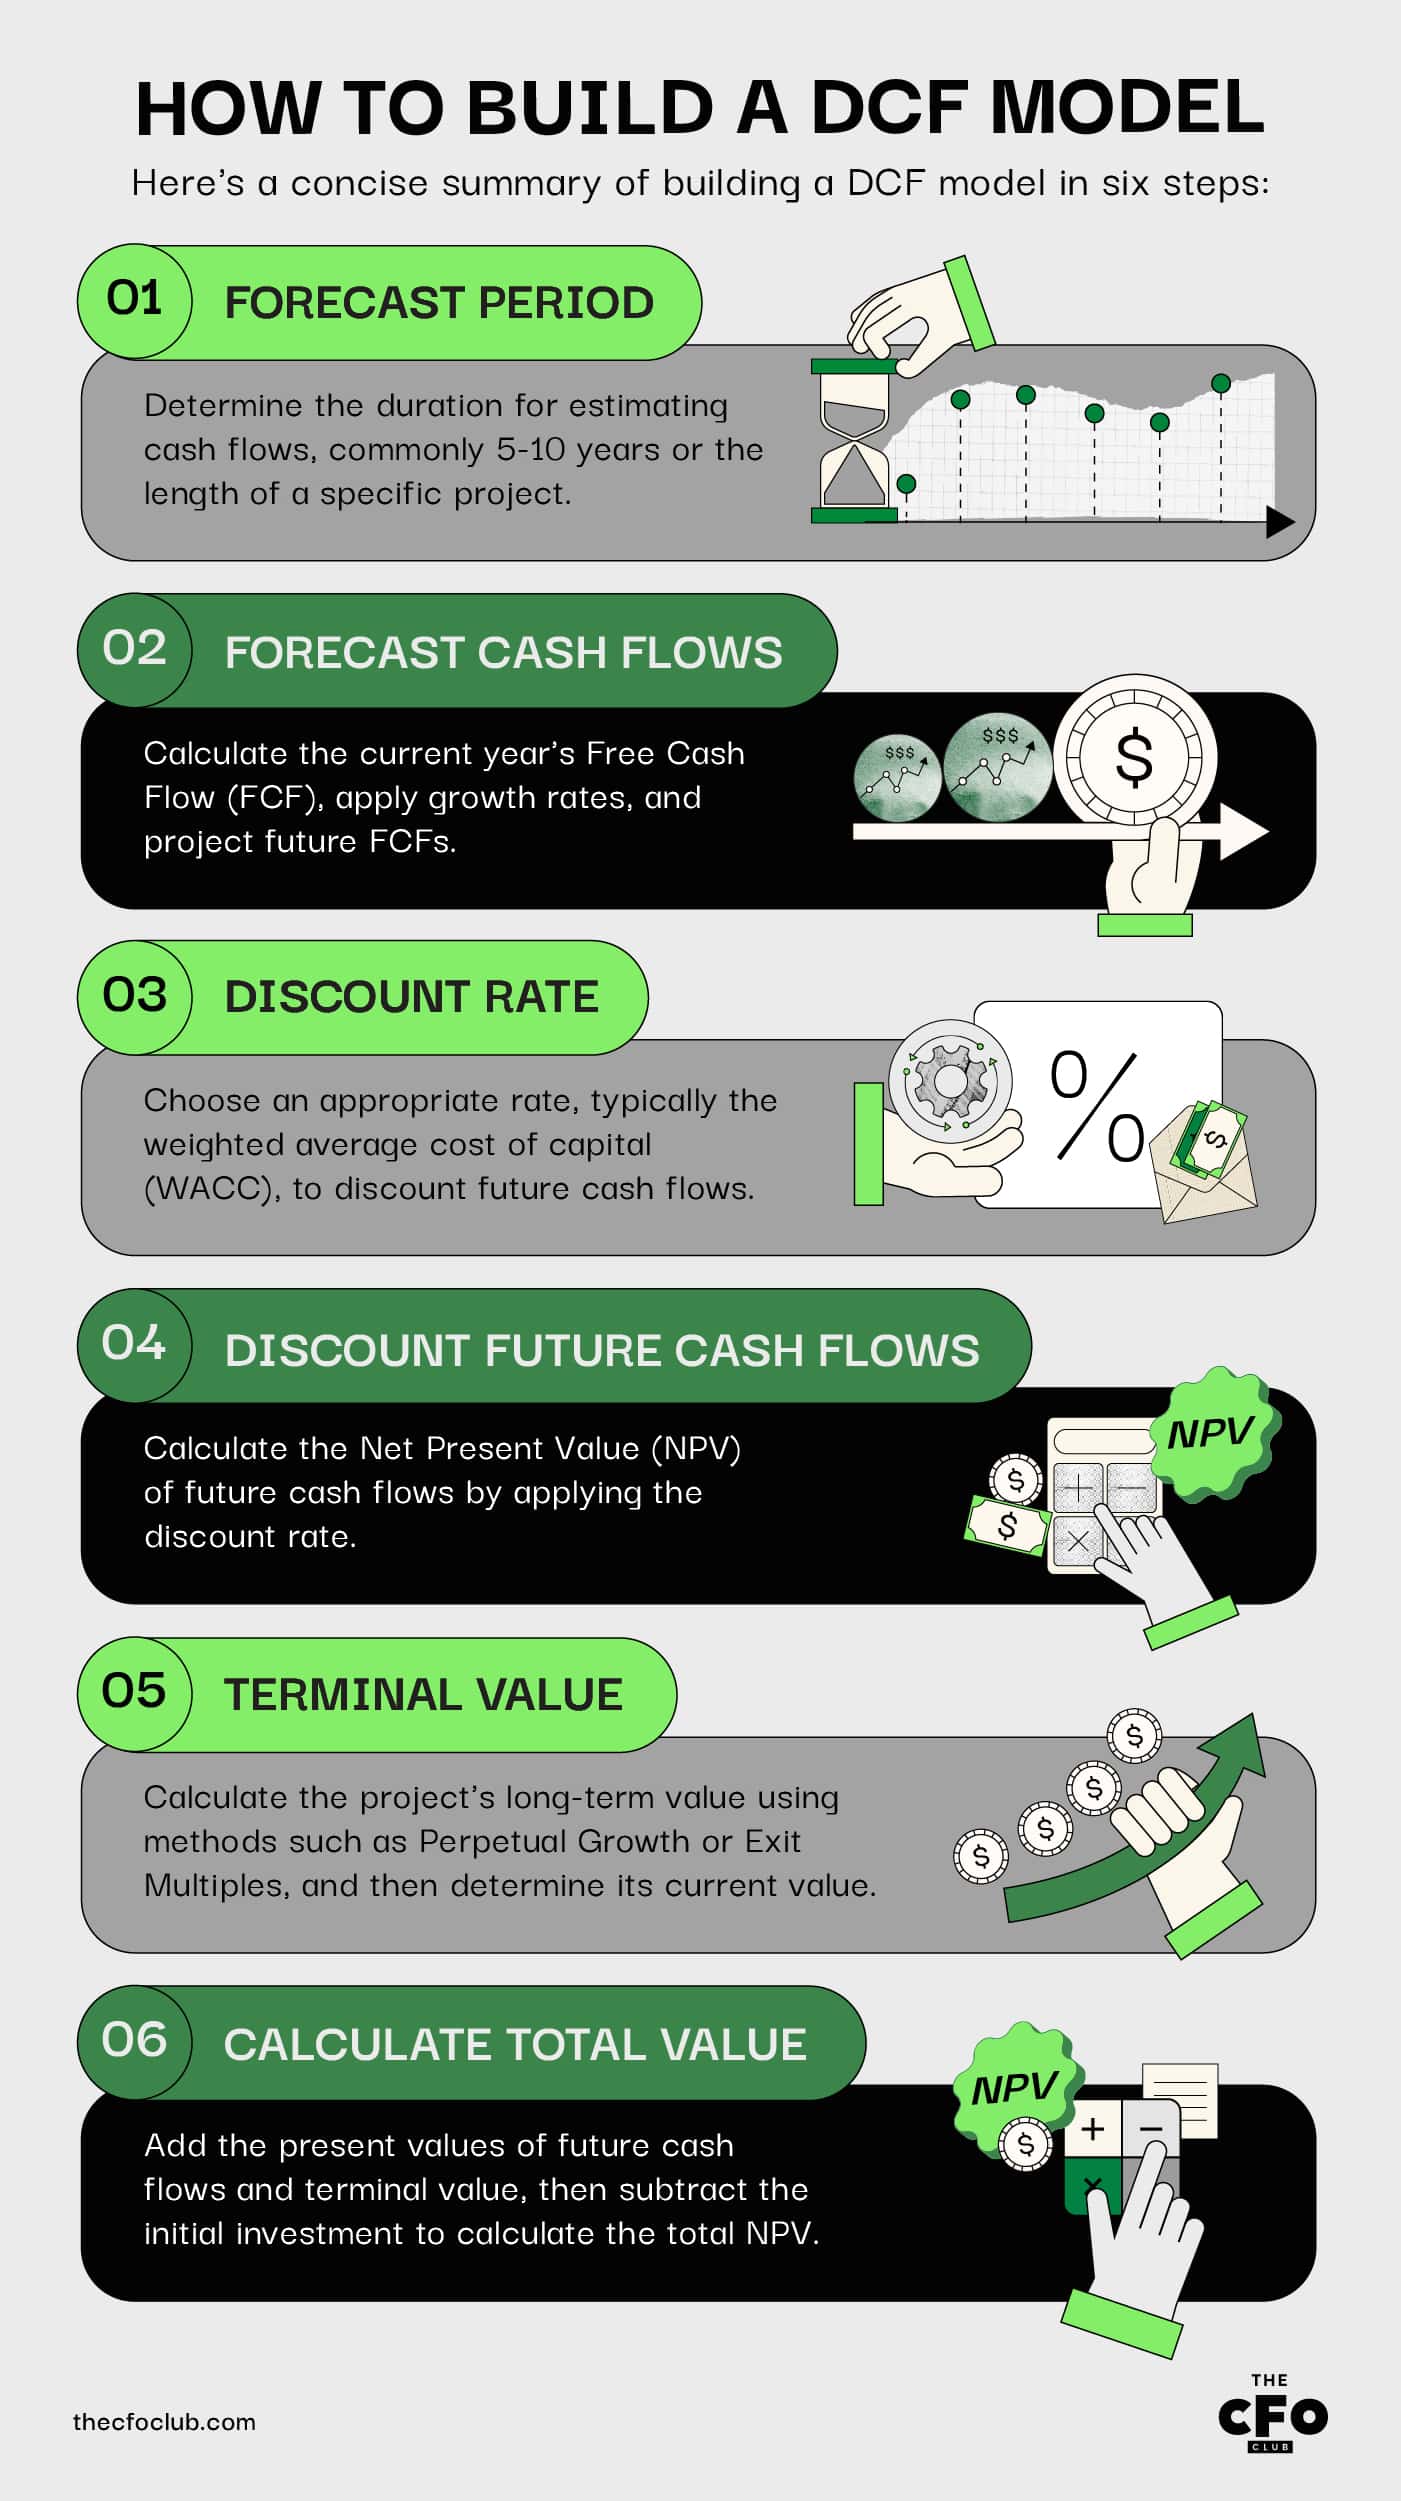
Steg 1: Fastställ prognosperioden
Prognosperioden syftar på den tidsperiod under vilken du rimligen kan uppskatta kassaflödena från ett projekt. Det är vanligt att använda 5–10 år.
För projekt med ett fastställt slutdatum är det vanligare att använda projektets längd som prognosperiod. Om ett företag till exempel investerar resurser för att uppfylla behoven i ett treårigt avtal skulle det använda en prognosperiod på tre år.
Steg 2: Prognostisera framtida kassaflöden
Nästa steg är att prognostisera framtida kassaflöden (FCF). Det finns några delsteg här:
Beräkna FCF för innevarande år
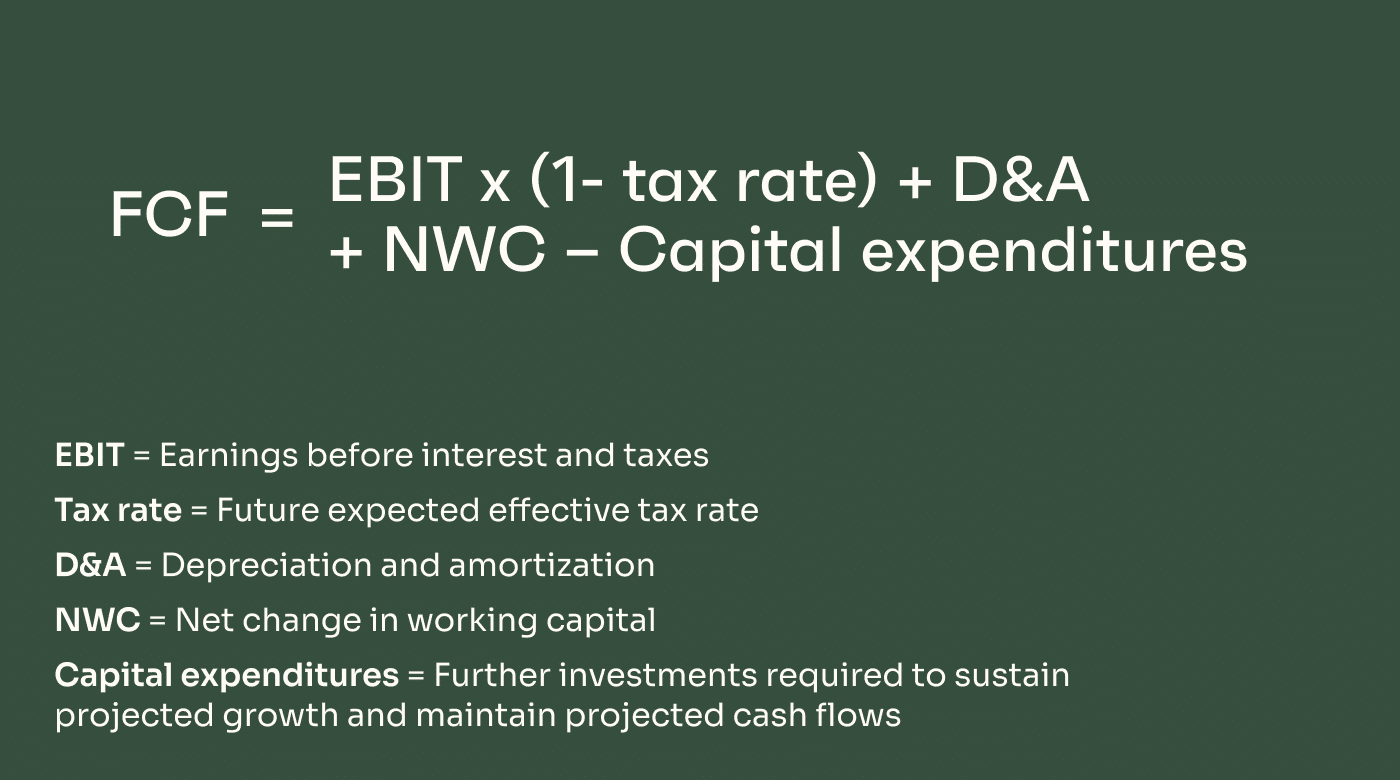
FCF för innevarande år kan beräknas med följande formel:
FCF = EBIT x (1- skattesats) + D&A – förändring i rörelsekapital – investeringar
Kom ihåg att beräkna FCF endast från det här specifika projektet/den här investeringen, inte från hela verksamheten.
Beroende på projekttyp kan vissa uppskattningar vara nödvändiga här. Det är klokt att använda relativt försiktiga uppskattningar och i möjligaste mån luta sig mot tidigare data från lanseringar av liknande projekt eller investeringar.
Tillämpa en lämplig tillväxttakt
Tillämpa därefter en uppskattad tillväxttakt vid behov.
Vissa DCF-modeller kräver ingen tillväxttakt, till exempel vid ett fast avtal eller ett annat projekt med tydligt definierade kassaflöden (t.ex. $1M under de två första åren och därefter $1.75M under återstoden av avtalsperioden).
I andra fall kan du behöva uppskatta tillväxten baserat på jämförbara företag eller projekt i din bransch.
FCF-beräkningar förutsätter en jämn tillväxttakt, vilket uppenbarligen inte alltid är realistiskt. Om du förväntar dig varierande tillväxt är det därför bäst att vara försiktig och välja den lägre delen av intervallet. Det mest korrekta svaret är dock alltid att föredra.
I många branscher kan man förvänta sig att tillväxttakten accelererar på kort till medellång sikt innan den planar ut.
Inom SaaS-branschen tenderar tillväxttakten att vara högre närmare lanseringen, när den årliga avkastningstakten (ARR) är relativt låg. SaaS-företag med en ARR under $1 million hade till exempel en medianmässig tillväxttakt på omkring 100 %, jämfört med endast 40% för företag med en ARR på mellan $3 och $5 million.
Prognostisera FCF för framtida år (FCF för innevarande år x tillväxttakt)
Det fria kassaflödet under framtida år kommer att vara högre än uppskattningarna för innevarande år, förutsatt att tillväxttakterna utvecklas enligt prognosen.
För att hitta FCF för framtida år multiplicerar du helt enkelt föregående års FCF med den förväntade tillväxttakten.
Om ett projekt till exempel förväntas generera FCF på $1 million under det första året och växa med 5 %, skulle FCF under det andra året vara $1.05M.
Steg 3: Välj en lämplig diskonteringsränta
Diskonteringsräntan är avgörande för DCF-modellen eftersom den diskonterar framtida kassaflöden till deras värde idag.
För värdering av företag och potentiellt även för projekt som kräver kapital är den standardiserade diskonteringsräntan den vägda genomsnittliga kapitalkostnaden (WACC).
Genom att inkludera en skuldkomponent och en egetkapitalkomponent tar WACC-formeln hänsyn till företagets två huvudsakliga kapitalkällor. Formeln ser ut så här:
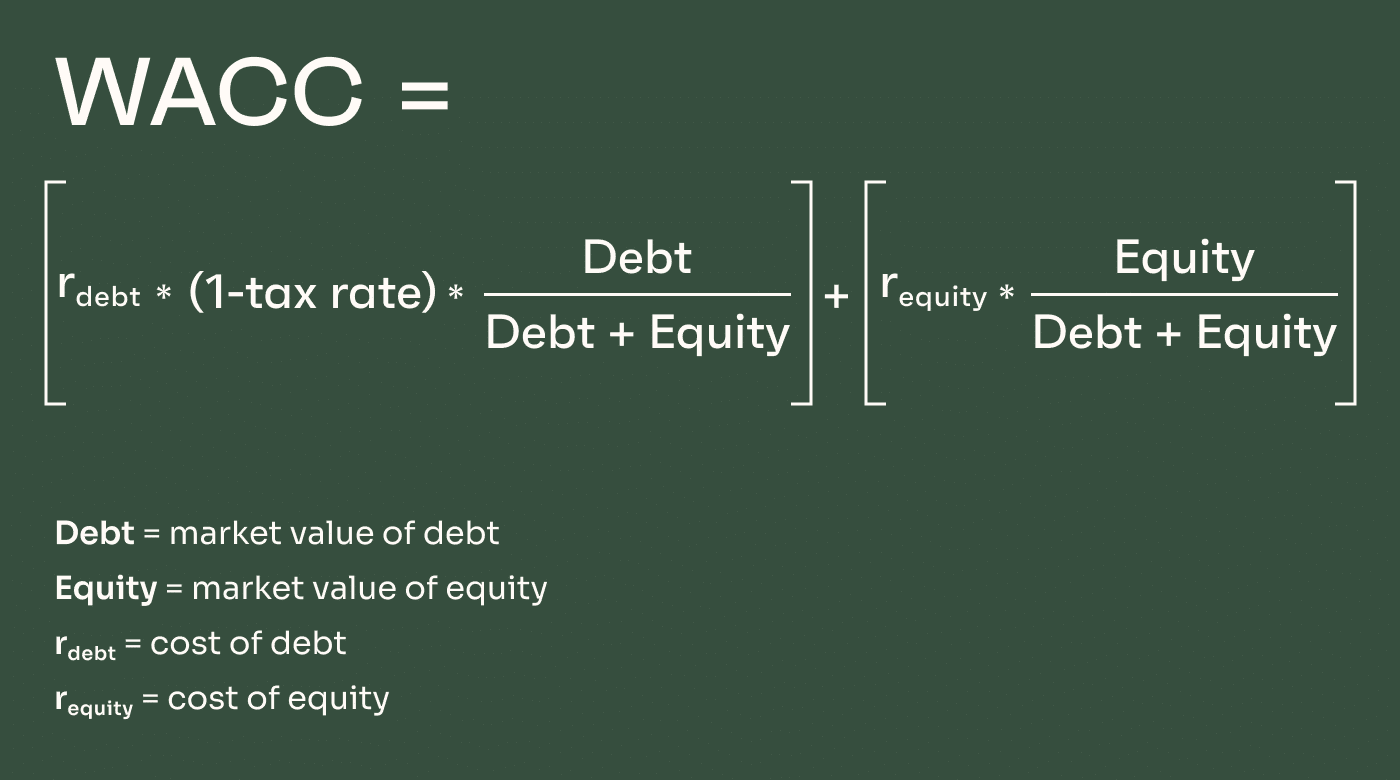
För företag som enbart finansieras med skulder påverkas WACC främst av upplåningskostnaderna (vilket innebär att den också är utlämnad åt inflation och förändrade räntor). För företag som finansieras med eget kapital baseras kostnaden för eget kapital i stor utsträckning på investerarnas efterfrågan och avkastningsförväntningar. För företag med hybridfinansiering utgör WACC ett vägt genomsnitt av de två.
WACC utgör diskonteringsräntans grundnivå. För att diskonteringsräntan ska återspegla företagsspecifika riskfaktorer och andra marknadsrisker läggs vissa riskpremier ovanpå WACC för att ”bygga upp” diskonteringsräntan. Diskonteringsräntor innehåller ofta riskpremier för:
- Marknadsrisk: fångar den övergripande risken på aktiemarknaden; detta ligger vanligtvis mellan 4% till 7% för de flesta företag.
- Företagsstorlek: mindre företag har inte enkel tillgång till stora mängder kapital och anses generellt ha högre risk.
- Företagsspecifik risk: tar hänsyn till risk relaterad till vissa egenskaper hos ett företag, till exempel:
- kundkoncentration
- produktdiversifiering
- konkurrenssituation
- investeringar i forskning och utveckling
- resultatvolatilitet
- beroende av “nyckelperson(er)”
Steg 4: Diskontera framtida kassaflöden till deras nuvärde
Nästa steg är att hitta nettonuvärdet (NPV) av de framtida kassaflödena.
För att göra detta tar du de framtida FCF:erna från steg 2 och multiplicerar dem med diskonteringsräntan från steg 3. Detta ger dig NPV för kassaflödena från varje år. Du kan sedan addera varje års NPV för att hitta projektets eller investeringens totala NPV.
Steg 5: Beräkna terminalvärdets nuvärde
Nästa steg är att hitta projektets terminalvärde och därefter hitta terminalvärdets nuvärde. Jag lovar att det inte är så komplicerat som det låter.
Terminalvärdet är värdet bortom prognosperioden, och det finns två olika metoder för att beräkna det.
Metoden med evig tillväxt
Metoden med evig tillväxt, även kallad Gordons tillväxtmodell, förutsätter att kassaflödena fortsätter att växa i en konstant takt efter prognosperioden.
Om den antagna tillväxttakten under prognosperioden exempelvis var 9 %, skulle den eviga tillväxttakten också vara 9 %.
Formeln för metoden med evig tillväxt är följande:
TV = (FCFn x (1 + g)) / (WACC – g)
Att beräkna terminalvärden på detta sätt är vanligare inom akademiska kretsar. Inom näringslivet och investeringar är det vanligare att beräkna terminalvärden baserat på exitmultiplar.
Multiplar vid avyttring
Att hitta terminalvärdet baserat på en exitmultipel förutsätter att verksamheten eller projektet säljs efter prognosperioden – eller gör det helt enkelt möjligt för ett företag att fastställa tillgångens uppskattade värde om den skulle säljas vid den tidpunkten.
I detta fall är formeln följande:
TV = Finansiellt mått (vanligen EBITDA) x Handelsmultipel (till exempel 10x)
Denna formel använder en fast handelsmultipel, som är en funktion av den förväntade efterfrågan från investerare. Att hitta en lämplig multipel innebär vanligtvis jämförelser med liknande företag som har avyttrats och/eller genomgått finansieringsrundor i liknande tillväxtfaser och under liknande marknadsförhållanden. Branschgenomsnittliga värderingsmultiplar kan också användas när det behövs – men kom ihåg att dessa multiplar tenderar att förändras över tid i takt med investerarnas efterfrågan, riskaptit och ränteläget.
Steg 6: Beräkna projektets eller företagets värde
När allt har sammanställts kan du nu beräkna nettonuvärdet för det projekt, företag eller den investering som övervägs.
För att göra detta adderar du nuvärdet av de framtida kassaflödena inom prognosperioden (från steg 4) till nuvärdet av det beräknade terminalvärdet (från steg 5).
Subtrahera sedan det initiala investeringsbeloppet från detta slutliga värde. Om siffran är positiv är investeringen värd att överväga. Om den är negativ innebär investeringen en nettoförlust när hänsyn tas till pengars tidsvärde.
Exempel på beräkningar för DCF-modellen
Med utgångspunkt i allt ovan går jag nu igenom ett förenklat exempel för att illustrera modellen för diskonterade kassaflöden. Detta är mycket förenklat – DCF-modellering görs bäst i Excel eller annan programvara när mer komplexa mått ska beräknas.
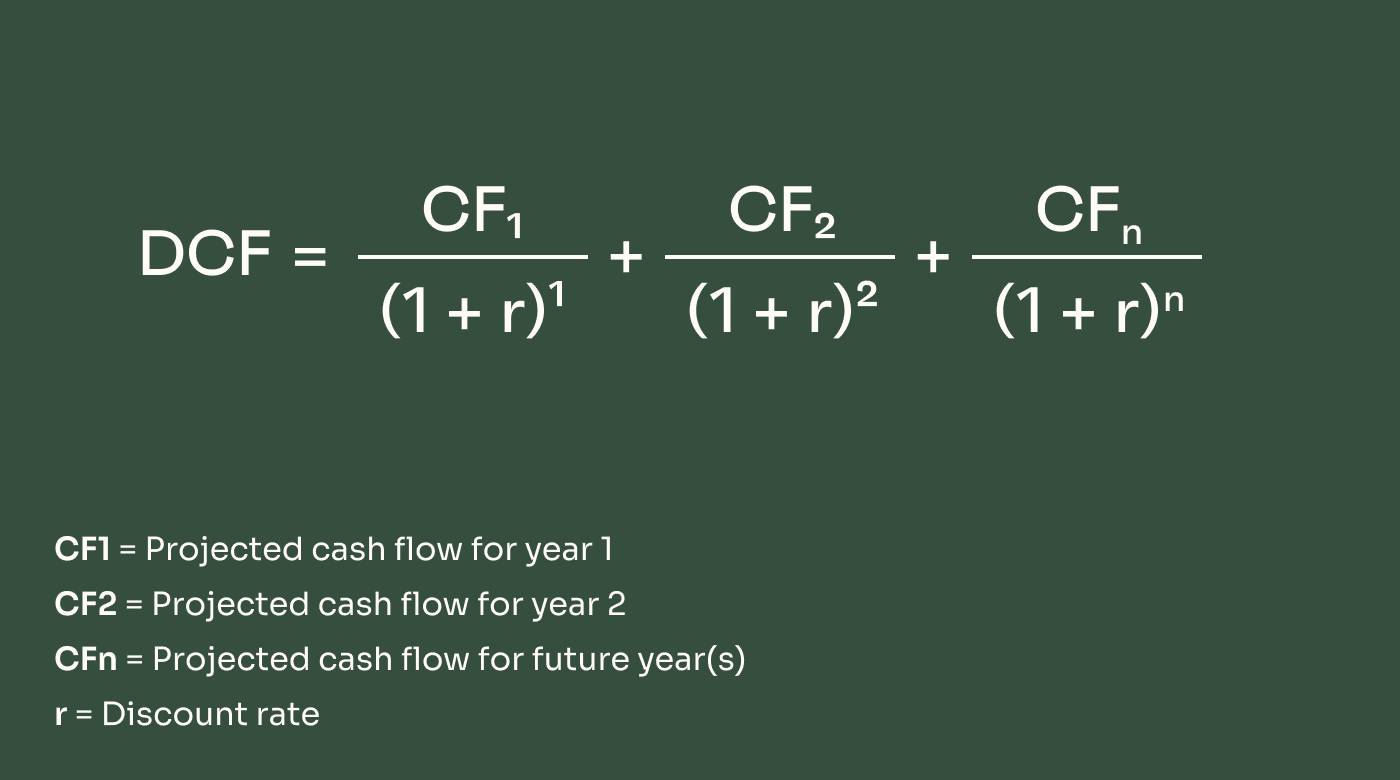
Ett SaaS-företag investerar $3 million i ett projekt för att lansera en ny betald uppgraderingsfunktion i ett befintligt erbjudande. Företaget väljer en 5-årig prognosperiod som en rimlig tidslängd för att prognostisera avkastningen korrekt.
Antaganden:
- 12 % diskonteringsränta
- Det fria kassaflödet under år 1 förväntas uppgå till $850,000
- 5 % årlig tillväxttakt
- Terminalvärdet beaktas inte
Företaget överväger huruvida kapitalutgiften är lönsam eller inte. Det väljer att använda DCF-modellen för att beräkna investeringens potential.
Med en årlig tillväxttakt på 5 % är de prognostiserade fria kassaflödena under prognosperioden:
Fria kassaflöden:
| År | Kassaflöde |
|---|---|
| ÅrÅr 1 | Kassaflöde$850,000 |
| ÅrÅr 2 | Kassaflöde$892,500 |
| ÅrÅr 3 | Kassaflöde$937,125 |
| ÅrÅr 4 | Kassaflöde$983,981 |
| ÅrÅr 5 | Kassaflöde$1,033,180 |
| ÅrTotalt | Kassaflöde$4,696,786 |
Därefter diskonterar företaget dessa belopp tillbaka till deras nuvärden med hjälp av en diskonteringsränta på 12 %.
Diskonterade fria kassaflöden:
| År | Kassaflöde |
|---|---|
| ÅrÅr 1 | Kassaflöde$758,929 |
| ÅrÅr 2 | Kassaflöde$711,496 |
| ÅrÅr 3 | Kassaflöde$667,027 |
| ÅrÅr 4 | Kassaflöde$625,338 |
| ÅrÅr 5 | Kassaflöde$586,254 |
| ÅrTotalt | Kassaflöde$3,349,043 |
De framtida fria kassaflöden som produkten förväntas generera under de kommande 5 åren är alltså värda $3,349,043 idag. Efter avdrag för den initiala kostnaden på $3 miljoner för produktlanseringen är nettonuvärdet cirka $350 tusen.
Diskonterat FCF: $3,349,043
Initial kostnad: ($3,000,000)
Nettonuvärde: $349,043
Begränsningar med DCF
Den diskonterade kassaflödesmodellen kan vara mycket användbar för att hjälpa företag och investerare att avgöra var kapital ska placeras. Men det är inte ett perfekt system – här är nackdelarna.
More Articles
Beror på korrekta prognoser
DCF-modellering bygger på framtida kassaflöden, som i de flesta fall måste uppskattas. Därför är den starkt beroende av att dessa uppskattningar är korrekta.
Även om det finns situationer där framtida kassaflöden i större eller mindre utsträckning är fastställda, är dessa relativt sällsynta. Vid de flesta beslut om kapitalplacering måste företag först uppskatta kassaflödena och sedan använda dessa siffror för att beräkna DCF-värderingen.
Särskilt vid längre prognosperioder kan även en relativt liten ”miss” i uppskattningarna skapa stora avvikelser mellan en investerings prognostiserade värde och dess verkliga värde.
Känslig för den valda diskonteringsräntan
En annan viktig del av DCF-modellen är diskonteringsräntan. Företag har frihet att fastställa sina egna diskonteringsräntor när de gör dessa beräkningar.
En standardiserad diskonteringsränta är den vägda genomsnittliga kapitalkostnaden (WACC), som är relativt enkel att beräkna. Samtidigt kan kapitalkostnaden potentiellt förändras över tid.
Andra diskonteringsräntor kan vara mer tillämpliga i vissa affärssituationer, men det kan vara svårt att fastställa rätt ränta – och den kan ha en enorm inverkan på DCF-beräkningarna.
Terminalvärdet kan fluktuera
Terminalvärdet är en annan viktig del av DCF-modeller. Ändå kan terminalvärdet för ett projekt vara något diffust och definitivt föremål för förändringar.
Om Gordons tillväxtmodell används förutsätter terminalvärdet konstanta tillväxttakter – något som uppenbarligen är sällsynt i verkligheten.
Vid användning av metoden med exitmultipel måste man dessutom göra antaganden om värdering och investerarsentiment många år fram i tiden.
Som vi alla vet kan investerarsentiment och marknadsförhållanden förändras drastiskt, särskilt när kapitalkostnaden förändras.
Exempelvis sjönk värderingsmultiplarna för SaaS med hela 75 % jämfört med föregående år 2022. Ett företag som planerade en exit omkring 2018 skulle knappast ha förväntat sig detta – ändå kan den förändringen dramatiskt påverka beräkningarna i en diskonterad kassaflödesanalys.
Programvarulösningar för DCF-modellering
Företag och privatpersoner som genomför analyser av diskonterade kassaflöden kan dra nytta av att använda programvara.
I många fall kan det helt enkelt vara Microsoft Excel. Den populära programvaran kan hantera DCF-modellering med relativ lätthet, och du kan hitta gott om mallar och modeller online.
Även om du inte har dedikerad prognosprogramvara kan du upptäcka att DCF-funktionalitet redan är inbyggd i vissa av dina befintliga system, till exempel ERP-system.
Det finns också gott om specialiserad programvara. Till exempel är Rockport VAL en programvara för värderingsberäkning som är särskilt framtagen för kommersiella fastigheter.
Det finns också många nya verktyg för FP&A baserade på maskininlärning och AI som kan vara värda att undersöka.
Slutsatsen om modellering av diskonterade kassaflöden
Modellen för diskonterade kassaflöden används för att fastställa värdet på en investering i dag baserat på uppskattningar av hur mycket pengar den bör generera i framtiden – justerat för pengars tidsvärde (eller kapitalkostnaden).
Vill du fördjupa dina kunskaper inom finans? Prenumerera på nyhetsbrevet från The CFO Club för att gå med i en stödjande gemenskap av ekonomichefer. The CFO Club har skapats av finansiella ledare, för finansiella ledare. Gå med i dag.

