

Att veta hur man justerar semesterintjäningen är avgörande; även om amerikanska arbetstagare vill ha möjlighet till betald ledighet (PTO) är det många som inte använder alla sina semesterdagar.
I en undersökning från Pew Research Center 2023 uppgav 62 % av de anställda att PTO var extremt viktigt för dem, vilket gjorde det till en av de mest eftertraktade personalförmånerna. 46 % av dessa anställda använder dock inte all sin PTO.
I den här artikeln förklarar jag steg för steg hur man justerar semesterintjäningen. Jag förklarar också hur löneförhöjningar och sabbatsledighet påverkar intjänad semesterersättning.
Redovisning av intjänad semester
Anställda kan använda semestertid för semester, sjukledighet eller andra ändamål, baserat på semesterpolicyn. Men när anställda inte använder sin semestertid blir de berättigade till ersättning för den tiden. Därför redovisas intjänad semester i din balansräkning tills den betalas ut.
Enligt ASC 710 måste arbetsgivare redovisa en skuld för framtida frånvaro (redovisningstermen för semester som ännu inte har tagits ut) om följande villkor är uppfyllda:
- Den anställde har redan utfört de tjänster som krävs för att tjäna in ersättning för framtida frånvaro.
- Förpliktelsen avser rättigheter som intjänas eller ackumuleras. De intjänade rättigheterna måste fortsätta att gälla även om en anställd avslutar sin anställning – rättigheterna får inte vara beroende av framtida tjänstgöring. Enkelt uttryckt får arbetsgivaren inte ha en policy där semestern måste tas ut annars går den förlorad, och den intjänade semesterersättningen måste kunna föras över till efterföljande år.
- Det måste vara sannolikt att ersättningen betalas ut.
- Beloppet kan uppskattas på ett rimligt sätt.
Det belopp som de anställda har rätt till för outtagen semester redovisas som en skuld i din balansräkning tills det betalas ut. Beloppet redovisas också i din resultaträkning som en kostnad under den period då det förföll till betalning.
När beloppet har betalats försvinner skulden från balansräkningen, och det intjänade semesterbeloppet redovisas i kassaflödesanalysen som ett utflöde av likvida medel.
Det finns förstås situationer där du inte behöver betala för intjänad semester. Du behöver till exempel inte periodisera semesterersättning om du har en policy där semestern måste tas ut annars går den förlorad.
Policy där semestern måste tas ut annars går den förlorad
En policy där semestern måste tas ut annars går den förlorad innebär att anställda måste avstå från outtagen semester efter ett förutbestämt datum.
Anta att Fred, en av dina anställda, har 30 intjänade semestertimmar. Din policy kan kräva att Fred använder dessa 30 timmar före slutet av det första kvartalet under följande kalenderår, annars förlorar han semestertiden.
Men det finns en hake: Alla företag kan inte ha en policy där semestern måste tas ut annars går den förlorad.
Delstatslagar avgör om du kan ta tillbaka semestertid från en anställd när den väl har tjänats in.
Företag i Nebraska kan till exempel inte ändra sin semesterpolicy för att ta tillbaka semestertid från anställda efter att de har utfört de tjänster som krävs för att tjäna in semestern. Det innebär att företag i Nebraska inte kan ha en policy där semestern måste tas ut annars går den förlorad.
När en semesterpost ska bokföras i periodiserad redovisning
De flesta företag bokför semesterintjäning en gång per kalenderår. Andra vanliga tidpunkter för att bokföra outtagen semester är en gång per räkenskapsår eller på den anställdes anställningsdatum. Utbetalningar bokförs när de görs.
De två typer av poster som du behöver bokföra för varje anställd med intjänad semestertid är:
- En post för att bokföra det förfallna semesterersättningsbeloppet
- En post för att bokföra utbetalningen
Have an account? Log In
Så beräknar du intjänad semester
Innan du bokför en verifikation måste du beräkna den intjänade semestern för varje anställd som har outtagna semesterdagar.
Här är formeln för att beräkna intjänad semester:
Intjänad semester = (Intjänad semestertid i timmar x Den anställdes timlön)
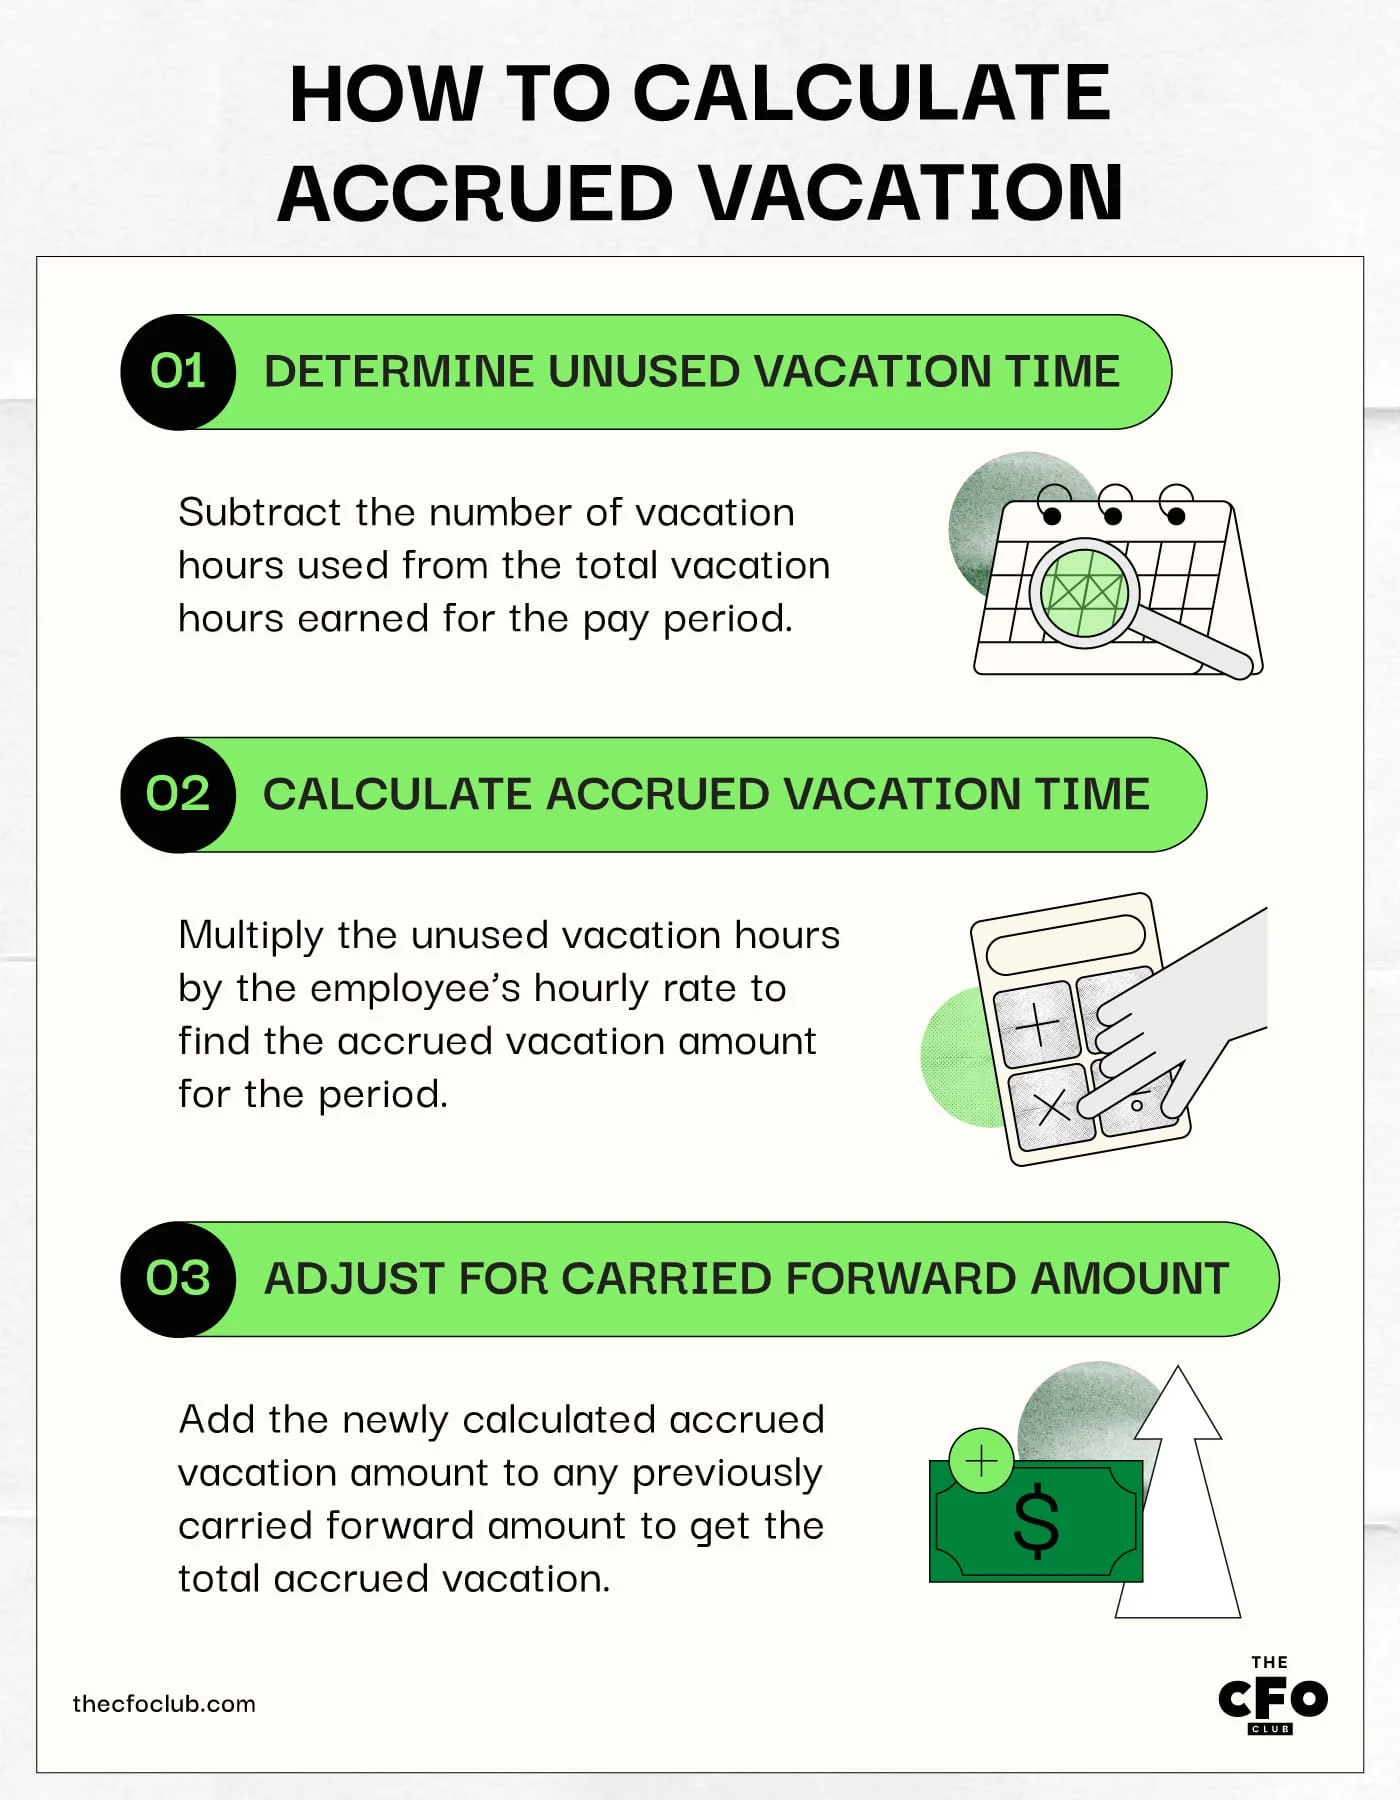
Följ den här steg-för-steg-processen för att samla in den information som krävs och beräkna intjänad semester:
- Fastställ den outnyttjade semestertiden för den föregående löneperioden genom att subtrahera antalet använda semestertimmar från det totala antalet intjänade semestertimmar för perioden.
- Multiplicera antalet intjänade semestertimmar med den anställdes totala timlön.
- Lägg till detta belopp till det upplupna semesterbeloppet som överförts från tidigare perioder.
De vanligaste programvaruverktygen för upplupen semester
De två programvaruverktyg som vanligtvis används för att beräkna och registrera upplupen semester är löne- och bokföringsprogram.
Löneprogram hjälper till att beräkna intjänad semestertid under en viss redovisningsperiod. Alternativt kan du be din lönetjänsteleverantör att dela uppgifter om de anställdas semestertid för en viss period.
När du har de uppgifter som behövs för att beräkna upplupen semester kan du använda bokföringsprogram för att registrera bokföringsposter. Bokföringsprogrammet uppdaterar automatiskt resultaträkningen, balansräkningen och kassaflödet.
Ledande bokföringsprogram erbjuder inbyggda funktioner för semesterintjäning. När du anger saldot för ledighet, intjänandetakten och den anställdes timlön uppdaterar programmet automatiskt saldona för upplupen semester.
Exempel på justering av semesterintjäning
Anta att John Smith redan har tjänat in 40 timmar upplupen semester. Enligt er semesterpolicy får John Smith fem semestertimmar per månad, totalt 60 timmar per år.
Under den föregående redovisningsperioden använde John Smith 40 semestertimmar. I slutet av redovisningsperioden kommer John Smith att ha 60 timmar upplupen semester kvar, beräknat enligt följande:
[40 timmar upplupen semester + (60 semestertimmar för föregående år - 40 använda semestertimmar)] = 60 timmar
John Smith tjänar $30 per timme.
Så här stor kommer John Smiths upplupna semester att vara i slutet av redovisningsperioden:
60 timmar x $30 per timme = $1,800
Observera att $1,800 ska vara saldot på John Smiths konto för upplupen semester, inte det inkrementella belopp som ska användas i bokföringsposten. Beloppet i posten ska vara:
($1,800 - Kontots utgående saldo för föregående redovisningsperiod)
Eftersom John Smith hade 40 timmar upplupen semester kan det utgående saldot för föregående redovisningsperiod beräknas enligt följande:
(40 timmar x $30 per timme) = $1,200
Beloppet i bokföringsposten skulle vara:
($1,800 - $1,200) = $600
Relevanta bokföringsposter
Nu när du känner till de beräkningar som krävs för att registrera bokföringsposter för upplupen semester kan vi använda samma exempel för att se vilka bokföringsposter som ska bokföras.
Lägga till mer semesterintjäning
Det inkrementella beloppet i vårt exempel är $600. Enkelt uttryckt har John Smith ytterligare outnyttjad semester värd $600, som överförts från föregående år.
Så här kommer bokföringsposten att se ut:
| Konto | Debet | Kredit | Kommentarer |
|---|---|---|---|
| KontoSemesterkostnad | Debet$600 | Kredit- | KommentarerRegistrering av upplupen semester som en kostnad. Beloppet visas i resultaträkningen. |
| KontoSemesterlöneskuld | Debet- | Kredit$600 | KommentarerRegistrering av upplupen semesterskuld. Beloppet visas i balansräkningen tills den anställde använder semestertiden eller beloppet betalas ut. |
När anställda använder semester
Anta att John Smith vill använda 50 semestertimmar i början av nästa räkenskapsår. Han har för närvarande 60 timmar upplupen semester.
När John Smith använder 50 semestertimmar skapar du följande bokföringspost för att justera beloppet för semesterintjäningen:
| Konto | Debet | Kredit | Kommentarer |
|---|---|---|---|
| KontoSemesterlöneskuld | Debet$600 | Kredit- | KommentarerMinskning av skuldsaldot. |
| KontoLikvida medel | Debet- | Kredit$600 | KommentarerMinskning av saldot för likvida medel med det belopp av den upplupna semestern som betalats till den anställde. |
Hur löneökningar påverkar upplupen semesterlön
Löneökningar ökar din upplupna semesterskuld.
Semesterlön beräknas utifrån den anställdes senaste lön. När du höjer en anställds lön måste du lägga till det inkrementella semesterlönebeloppet till den upplupna semesterskulden.
Anta till exempel att John Smith har 60 timmar intjänad semestertid. Hans timlön ökar från $30 till $35.
Hans intjänade semesterbelopp ökar med $300 (60 timmar x $5 per timme) efter löneökningen. Här är verifikationen för att justera semesteravsättningen:
| Konto | Debet | Kredit | Anteckningar |
|---|---|---|---|
| KontoSemesterkostnad | Debet$300 | Kredit- | AnteckningarÖkning av semesterkostnaden |
| KontoSemesterskuld | Debet- | Kredit$300 | AnteckningarÖkning av den intjänade semesterskulden |
More Articles
Sabbatsledighet och dess påverkan
EITF Abstract 06-02 behandlar förvirringen kring redovisning av sabbatsledighet. Enligt dokumentet:
- Sabbatsledighet bokförs inte som en avsättning när den används för forskning eller samhällstjänst som stärker arbetsgivarens anseende eller på annat sätt gynnar arbetsgivaren. Den anställde utför i praktiken tjänster åt företaget och får ersättning för dessa.
- Sabbatsledighet bokförs som en avsättning när sabbatsledigheten är obegränsad ledighet och beviljas som ersättning för tjänster som tidigare har utförts.
Kan den intjänade semestertiden eller semesterbeloppen vara negativa?
Ja, den intjänade semestertiden eller semesterbeloppen för en viss anställd kan vara negativa.
Negativa semestersaldon uppstår när arbetsgivare betalar ut mer semesterersättning eller låter anställda ta ut mer semestertid än de har tjänat in.
Det intjänade semestersaldot blir så småningom positivt när semestertimmarna fortsätter att tjänas in.
Enkel justering av semesteravsättningen
Det är enkelt att justera semesteravsättningen när du väl förstår hur man beräknar inkrementella avsättningar och verifikationer. I de flesta fall behöver du bara göra två bokföringsposter: lägga till outtagen semestertid och betala de anställda för uttagen semestertid.
Om du vill få veckovisa artiklar om ämnen som hjälper CFO:er på SaaS-företag att effektivt leda ett ekonomiteam i ett teknikföretag kan du prenumerera på The CFO:s nyhetsbrev.

