

18 bästa virtuella betalningslösningarna 2026
Bästa virtuella betalningslösningar – kortlista


Virtuella betalningslösningar är digitala plattformar som låter dig skicka, ta emot och hantera betalningar online utan fysiska kort eller kontanter.
Om du jämför de bästa virtuella betalningslösningarna letar du förmodligen efter säkra och flexibla alternativ som stöder allt från global e-handel till företagskonton med flera valutor och automatiserad utgiftshantering. När ekonomifunktioner ständigt är pressade att hålla jämna steg med efterlevnad, efterfrågan och digital förändring kan valet av rätt lösning hjälpa dig att arbeta effektivt och behålla kontrollen.
Den här listan hjälper dig att tryggt jämföra de främsta plattformarna och göra det bästa valet för teamets betalningsbehov.
Why Trust Our Software Reviews
We’ve been testing and reviewing financial software since 2023. As finance specialists ourselves, we know how critical and difficult it is to make the right decision when selecting software.
We invest in deep research to help our audience make better software purchasing decisions. We’ve tested more than 2,000 tools for different finance use cases and written over 1,000 comprehensive software reviews. Learn how we stay transparent & our software review methodology.
Sammanfattning av de bästa virtuella betalningslösningarna
Den här jämförelsetabellen sammanfattar prisuppgifter för mina främsta programvaruval bland virtuella betalningslösningar och hjälper dig att hitta det bästa alternativet för din budget och verksamhet.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för AI-baserad global automatisering av utbetalningar | Gratisabonnemang tillgängligt | Pris på begäran | Website | |
| 2 | Bäst för globala betalningsintegrationer | Inte tillgängligt | Från 2.9% + $0.30/transaktion | Website | |
| 3 | Bäst för integrering av resor och utgifter | Gratisplan tillgänglig | Prissättning på begäran | Website | |
| 4 | Bäst för överföringar från konsument till företag | Kostnadsfri plan + kostnadsfri demo tillgänglig | Från $0.30/transaktion | Website | |
| 5 | Bäst för automatiserad leverantörsreskontra | Gratis demo tillgänglig | Från $99/månad | Website | |
| 6 | Bäst för utgiftskontroll för flera juridiska enheter | Gratisplan tillgänglig | Från $12/användare/månad | Website | |
| 7 | Bäst för internationella valutaöverföringar | Gratisabonnemang tillgängligt | Från $0.43/överföring (Varierar beroende på plats/valuta) | Website | |
| 8 | Bäst för tillgång till lokala betalningsmetoder | Ej tillgängligt | Från $0.13/transaktion | Website | |
| 9 | Bäst för automatiserad rapportering av utgifter | Inte tillgängligt | Från $5/användare/månad | Website | |
| 10 | Bäst för företagskonton i flera valutor | Gratisabonnemang tillgängligt | Från $10/månad | Website |




Recensioner av de bästa virtuella betalningslösningarna
Nedan finns mina detaljerade sammanfattningar av de bästa virtuella betalningslösningarna som kom med på min kortlista. Mina recensioner ger en detaljerad överblick över funktionerna, priserna och integrationerna för varje plattform för att hjälpa dig att hitta det bästa alternativet för dig.

Payouts
Bäst för AI-baserad global automatisering av utbetalningar

Payouts är en global plattform för automatisering av betalningar som kombinerar utfärdande av virtuella och fysiska kort, utbetalningar via flera betalningskanaler med över 40 betalningsmetoder, automatisering av leverantörsreskontra, likviditetsplånböcker i flera valutor och AI-drivna leverantörsintroduktioner i ett enda system.
Vem passar Payouts bäst för?
Payouts passar bra för ekonomi- och leverantörsreskontrateam som hanterar stora volymer av gränsöverskridande leverantörsbetalningar och behöver en enda plattform för att hantera utbetalningar, kortutfärdande och efterlevnad utan att behöva kombinera flera verktyg.
Varför jag valde Payouts
Payouts finns med på min kortlista eftersom dess AI-baserade arkitektur gör något som de flesta virtuella betalningsplattformar inte gör: den automatiserar hela utbetalningscykeln, från leverantörsintroduktion till betalningsgenomförande, med hjälp av AI-drivna digitala medarbetare som följer upp fakturor, löser undantag och dirigerar godkännanden utan manuella ingripanden. Jag uppskattar också den smarta dirigeringen mellan över 40 betalningsmetoder, som automatiskt väljer den snabbaste eller billigaste kanalen för varje destination och växlar till det näst bästa alternativet om en kanal fallerar.
Viktiga funktioner i Payouts
- Likviditetsplånböcker i flera valutor: Avgränsade reskontraplånböcker stöder över 40 valutor med omedelbara interna överföringar och en oföränderlig bokföring enligt principen om dubbel bokföring för verksamheter med flera juridiska enheter.
- Självbetjäningsportal för leverantörsintroduktion: Leverantörer genomför identitetsverifiering, bankverifiering och inskickning av skatteformulär på egen hand, med en genomsnittlig introduktionstid på omkring sex minuter.
- Automatisering av skatteefterlevnad: Plattformen samlar in och validerar formulären W-9, W-8BEN och W-8BEN-E, genomför matchning av skatteregistreringsnummer i realtid och genererar årsvisa deklarationer på formulären 1099 och 1042-S direkt i systemet.
- Utbetalningscykel med tre kontrollsteg: Varje betalning går igenom separata steg för godkännande, auktorisering och genomförande, vilket upprätthåller åtskillnad av arbetsuppgifter med en fullständig revisionskedja vid varje steg.
Integrationer med Payouts
Payouts erbjuder över 50 färdiga integrationer, inklusive NetSuite, SAP, QuickBooks, Xero, Sage Intacct, Microsoft Dynamics, Stripe, Plaid, Persona och ComplyAdvantage. Dess REST API, webhooks samt stöd för SFTP/CSV möjliggör anpassade anslutningar.
Pros and Cons
Pros:
- AI-drivna digitala medarbetare automatiserar utbetalningsflöden
- Brett stöd för över 40 betalningskanaler
- Avancerat stöd för likviditetsplånböcker i flera valutor
Cons:
- Inga belöningar för virtuella kortköp
- Betalningslänkar upphör snabbt att gälla för globala team

Stripe
Bäst för globala betalningsintegrationer
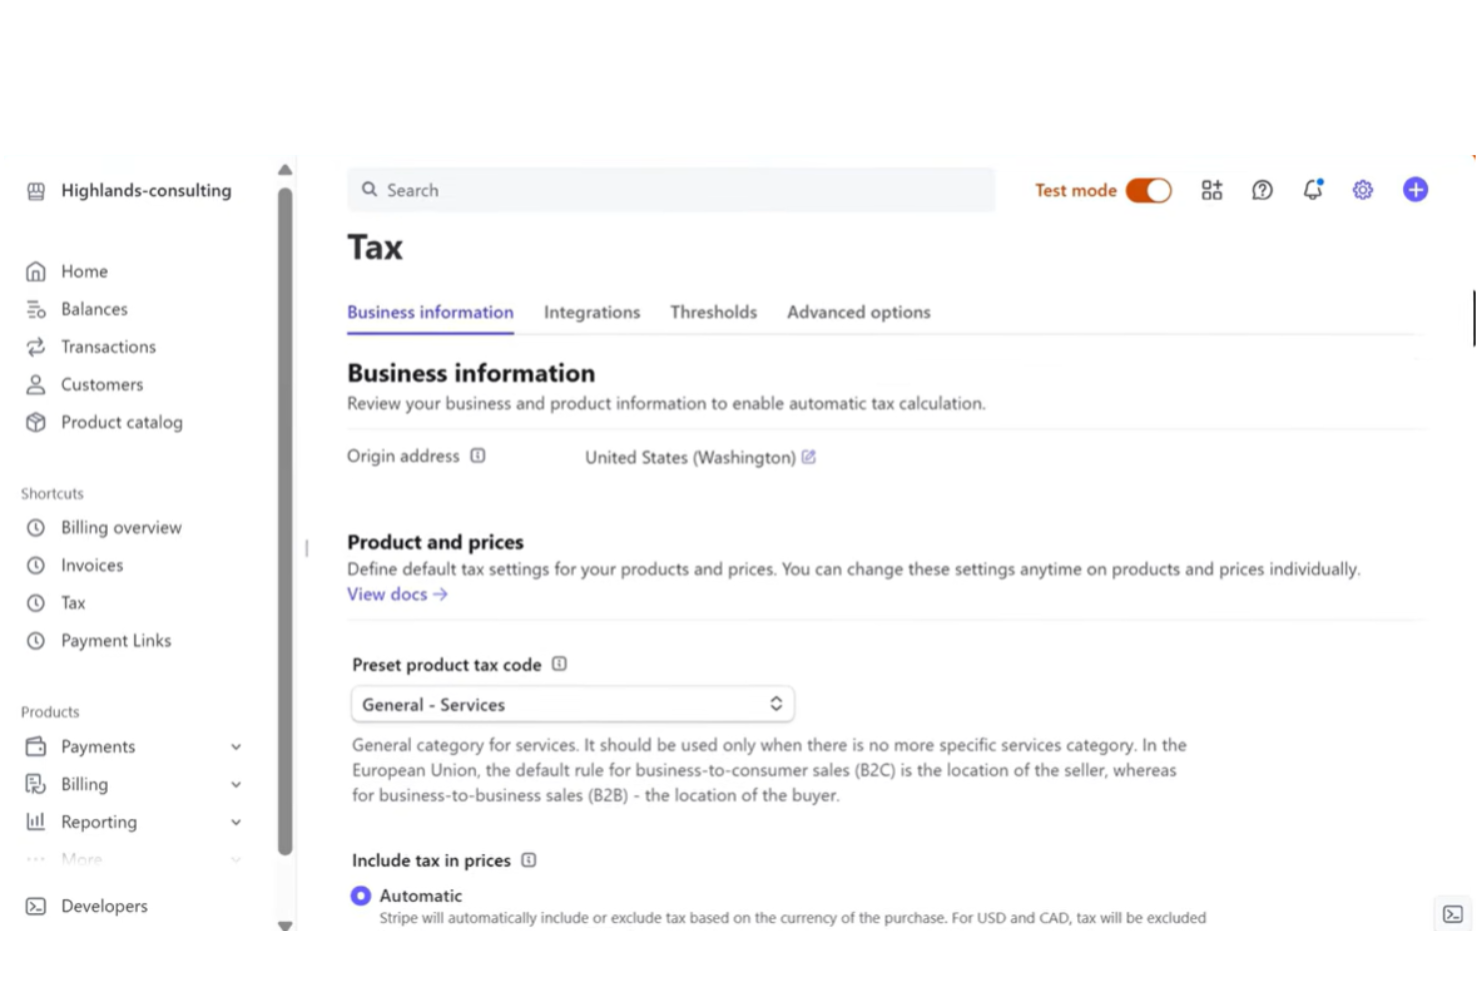
Stripe är en molnbaserad virtuell betalningsplattform för företag som behöver ta emot betalningar online, utfärda ett unikt virtuellt kortnummer för säker spårning, hantera globala valutor och ansluta till hundratals betalningsmetoder och marknadsplatser.
Vem passar Stripe bäst för?
Stripe passar ekonomiteam och utvecklare på tillväxtfokuserade företag som hanterar stora betalningsvolymer och komplexa företagsbetalningar i flera länder.
Varför jag valde Stripe
Jag valde Stripe som en av de bästa eftersom tjänsten hanterar betalningsintegrationer på global nivå. Jag förlitar mig på Stripes API för att ansluta till hundratals valutor, lokala betalningsmetoder och stora e-handelsplattformar för snabb internationell expansion.
Stripes viktigaste funktioner
- Virtuella kort: Skapa och hantera virtuella betalkort för specifika teammedlemmar eller arbetsflöden.
- Automatiserad återkommande fakturering: Konfigurera och hantera återkommande betalningar för prenumerationer och fakturering.
- Anpassningsbar kassa: Lägg till ett anpassat kassaflöde med stöd för nätverk som Visa på din webbplats för en smidig betalningsupplevelse.
- Bedrägeriupptäckt i realtid: Använd inbyggda maskininlärningsverktyg för att identifiera och förhindra bedrägliga transaktioner.
Stripes integrationer
Stripe erbjuder inbyggda integrationer med HubSpot, NetSuite, QuickBooks, Xero, Shopify, WooCommerce, Salesforce, FreshBooks, Squarespace och BigCommerce. Ett API finns tillgängligt för anpassade integrationer.
Pros and Cons
Pros:
- Stödjer många globala betalningsmetoder
- Erbjuder avancerade verktyg för bedrägeribekämpning
- Flexibla API:er för anpassade arbetsflöden
Cons:
- Tvister kan vara svåra att lösa
- Vissa funktioner kräver utvecklarresurser
Navan
Bäst för integrering av resor och utgifter

Navan är en integrerad plattform för hantering av resor och utgifter som centraliserar bokning, betalningar, kortadministration, automatisering och rapportering i realtid för företag som hanterar virtuella betalningslösningar.
Vem passar Navan bäst för?
Navan passar ekonomi- och HR-team på medelstora till stora företag som hanterar stora mängder bokningar av affärsresor och relaterade utgifter.
Varför jag valde Navan
Jag valde Navan som en av de bästa lösningarna eftersom jag kan boka affärsresor, utfärda virtuella kort och stämma av resebetalningar i ett och samma arbetsflöde. Jag använder inbyggda policykontroller och spårning i realtid för att hålla utgifterna i linje med företagets policy, samtidigt som utgifterna synkroniseras direkt med vårt ekonomisystem.
Viktiga funktioner i Navan
- Automatisk insamling av kvitton: Gör det möjligt för användare att fotografera och ladda upp kvitton via mobilappen.
- Support från reseagenter i realtid: Ger hjälp i realtid dygnet runt med bokningar och ändringar av resplaner.
- Tillämpning av resepolicy i mobilen: Tillämpas automatiskt på företagets resebestämmelser för flyg och hotell under bokningen.
- Beräkning av milersättning: Beräknar och spårar avståndsbaserad ersättning för anställdas resor.
Navans integrationer
Navan erbjuder inbyggda integrationer med NetSuite, QuickBooks Online, Xero, Concur, Okta, Slack, Google Workspace, Microsoft 365 och Uber for Business samt ett API för anpassade integrationer.
Pros and Cons
Pros:
- Virtuella kort för varje resebokning
- Spårning och rapportering av reseutgifter i realtid
- Automatisk insamling av kvitton och synkronisering av utgifter
Cons:
- Möjligheterna att anpassa resepolicyer är begränsade
- Återbetalningar kan behandlas långsamt för inställda resor

PayPal
Bäst för överföringar från konsument till företag
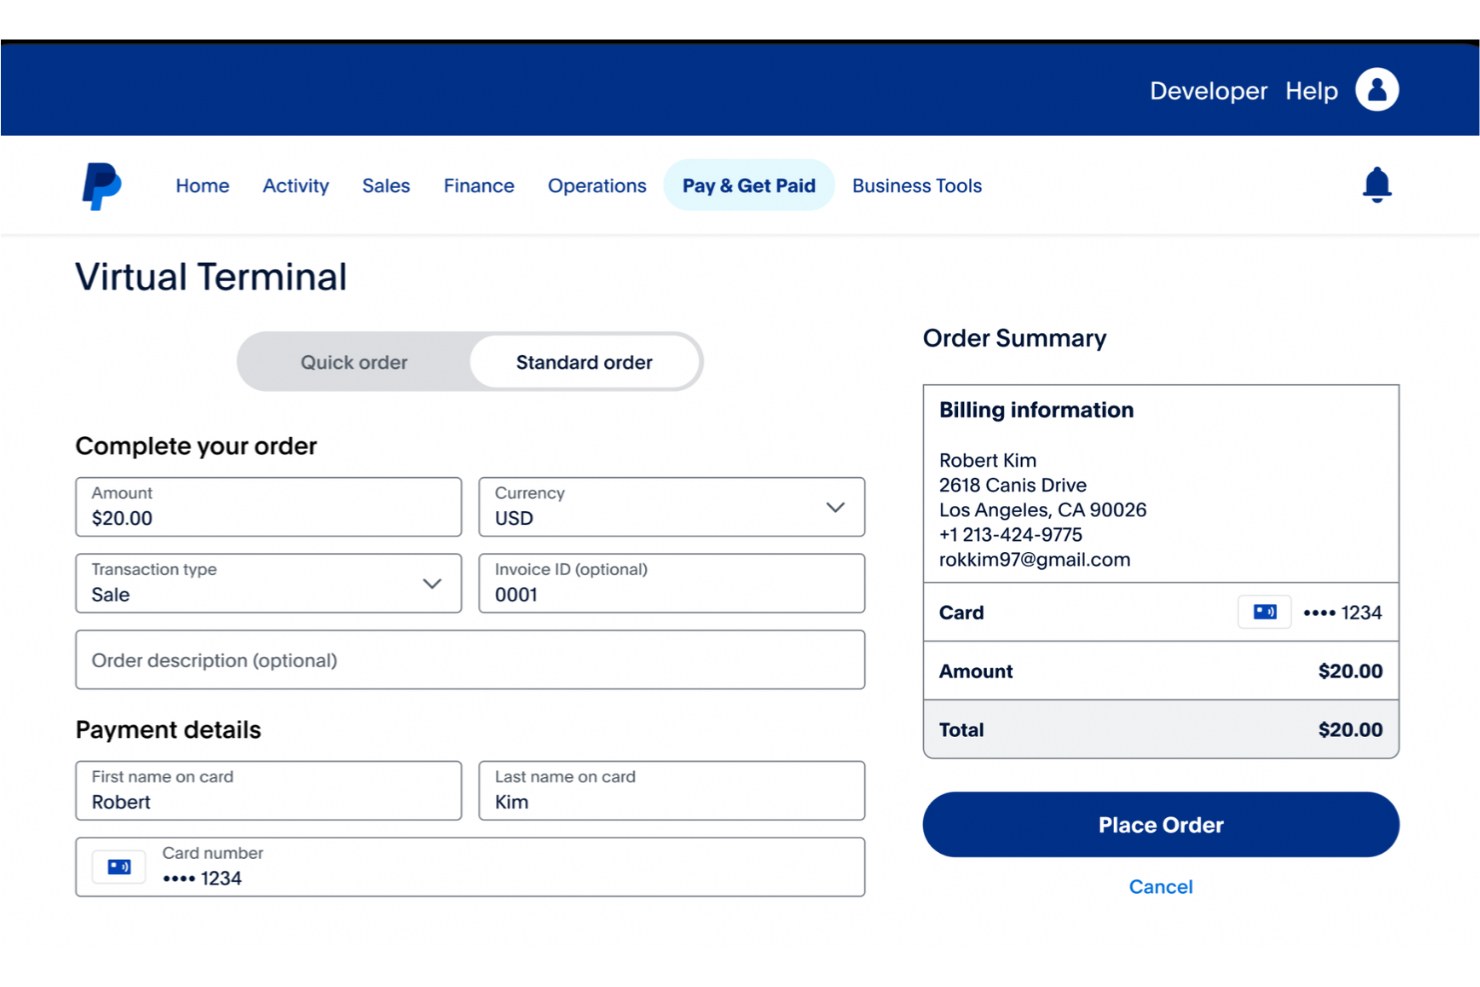
PayPal är en digital betalningsplattform för att skicka, ta emot och hantera konsument- och företagstransaktioner online. Den erbjuder ett alternativ till traditionella betalningsmetoder med funktioner som betalningshantering, digital fakturering och snabba överföringar av pengar för handlare.
Vem passar PayPal bäst för?
PayPal passar bra för e-handelsföretag och återförsäljare som vill ta emot betalningar från en bred bas av globala konsumenter.
Varför jag valde PayPal
Jag valde PayPal som ett av de bästa alternativen eftersom jag kan begära betalningar från konsumenter via e-post, webbplats eller QR-kod, och pengarna skickas direkt till mitt företagskonto. Jag använder deras policyer för köpar- och säljarskydd under perioder med hög detaljhandelsvolym.
PayPals viktigaste funktioner
- Massutbetalningar: Skicka digitala alternativ till papperscheckar i stora mängder till flera mottagare.
- Prenumerationsfakturering: Skapa och hantera återkommande betalningsplaner.
- Transaktionsrapportering: Få tillgång till detaljerad transaktionshistorik och nedladdningsbara rapporter.
- Mottagning av mobilbetalningar: Ta emot konsumentbetalningar via mobila enheter och appar.
PayPal-integrationer
PayPal erbjuder inbyggda integrationer med Shopify, WooCommerce, BigCommerce, Magento, Wix, Xero, QuickBooks, Salesforce, Netsuite, Squarespace och Zapier. Ett API är tillgängligt för anpassade integrationer.
Pros and Cons
Pros:
- Stöd för konsumentbetalningar i många länder
- Skyddspolicyer för köpare och säljare
- Snabb tillgång till handlarnas pengar
Cons:
- Konton kan frysas utan förvarning
- Avgifterna är högre än hos vissa konkurrenter

Tipalti
Bäst för automatiserad leverantörsreskontra

Tipalti är en plattform för automatisering av leverantörsreskontra för hantering av fakturabehandling, globala leverantörsbetalningar, skatteefterlevnad och betalningsavstämning inom virtuella betalningslösningar.
Vem passar Tipalti bäst för?
Tipalti passar bra för medelstora och stora ekonomiteam som behöver automatisera global leverantörsreskontra och massbetalningar till leverantörer eller frilansare.
Varför jag valde Tipalti
Jag valde Tipalti som en av de bästa lösningarna för automatiserad leverantörsreskontra eftersom jag kan hantera leverantörsskulder från början till slut, automatisera registrering och godkännande av fakturor samt säkerställa efterlevnad av betalningsbestämmelser i över 190 länder genom ett enhetligt arbetsflöde.
Viktiga funktioner i Tipalti
- Motor för globala betalningar: Gör det möjligt att skicka betalningar till 196 länder i flera valutor.
- Leverantörsportal: Gör det möjligt för leverantörer att registrera sig, ange betalningsuppgifter och uppdatera skatteinformation.
- Automatiserad skatteefterlevnad: Samlar in och validerar W-9- och W-8-formulär för leverantörer.
- Automatisk betalningsavstämning: Matchar betalningar med fakturor och uppdaterar poster i realtid.
Integrationer för Tipalti
Tipalti erbjuder inbyggda integrationer med NetSuite, QuickBooks Online, Slack, BambooHR, Zenwork, Everflow, Sage Intacct, Xero och Oracle samt ett API för anpassade integrationer.
Pros and Cons
Pros:
- Hanterar internationella massbetalningar och valutor
- Automatiserar global skatteefterlevnad och validering
- Inbyggd leverantörsregistrering och självbetjäningsportal
Cons:
- Implementering och registrering kan vara komplexa
- Godkännandearbetsflödena kan inte anpassas i någon större utsträckning

Bäst för utgiftskontroll för flera juridiska enheter

Airwallex är en global lösning för utgiftshantering och virtuella betalningar som låter dig utfärda fysiska och virtuella kort, följa företagets utgifter i realtid och hantera betalningar för flera juridiska enheter och valutor.
Vem passar Airwallex bäst för?
Ekonomi- och driftteam på multinationella företag som behöver utfärda virtuella kort och hantera utgifter för olika dotterbolag eller regioner.
Varför jag valde Airwallex
Jag valde Airwallex eftersom jag kan utfärda virtuella och fysiska kort för flera juridiska enheter, fastställa utgiftskontroller per dotterbolag och se konsoliderade utgiftsdata i realtid för varje plats. Den nivån av kontroll över utgifter på enhetsnivå är svår att återskapa.
Airwallexs viktigaste funktioner
- Plånböcker i flera valutor: Lagra, hantera och optimera medel i flera valutor med automatiska konverteringar.
- Global betalning av räkningar: Schemalägg, betala och stäm av leverantörsfakturor på olika marknader från en enda instrumentpanel.
- Anpassade godkännandeflöden: Konfigurera godkännanden i flera nivåer för betalningar och kortutgifter baserat på företagets policyer.
- Integration med bokföringsplattformar: Synkronisera transaktionsdata direkt till Xero, NetSuite eller QuickBooks Online.
Airwallex-integrationer
Airwallex erbjuder inbyggda integrationer med Xero, NetSuite, QuickBooks Online, Shopify och WooCommerce. Ett API är tillgängligt för anpassade integrationer.
Pros and Cons
Pros:
- Detaljerad transaktionsuppföljning i realtid per juridisk enhet
- Flexibla plånböcker i flera valutor för betalningar
- Förhandsgodkännandeflöden för kontrollerade utgifter
Cons:
- Återbetalningsalternativen är begränsade i vissa regioner
- Utfärdande av virtuella kort kan kräva ytterligare konfigurationssteg

Wise
Bäst för internationella valutaöverföringar

Wise är en internationell betalningsplattform för virtuella betalningslösningar som låter dig hålla, skicka, ta emot och växla pengar i dussintals valutor via ett enda företagskonto.
Vem passar Wise bäst för?
Wise passar bra för ekonomiteam på globala företag som behöver hantera betalningar eller leverantörsöverföringar i flera valutor.
Varför jag valde Wise
Jag valde Wise som en av de bästa tjänsterna för internationella valutaöverföringar eftersom jag kan skicka betalningar till över 160 länder, hantera dussintals lokala valutakonton och se transparenta, verkliga växelkurser före varje överföring.
Wises viktigaste funktioner
- Verktyg för massbetalningar: Ladda upp en fil för att betala flera leverantörer eller uppdragstagare samtidigt.
- Behörigheter för flera användare: Tilldela roller så att teammedlemmar kan hantera betalningar eller visa aktivitet.
- Virtuella företagsbetalkort: Skapa digitala kort för enskilda medarbetare eller team så att de kan hantera företagsutgifter.
- Automatiserade arbetsflöden för betalningsgodkännande: Ställ in anpassningsbara godkännanderegler för utgående betalningar.
Wises integrationer
Wise erbjuder inbyggda integrationer med Xero och QuickBooks samt ett API för anpassade integrationer.
Pros and Cons
Pros:
- Spårning av betalningar i realtid för varje överföring
- Företagskonton i flera valutor tillgängliga
- Enkel process för att utfärda virtuella företagskort
Cons:
- Ingen automatisering av återkommande betalningar för virtuella kort
- Begränsat stöd för företagskort i enskilda länder

Adyen
Bäst för tillgång till lokala betalningsmetoder

Adyen är en global betalplattform för virtuella betalningslösningar som ansluter till globala finansinstitut för att kombinera onlinebetalningar, mobilbetalningar och betalningar på plats med avancerade verktyg för riskhantering och stöd för över 250 betalningsmetoder.
Vem passar Adyen bäst för?
Adyen är idealiskt för globala företag och e-handelsföretag som behöver ta emot ett brett utbud av lokala och internationella betalningsmetoder.
Varför jag valde Adyen
Jag valde Adyen som en av de bästa eftersom jag kan ge kunder tillgång till dussintals lokala betalningsmetoder från en enda plattform. Jag använder deras dynamiska betalningsflöde för att anpassa betalningsalternativen efter land och övervaka transaktioner i realtid.
Viktiga funktioner i Adyen
- Paket för riskhantering: Innehåller inbyggd bedrägeridetektering och konfiguration av riskregler.
- Samlad handelsrapportering: Samlar transaktionsdata från onlinekanaler och kanaler på plats.
- Betalningsaviseringar i realtid: Skickar omedelbara uppdateringar om betalningsstatus och avräkning.
- Verktyg för hantering av återkrav: Gör det möjligt att hantera, besvara och spåra återkrav direkt i instrumentpanelen.
Adyen-integrationer
Adyen erbjuder inbyggda integrationer med Shopify, WooCommerce, Magento, Salesforce Commerce Cloud, Oracle Commerce, SAP Commerce Cloud, Wix, PrestaShop, BigCommerce samt ett API för anpassade integrationer.
Pros and Cons
Pros:
- Stöder över 250 lokala och globala betalningsmetoder
- Avancerade verktyg för riskhantering och förebyggande av bedrägerier
- Samlad rapportering i realtid för betalningar i flera kanaler
Cons:
- Hantering av återkrav är ibland långsam och komplex
- Godkännande av konton kan ta flera veckor

Bäst för automatiserad rapportering av utgifter

Expensify är en molnbaserad plattform för utgiftshantering för team som erbjuder utgiftsspårning, utfärdande av virtuella kort, automatiserad kvittoskanning, verktyg för ersättningar och kontroller av utgiftspolicyer.
Vem passar Expensify bäst för?
Expensify passar bra för ekonomiteam på små och medelstora företag som behöver automatiserad utgiftshantering och betalningar med virtuella kort.
Varför jag valde Expensify
Jag valde Expensify som en av de bästa lösningarna eftersom jag kan automatisera kvittoskanning, skapa utgiftsrapporter med ett klick och utfärda virtuella kort för kontrollerade utgifter på samma plattform. Jag hanterar godkännanden direkt från mobilappen.
Viktiga funktioner i Expensify
- SmartScan-kvittoskanning: Låter användare fotografera kvitton för att omedelbart skapa digitala register.
- Policybaserade efterlevnadskontroller: Tillämpar anpassade utgiftsregler på transaktioner när de sker.
- Automatisk GL-mappning: Matchar utgifter mot bokföringskoder för smidigare avstämning.
- Hantering av företagskort: Erbjuder utfärdande, spårning och hantering av flera virtuella och fysiska kort.
Integrationer med Expensify
Expensify erbjuder inbyggda integrationer med NetSuite, QuickBooks Online, Xero, Sage Intacct, Oracle, Salesforce, Gusto och Bill.com. Tjänsten kan anslutas till Zapier och tillhandahåller ett API för anpassade integrationer.
Pros and Cons
Pros:
- Utgiftsspårning för virtuella kort i realtid
- Automatisk matchning av kvitton mot transaktioner
- Snabb behandling av ersättningar till anställda
Cons:
- Godkännandeflöden kan vara stelbenta
- Begränsade möjligheter att anpassa rapporteringen av utgifter med virtuella kort


Revolut Business är en molnbaserad virtuell betalningsplattform som tillhandahåller konton i flera valutor, företagskort, globala penningöverföringar, utgiftskontroller och automatiserade betalningsflöden för företag.
Vem passar Revolut Business bäst för?
Revolut Business passar ekonomiteam på globala nystartade och växande företag som hanterar utgifter i flera valutor och på internationella dotterbolag.
Varför jag valde Revolut Business
Jag valde Revolut Business som ett av de bästa alternativen för företagskonton i flera valutor eftersom jag kan inneha, växla och hantera över 25 valutor till realtidskurser, utfärda företagskort med utgiftskontroller och automatisera internationella massbetalningar från en och samma plattform.
Viktiga funktioner i Revolut Business
- Automatiserad utgiftshantering: Effektivisera registrering, godkännande och uppföljning av utgifter på plattformen.
- Virtuella och fysiska företagskort: Utfärda kort till anställda med anpassningsbara utgiftsgränser och kontroller.
- Schemalagda betalningar: Ställ in återkommande eller framtidsdaterade betalningar direkt från kontots instrumentpanel.
- Integrationer med öppna banktjänster: Anslut externa företagsbankkonton för samlad ekonomisk överblick och betalningshantering.
Integrationer med Revolut Business
Revolut Business erbjuder inbyggda integrationer med Xero, QuickBooks, FreeAgent, Sage och Slack. Ett API finns tillgängligt för anpassade integrationer.
Pros and Cons
Pros:
- Valutaväxling i realtid för överföringar
- Konton i flera valutor stöder över 25 valutor
- Automatisering av massbetalningar för löner och leverantörer
Cons:
- Alla funktioner är inte tillgängliga i alla länder
- Inga automatiska återkommande betalningar för virtuella kort
Andra virtuella betalningslösningar
Här är några ytterligare virtuella betalningslösningar som inte kom med på min kortlista, men som ändå är värda att ta en titt på:


Hur jag utvärderar virtuella betalningslösningar
Jag delar upp min utvärdering i två lager: grundläggande funktioner som alla AP-team behöver – kortutfärdande, utgiftskontroller och ERP-avstämning – samt de särskiljande egenskaper som skiljer leverantörerna åt.
Kärnfunktionalitet (Grundläggande krav för den här listan)
När jag väljer verktyg till min lista betygsätter jag varje verktyg på en skala från 0 (erbjuder inte funktionen) till 5 (utmärker sig inom området) för varje kärnfunktion nedan. Därefter omvandlar jag verktygets totalpoäng till en procentsats. Varje verktyg måste uppnå en minsta totalpoäng på 65 % för att övervägas för inkludering.
- Utfärdande av virtuella kort: Jag kontrollerar om plattformen kan skapa engångskort, kort för flera användningar och lagrade kort – samt om team kan utfärda dem direkt via API eller endast genom en manuell portal.
- Utgiftskontroller & begränsningar: Varje verktyg bör låta dig ange utgiftstak per kort, utgångsdatum och begränsningar av handlarkategorier, så att ett marknadsföringsteams SaaS-prenumerationskort inte kan användas hos en detaljhandelsleverantör.
- AP/ERP-integration: Jag letar efter inbyggda anslutningar till system som NetSuite, QuickBooks, SAP och Sage, samt öppen API-åtkomst för team som använder mindre vanliga eller specialbyggda ERP-miljöer.
- Avstämning & rapportering: Automatisk matchning av transaktioner mot öppna fakturor och överföring av huvudbokskoder tillbaka till redovisningen är viktigt här – manuella CSV-exporter och manuell matchning motverkar syftet med att använda virtuella lösningar.
- Betalningsstöd via flera betalningskanaler: Alla leverantörer accepterar inte kort, så jag utvärderar om plattformen även stöder ACH, banköverföringar och checkbetalningar, så att hela processen för leverantörsbetalningar kan hanteras på ett och samma ställe.
- Bedrägeriförebyggande & säkerhet: PCI-efterlevnad och tokenisering är grundläggande krav, men jag letar också efter kontroller som frekvensbegränsningar, omedelbar låsning och upplåsning av kort samt engångsnummer som upphör att gälla efter en transaktion.
När jag har en lista över verktyg som uppfyller dessa kriterier granskar jag vad som skiljer varje plattform från de andra.
Särskiljande faktorer (Det som skiljer leverantörerna åt)
Så här jämför jag olika leverantörer:
Utmärkande funktioner
Återbäringsprogram är en viktig särskiljande faktor. Jag utvärderar om en plattform delar intäkter från interchangeavgifter med din organisation, vilket kan omvandla AP från en kostnadsfunktion till en källa till mätbara besparingar. Leverantörsanslutning är lika viktigt – plattformar som genomför hanterade introduktionskampanjer för att få leverantörer att gå från checkar till kortbetalningar sparar ditt team månader av manuellt uppsökande arbete. Jag letar också efter transaktionsaviseringar i realtid och godkännandeflöden i appen som ger ekonomiansvariga omedelbar insyn när ett kort används utanför gällande policy.
Bortom funktionerna
Efterlevnadscertifieringar som SOC 2 Type II och PCI DSS Level 1 är viktiga här eftersom dina revisorer kommer att fråga om dem under SOX-granskningar – jag kontrollerar om leverantörerna publicerar dessa öppet. Pristransparens är ett annat område som jag utvärderar noggrant, särskilt när det gäller återbäringsstrukturer och valutapåslag som i det tysta kan urholka de besparingar som virtuella kort är avsedda att ge. För team som betalar leverantörer över landsgränser tar jag också hänsyn till kortutfärdande i flera valutor och stöd för lokala betalningskanaler, eftersom en plattform som är begränsad till en valuta skapar kringlösningar som AP-teamet inte ska behöva hantera.
Så väljer du virtuella betalningslösningar
Det är lätt att fastna i långa funktionslistor och komplexa prisstrukturer. För att hjälpa dig att hålla fokus när du arbetar dig igenom din unika process för programvaruval kommer här en checklista över faktorer att tänka på:
| Faktor | Vad du bör tänka på |
|---|---|
| Skalbarhet | Kommer lösningen att stödja en ökad transaktionsvolym, fler anställda eller nya enheter utan större uppgraderingar eller kostnader? |
| Integrationer | Kan lösningen ansluta direkt till ditt bokföringsprogram, ERP-system, HR-system eller dina bankpartners för att undvika manuellt arbete? |
| Anpassningsmöjligheter | Hur enkelt kan du justera utgiftsgränser, godkännandeflöden eller policyer för kortutfärdande så att de passar företagets exakta behov? |
| Användarvänlighet | Kommer ekonomi- och icke-ekonomipersonal att kunna börja använda lösningen snabbt, och är mobilanvändningen smidig för medarbetare på språng? |
| Implementering och introduktion | Hur lång tid tar det att komma igång, och vilka resurser – från ditt team eller leverantören – behövs för att göra övergången smidig? |
| Kostnad | Utöver månadsavgifterna, finns det extra kostnader för utfärdande, internationella betalningar eller användarplatser som kan påverka den totala ägandekostnaden? |
| Säkerhetsåtgärder | Erbjuder lösningen bedrägeriförebyggande åtgärder, datakryptering, rollbaserad åtkomst och revisionsspår som stämmer överens med företagets risktolerans? |
| Efterlevnadskrav | Stöder plattformen relevanta regler, till exempel PCI DSS, GDPR, SOX eller lokala standarder för bevarande av skattedokument som du måste följa? |
Vad är virtuella betalningslösningar?
Virtuella betalningslösningar är digitala plattformar som låter företag utfärda säkra, kortlösa betalningsmetoder för transaktioner online eller på plats. Dessa lösningar gör det möjligt för organisationer att kontrollera, spåra och stämma av utgifter med virtuella kort eller tokeniserade betalningar.
Ekonomiteam använder dem för att hantera medarbetares inköp, automatisera utgiftsprocesser och tillämpa företagets utgiftspolicyer i realtid.
Funktioner
När du väljer virtuella betalningslösningar bör du hålla utkik efter följande viktiga funktioner:
- Utfärdande av virtuella kort: Skapa omedelbart säkra, unika betalningsuppgifter för engångsbruk eller återkommande användning, vilket gör det enklare att kontrollera och följa transaktioner.
- Övervakning av transaktioner i realtid: Logga och visa automatiskt varje transaktion när den sker, så att ekonomiteam kan övervaka utgifterna noggrant i hela organisationen.
- Anpassningsbara utgiftskontroller: Ange gränser, begränsningar för handlare och godkännandeflöden för varje kort eller användare för att tillämpa budgetar och minska risken för obehöriga inköp.
- Automatiserad utgiftsrapportering: Samla in transaktionsdata, matcha kvitton och kategorisera utgifter automatiskt för att minimera manuell datainmatning och potentiella fel.
- Integration med bokföringssystem: Synkronisera transaktions- och utgiftsdata direkt med huvudboken, ERP-systemet eller verktyg för ekonomisk rapportering för en effektiv avstämning.
- Stöd för flera valutor: Utfärda kort och behandla transaktioner i olika valutor för att stödja team som arbetar på internationella marknader.
- Verktyg för tillämpning av policyer: Tillämpa företagets utgiftsregler direkt på betalningar och säkerställ att varje transaktion uppfyller krav på efterlevnad och revision.
- Åtkomst via mobilapp: Ge medarbetare möjlighet att hantera kort, ladda upp kvitton och följa utgifter på sina mobila enheter.
- Bedrägeridetektering och säkerhetskontroller: Aktivera avancerade skydd som transaktionsaviseringar, kryptering och tokenisering för att minska exponeringen för bedrägerier eller dataintrång.
- Rollbaserade användarbehörigheter: Tilldela olika åtkomstnivåer för administratörer, chefer och medarbetare för att upprätthålla lämplig överblick och kontroll.
Fördelar
Att införa virtuella betalningslösningar ger flera fördelar för ditt team och ditt företag. Här är några av de fördelar du kan se fram emot:
- Ökad kontroll över utgifterna: Ange kortgränser och begränsningar för att säkerställa att medarbetarnas inköp följer företagets policy och budgetar.
- Snabbare avstämning: Synkronisera transaktioner och kvitton automatiskt med bokföringssystem, vilket avsevärt minskar tiden för månadsbokslut.
- Insyn i utgifter i realtid: Följ företagets utgifter när de sker, så att ekonomiteam kan upptäcka problem och justera budgetar snabbt.
- Förbättrad säkerhet: Använd tokeniserade betalningar, rollbaserad åtkomst och omedelbara kortkontroller för att minska risken för bedrägerier och obehöriga transaktioner.
- Förbättrad efterlevnad: Tillämpa policyregler och samla in transaktionsregister som är redo för revision i ett och samma system för att uppfylla regulatoriska krav.
- Förenklad introduktion: Utfärda eller avaktivera kort omedelbart för nyanställda eller medarbetare som slutar, vilket gör det enkelt att hantera åtkomst när teamet förändras.
- Stöd för global verksamhet: Möjliggör transaktioner i flera valutor och utfärda kort till personal i olika länder för att stödja internationell expansion.
Kostnader och priser
Att välja virtuella betalningslösningar kräver en förståelse för de olika prismodellerna och abonnemangen som finns tillgängliga. Kostnaderna varierar beroende på funktioner, teamstorlek, tillägg och annat. Tabellen nedan sammanfattar vanliga abonnemang, deras genomsnittliga priser och typiska funktioner som ingår i virtuella betalningslösningar:
Jämförelsetabell för abonnemang för virtuella betalningslösningar
| Abonnemangstyp | Genomsnittligt pris | Vanliga funktioner |
|---|---|---|
| Gratisabonnemang | $0 | Inkluderar grundläggande utfärdande av virtuella kort, begränsat antal transaktioner, standardsäkerhetsfunktioner och support via e-post. |
| Personligt abonnemang | $5–$15/användare/månad | Erbjuder individuell kontohantering, anpassningsbara utgiftsgränser, transaktionsspårning i realtid och standardrapporter. |
| Företagsabonnemang | $15–$35/användare/månad | Möjliggör automatiserad utgiftsrapportering, integration med bokföringssystem, tillämpning av policyer och hantering av flera användare. |
| Storföretagsabonnemang | $35–$100+/användare/månad | Erbjuder avancerade godkännandeflöden, dedikerad kontosupport, anpassad API-åtkomst, globalt valutastöd och avancerad analys. |
Vanliga frågor om virtuella betalningslösningar
Här är svar på vanliga frågor om virtuella betalningslösningar:
Stöder virtuella betalningslösningar flera valutor?
Ja, många virtuella betalningslösningar låter dig utfärda kort och behandla transaktioner i flera valutor. Detta är praktiskt för företag med internationella team eller leverantörer, men du bör kontrollera hur valutaväxlingsavgifter och växelkurser hanteras.
Hur snabbt kan virtuella kort utfärdas till anställda?
Virtuella kort kan ofta utfärdas direkt. Du skapar helt enkelt kortet på den plattform du valt och delar uppgifterna säkert med din anställda, vilket möjliggör omedelbar användning för godkända inköp eller resekostnader.
Kan jag ange utgiftsgränser och styra var virtuella kort får användas?
Ja, med de flesta virtuella betalningslösningar kan du anpassa utgiftsgränser, ange typer av handlare och införa regler för när och var kort får användas. Detta hjälper ekonomiteam att upprätthålla policyer och undvika obehöriga transaktioner.
Vad händer om ett virtuellt kort utsätts för intrång eller inte längre behövs?
Du kan omedelbart inaktivera eller radera ett virtuellt kort via administrationspanelen. Denna snabba åtgärd bidrar till att minska risken för bedrägerier och förhindrar framtida obehöriga debiteringar på kortet.
Är virtuella betalningslösningar lämpliga för småföretag?
Ja, småföretag kan dra nytta av de utgiftskontroller, den automatiserade utgiftsspårning och den enkla introduktion som virtuella betalningslösningar erbjuder. Dessa verktyg hjälper mindre team att spara tid och hålla ordning när de växer.