

Balansräkningsprognoser: Komplett guide + exempel

Oavsett om du leder ekonomiavdelningen på ett nystartat företag eller hanterar bokföringen på ett multinationellt företag känns prognostisering av balansräkningen ofta frustrerande komplex.
Men här är de goda nyheterna: prognostisering av balansräkningen behöver inte vara en mardröm av kalkylblad och antaganden. Med rätt metoder, praktiska exempel och lite Excel-magi kan du förvandla detta nödvändiga ont till ett av dina mest värdefulla strategiska verktyg.
Vad är prognostisering av balansräkningen?
Prognostisering av balansräkningen hjälper dig att budgetera och planera din ekonomi. Den förutspår dina framtida tillgångar, skulder och eget kapital. Det här verktyget fungerar som en kristallkula för CFO:er och visar företagets framtida ekonomiska hälsa för intressenter och investerare.

När du skapar en prognos förutspår du:
- De tillgångar som ditt företag kommer att äga (kontanter, lager, utrustning osv.)
- De belopp du är skyldig andra (leverantörsskulder, lån osv.)
- Det egna kapital som återstår för ägarna
Prognostisering av balansräkningen är mer än bara en punkt att bocka av i trestegsmodellen; det är en strategisk hävstång. När balansräkningen, resultaträkningen och kassaflödet är tätt sammankopplade kan även små förändringar avslöja betydelsefulla trender. Denna integrerade vy är inte bara informativ; det är så framåtblickande beslut får en verklig ekonomisk förankring.

Varför är prognostisering av balansräkningen viktigt?
Prognoser för balansräkningen bygger på en kombination av historiska data, strategiska tillväxtantaganden och bredare marknadssignaler.
Du tar sannolikt redan hänsyn till makroekonomiska faktorer, förändringar i kapitalstrukturen och investeringsplanering, eftersom det är där den framåtblickande bilden börjar bli verklig. När denna typ av modellering görs rätt synliggör den strategiska insikter bortom siffrorna på ytan.
De flesta CFO:er börjar med rörelsekapital eftersom det är en naturlig indikator på kortsiktig motståndskraft. Men det verkliga värdet med prognostisering av balansräkningen uppstår när den blir ett perspektiv för scenarioplanering, finansieringsbehov och beslutsstöd på styrelsenivå:
- Strategiskt beslutsfattande: Dessa ekonomiska prognoser hjälper till att bedöma den ekonomiska effekten av beslut, såsom nya investeringar eller förvärv.
- Kapitalförvaltning: De hjälper till att hitta den bästa kombinationen av skulder och eget kapital, utvärdera kapitalbehov och planera framtida investeringar.
- Efterlevnad av regelverk: Prognostisering hjälper dig att säkerställa att du uppfyller rapporteringskraven och gör processen för ekonomisk rapportering smidigare.
\u003cem\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eAtt analysera balansräkningen är avgörande eftersom den ger en ögonblicksbild av ett företags ekonomiska hälsa vid en specifik tidpunkt. Den visar företagets förmåga att överleva svåra tider och växa på lång sikt.\u003c/span\u003e\u003c/em\u003e
Så bygger du en effektiv prognos för balansräkningen
Innan vi går igenom hur prognostisering fungerar i Excel är det värt att stanna upp och se till att grunderna är på plats. Låt oss snabbt gå igenom de viktigaste redovisningsmässiga hävstängerna – inte för att repetera dem, utan för att tydliggöra hur var och en direkt påverkar strukturen och integriteten i din prognos för balansräkningen.
1. Rulla fram saldon
Att rulla fram saldon från tidigare perioder är mer än bara steg ett; det är det som ger balansräkningen prognosintegritet. Eftersom balansräkningen i grunden är kumulativ gör en stark framrullning att du kan följa hur förändringar på specifika konton påverkar rörelsekapitalet och i slutändan formar din kassaposition.
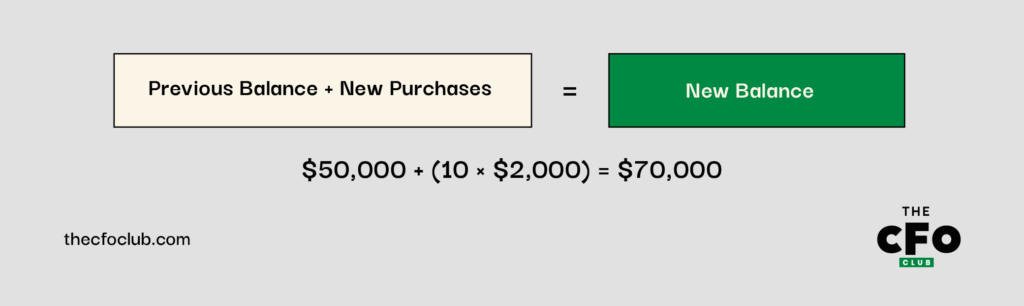
Ta något så grundläggande som tillgångsexpansion. Säg att ditt befintliga saldo för ”utrustning för anställda” är $50K och att du tar in 10 nya teammedlemmar som var och en behöver en laptop för $2K. Beräkningen är enkel, men konsekvenserna för CapEx, kassaförbrukning och tillgångarnas ålder är värda att uppmärksamma:
Samma logik gäller för materiella anläggningstillgångar, immateriella tillgångar och tillhörande avskrivnings- och amorteringsscheman:
| Konto | Formel |
| PP&E | Ingående PP&E + investeringar - avyttringar = utgående PP&E |
| Immateriella tillgångar | Ingående immateriella tillgångar + nya förvärv - utrangeringar = utgående immateriella tillgångar |
Att hålla dessa flöden synliga gör att du kan testa känsligheter med större precision och koppla förändringar i tillgångarna tillbaka till den faktiska affärsplaneringen.
När du prognostiserar engångsvisa investeringar, som en ny kontorsanpassning eller laboratorieutrustning, ska du isolera dem som separata rader i modellen. Det hjälper till att strukturera antagandena och ger samtidigt tydligare insyn i tidpunkt och påverkan.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
DealHub AI
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
LiveFlow
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.9


2. Fastställ konton från nettonoll
Alla konton behöver inte rullas fram för att fylla sin funktion. För vissa volatila poster, som leverantörsskulder eller upplupna kostnader, är det ofta mer meningsfullt att prognostisera från nettonoll.
Målet här är inte precision för precisionens skull, utan att undvika falsk stabilitet i konton som är allt annat än stabila.
Det är här en snabb flödesanalys kommer in i bilden. Om ett konto varierar betydligt från period till period ger det en mer välgrundad prognos att förankra det i en operativ drivkraft (som COGS eller intäkter).
Till exempel:
| Konto | Prognosmetod | Beräkning |
| Leverantörsskulder | % av COGS | $500,000 (COGS) × 7.3% = $36,500 |
| Upplupna kostnader | % av intäkter | $1,000,000 (intäkter) × 5.2% = $52,000 |
Med den här metoden kan du koppla dessa konton till dina operativa prognoser i stället för att anta att de följer historiska mönster.
3. Fokusera på konton för nettorörelsekapital
Rörelsekapitalet är där balansräkningsprognosen antingen kan skärpa din insyn eller göra den mer otydlig. Kundfordringar, leverantörsskulder, lager och förutbetalda intäkter förändras inte bara oberoende av varandra; de påverkar likviditet, kassaplanering och effektiviteten i rörelsekapitalet.
Det är här prognostiseringen ofta blir oskarp.
Tidpunkten för förutbetalda intäkter, betalningsfördröjningar och lageromsättning följer sällan genomsnitt. I stället för att jämna ut dem ska du koppla dina intäkter, faktureringsfrekvens och inkasseringsstrategi så tätt som möjligt till modellen. Ju närmare din prognos speglar den faktiska operativa rytmen, desto mer användbar blir den.
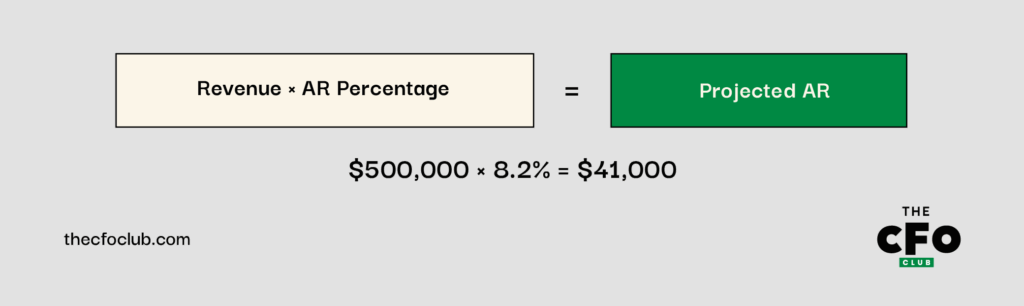
Till exempel: om dina kundfordringar vanligtvis utgör 8.2% av dina intäkter och du prognostiserar intäkter på $500,000 blir din prognos för kundfordringar:
På samma sätt: om lagret vanligtvis utgör 9.1% av dina kostnader för sålda varor och du prognostiserar COGS på $300,000 blir din lagerprognos:
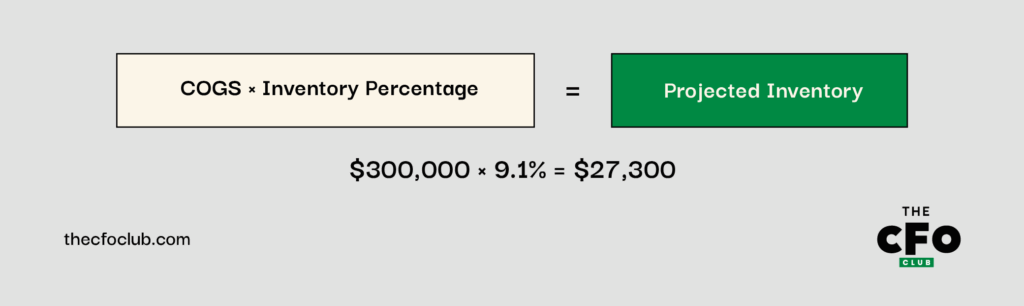
4. Skapa händelser för större påverkan på likvida medel
Även den mest välordnade balansräkningsprognosen kommer till korta om den förbiser de stora, oregelbundna händelserna. Tänk på:
- Finansieringsrundor
- Större investeringar
- Förvärv
- Planerade amorteringar
Det här är inte bara tillfälliga förändringar i likvida medel; de påverkar anläggningstillgångar och skulder, från goodwill och PP&E till långfristiga skulder och uppskjuten skatt. Genom att avgränsa enskilda händelser i modellen kan du isolera deras effekter och stresstesta din kapitalstruktur med större tydlighet.
Exempel:
| Händelse | Datum | Påverkat konto | Belopp | Påverkan på balansräkningen |
| Terminslån | Juni 2025 | Långfristiga skulder | +$500,000 | Ökar likvida medel och långfristiga skulder |
| Inköp av utrustning | Augusti 2025 | PP&E | -$200,000 | Minskar likvida medel och ökar PP&E |
| Amortering | December 2025 | Långfristiga skulder | -$50,000 | Minskar likvida medel och långfristiga skulder |
Genom att inkludera dessa händelser i prognosen får du insyn i hur de kommer att påverka ditt saldo av likvida medel och din övergripande finansiella ställning.
5. Bygg ut övriga egetkapitalposter
Det är här modellen berättar historien om ägarvärdet och hur det utvecklas. Du fyller inte bara i historiska strukturer; du projicerar konsekvenserna av kapitalbeslut. När du bygger ut det här avsnittet ska du därför se till att återspegla:
- Stamaktier
- Överkursfond (APIC)
- Egna aktier
- Balanserade vinstmedel
Du hittar dessa längre ned i egetkapitaldelen av balansräkningen. Som en snabb repetition av de balanserade vinstmedlen inför prognosen:
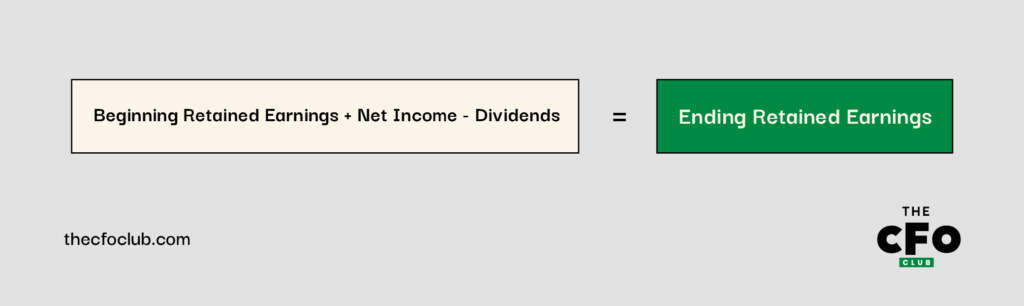
Egna aktier minskar aktieägarnas eget kapital och redovisas som ett avdrag från totalt inbetalt kapital och balanserade vinstmedel. Genom att noggrant prognostisera dessa egetkapitalkonton slutför du bilden av företagets prognostiserade finansiella ställning och säkerställer att balansräkningen balanserar korrekt, med tillgångar som är lika med skulder plus eget kapital.
-
Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
DealHub AI
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
LiveFlow
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.9
Omsätta balansräkningsprognosen i Excel
Nu när vi har enats om tillvägagångssätt och prognosdrivare är det dags att gå från ramverk till funktion. Låt oss gå igenom hur man bygger en praktisk Excel-modell – en modell som inte bara är mekaniskt välfungerande utan också användbar som beslutsunderlag när du prognostiserar företagets finansiella ställning.
1. Samla in historiska data
Som du säkert vet bygger varje bra prognos på tillförlitliga historiska data. För balansräkningsmodellering behöver du minst två år med rena och konsekventa data.
Ställ in Excel-filen så att tidslinjen löper från vänster till höger. Kronologiska kolumner gör det enklare att strukturera formler och gör trender mer intuitiva att tolka visuellt.
Exempel:
- Kolumn C: 31 december 2023 (Historik)
- Kolumn D: 31 december 2024 (Historik)
- Kolumn E: 31 december 2025 (Prognos)
- Kolumn F: 31 december 2026 (Prognos)
Historisk kontext är inte utfyllnad; den utgör grunden för att bygga välgrundad, riktad logik. Om kundfordringarna exempelvis har legat runt 8 % av intäkterna vill du testa om det fortfarande gäller mot bakgrund av nya betalningsvillkor, kundmix eller makroekonomiska förhållanden.
2. Ta fram stödscheman och omklassificera
Håll huvudbalansräkningen ren. Det verkliga arbetet sker i de kompletterande schemana. Det är där du lyfter fram antagandena, mekanismerna och drivkrafterna bakom varje rad, så att du kan stresstesta, uppdatera och förklara modellen när det är som viktigast.
Till exempel kan du, om du driver ett teknikföretag, skapa separata scheman för:
- Likvida medel och motsvarande medel
- Kundfordringar
- Varulager
- Materiella anläggningstillgångar och avskrivningar
- Leverantörsskulder
- Skulder och ränta
Dessutom: låt inte GAAP-formateringen styra hur du bygger din prognos. Finansiell rapportering och prognostisering har olika mål. Om en omklassificering av vissa poster ger dig en mer användbar eller korrekt bild, gör det.
Ta uppskjutna skatter som exempel. GAAP delar upp dem i kortfristiga och långfristiga, men om båda drivs av samma antaganden i din modell kan det faktiskt skapa tydlighet snarare än förvirring att slå ihop dem.
På samma sätt döljer samlingsposter som ”Övriga omsättningstillgångar” ofta olika drivkrafter. Om du verkar inom tekniksektorn kan dina ”Övriga omsättningstillgångar” omfatta förutbetalda kostnader och skatteåterbetalningar att få. Förutbetalda kostnader följer rörelsekostnaderna, medan skatteåterbetalningar är kopplade till effektiv skattesats och tidpunkt. Om du bryter ut dessa i din prognos får du en tydligare bild av rörelsekapitalet.
Med det sagt ska du inte överkomplicera saker. Om två periodiseringar beter sig på samma sätt – säg att både ersättningar och allmänna kostnader ökar i takt med rörelsekostnaderna – kan du slå ihop dem. Förenkling är helt rimligt när den förbättrar användbarheten utan att precisionen försämras.
3. Bygg dynamiska formler
Excels styrka vid prognostisering av balansräkningen ligger i de dynamiska formlerna. Dessa formler uppdateras automatiskt när dina antaganden ändras. I stället för att hårdkoda värden bör du använda formler som länkar till dina antaganden och historiska data.
Funktioner som VLOOKUP, INDEX(MATCH) och SUMIFS hjälper dig att hämta historiska data till dina beräkningar. Om du till exempel prognostiserar kundfordringar som en procentandel av intäkterna kan du använda:
=INDEX(Revenue_Range, MATCH(Forecast_Period, Periods_Range, 0)) * AR_Percentage
Den här metoden gör din modell mer flexibel och enklare att uppdatera. När antagandena ändras behöver du bara uppdatera dem på ett ställe. Alla relaterade beräkningar justeras automatiskt.
Anta att ett SaaS-företag prognostiserar kundfordringar till 9 % av intäkterna. Om de förväntar sig att intäkterna under 2025 uppgår till $600,000 blir prognosen för kundfordringarna:
=$E$10*0.09
(Där E10 innehåller intäktsprognosen för 2025.)
Dynamiska formler hjälper till med konsekvenskontroller. Du kan konfigurera en kontrollcell för att verifiera att balansräkningen balanserar. Använd villkorsstyrd formatering för att markera eventuella avvikelser.
Känslighetsanalys är ytterligare ett användbart användningsområde för dynamiska formler. Med datatabeller eller scenariohanterare kan du se hur förändringar i viktiga antaganden påverkar din balansräkning.
För samma SaaS-företag kan du undersöka hur olika tillväxttakter för intäkterna påverkar ditt behov av rörelsekapital. Du kan också analysera hur förändringar i investeringarna påverkar din likviditet:
| Tillgångar | 2023 (verkligt utfall) | 2024 (verkligt utfall) | 2025 (prognos) | 2026 (prognos) |
| Likvida medel och likvida ekvivalenter | $100,000 | $120,000 | $145,000 | $172,000 |
| Kundfordringar | $38,000 | $45,000 | $54,000 | $64,800 |
| Varulager | $25,000 | $30,000 | $36,000 | $43,200 |
| Summa omsättningstillgångar | $163,000 | $195,000 | $235,000 | $280,000 |
| Materiella anläggningstillgångar | $230,000 | $250,000 | $290,000 | $320,000 |
| Minus: Ackumulerade avskrivningar | $(80,000) | $(95,000) | $(115,000) | $(135,000) |
| Netto materiella anläggningstillgångar | $150,000 | $155,000 | $175,000 | $185,000 |
| Summa tillgångar | $313,000 | $350,000 | $410,000 | $465,000 |
| Skulder och eget kapital | ||||
| Leverantörsskulder | $30,000 | $35,000 | $42,000 | $50,400 |
| Upplupna kostnader | $15,000 | $18,000 | $21,600 | $25,920 |
| Summa kortfristiga skulder | $45,000 | $53,000 | $63,600 | $76,320 |
| Långfristiga skulder | $150,000 | $180,000 | $160,000 | $140,000 |
| Summa skulder | $195,000 | $233,000 | $223,600 | $216,320 |
| Stamaktier | $50,000 | $50,000 | $50,000 | $50,000 |
| Balanserade vinstmedel | $68,000 | $67,000 | $136,400 | $198,680 |
| Summa eget kapital | $118,000 | $117,000 | $186,400 | $248,680 |
| Summa skulder och eget kapital | $313,000 | $350,000 | $410,000 | $465,000 |
| Kontroll (tillgångar - skulder - eget kapital) | $0 | $0 | $0 | $0 |
Varför balansräkningen inte balanserar
En balanserad balansräkning handlar inte bara om att summera siffror. Att balansera din finansiella modell med tre finansiella rapporter säkerställer att dina finansiella prognoser är konsekventa och tillförlitliga. Om du inte får balansräkningen att gå ihop är detta vanliga orsaker:
- Tecknen (+/-) kan vara felaktiga i dina formler: Om du till exempel redovisar investeringar som negativa i balansräkningen kommer din modell inte att balansera. Detta händer ofta med avskrivningar, som återförs i kassaflödesanalysen men minskar materiella anläggningstillgångar i balansräkningen.
- Felaktiga kopplingar mellan rapporter kan skapa stora problem: Om din modell av misstag använder utdelningar i stället för aktiebaserad ersättning i schemat för stamaktier kommer den inte att balansera. Sådana misstag kan vara svåra att hitta i komplexa modeller.
- Fel i kassaflödesanalysen orsakar ofta problem i balansräkningen: Om du till exempel antar att "övriga långfristiga tillgångar" växer i takt med intäkterna men bortser från kassapåverkan i kassaflödesanalysen kommer din modell inte att balansera.
-
Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
DealHub AI
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
LiveFlow
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.9
Tips för att balansera modellen med tre finansiella rapporter
När balansräkningen inte balanserar kan det vara frustrerande och tidskrävande att felsöka. Här är några snabba tips som hjälper dig att balansera din modell med tre finansiella rapporter:
- Gör kontrollformeln för balansräkningen tydligt synlig längst ned i modellen
- Kontrollera alla totaler och deltotaler för att säkerställa att inga rader utelämnas från beräkningarna
- Verifiera att du använder konsekventa tecken (+/-) i alla rapporter
- Var särskilt uppmärksam på poster i balansräkningen som påverkar flera poster i kassaflödesanalysen (till exempel materiella anläggningstillgångar med investeringar och avskrivningar)
- Leta efter mönster i obalansen – en konstant skillnad kan tyda på en återkommande kostnad eller intäkt som saknas
- Vid långsamt ökande eller minskande skillnader bör du kontrollera poster som påverkas av inflation eller räntor
- Vid plötsliga förändringar i skillnaden bör du granska återkommande men icke-periodiska poster som amorteringar eller investeringar
Utöver dessa snabba lösningar är det avgörande att regelbundet granska din modell. Jag föreslår en systematisk granskningsprocess. Kontrollera balansräkningen efter varje större förändring. Det hjälper dig att upptäcka problem tidigt, när de är enklare att åtgärda.
Fördelar och nackdelar med prognostisering av balansräkningen
Precis som alla verktyg i din planeringsarsenal har en balansräkningsprognos både fördelar och begränsningar. Du vet redan att den inte är en kristallkula, men det är värt att lyfta fram några viktiga styrkor och blinda fläckar så att du är medveten om dem när du börjar använda den:
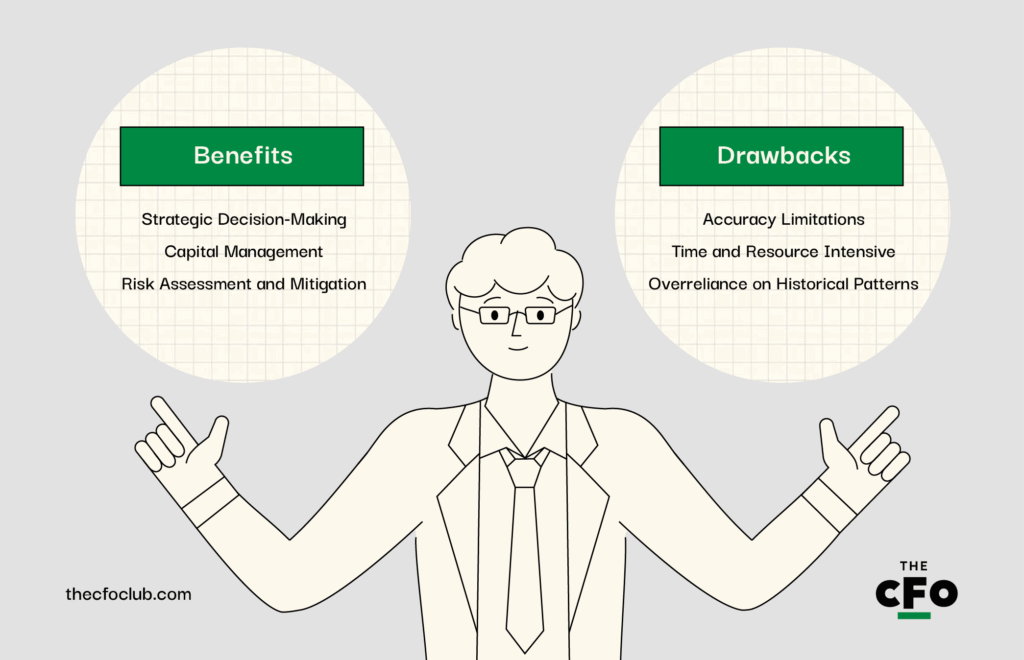
Fördelar
- Strategiskt beslutsfattande: Prognoser hjälper dig att se de ekonomiska effekterna av beslut som investeringar eller förändringar i kapitalstrukturen.
- Kapitalförvaltning: De hjälper dig att hitta rätt kombination av skulder och eget kapital, bedöma kapitalbehov och planera för framtida investeringar.
- Riskbedömning och riskreducering: Genom att prognostisera tillgångar, skulder och eget kapital kan du identifiera svagheter och vidta åtgärder för att minska riskerna innan de uppstår.
Att inte prognostisera en fullständig balansräkning är riskabelt i dagens affärsmiljö. Varje organisation som arbetar med att ta fram och upprätthålla en budget bör ha insyn i sin framtida balansräkning. Genom att gå längre än resultaträkningen och prognostisera balansräkningen kan ekonomer bidra till att förutsäga företagets framtida ekonomiska hälsa och ge den insyn som krävs för att förbli konkurrenskraftigt och framgångsrikt.
More Articles
Nackdelar
- Begränsad precision: Balansräkningsprognoser bygger på vissa antaganden. Små fel i tillväxttal eller kvoter kan orsaka stora avvikelser.
- Tids- och resurskrävande: Att upprätthålla en detaljerad prognos kräver tid och expertis, vilket kan vara svårt för nystartade företag med begränsade resurser.
- Överdrivet beroende av historiska mönster: Traditionell prognostisering förlitar sig alltför mycket på tidigare resultatdata. Det kan vara riskabelt vid marknadsförändringar eller störningar.
Slutsats
Att prognostisera balansräkningen kanske aldrig blir den mest spektakulära delen av ekonomifunktionen, men det är utan tvekan en av de mest strategiska. Oavsett var ditt företag befinner sig i sin tillväxt ger möjligheten att med säkerhet prognostisera företagets ekonomiska ställning dig mer än bara siffror – den ger dig kontroll.
Du behöver inte vara ett Excelproffs eller en spåman för att bygga en modell som faktiskt fungerar. När du medvetet rullar fram saldon, kopplar volatila konton till operativa drivkrafter och lyfter fram de stora händelser som gör skillnad, blir din prognos en motor för beslutsfattande.
Ja, arbetet är noggrant. Och ja, antaganden kan bli röriga. Men med rätt struktur, en hälsosam dos skepsis och en tydlig operativ rytm kan du göra prognostisering till en källa till framförhållning i stället för frustration.
Anslut dig för fler insikter om redovisning
Att bygga en karriär inom redovisning är enklare när du har tillgång till expertråd som du kan lita på. Prenumerera på vårt kostnadsfria nyhetsbrev med expertråd, guider och insikter från finansledare som formar teknikbranschen.


