

Vad är DCF? Så använder du modellen för diskonterade kassaflöden

I detta ränteläge tvingas såväl företagsledare som investerare att fatta svåra beslut om var de ska placera sina pengar. När olika alternativ vägs mot varandra är en effektiv värderingsmetod avgörande.
En populär metod för att uppskatta värdet av potentiella investeringsmöjligheter är modellen för diskonterade kassaflöden, eller DCF-modellen.
Men vad är DCF-modellen, och hur kan du använda den i dina investeringsbeslut?

Vad är modellen för diskonterade kassaflöden?
Modellen för diskonterade kassaflöden (DCF) är en värderingsmetod som används för att fastställa vad en serie framtida kassaflöden är värd idag. DCF-modeller används för att värdera företag, projekt, investeringar och allt annat som är förknippat med en serie kassaflöden.
Alla värderingsmetoder kan placeras i en av följande kategorier:
- Marknadsansats: baserad på transaktioner med jämförbara börsnoterade företag
- Inkomstansats: baserad på prognoser för kassaflöden
- Kostnadsansats: baserad på nettotillgångarnas värden (kallas ibland tillgångsbaserad ansats)
Modellen för diskonterade kassaflöden faller under inkomstansatsen; där framtida belopp (intäkter, kostnader eller andra kassaflöden) diskonteras och omvandlas till ett enda aktuellt värde (nettonuvärde).
Som namnet antyder kan modellen för diskonterade kassaflöden endast användas för att värdera inkomstgenererande tillgångar.
För att diskontera värdet av förväntade framtida kassaflöden till dagens värde använder DCF-modeller en diskonteringsränta. Diskonteringsräntan justerar för potentiell risk (mer om det senare) och pengarnas tidsvärde—eftersom 1 dollar idag är mer värd än 1 dollar imorgon.
När kan du använda DCF-modellen?
Det fina med DCF-modellen är att den kan analysera två projekt—med två helt olika intäktsströmmar—och ge dig ett enda (jämförbart) värde för vart och ett.
Som nämnts kan DCF-modellen användas för att utvärdera alla investeringar eller projekt som förväntas generera framtida kassaflöden som rimligen kan uppskattas. Det är ganska brett, så jag går igenom några specifika scenarier.
För att värdera ett företag
Modeller för diskonterade kassaflöden används för att värdera företag, vilket kan vara användbart när:
- Du säljer ditt företag: Ägare och aktieägare kan använda en DCF-modell för att fastställa ett rimligt begärt pris innan ett företag säljs.
- Du köper ett företag: Vid fusioner och förvärv används DCF-modellering ofta för att fastställa målbolagets värde—och för att bedöma om investeringen är lönsam.
- Du börsnoterar ett företag: DCF-modellering kan användas för att fastställa företagets tillåtna antal aktier och deras nominella värde som förberedelse inför en börsintroduktion (IPO).
För att värdera en obligation, aktie eller annan investeringsmöjlighet
DCF-modellen används också för att analysera potentiella investeringar. Det är ett populärt verktyg bland alla typer av investerare och kan användas när:
- Du köper en aktie: Det finns många värderingsmetoder för aktieinvesterare, men DCF-modellering används ofta av investerare och fondförvaltare för att identifiera undervärderade tillgångar. DCF-värderingar kan också fungera som en rimlighetskontroll vid analys av aktuella marknadspriser för börsnoterade aktier.
- Du prissätter obligationer: Obligationsinvesterare kan använda DCF-modellen för att fastställa nettonuvärdet för en obligation baserat på dess kupongränta, betalningsfrekvens och förfallodag.
- Du jämför investeringsmöjligheter: DCF-modellering kan i princip användas för att utvärdera alla inkomstgenererande tillgångar. Därför använder företag (eller privatpersoner) med begränsat kapital ofta DCF-modeller för att välja mellan två ömsesidigt uteslutande investeringsalternativ.
Hedgefonder och kapitalförvaltare förlitar sig i hög grad på DCF-modeller för att jämföra potentiella investeringsmöjligheter på marknaderna för fastigheter, börsnoterade aktier och riskkapital.
För att fatta beslut om kapitalbudgetering
DCF-modellen kan också användas av företag som beslutar var (eller om) kapital ska allokeras. Ett företag kan till exempel använda DCF om det:
- Överväger att utöka kapaciteten: Vid kapacitetsutbyggnad kan företag använda DCF-modeller för att väga den förväntade finansieringskostnaden för utbyggnaden mot det aktuella värdet av de framtida kassaflöden som den förväntas generera.
- Överväger att lansera en ny produkt: Företag som genomför marknadsundersökningar av nya produkter eller tjänster kan utföra DCF-modellering med hjälp av uppskattade kassaflöden för att fastställa den potentiella nyttan av att lansera en ny produkt (och alternativkostnaden för att avstå från andra).
Ett SaaS-företag som överväger att lansera ett kompletterande produkterbjudande för befintliga kunder kan till exempel använda DCF-modellen för att uppskatta det ekonomiska värdet av att investera i produkten jämfört med att utvärdera möjliga förvärvsobjekt.
- Fattar andra beslut om kapitalallokering och budgetering: Alla företag måste fatta beslut om var och när kapital ska användas. För att fatta det bästa beslutet behöver de ett sätt att identifiera det mest lönsamma alternativet. Eftersom DCF-modeller ger ett effektivt sätt att fastställa värdet av ett projekt används de därför ofta som underlag för beslut om kapitalallokering och budgetering.
Vilka indata behövs i en DCF-modell?
Det behöver inte vara komplicerat att använda DCF-modellen, men det är bra att först förstå grunderna. Detta är de viktigaste indata som behövs för att genomföra en diskonterad kassaflödesmodell.
Prognosperiod
Prognosperioden är den tidsperiod som undersöks när värderingsmetoden används. Olika perioder kan användas, men det allmänna intervallet är mellan 5 och 10 år.
Om ett projekt eller en investering har fastställda start- och slutdatum avgör dessa prognosperioden.
Fritt kassaflöde
DCF-modellens värderingar baseras på prognostiserat fritt kassaflöde (FCF). Fritt kassaflöde representerar de kassaflöden som ett företag eller en tillgång genererar efter avdrag för relaterade rörelsekostnader.
Om en produktionsutbyggnad till exempel förväntas generera ett årligt kassainflöde på $800,000 och ett kassautflöde på $300,000 i rörelsekostnader, är det fria kassaflödet $500,000.
Tillväxttakt
För att prognostisera innevarande års fria kassaflöde för framtida perioder måste du tillämpa en lämplig tillväxttakt.
Om ett projekt till exempel förväntas generera $1 miljon i FCF under det första året och växa med uppskattningsvis 5 % per år, skulle FCF under följande år vara $1,050,000 ($1M gånger 1.05).
Diskonteringsränta
Diskonteringsräntan används för att diskontera framtida kassaflöden tillbaka till deras nuvärde. Det vanligaste sättet att göra detta är att använda företagets vägda genomsnittliga kapitalkostnad (WACC) som utgångspunkt.
För lånefinansierade företag kan WACC helt enkelt vara den genomsnittliga kostnaden för att betjäna lånen. För aktiefinansierade företag är det den genomsnittliga kostnaden för eget kapital (eller den avkastning som aktieägarna förväntar sig eller kräver). För företag som använder en kombination av låne- och aktiefinansiering är WACC den vägda genomsnittliga kostnaden för båda kapitaltyperna.
Terminalvärde
Terminalvärdet är det uppskattade värdet på en tillgång efter prognosperioden. Om den populära beräkningen enligt Gordons tillväxtmodell används (mer om detta senare), antar terminalvärdet att tillgången eller projektet kommer att växa med en fast tillväxttakt i all evighet.
Terminalvärdet kan också beräknas utifrån antagandet att en tillgång eller verksamhet kommer att säljas. Denna metod använder exitmultipeln för att fastställa terminalvärdet baserat på en multipel av fria kassaflöden (t.ex. 10x).

Så bygger du en DCF-modell
Det behöver inte vara komplicerat att använda diskonterade kassaflöden för att utvärdera värdet av ett projekt eller en investering. Denna metod i sex steg är allt du behöver.
Tänk på att flera av dessa steg kan effektiviseras genom att använda Microsoft Excel eller annan programvara med liknande funktioner.
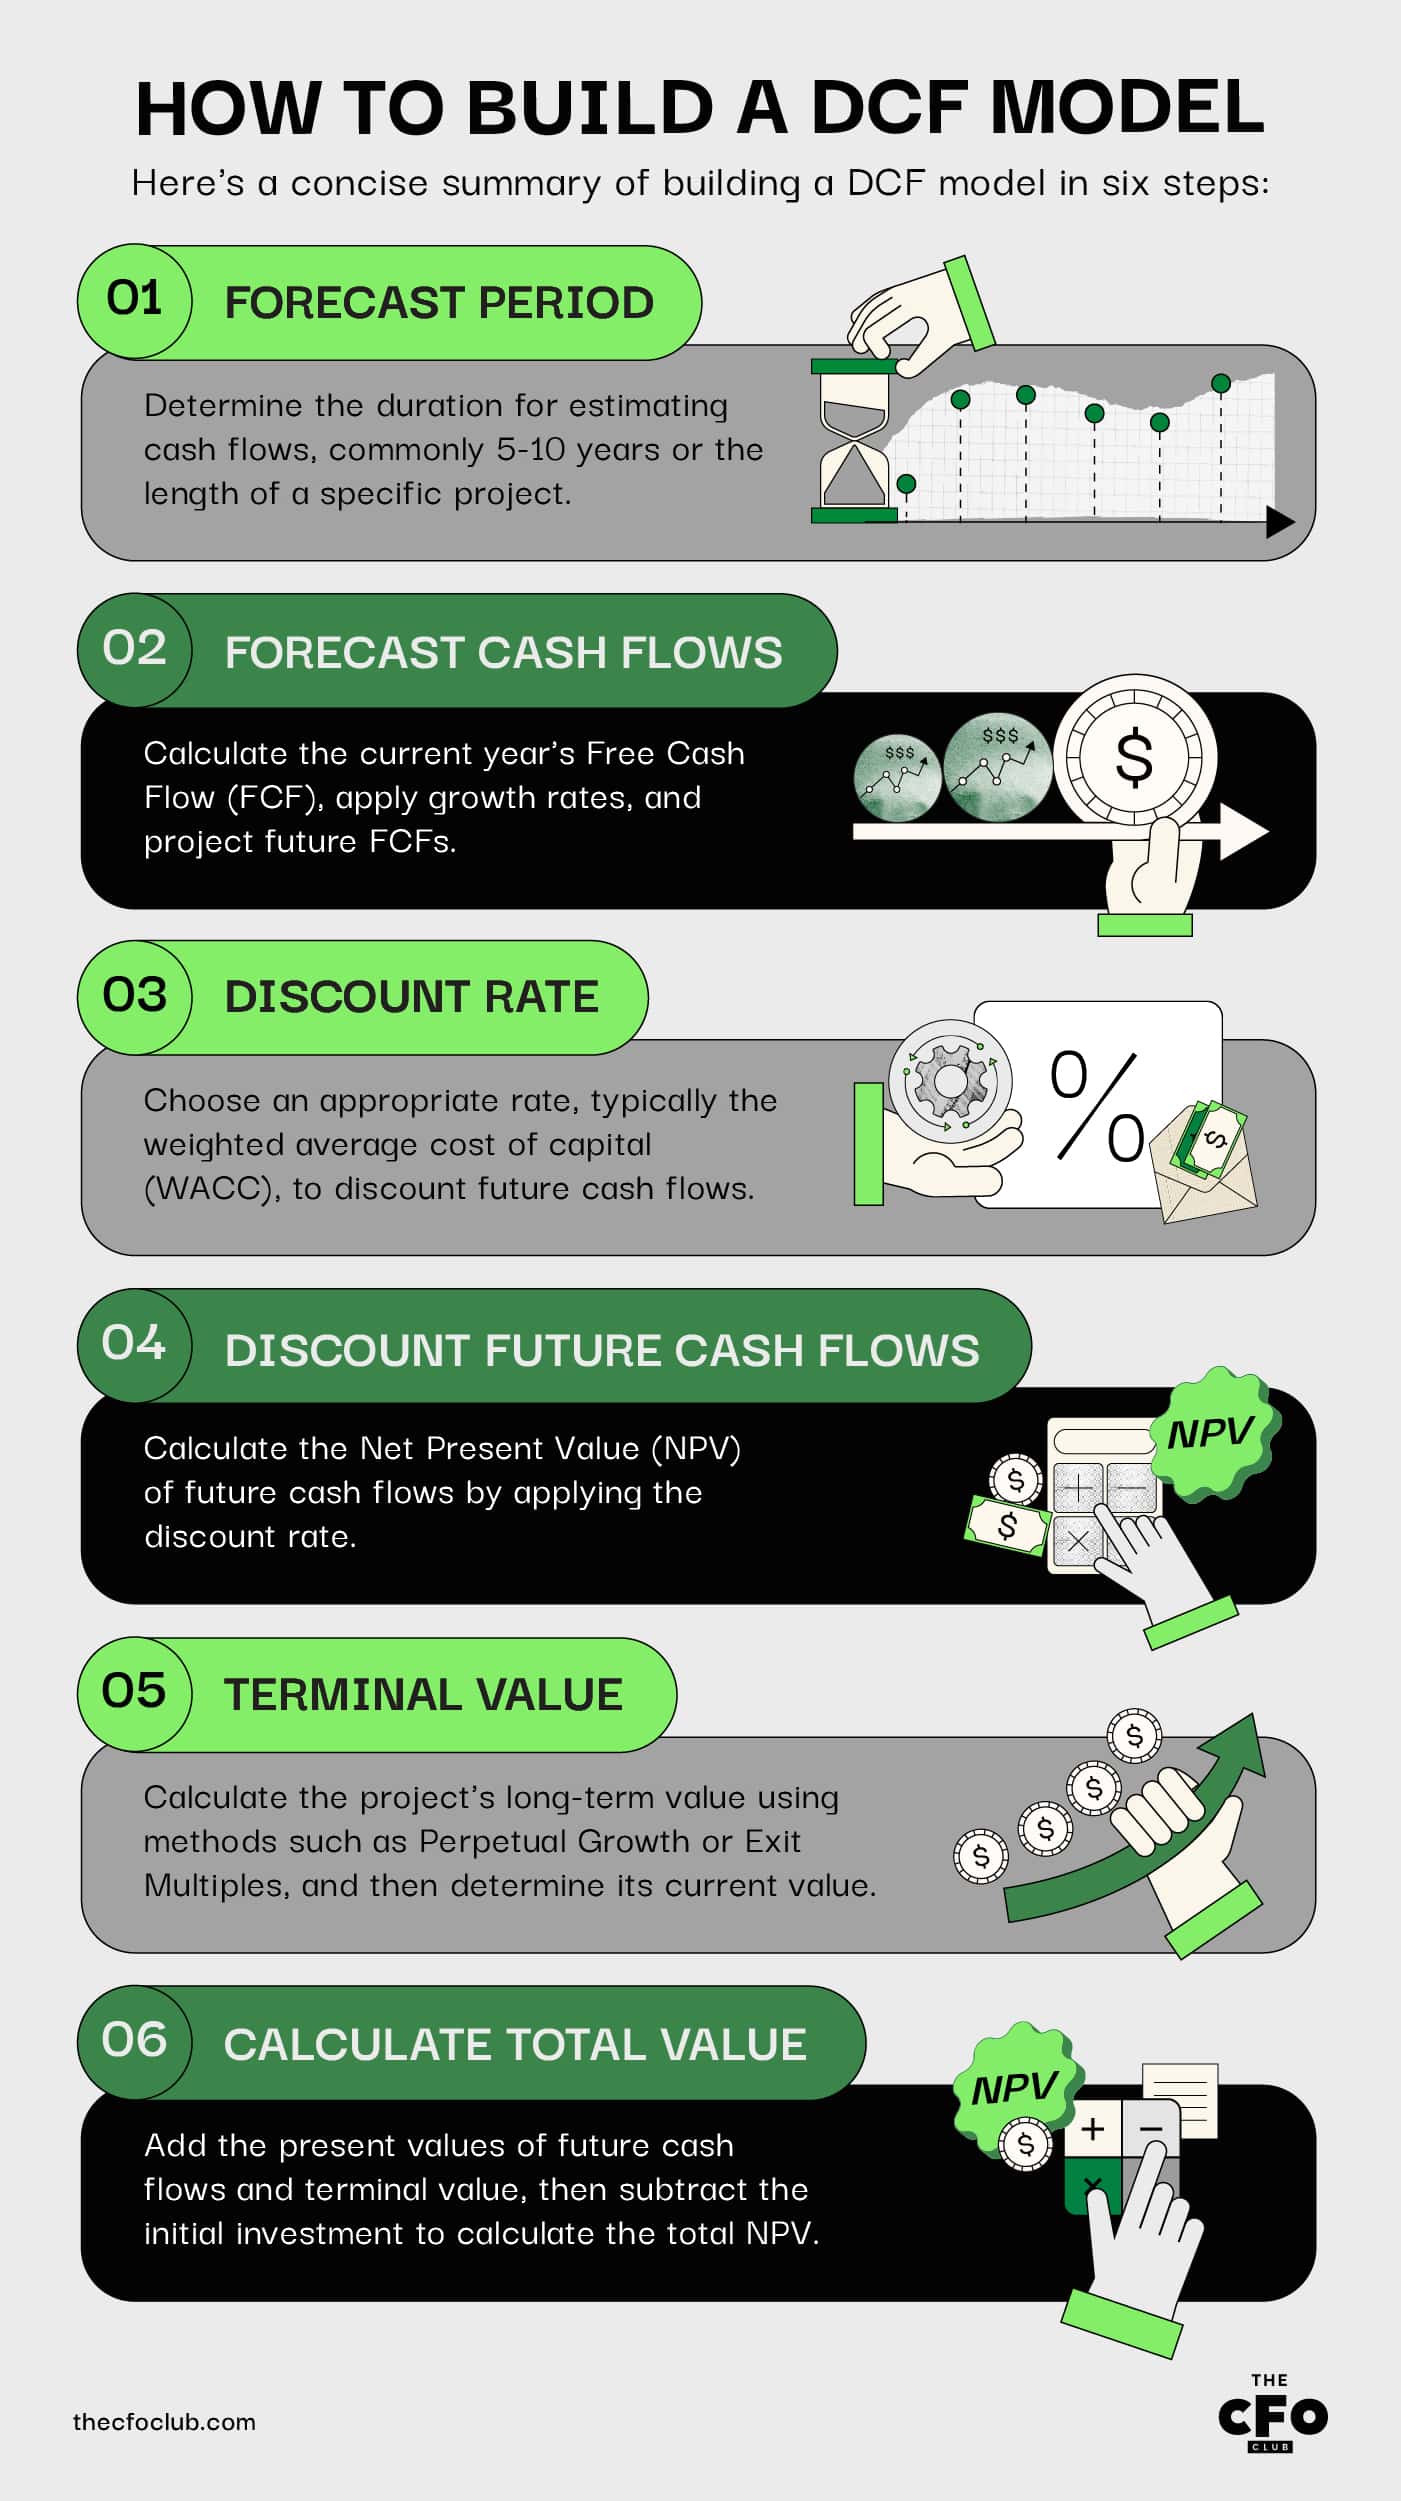
Steg 1: Fastställ prognosperioden
Prognosperioden syftar på den tidslängd under vilken du rimligen kan uppskatta kassaflödena från ett projekt. Det är vanligt att använda 5–10 år.
För projekt med ett fastställt slutdatum är det vanligare att använda projektets längd som prognosperiod. Om ett företag till exempel investerar resurser för att uppfylla behoven i ett treårigt avtal skulle det använda en prognosperiod på tre år.
Steg 2: Prognostisera framtida kassaflöden
Nästa steg är att prognostisera framtida kassaflöden (FCF). Det finns några delsteg här:
Beräkna FCF för innevarande år
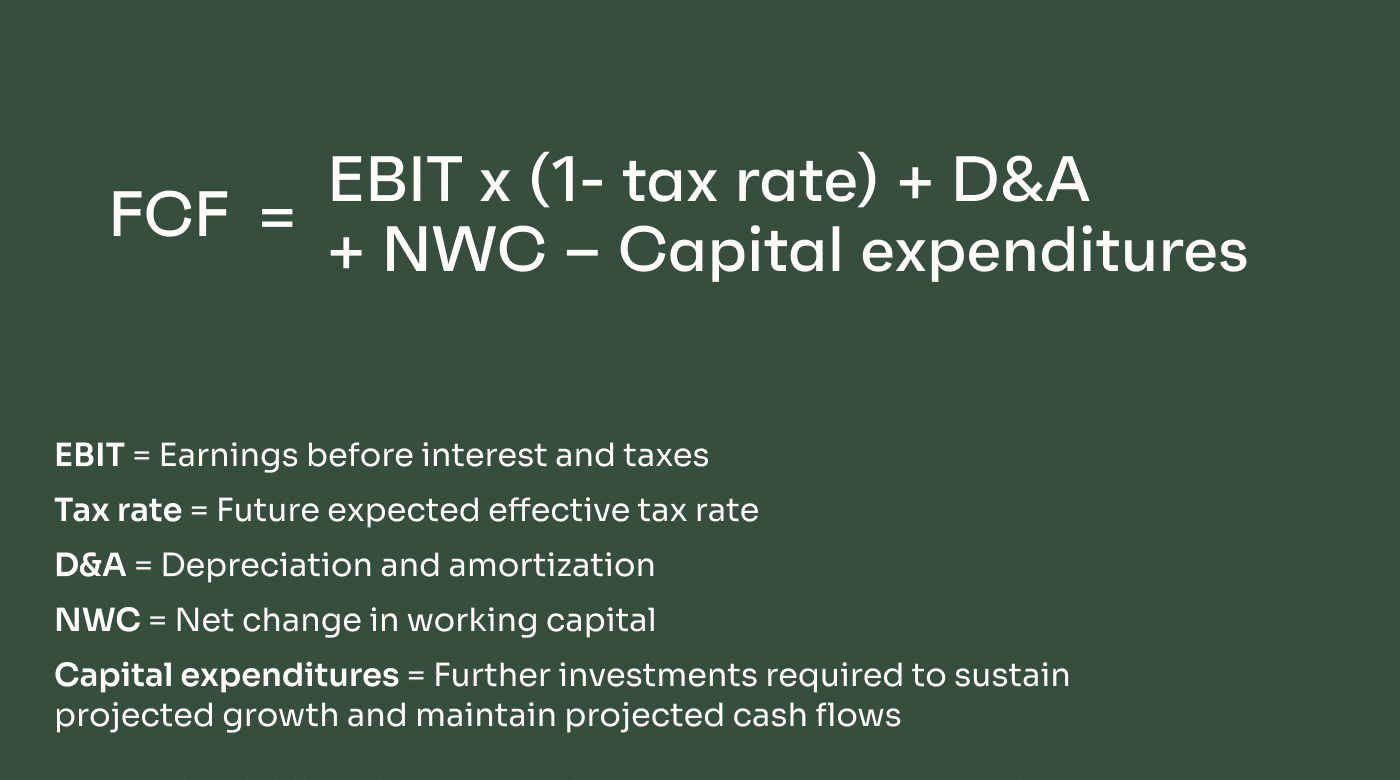
FCF för innevarande år kan beräknas med följande formel:
FCF = EBIT x (1- skattesats) + D&A – förändring av rörelsekapital – kapitalutgifter
Kom ihåg att beräkna FCF endast från det här specifika projektet/den här investeringen, inte från hela verksamheten.
Beroende på projekttypen kan vissa uppskattningar vara nödvändiga här. Det är klokt att använda relativt försiktiga uppskattningar och luta sig mot tidigare data från lanseringar av liknande projekt eller investeringar, när det är möjligt.
Tillämpa en lämplig tillväxttakt
Tillämpa därefter en uppskattad tillväxttakt, om det behövs.
Vissa DCF-modeller kräver ingen tillväxttakt, till exempel vid ett fast avtal eller ett annat projekt med tydligt definierade kassaflöden (t.ex. $1M under de två första åren och sedan $1.75M under den återstående avtalsperioden).
I andra fall kan du behöva uppskatta tillväxten baserat på jämförbara företag i din bransch.
FCF-beräkningar förutsätter en konsekvent tillväxttakt, vilket uppenbarligen inte alltid är realistiskt. Med det sagt är det bäst att vara försiktig och välja den lägre delen av intervallet om du förväntar dig varierande tillväxt; det mest korrekta svaret är dock alltid bäst.
För många branscher kan tillväxttakten förväntas accelerera på kort till medellång sikt innan den planar ut.
Inom SaaS-branschen tenderar tillväxttakten att vara högre närmare lanseringen, när den årliga avkastningen (ARR) är relativt låg. SaaS-företag med en ARR under $1 miljon hade till exempel en medianmässig tillväxttakt på omkring 100 %, jämfört med endast 40 % för företag med ARR i intervallet $3 till $5 miljoner.
Prognostisera FCF för framtida år (FCF för innevarande år x tillväxttakt)
Det fria kassaflödet under framtida år kommer att vara högre än uppskattningarna för innevarande år, förutsatt att tillväxttakten följer prognosen.
För att hitta FCF för framtida år multiplicerar du helt enkelt FCF från föregående år med den förväntade tillväxttakten.
Om ett projekt till exempel förväntas generera FCF på $1 miljon under det första året och växa med 5 %, skulle FCF under det andra året vara $1.05M.
Steg 3: Välj en lämplig diskonteringsränta
Diskonteringsräntan är avgörande för DCF-modellen eftersom den diskonterar framtida kassaflöden till deras värde i dag.
För företagsvärdering och potentiellt även för projekt som kräver kapitalallokering är den viktade genomsnittliga kapitalkostnaden (WACC) den standardiserade diskonteringsräntan.
Genom att inkludera en skulddel och en eget-kapital-del tar WACC-formeln hänsyn till ett företags två huvudsakliga kapitalkällor. Formeln är följande:
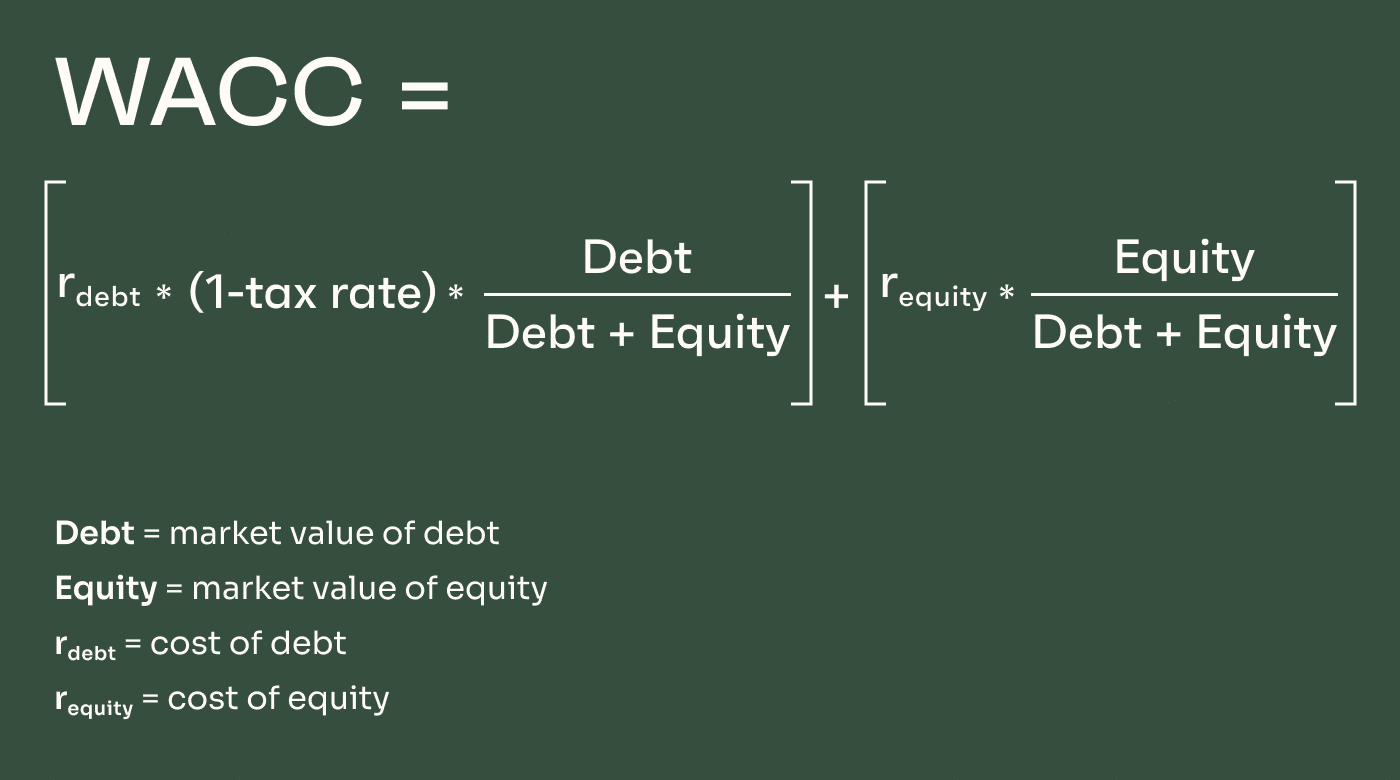
För företag som enbart finansieras med skulder påverkas WACC främst av lånekostnaderna (vilket innebär att den också är beroende av inflation och förändrade räntor). För företag som finansieras med eget kapital baseras kostnaden för eget kapital i stor utsträckning på investerarnas efterfrågan och avkastningsförväntningar. För företag med hybridfinansiering utgörs WACC av ett viktat genomsnitt av de två.
WACC utgör diskonteringsräntans basnivå. För att diskonteringsräntan ska återspegla företagsspecifika riskfaktorer och andra marknadsrisker läggs vissa riskpremier ovanpå WACC för att ”bygga upp” diskonteringsräntan. Diskonteringsräntor innehåller ofta riskpremier för:
- Marknadsrisk: fångar den övergripande risken på aktiemarknaden; denna ligger vanligtvis mellan 4% och 7% för de flesta företag.
- Företagets storlek: mindre företag har inte enkel tillgång till stora mängder kapital och anses generellt ha högre risk.
- Företagsspecifik risk: tar hänsyn till risker relaterade till vissa egenskaper hos ett företag, till exempel:
- kundkoncentration
- produktdiversifiering
- konkurrensmiljö
- investeringar i forskning och utveckling
- resultatvolatilitet
- beroende av ”nyckelperson(er)”
Steg 4: Diskontera framtida kassaflöden till deras nuvärde
Nästa steg är att fastställa nettonuvärdet (NPV) av de framtida kassaflödena.
För att göra detta tar du de framtida FCF:erna från steg 2 och multiplicerar dem med diskonteringsräntan som fastställdes i steg 3. Detta ger dig nuvärdet av kassaflödena för varje år. Därefter kan du addera varje års NPV för att hitta projektets eller investeringens totala NPV.
Steg 5: Beräkna nuvärdet av terminalvärdet
Nästa steg är att fastställa projektets terminalvärde och sedan beräkna nuvärdet av detta terminalvärde. Jag lovar att det inte är så komplicerat som det låter.
Terminalvärdet är värdet bortom prognosperioden, och det finns två olika metoder för att beräkna det.
Metoden med evig tillväxt
Metoden med evig tillväxt, även kallad Gordons tillväxtmodell, utgår från att kassaflödena fortsätter att växa i en konstant takt efter prognosperioden.
Om den antagna tillväxttakten under prognosperioden exempelvis var 9 %, skulle den eviga tillväxttakten också vara 9 %.
Formeln för metoden med evig tillväxt är följande:
TV = (FCFn x (1 + g)) / (WACC – g)
Att beräkna terminalvärden på detta sätt är vanligare inom akademiska kretsar. Inom näringslivet och investeringar är det vanligare att beräkna terminalvärden baserat på exitmultiplar.
Exitmultiplar
Att fastställa terminalvärdet baserat på en exitmultipel utgår från att verksamheten eller projektet kommer att säljas efter prognosperioden – eller gör det helt enkelt möjligt för ett företag att fastställa tillgångens uppskattade värde om den skulle säljas vid den tidpunkten.
I detta fall är formeln följande:
TV = Finansiellt mått (vanligtvis EBITDA) x Handelsmultipel (till exempel 10x)
Denna formel använder en fast handelsmultipel, som är en funktion av den förväntade efterfrågan från investerare. Att hitta en lämplig multipel innebär vanligtvis jämförelser med liknande företag som har avyttrats och/eller genomfört finansieringsrundor i liknande tillväxtfaser och under liknande marknadsförhållanden. Branschens genomsnittliga värderingsmultiplar kan också användas i nödfall – men tänk på att dessa multiplar tenderar att förändras över tid i takt med investerarnas efterfrågan, riskaptit och ränteläget.
Steg 6: Beräkna projektets/företagets värde
När allt nu sätts samman kan du beräkna nettonuvärdet för det projekt, företag eller den investering som övervägs.
För att göra detta adderar du nuvärdet av framtida kassaflöden inom prognosperioden (från steg 4) till nuvärdet av det beräknade terminalvärdet (från steg 5).
Därefter subtraherar du det ursprungliga investeringsbeloppet från detta slutliga värde. Om beloppet är positivt är investeringen värd att överväga. Om det är negativt innebär investeringen en nettoförlust när pengarnas tidsvärde beaktas.
Exempel på beräkningar för DCF-modellen
Med utgångspunkt i allt ovan går jag nu igenom ett förenklat exempel för att illustrera modellen för diskonterade kassaflöden. Detta är mycket förenklat – DCF-modellering görs bäst i Excel eller annan programvara när mer komplexa mått ska beräknas.
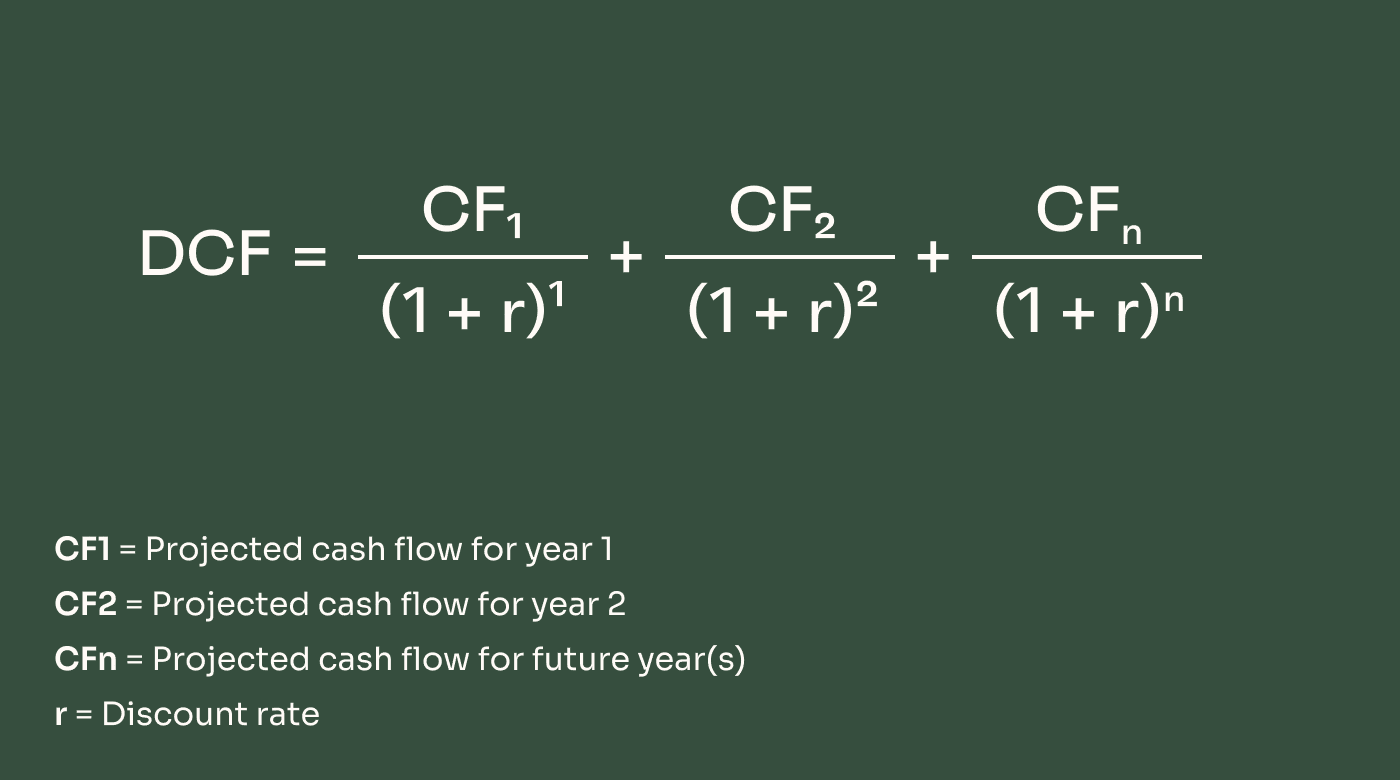
Ett SaaS-företag investerar $3 million i ett projekt för att lansera en ny betald uppgraderingsfunktion i ett befintligt erbjudande. Företaget väljer en prognosperiod på 5 år som en rimlig tidsperiod för att prognostisera avkastningen korrekt.
Antaganden:
- 12 % diskonteringsränta
- Fria kassaflöden under år 1 förväntas uppgå till $850,000
- 5 % årlig tillväxttakt
- Terminalvärde beaktas inte
Företaget överväger om kapitalutgiften är lönsam eller inte. Det väljer att använda DCF-modellen för att beräkna investeringens potential.
Med en årlig tillväxttakt på 5 % är de beräknade fria kassaflödena under prognosperioden:
Fria kassaflöden:
| År | Kassaflöde |
|---|---|
| År 1 | $850,000 |
| År 2 | $892,500 |
| År 3 | $937,125 |
| År 4 | $983,981 |
| År 5 | $1,033,180 |
| Totalt | $4,696,786 |
Därefter diskonterar företaget dessa belopp tillbaka till deras nuvärden med en diskonteringsränta på 12 %.
Diskonterade fria kassaflöden:
| År | Kassaflöde |
|---|---|
| År 1 | $758,929 |
| År 2 | $711,496 |
| År 3 | $667,027 |
| År 4 | $625,338 |
| År 5 | $586,254 |
| Totalt | $3,349,043 |
Det innebär att de framtida fria kassaflöden som produkten förväntas generera under de kommande 5 åren är värda $3,349,043 idag. Efter avdrag för den initiala kostnaden på $3 miljoner för produktlanseringen är nettonuvärdet omkring $350 tusen.
Diskonterat FCF: $3,349,043
Initial kostnad: ($3,000,000)
Nettonuvärde: $349,043
DCF-modellens begränsningar
Den diskonterade kassaflödesmodellen kan vara mycket användbar när företag och investerare ska besluta var kapital ska placeras. Men det är inte ett perfekt system – här är nackdelarna.
More Articles
Beroende av korrekta prognoser
DCF-modellering bygger på framtida kassaflöden, som i de flesta fall måste uppskattas. Därför är den i hög grad beroende av hur korrekta dessa uppskattningar är.
Även om det finns vissa situationer där framtida kassaflöden är mer eller mindre givna, är dessa relativt sällsynta. Vid de flesta beslut om kapitalplacering i företag måste företagen först uppskatta kassaflödena och sedan använda dessa siffror för att beräkna DCF-värderingen.
Särskilt under längre prognosperioder kan även en relativt liten ”miss” i uppskattningarna skapa stora avvikelser mellan en investerings beräknade värde och dess verkliga värde.
Känslig för den valda diskonteringsräntan
En annan viktig del av DCF-modellen är diskonteringsräntan. Företag har dessutom frihet att fastställa sina egna diskonteringsräntor när de gör dessa beräkningar.
En standardiserad diskonteringsränta är den vägda genomsnittliga kapitalkostnaden (WACC), som är relativt enkel att beräkna. Kapitalkostnaden kan dock potentiellt förändras över tid.
Andra diskonteringsräntor kan vara mer tillämpliga i vissa affärsscenarier, men det kan vara svårt att fastställa den rätta – och den kan ha en enorm inverkan på DCF-beräkningarna.
Terminalvärdet kan fluktuera
Terminalvärdet är en annan avgörande del av DCF-modeller. Trots det kan terminalvärdet för ett projekt vara något diffust och är definitivt föremål för förändringar.
Om Gordons tillväxtmodell används förutsätter terminalvärdet konstanta tillväxttakter – något som uppenbarligen är sällsynt i verkligheten.
Och när metoden med exitmultipel används måste man göra antaganden om värdering och investerarsentiment många år framåt i tiden.
Som vi alla vet kan investerarsentiment och marknadsförhållanden förändras dramatiskt, särskilt när kapitalkostnaden förändras.
Exempelvis sjönk värderingsmultiplarna för SaaS med hela 75 % från år till år 2022. Ett företag som planerade en exit redan 2018 skulle säkerligen inte ha förväntat sig det – och ändå kan den förändringen dramatiskt förändra beräkningen i en diskonterad kassaflödesanalys.
Programvarulösningar för DCF-modellering
Företag och privatpersoner som genomför diskonterade kassaflödesanalyser kan dra nytta av att använda programvara.
I många fall kan det helt enkelt vara Microsoft Excel. Den populära programvaran kan hantera DCF-modellering med relativ lätthet, och du kan hitta gott om mallar och modeller online.
Även om du inte har någon särskild prognosprogramvara kan du upptäcka att DCF-funktionalitet redan är inbyggd i vissa av dina befintliga system, till exempel ERP-system.
Det finns också gott om specialiserad programvara. Till exempel är Rockport VAL en värderingsprogramvara som är särskilt utformad för kommersiella fastigheter.
Det finns också många nya maskininlärnings- och AI-drivna FP&A-verktyg som kan vara värda att undersöka.
Slutsatsen om modellering av diskonterade kassaflöden
Modellen för diskonterade kassaflöden används för att fastställa värdet på en investering idag, baserat på uppskattningar av hur mycket pengar den bör generera i framtiden – justerat för pengars tidsvärde (eller kapitalkostnaden).
Vill du fördjupa dina kunskaper inom finans? Prenumerera på nyhetsbrevet från The CFO Club för att gå med i en stödjande gemenskap av finanschefer. The CFO Club är skapat av ekonomiska ledare, för ekonomiska ledare. Gå med idag.


