

Så justerar du korrekt semesterintjäning för anställda

Att veta hur man justerar semesterintjäningen är avgörande; även om amerikanska arbetstagare vill ha möjlighet till betald ledighet (PTO), använder många inte alla sina semesterdagar.
I en undersökning från Pew Research Center 2023 uppgav 62 % av de anställda att PTO var extremt viktigt för dem, vilket gjorde det till en av de mest eftertraktade personalförmånerna. Men 46 % av dessa anställda använder inte all sin PTO.
I den här artikeln förklarar jag steg för steg hur man justerar semesterintjäningen. Jag förklarar också hur löneökningar och sabbatsledighet påverkar intjänad semesterersättning.

Redovisning av intjänad semester
Anställda kan använda semestertid för semester, sjukfrånvaro eller andra ändamål, beroende på semesterpolicyn. Men när anställda inte använder sin semestertid blir de berättigade till ersättning för den tiden. Därför visas intjänad semester i din balansräkning tills den betalas ut.
Enligt ASC 710 måste arbetsgivare redovisa en skuld för framtida frånvaro (redovisningstermen för semester som ännu inte har tagits ut) om följande villkor är uppfyllda:
- Den anställda har redan utfört de tjänster som krävs för att tjäna in ersättning för framtida frånvaro.
- Förpliktelsen avser rättigheter som är intjänade eller ackumuleras. De intjänade rättigheterna måste fortsätta att gälla även om en anställd avslutar sin anställning – rättigheterna får inte vara beroende av framtida tjänstgöring. Enkelt uttryckt får arbetsgivaren inte ha en policy där semestern måste tas ut annars går den förlorad, och den intjänade semesterersättningen måste föras över till efterföljande år.
- Det måste vara sannolikt att ersättningen betalas ut.
- Beloppet kan uppskattas på ett rimligt sätt.
Det belopp som ska betalas till anställda för outtagen semester visas som en skuld i din balansräkning tills det har betalats. Beloppet visas också i din resultaträkning som en kostnad under den period då det förföll till betalning.
När skulden har betalats försvinner den från balansräkningen, och det intjänade semesterbeloppet visas i kassaflödesanalysen som ett utflöde av likvida medel.
Det finns förstås fall där du inte behöver betala för intjänad semester. Du behöver till exempel inte periodisera semesterersättning om du har en policy där semestern måste tas ut annars går den förlorad.
Policy där semestern måste tas ut annars går den förlorad
En policy där semestern måste tas ut annars går den förlorad kräver att anställda avstår från outtagen semestertid efter ett förutbestämt datum.
Anta att Fred, en av dina anställda, har 30 intjänade semestertimmar. Din policy kan kräva att Fred tar ut dessa 30 timmar senast vid slutet av det första kvartalet följande kalenderår, annars går semestertiden förlorad.
Men det finns en hake: Alla företag kan inte ha en sådan policy.
Delstatslagar avgör om du får ta tillbaka semestertid från en anställd efter att den har tjänats in.
Företag i Nebraska får till exempel inte ändra sin semesterpolicy så att de tar tillbaka semestertid från anställda efter att de har utfört de tjänster som krävs för att tjäna in semestertiden. Det innebär att företag i Nebraska inte får ha en policy där semestern måste tas ut annars går den förlorad.
När ska en semesterpost bokföras vid periodiserad redovisning?
De flesta företag bokför semesterintjäning en gång per kalenderår. Andra vanliga tidpunkter för att bokföra outtagen semester är en gång per räkenskapsår eller på den anställdas anställningsdatum. Utbetalningar bokförs när de görs.
De två typer av poster du behöver bokföra för varje anställd med intjänad semestertid är:
- En post för att bokföra det förfallna semesterersättningsbeloppet
- En post för att bokföra utbetalningen
Så beräknar du intjänad semester
Innan du bokför en verifikation måste du beräkna den intjänade semestern för varje anställd som har outtagna semesterdagar.
Här är formeln för att beräkna intjänad semester:
Intjänad semester = (Intjänad semestertid i timmar x den anställdas timlön)
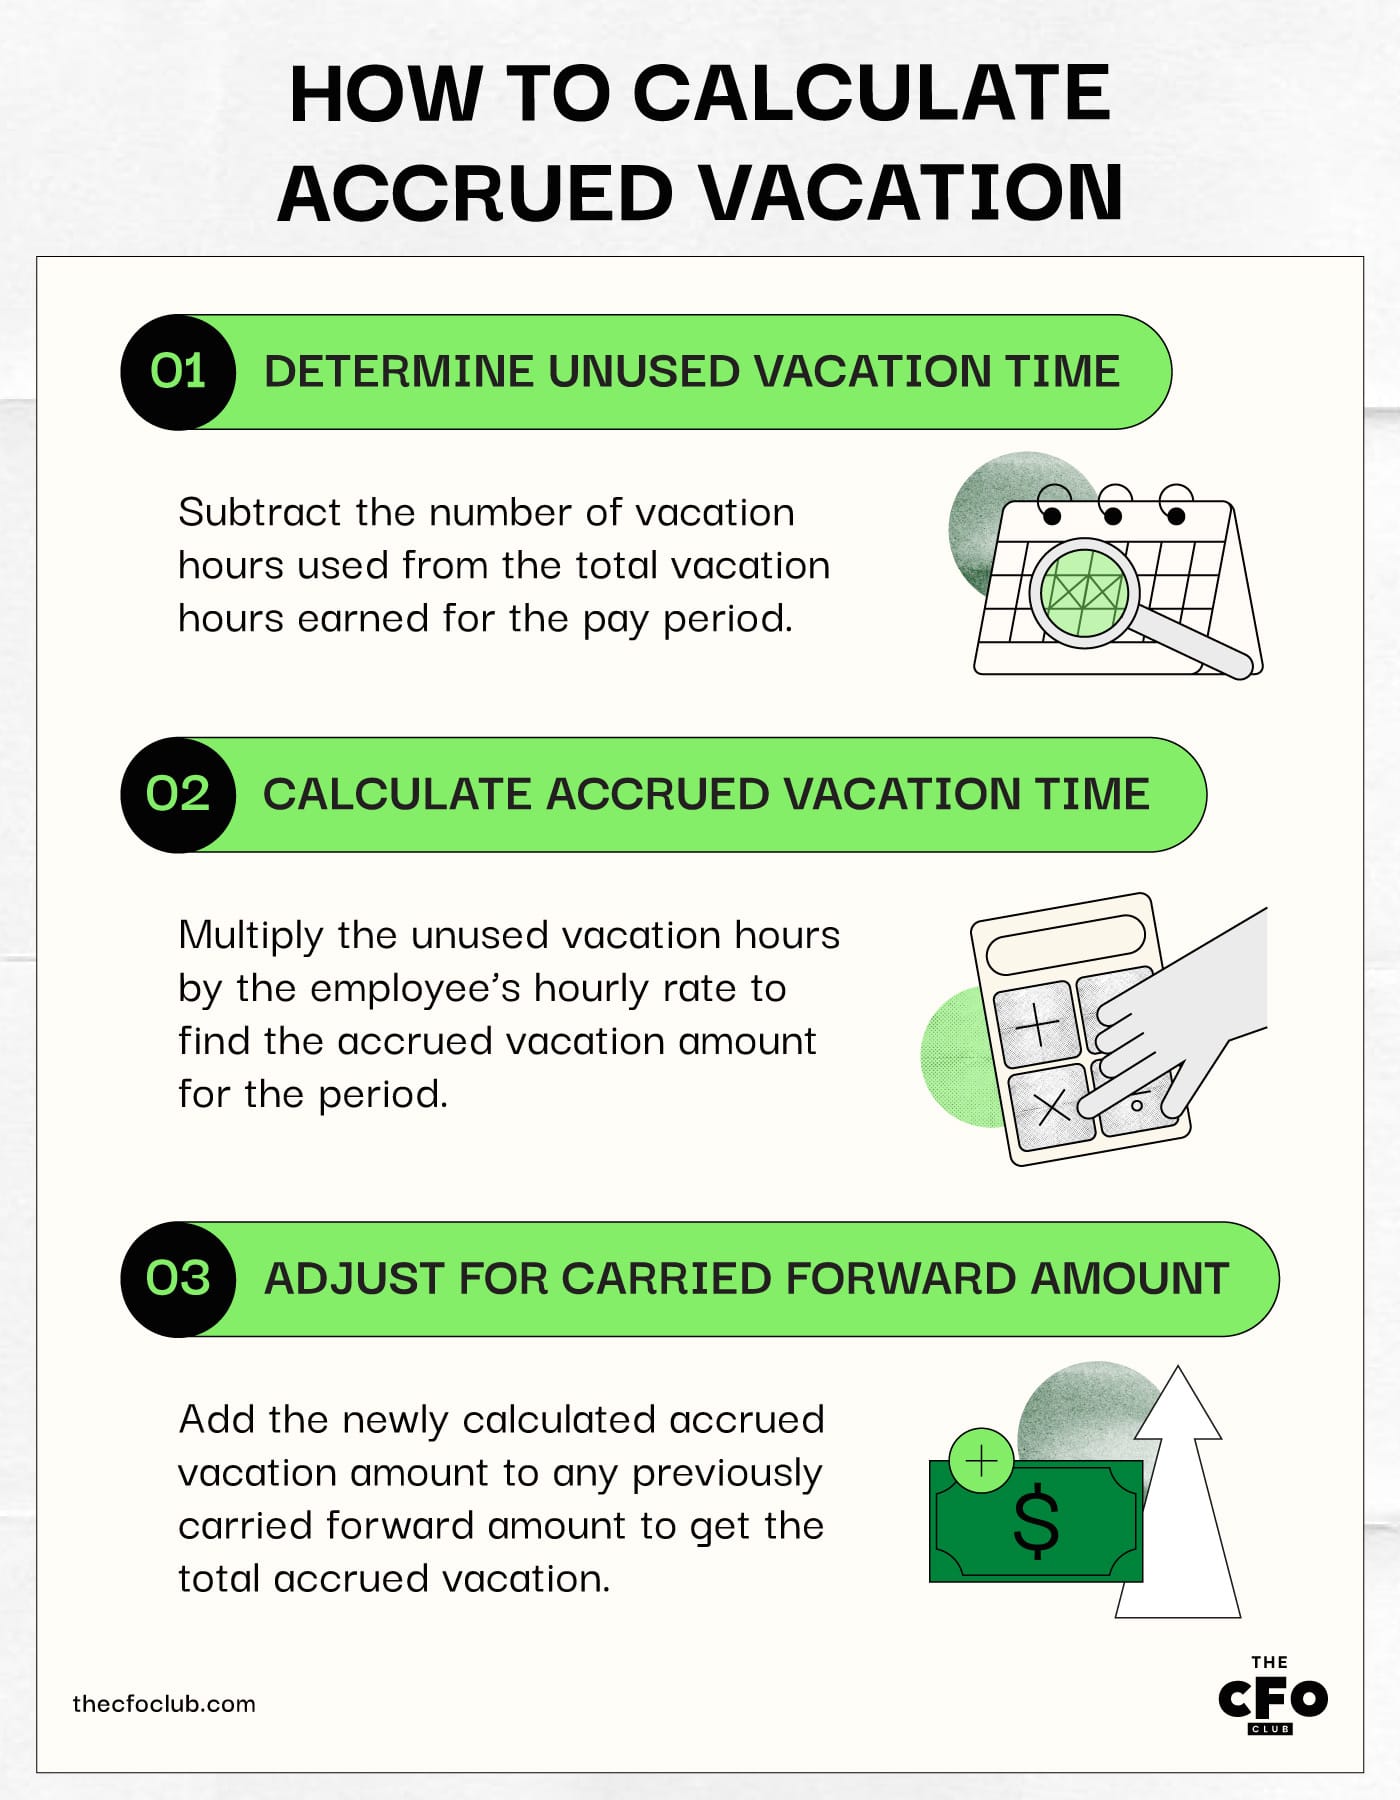
Följ den här stegvisa processen för att samla in den information som krävs och beräkna intjänad semester:
- Fastställ den outnyttjade semestertiden för den föregående löneperioden genom att subtrahera antalet utnyttjade semestertimmar från det totala antalet intjänade semestertimmar för den perioden.
- Multiplicera antalet intjänade semestertimmar med den anställdes totala timlön.
- Lägg till detta belopp till det upplupna semesterbelopp som överförts från tidigare perioder.
De vanligaste programverktygen för intjänad semester
De två programverktyg som vanligtvis används för att beräkna och registrera intjänad semester är löne- och bokföringsprogram.
Löneprogram hjälper till att beräkna intjänad semestertid under en specifik redovisningsperiod. Alternativt kan du be din löneadministratör att dela uppgifter om de anställdas semestertid för en specifik period.
När du har de uppgifter som behövs för att beräkna intjänad semester kan du använda bokföringsprogram för att registrera verifikationer. Bokföringsprogrammet uppdaterar automatiskt resultaträkningen, balansräkningen och kassaflödet.
Ledande bokföringsprogram erbjuder inbyggda funktioner för semesteravsättningar. När du har angett saldot för ledighet, intjänandetakten och den anställdes timlön uppdaterar programmet automatiskt saldona för semesteravsättningar.
Exempel på justering av semesteravsättning
Anta att John Smith redan har tjänat in 40 timmars semester. Enligt er semesterpolicy får John Smith fem timmars semester per månad, totalt 60 timmar per år.
Under den föregående redovisningsperioden använde John Smith 40 timmars semester. Vid redovisningsperiodens slut har John Smith 60 timmars intjänad semester kvar, beräknat på följande sätt:
[40 timmar intjänad semester + (60 timmars semester för föregående år - 40 använda semestertimmar)] = 60 timmar
John Smith tjänar $30 per timme.
Så här mycket intjänad semester har John Smith vid redovisningsperiodens slut:
60 timmar x $30 per timme = $1,800
Observera att $1,800 ska vara saldot på John Smiths konto för intjänad semester, inte det inkrementella belopp som ska användas i verifikationen. Beloppet i verifikationen ska vara:
($1,800 - Kontots utgående saldo för föregående redovisningsperiod)
Eftersom John Smith hade 40 timmars intjänad semester kan det utgående saldot för föregående redovisningsperiod beräknas så här:
(40 timmar x $30 per timme) = $1,200
Beloppet i verifikationen blir:
($1,800 - $1,200) = $600
Relevanta verifikationer
Nu när du känner till beräkningarna som krävs för att registrera verifikationer för intjänad semester kan vi använda samma exempel för att se vilka verifikationer som ska bokföras.
Lägga till ytterligare semesteravsättning
Det inkrementella beloppet i vårt exempel är $600. Enkelt uttryckt har John Smith ytterligare outnyttjad semester värd $600, överförd från föregående år.
Så här kommer verifikationen att se ut:
| Konto | Debet | Kredit | Anteckningar |
|---|---|---|---|
| Semesterkostnad | $600 | - | Registrering av intjänad semester som en kostnad. Beloppet visas i resultaträkningen. |
| Semesterlöneskuld | - | $600 | Registrering av semesterskuld. Beloppet visas i balansräkningen tills den anställde tar ut semester eller beloppet betalas. |
När anställda tar ut semester
Anta att John Smith vill ta ut 50 timmars semester i början av nästa räkenskapsår. Han har för närvarande 60 timmars intjänad semester.
När John Smith tar ut 50 timmars semester skapar du följande verifikation för att justera semesteravsättningen:
| Konto | Debet | Kredit | Anteckningar |
|---|---|---|---|
| Semesterlöneskuld | $600 | - | Minskning av skuldernas saldo. |
| Likvida medel | - | $600 | Minskning av likvida medel med det belopp av den intjänade semestern som betalats till den anställde. |
Hur löneökningar påverkar semesterlöneskulden
Löneökningar ökar din semesterlöneskuld.
Semesterlön beräknas utifrån den anställdes senaste lön. När du höjer en anställds lön måste du lägga till det inkrementella semesterlönebeloppet till semesterlöneskulden.
Till exempel kan vi anta att John Smith har 60 timmar intjänad semester. Hans timlön ökar från $30 till $35.
Hans intjänade semesterbelopp ökar med $300 (60 timmar x $5 per timme) efter löneökningen. Här är bokföringsposten för att justera den upplupna semesterersättningen:
| Konto | Debet | Kredit | Kommentarer |
|---|---|---|---|
| Semesterkostnad | $300 | - | Ökar semesterkostnaden |
| Semesterskuld | - | $300 | Ökar den upplupna semesterskulden |
More Articles
Sabbatsledighet och dess påverkan
EITF-sammanfattning 06-02 behandlar förvirringen kring redovisning av sabbatsledighet. Enligt sammanfattningen:
- Sabbatsledighet periodiseras inte när den gäller forskning eller samhällstjänst som stärker arbetsgivarens anseende eller på annat sätt gynnar arbetsgivaren. Den anställde utför i princip tjänster åt företaget och får ersättning för dessa.
- Sabbatsledighet periodiseras när sabbatsledigheten är obegränsad ledighet och beviljas som ersättning för tjänster som utförts tidigare.
Kan den intjänade semestertiden eller semesterbeloppen vara negativa?
Ja, den intjänade semestertiden eller semesterbeloppen för en viss anställd kan vara negativa.
Negativa semestersaldon uppstår när arbetsgivare betalar ut mer semesterersättning eller låter anställda ta ut mer semester än de har tjänat in.
Det intjänade semestersaldot blir så småningom positivt när fler semestertimmar tjänas in.
Det är enkelt att justera semesterintjäningen
Det är enkelt att justera semesterintjäningen när du väl förstår hur du beräknar den inkrementella intjäningen och bokföringsposterna. I de flesta fall behöver du bara göra två bokföringsposter: lägga till outnyttjad semester och betala anställda för uttagen semester.
Om du vill få veckovisa artiklar om ämnen som hjälper CFO:er på SaaS-företag att effektivt hantera ett ekonomiteam i ett teknikföretag kan du prenumerera på nyhetsbrevet från The CFO.

