

Fakturabelåning: guide + kalkylator för teknikföretag
Med fortsatt begränsad finansiering och höga räntor vänder sig många SaaS-företag till fakturabelåning för att få likviditet. Kostnaderna kan dock vara komplexa. Det är där en kalkylator för fakturabelåning kommer till nytta.
För att hjälpa företag att uppskatta kostnader och fördelar – utan att ge upp ägarandelar eller ta på sig mer skulder – byggde jag en kalkylator för fakturabelåning som bryter ner kostnaderna åt dig på några sekunder. Du får också viktiga insikter i hur fakturabelåning fungerar inom redovisning, vilka fördelarna är och mycket mer.
Vad är fakturabelåning?
Fakturabelåning är en form av snabb finansiering som gör att du kan få omedelbar likviditet för dina obetalda fakturor. Observera att detta gäller vanliga utestående fakturor, inte förfallna fordringar eller osäkra skulder.

Med fakturabelåning ”säljer” du i praktiken fakturor till ett factoringföretag, som vanligtvis kallas en factoringaktör. Factoringaktören skickar kontanter till dig i förskott (ofta inom en dag eller två) och tar sedan betalt från din kund när fakturan har betalats. Factoringaktören tar ut en avgift, ofta på mellan 2 och 5 % av fakturans värde.
Fakturabelåning har länge varit populärt inom branscher som tung transport, men vinner nu även mark inom tekniksektorn, särskilt genom fakturabelåning av lager för småföretag.
För SaaS-företag kan fakturabelåning förbättra kassaflödet, särskilt för B2B-leverantörer som ofta har längre betalningsvillkor (jämfört med SaaS-verktyg för konsumenter). Dessutom kan fakturabelåning vara kostnadseffektivt för SaaS-företag inom både stora företag och SMB-segmenten, särskilt i dagens ränteläge.
Kalkylator för fakturabelåning
Nedan hittar du min färdiga kalkylator för fakturabelåning. Om du redan vet hur man använder en sådan och tolkar resultaten kan du fortsätta. Om inte har jag skapat en steg-för-steg-guide som hjälper dig genom processen (se nedan).
Så använder du kalkylatorn för fakturabelåning effektivt
Nu när du vet allt om fakturabelåning och hur en kalkylator kan hjälpa dig får du här några praktiska tips för att få ut mesta möjliga av min kalkylator för fakturabelåning:
1. Ange korrekta uppgifter
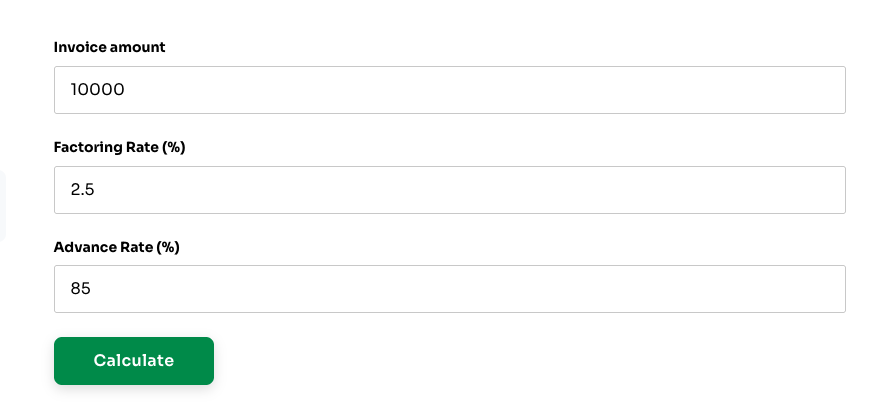
Innan du börjar använda kalkylatorn bör du samla in all relevant information som behövs. För den här kalkylatorn behöver du följande:
- Fakturabelopp ($)
- Factoringavgift (%)
- Förskottsgrad (%)
Det är viktigt att se till att siffrorna du använder är korrekta innan du klickar på ”Beräkna”. Annars får du ett felaktigt resultat.
I exemplet nedan är vårt fakturabelopp $10,000, factoringavgiften 2.5 % och förskottsgraden 85 %.
2. Tolka resultaten
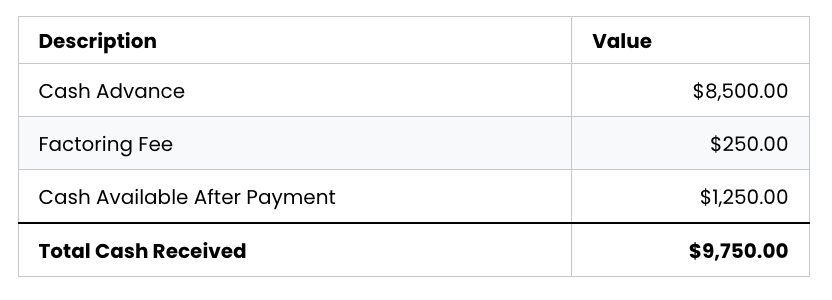
När du kör kalkylatorn för fakturabelåning får du ett resultat med följande rubriker. Så här ska de tolkas:
- Förskott: Det förskottsbelopp du får från factoringföretaget (minus avgifter). Detta är ofta 70–95 % av fakturavärdet.
- Factoringavgift: Det belopp av fakturavärdet som factoringföretaget håller inne som reserv.
- Tillgängligt belopp efter betalning: Den uppskattade kostnaden för factoring, baserat på de uppgifter du har angett.
Med exemplet från tidigare skulle resultatet se ut så här:
3. Jämför med andra alternativ
Precis som med allt annat i livet är det bäst att jämföra uppskattade factoringkostnader med förväntade kostnader för andra finansieringsformer. Du kan också begära direkta offerter från factoringleverantörer för att säkerställa att du får det bästa erbjudandet för ditt företag.
Varför en fakturabelåningskalkylator är nödvändig
Factoringräntor baseras på flera faktorer (som diskuteras nedan), vilket gör dem något svåra att uppskatta. En fakturabelåningskalkylator eliminerar gissningarna och ger exakta uppskattningar, utan att du behöver ansöka formellt om flera factoringavtal.
Factoring är en mycket snabb finansieringsform. När ett avtal har upprättats tar det bara några dagar för factoring att frigöra rörelsekapital. Men det är inte alltid det mest kostnadseffektiva alternativet – och med denna kalkylator kan ekonomichefer snabbt bedöma denna finansieringsmetod jämfört med andra former av finansiell hävstång.
Säg att du står inför ett underskott i din kvartalsbudget. Du har några alternativ:
- Utnyttja en befintlig kreditlina
- Omfördela planerade utgifter för att täcka underskottet
- Få ett förskott på dina kundfordringar genom factoring
Upplåningskostnaderna för en kreditlina är kristallklara. För factoring är det inte lika tydligt – om du inte har tillgång till en korrekt fakturabelåningskalkylator. Fakturabelåningskalkylatorer gör det möjligt för strategiska CFO:er att snabbt och enkelt uppskatta kostnaderna för att väga för- och nackdelarna med en kontantinsprutning genom fakturabelåning.
Faktorer som påverkar factoringräntorna
Flera variabler ingår i fastställandet av factoringräntor. Den här fakturabelåningskalkylatorn använder uppskattningar för att fastställa ett förväntat ränteintervall, men i slutändan måste du få en offert för att veta din exakta ränta.
Här är de huvudsakliga faktorerna som påverkar factoringräntorna:
Fakturavärde
Generellt sett leder större fakturor och en högre total volym av factoringberättigade fordringar till lägre factoringräntor. Precis som alla andra företag vill factoringföretag hantera färre kunder med större volymer.
Kundens kreditvärdighet och betalningshistorik
Factoringföretag granskar dina kunders kreditinformation och betalningshistorik mer än det egna företagets kreditvärdighet. Räntorna blir lägre för företag vars kunder har god kreditvärdighet.
Bransch
Factoringföretag tilldelar olika risknivåer till olika branscher, där ”säkra” branscher får lägre factoringräntor totalt sett.
Din kredithistorik
Även om den är mindre viktig än kundens kreditvärdighet kommer factoringföretag sannolikt också att granska företagets egen kredithistorik och kreditvärdering som ett mått på värsta möjliga scenario.
Fakturavillkor
Längden på och betalningsvillkoren för dina fakturor påverkar räntorna, där längre betalningsvillkor i allmänhet leder till högre factoringräntor.
Företagsmått
Factoringbolag kan också titta på olika affärsnyckeltal, inklusive bruttoförsäljning och lönsamhetsmått. Detta gäller särskilt för små företag eller nystartade företag.
Överlag bryr sig factoringbolag mindre om ditt företags övergripande kreditvärdighet jämfört med traditionella finansieringsalternativ. Räntorna fastställs i högre grad utifrån fakturans specifika uppgifter och dina kunders kreditvärdighet.
More Articles
Viktiga factoringbegrepp & detaljer som alla CFO:er bör känna till
Fakturafactoring är inte särskilt komplicerat, men det skiljer sig en hel del från mer traditionella finansieringsformer. I det här avsnittet går vi igenom de viktigaste begreppen som du behöver förstå innan du använder factoring.
- Factoringbolag (eller faktor): Detta syftar på den leverantör av finansiella tjänster som erbjuder fakturafactoring som tjänst. De flesta factoringbolag är specialiserade leverantörer; vi ser ännu inte att de flesta stora finansinstitut ägnar sig åt fakturafactoring (även om det kan förändras).
- Factoringavgift (eller diskonteringsränta): Detta är den huvudsakliga avgiften för att låta ett factoringbolag köpa en faktura. Det är en fast avgift, inte ett intervall för effektiv årsränta. En diskonteringsränta på 3 % innebär att ett factoringbolag skulle betala dig $97,000 för en faktura på $100,000. För SaaS-företag ligger vanliga factoringräntor för fakturor ofta inom intervallet 1–5 %, även om detta beror på flera faktorer.
- Serviceavgift: En separat administrativ avgift som vissa factoringbolag tar ut. Vissa factoringbolag har ingen serviceavgift eller inkluderar den i diskonteringsräntan.
- Förskottsgrad: Den procentandel av fakturans värde som du kan få som kontantförskott. Den ligger ofta inom intervallet 70–95 %. Det återstående beloppet (minus avgifter) betalas ut när factoringbolaget har fått betalt för fakturan.
- Reservbelopp: Den del av fakturan som factoringbolaget håller i reserv tills kunden har betalat fakturan. I det föregående exemplet var reservbeloppet $7,000. Reservbeloppet (minus avgifter) överförs till dig när factoringbolaget har fått den slutliga betalningen.
- Factoring med regress: Den vanligaste typen av factoring som erbjuds. Vid factoring med regress är du ytterst ansvarig om din kund inte betalar fakturan. Factoringbolaget kommer att försöka driva in betalningen, men om det misslyckas kan det lagligen kräva att du köper tillbaka fakturan och själv försöker driva in betalningen.
- Factoring utan regress: Motsatsen till factoring med regress. Vid factoring utan regress tar factoringbolaget på sig risken för att den ursprungliga kunden inte betalar.
Fatta ett välgrundat beslut: saker att komma ihåg
Innan du går vidare med fakturafactoring finns det några saker att tänka på.
- Överväg dina betalningsvillkor: Om du ständigt stöter på problem med kassaflödet kan det vara klokt att ompröva de betalningsvillkor du erbjuder för närvarande. Du skulle till och med kunna gå över till en kontantrabattmodell eller en 1%/10 net 30-modell som belönar snabb betalning (vilket fortfarande skulle vara mer kostnadseffektivt än factoring).
- Välj ett pålitligt factoringbolag: Som nämnts är de stora aktörerna inom finansiella tjänster vanligtvis inte involverade i factoring. I stället betjänas marknaden av en mängd nya finansiella institut utanför banksektorn — och alla är inte pålitliga. Leta efter ett företag med gott rykte i branschen och läs noggrant igenom det finstilta innan du ingår ett avtal.
Vad händer härnäst?
Vill du vidareutveckla din karriär inom företagsfinansiering? Anmäl dig till The CFO Clubs nyhetsbrev.


