

Så här upprättar du en balansräkning (6 steg för nybörjare)


Att upprätta en balansräkning innebär att kategorisera alla konton med ett debet- eller kreditsaldo och presentera dessa kategorier i ett förutbestämt format.
Som tidigare revisor har jag upprättat min beskärda del av balansräkningar genom åren. Visst, numera kan bokföringsprogram skapa en på några sekunder, men det är fortfarande praktiskt att veta hur man upprättar en själv, ifall tekniken någon gång slutar fungera.
I den här guiden går jag igenom processen steg för steg. Du får lära dig hur du sorterar dina tillgångar, skulder och eget kapital i rätt kategorier, formaterar allt korrekt och till slut får en tydlig liten ekonomisk ögonblicksbild. Då sätter vi igång.

Vad är en balansräkning?
En balansräkning är en finansiell rapport som ger en ögonblicksbild av ett företags ekonomiska ställning vid en viss tidpunkt.
Den redogör för företagets tillgångar, skulder och aktieägarnas eget kapital enligt formeln:
Tillgångar = Skulder + Aktieägarnas eget kapital
Denna ekvation säkerställer att det företaget äger (tillgångar) balanseras av det företaget är skyldigt (skulder) och det värde som aktieägarna tillför (eget kapital). Här är vad varje kategori omfattar:
Tillgångar
Tillgångar representerar det ett företag äger eller kontrollerar och som har ekonomiskt värde. Dessa delas vanligtvis in i:
- Omsättningstillgångar (t.ex. kontanter, kundfordringar, lager) som kan omvandlas till kontanter inom ett år, samt
- Anläggningstillgångar (t.ex. fastigheter, utrustning, patent), vilka är långsiktiga investeringar.
Tillgångar är avgörande för att generera framtida intäkter.
Skulder
Skulder är företagets förpliktelser eller skulder som måste regleras, ofta i form av pengar som företaget är skyldigt andra. Precis som tillgångar kategoriseras skulder som:
- Kortfristiga skulder (t.ex. leverantörsskulder, kortfristiga lån) som förfaller inom ett år, samt
- Långfristiga skulder (t.ex. långfristiga lån, uppskjutna skatteskulder) som ska betalas efter mer än ett år.
Aktieägarnas eget kapital
Aktieägarnas eget kapital representerar ägarnas anspråk på företagets tillgångar efter att alla skulder har betalats. Det omfattar stamaktier, balanserade vinstmedel och ytterligare tillskjutet kapital.
I grunden återspeglar det företagets nettovärde ur aktieägarnas perspektiv och används ofta för att bedöma företagets ekonomiska hälsa och investeringspotential.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Varför behöver du en balansräkning?
Innan du upprättar en balansräkning för ditt företag ska vi prata om varför du behöver en från första början. Här är en snabb översikt över anledningarna till att upprätta denna rapport:
- Håll koll på den ekonomiska hälsan: Balansräkningen visar dig vad ditt företag äger och är skyldigt, samt vad som återstår för aktieägarna i form av eget kapital.
- Fatta bättre beslut: Den hjälper ledningen att fatta bättre beslut vid planering av expansion och kapitalanskaffning. Den är också till hjälp när det är dags att göra prognoser.
- Ge investerare en inblick i ditt företag: Investerare avgör om de vill investera i ett företag utifrån faktorer som skuldsättningsnivån samt tillgångarnas ålder och kvalitet.
Så upprättar du en balansräkning i 6 steg
Även om de flesta företag använder bokföringsprogram för att skapa balansräkningar i realtid är det ett utmärkt sätt att verkligen förstå hur det fungerar och var alla siffror kommer ifrån genom att lära sig att upprätta den manuellt.
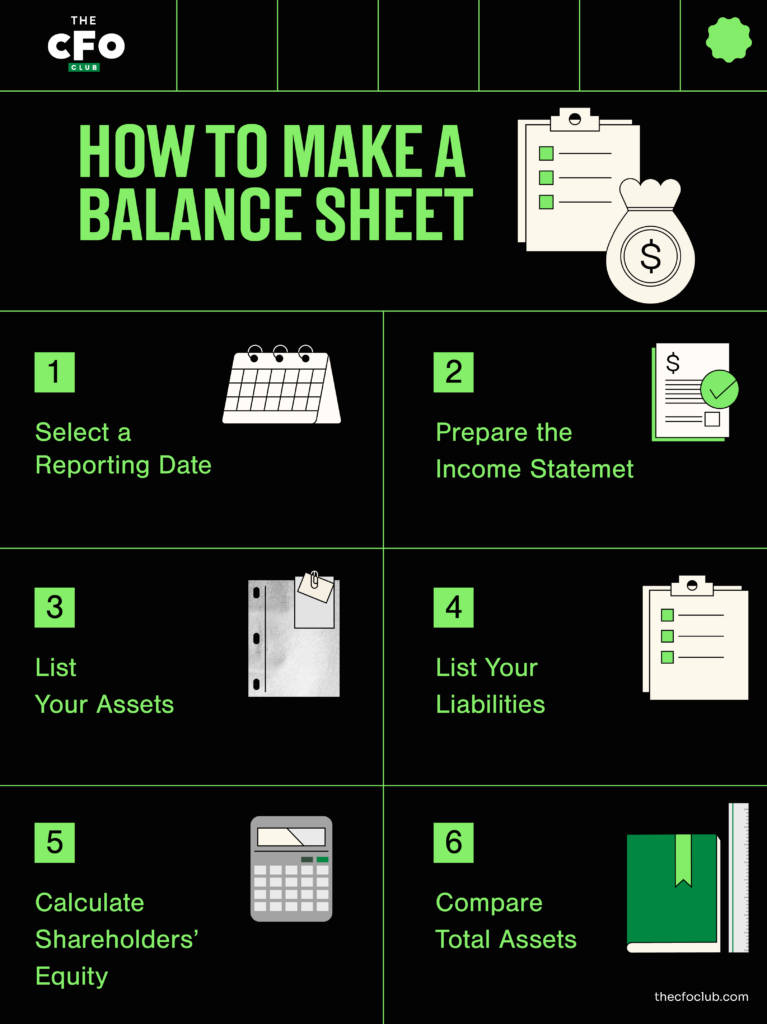
När jag nedan förklarar hur man upprättar en balansräkning använder jag Apples som exempel. Men om du letar efter en snabb sammanfattning finns här en infografik som beskriver de viktigaste stegen:
1. Välj ett rapporteringsdatum
Balansräkningar upprättas vid en specifik tidpunkt, till skillnad från en resultaträkning, som visar företagets resultat under en definierad period. Balansräkningen är en rapport som visar saldona på alla konton i bokföringen, och eftersom kontosaldon förändras med varje affärstransaktion kan balansräkningen se annorlunda ut efter varje transaktion.
Bolag som Apple väljer vanligtvis slutet av rapporteringsperioden som balansräkningens datum:
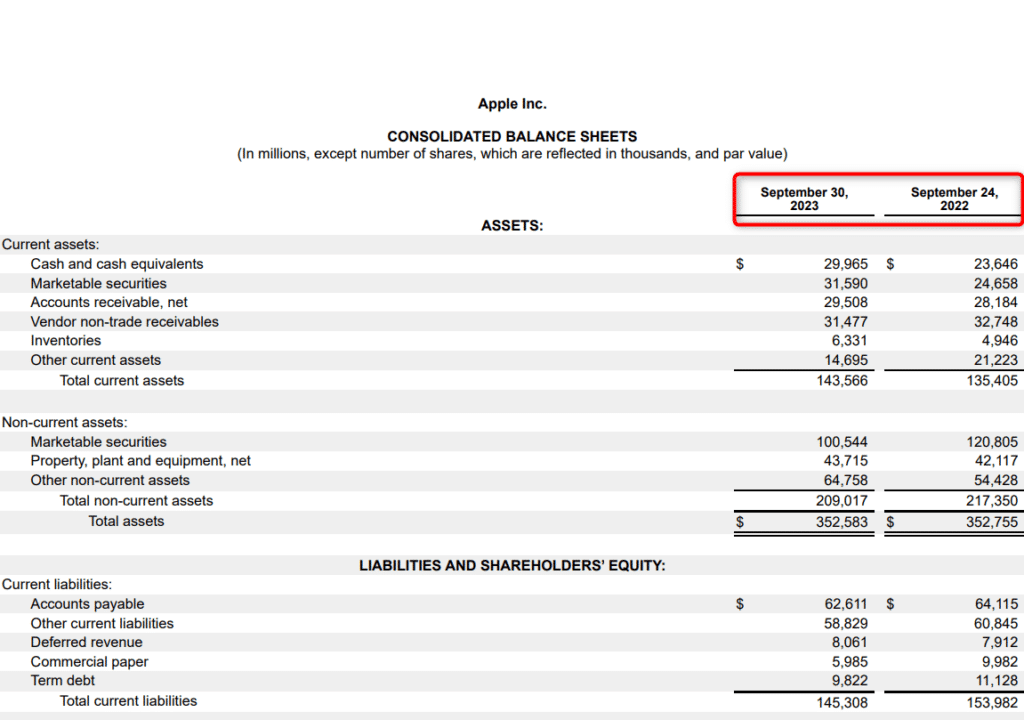
Du behöver inte nödvändigtvis vänta till slutet av bokföringscykeln för att upprätta en balansräkning. De flesta företag upprättar sin balansräkning när de stänger bokföringen varje månad, kvartal eller år, men du kan välja att upprätta en balansräkning när som helst om du vill genomföra en analys.
Om du till exempel står i begrepp att förvärva ett företag behöver du en uppdaterad balansräkning för att förstå hur förvärvet kommer att påverka dig på kort sikt.
2. Förbered resultaträkningen och rapporten över balanserade vinstmedel
När du ordnar dina finansiella rapporter upprättas balansräkningen sist.
Varje år går ditt företag (förhoppningsvis) med vinst. Om vinsten inte delas ut som utdelning hamnar den på aktieägarnas eget kapital-konton som balanserade vinstmedel.
Detta ökar det belopp som redovisas under balansräkningens avsnitt för eget kapital, vilket är anledningen till att du måste förbereda resultaträkningen och rapporten över balanserade vinstmedel innan du börjar upprätta balansräkningen.
Om vi går tillbaka ännu längre ser vi att resultaträkningen hjälper till att beräkna nettoresultatet, vilket hjälper till att upprätta rapporten över balanserade vinstmedel, som sedan leder tillbaka hit.
3. Lista dina tillgångar
När du har alla siffror du behöver är det första du ska göra att lista företagets tillgångar. Så här presenterar Apple tillgångarna i sin balansräkning:
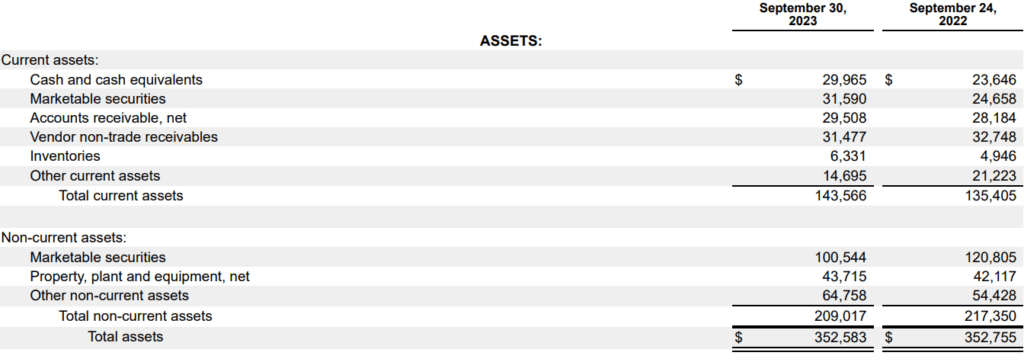
Tillgångar listas i balansräkningen efter likviditet, med de mest likvida tillgångarna först. Som en påminnelse kategoriseras tillgångar som omsättningstillgångar och anläggningstillgångar:
- Omsättningstillgångar: Omsättningstillgångar är tillgångar som ett företag kan omvandla till kontanter på kort sikt (inom ett år eller en verksamhetscykel). Exempel är kontanter, likvida medel (omsättningsbara värdepapper, företagscertifikat eller andra penningmarknadsinstrument), lager och kundfordringar.
- Anläggningstillgångar: Anläggningstillgångar är långfristiga tillgångar. De kategoriseras som materiella anläggningstillgångar och immateriella tillgångar. Materiella anläggningstillgångar – inklusive mark, byggnader och avskrivningsbara tillgångar som utrustning och fordon – redovisas till bokfört värde efter avdrag för avskrivningar. Immateriella tillgångar som goodwill visas sist, eftersom de endast kan omvandlas till kontanter när du säljer företaget.
4. Lista dina skulder
När du har lagt till alla dina tillgångar är det dags att lägga till företagets skulder i balansräkningen. Så här redovisar Apple sina skulder:
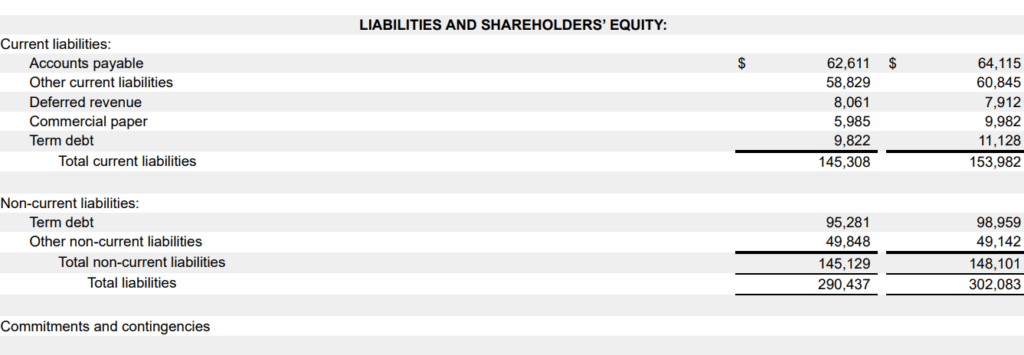
Kom ihåg att skulder också vanligtvis kategoriseras som kortfristiga och långfristiga:
- Kortfristiga skulder: Kortfristiga skulder är skulder som ett företag måste betala inom en verksamhetscykel (vanligtvis ett år eller mindre). Leverantörsskulder, kortfristiga lån och obetalda utdelningar är exempel på kortfristiga skulder.
- Långfristiga skulder: Långfristiga skulder är långsiktiga skulder (som inte förfaller inom de kommande 12 månaderna). Långfristiga skulder omfattar obligationer som ska betalas, pensionsförpliktelser och uppskjutna skatteskulder.
5. Beräkna eget kapital
Ägarnas kapital (eller eget kapital) är skillnaden mellan totala tillgångar och totala skulder:
Eget kapital = Totala tillgångar - Totala skulder
Ett annat sätt att beräkna det egna kapitalet är att lägga ihop saldona på kontona för balanserade vinstmedel och stamaktier.
Större företag som Apple kan ha ytterligare poster – till exempel preferensaktier och ackumulerad totalresultat. Om du inte driver ett stort företag behöver du inte bekymra dig om detta.
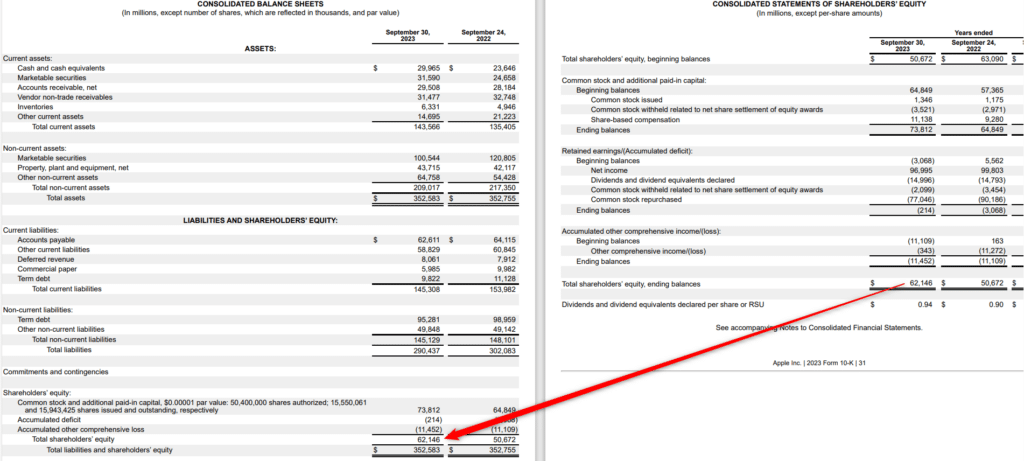
Avsnittet om eget kapital i balansräkningen representerar företagets teoretiska nettovärde: Det är det belopp som företagets ägare skulle ha kvar efter att ha sålt alla tillgångar och betalat skulderna. Jag säger dock teoretiskt eftersom marknadsvärdet på en tillgång nästan alltid skiljer sig från det bokförda värdet.
6. Jämför totala tillgångar med totala skulder plus ägarnas kapital
Tillgångarna måste vara lika med de totala skulderna plus det egna kapitalet – därav termen ”balansräkning”. Om siffrorna stämmer och allt ser bra ut är din balansräkning korrekt. Om den inte stämmer finns det några vanliga orsaker till att den kan vara fel, bland annat:
- Utelämnade eller felaktigt bokförda transaktioner
- Felaktigt bokförda kostnader för amortering eller avskrivning
- Fel vid omräkning av valutakurser
- Felaktig beräkning av eget kapital

När ska man upprätta en balansräkning?
Företag upprättar vanligtvis en balansräkning i slutet av varje redovisningsperiod. Det kan vara månadsvis, kvartalsvis eller årligen. Du behöver dock inte nödvändigtvis vänta till slutet av en redovisningsperiod med att upprätta en balansräkning.
Bokföringsprogram för småföretag ger dig en realtidsbild av din balansräkning genom att uppdatera den med varje transaktion du registrerar.
En realtidsbild är användbar eftersom den hjälper dig att bedöma företagets ekonomiska hälsa. Det hjälper dig att fatta bättre beslut om olika delar av verksamheten, till exempel en ändring av kreditpolicyn eller hur mycket kapital företaget bör ta in (och när). Dessutom slipper du leta upp hur man upprättar en balansräkning varje kvartal.
-
BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Exempel på balansräkning och analys
Du har en balansräkning, så vad händer nu?
Erfarna redovisningsekonomer kan i stort sett kasta en snabb blick på rapporten och få en uppfattning om företagets ekonomiska ställning, men du bör inte försöka leva upp till den standarden riktigt än.
Om du precis håller på att upprätta din första balansräkning kan du använda ekonomiska nyckeltal som balanslikviditet och skuldsättningsgrad för att bedöma företagets balansräkning.
Vi använder en förenklad version som exempel för att förstå hur du kan bedöma den:
| Tillgångar | Belopp ($) | |
| Omsättningstillgångar | $100,000 | |
| Anläggningstillgångar | $300,000 | |
| Totalt | $400,000 | |
| Skulder och eget kapital | ||
| Kortfristiga skulder | $50,000 | |
| Långfristiga skulder | $250,000 | |
| Aktieägarnas eget kapital | $100,000 | |
| Totalt | $400,000 | |
Här är några snabba insikter vi kan dra från det här exemplet:
- Positivt rörelsekapital: Företaget har ett positivt rörelsekapital på $50,000. Rörelsekapital beräknas genom att subtrahera kortfristiga skulder från omsättningstillgångar.
- Skuldsättningsgrad (D/E): Skuldsättningsgraden visar hur stor del av ditt kapital som kommer från skulder jämfört med eget kapital – i exemplet ovan är skuldsättningsgraden 3. Den beräknas genom att dividera totala skulder med aktieägarnas eget kapital. Det finns ingen enskild skuldsättningsgrad som är bra eller dålig, men du kan hänvisa till branschgenomsnitt för att se hur du står dig.
- Snabbkvot: Snabbkvoten är ett likviditetsmått som visar företagets förmåga att betala kortfristiga åtaganden inom ett år. I vårt exempel är snabbkvoten 2. Den beräknas genom att dividera summan av likvida medel, likvida medelsekvivalenter och marknadsnoterade värdepapper med totala kortfristiga skulder.
Det här är tre av de många nyckeltal för balansräkningen som du kan använda för att analysera hur ett företag presterar.
Vanliga misstag att undvika när du upprättar en balansräkning
Utöver de potentiella fel som anges ovan finns det några andra misstag du kan göra när du upprättar en balansräkning:
Dubbelräkning av tillgångar
Det är lätt att av misstag registrera samma tillgång på flera ställen – till exempel genom att ange en utrustning både som en individuell tillgång och inom en bredare kategori. Detta blåser upp totalsumman för dina tillgångar och kan vilseleda intressenter.
More Articles
Felklassificering av skulder
Att klassificera skulder felaktigt, till exempel genom att registrera ett långfristigt lån som en kortfristig skuld, kan snedvrida likviditetsmåtten och ge en felaktig bild av hur väl ditt företag kan uppfylla kortfristiga åtaganden.
Att ignorera justeringar av ägarens eget kapital
Ägarens eget kapital är inte ett värde som du bara kan fastställa och sedan glömma bort – det förändras med varje nettovinst, förlust, utdelning eller uttag av ägaren. Om du glömmer att uppdatera det kommer din balansräkning att vara felaktig även om tillgångarna och skulderna stämmer.
Fatta smarta ekonomiska beslut med din balansräkning
Att lära sig upprätta en balansräkning hjälper till att hålla alla dina intressenter — ledningen, investerare och långivare — informerade och bidrar till välgrundade beslut om verksamheten.
Ledningen kan använda balansräkningen för att hantera rörelsekapital eller skuldsättning. Investerare kan använda den för att analysera tillgångsportföljen och kapitalstrukturen. Långivare kan undersöka om din balansräkning har ytterligare utrymme för lånekapital utan att orsaka ekonomiska problem i balansräkningen, resultaträkningen eller kassaflödesanalysen.
Vill du lära dig mer om finansiella rapporter och andra ekonomiska begrepp? Prenumerera på vårt kostnadsfria nyhetsbrev för expertråd, tips och insikter från ekonomichefer.

