

Uppskjutna skattefordringar: Komplett guide + kalkylator

Förluster och aktiebaserad ersättning är en del av en teknikstartups operativa DNA. Dessa ger upphov till en mindre känd post i balansräkningen som kallas uppskjutna skattefordringar (DTA). Även om DTA:er sällan hamnar på löpsedlarna kan de ha en konkret påverkan på ditt kassaflöde.
I den här guiden använder jag min erfarenhet som tidigare redovisningsekonom för att förklara grunderna i DTA:er, hur de hamnar i balansräkningen och vad som händer med dem över tid. Nu sätter vi igång.
Vad är uppskjutna skattefordringar?
Uppskjutna skattefordringar (DTA:er) är framtida skatteförmåner som uppstår till följd av temporära skillnader mellan redovisning och skatteredovisning.

Till skillnad från fastigheter och fordon är DTA:er immateriella finansiella tillgångar. De minskar skatteskulden under framtida perioder och redovisas i balansräkningen när:
- Det är mer sannolikt än inte att förmånen kommer att realiseras (enligt GAAP)
- Det är sannolikt (enligt IFRS)
DTA:er redovisas vanligtvis som långfristiga tillgångar, om inte förmånen förväntas infalla inom 12 månader. De kan förfalla om de inte används inom de lagstadgade perioderna för vidareutnyttjande, så det är avgörande att använda dem i tid – särskilt om du driver ett förlustbringande SaaS- eller teknikföretag som tar sig igenom en period med hög kapitalförbrukning eller förbereder en börsintroduktion.
Varför är uppskjutna skattefordringar värdefulla?
DTA:er bidrar till att minska framtida skatteskulder och förbättra kassaflödet efter skatt när förmånerna realiseras.
Även om detta kanske inte verkar vara en stor summa pengar för många kan det vara ett betydande belopp för kapitalintensiva SaaS- och teknikföretag med höga initiala kostnader och aktiebaserad ersättning. För dessa företag återspeglar DTA:erna ackumulerade förluster över flera år, vilket sparar en betydande mängd skatt när företagen väl blir lönsamma.
Det innebär också att en DTA inte alltid minskar skatteskulden, även om den finns med i balansräkningen. Minskningen av skatten beror på framtida beskattningsbar inkomst – ingen inkomst, ingen förmån.
Tänk på det så här:
En DTA är inte en kupong som du kan lösa in när som helst. Det är ett löfte som bara gäller om du genererar rätt typ av inkomst vid rätt tidpunkt.
Det är precis därför företag ibland behöver en värderingsreserv för att helt eller delvis skriva ned DTA:er när det är osäkert om de kommer att kunna realiseras.
Uppskjutna skattefordringar: händelser som leder till att de uppstår
Nu när du förstår vad uppskjutna skattefordringar är ska vi titta på vilka händelser eller begrepp inom finansiell redovisning som kan leda till att en DTA skapas i balansräkningen.
Förlustavdrag
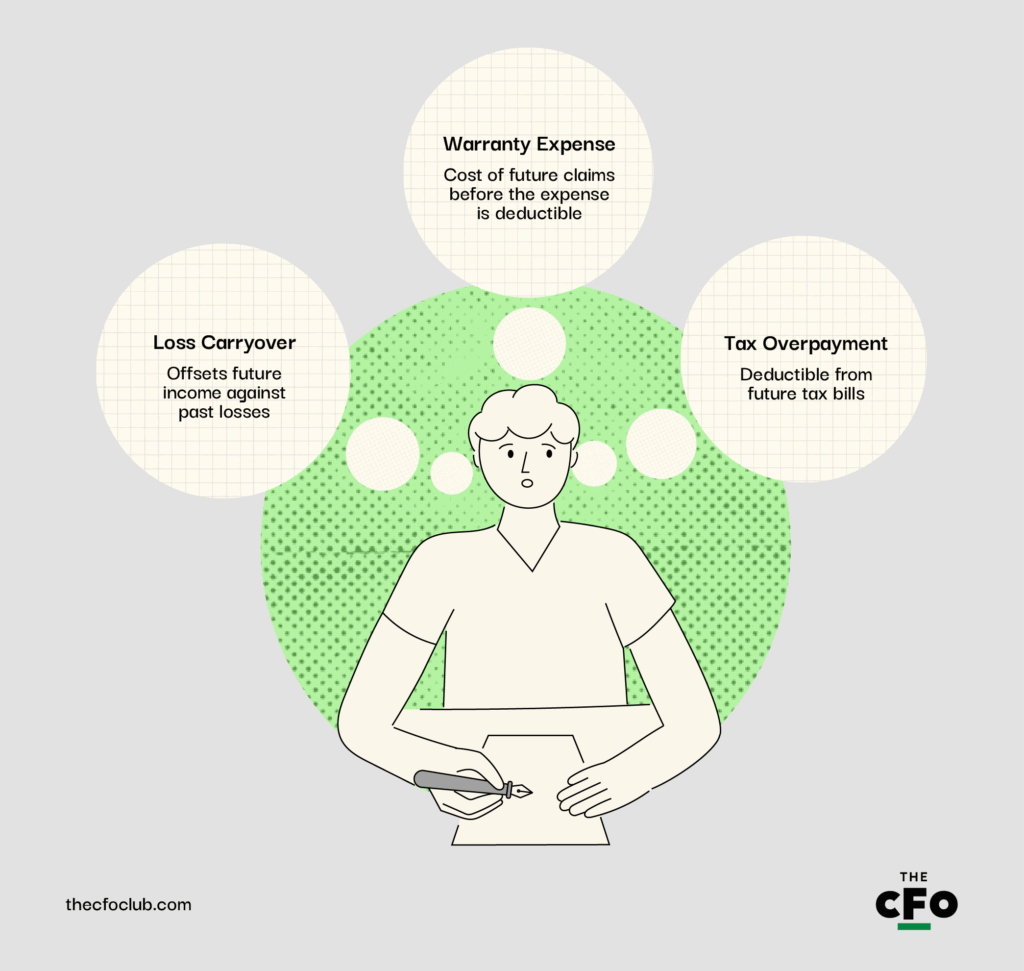
Förlustavdrag (även kallat skattemässigt underskottsavdrag) innebär att framtida inkomster kan kvittas mot tidigare förluster, vilket skapar en DTA. Detta är vanligt bland SaaS- och teknikföretag som går igenom långa perioder med hög kapitalförbrukning innan de blir lönsamma.
Föreställ dig till exempel en SaaS-startup som redovisar en nettoförlust på $10 miljoner under 2024 på grund av höga kostnader för forskning och utveckling samt kundanskaffning. Enligt skattelagstiftningen kan företaget föra vidare förlusten för att kvitta den mot framtida beskattningsbar inkomst, exempelvis under 2026. Detta minskar skatteskulden och förbättrar kassaflödet under 2026.

Garantikostnader
Garantikostnader skapar DTA:er när företag redovisar kostnaden för framtida garantianspråk innan den faktiska kostnaden är avdragsgill i skattehänseende.
Anta att ett SaaS-företag som paketerar IoT-enheter säljer smarta sensorer för 5 miljoner dollar och uppskattar framtida garantikostnader till 500 000 dollar. Denna uppskattning redovisas i resultaträkningen idag, men skattemyndigheterna tillåter inte avdrag förrän anspråken har betalats.
Resultatet?: En DTA i balansräkningen som återspeglar denna tidsskillnad.
Överbetalning av skatt
Företag betalar ofta för mycket inkomstskatt på grund av försiktiga antaganden eller tidsskillnader vid redovisning av kostnader. Detta överskott kan dras av från framtida skattebetalningar, vilket innebär att det är en DTA.
Anta att ett teknikföretag skriver av servrar aggressivt enligt en accelererad avskrivningsmetod över fem år i redovisningen, men använder linjär avskrivning skattemässigt. Skillnaden ökar den beskattningsbara inkomsten under de första åren och skapar en DTA som kommer att återföras under framtida år.
Andra vanliga orsaker till DTA
Utöver förlustavdrag, garantikostnader och överbetalning av skatt finns det flera andra orsaker till att DTA visas i ett företags balansräkning. Här är några andra vanliga orsaker som jag har stött på under min karriär:
- Skatteattribut: Skatteattribut som framrullade underskott och framrullade skattelättnader (inklusive utländska skatteavdrag och AMT-avdrag) leder till DTA. Faktum är att de ofta är de mest väsentliga DTA-posterna som visas i ett företags finansiella rapporter.
- Aktiebaserad ersättning: Aktierelaterade ersättningar som kostnadsförs i bokföringen men inte är skattemässigt avdragsgilla förrän de utnyttjas leder till DTA.
- Reserveringar för osäkra fordringar: Avsättningar för osäkra kundfordringar som redovisas tidigt i bokföringen men endast är avdragsgilla när skulden faktiskt skrivs av skattemässigt leder till DTA.
- Upplupna kostnader: Poster som bonusar, provisioner och semesterersättning som har periodiserats men endast är avdragsgilla när de har betalats enligt skattelagstiftningen leder till DTA.
- Skillnader i aktivering av FoU: Enligt amerikansk skattereform (IRC §174) måste vissa FoU-kostnader nu aktiveras och amorteras, vilket skapar en tidsskillnad mellan bokföring och skatt och leder till DTA.
- Tidpunkt för intäktsredovisning: Enligt ASC 606 skjuter SaaS-företag ofta upp intäktsredovisningen, medan skatteregler kan kräva tidigare redovisning, vilket leder till DTA.
Beräknare för uppskjutna skattefordringar
En uppskjuten skattefordran beräknas genom att multiplicera den temporära skillnaden mellan redovisad inkomstskatt och skatteskuld enligt skattelagstiftningen med den tillämpliga skattesatsen:
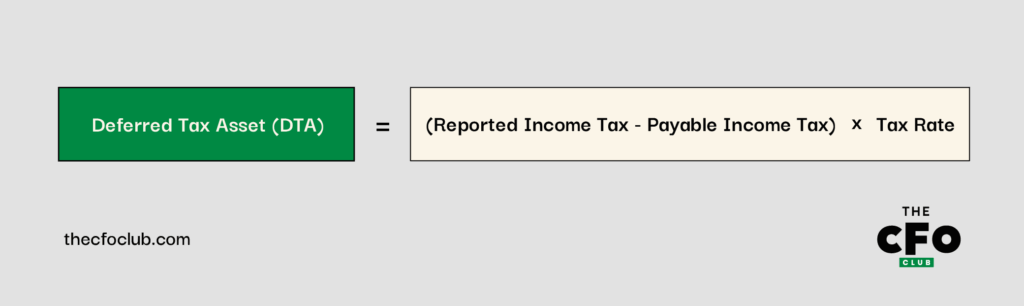
Du kan också använda vår beräknare för uppskjutna skattefordringar – ange bara din redovisade inkomstskatt, betalbara inkomstskatt och skattesats.
Exempel på beräkning av DTA
Anta att ditt SaaS-företag periodiserade personalbonusar på 100 000 dollar i december 2024. Beloppet redovisades som en kostnad enligt GAAP, men enligt skattereglerna är bonusarna endast skattemässigt avdragsgilla när de betalas i januari 2025.
Detta leder till en temporär skillnad som ökar din aktuella skatteskuld och skapar en DTA. Här är en jämförelse mellan din resultaträkning enligt GAAP respektive IRC-reglerna:
| Post | GAAP ($) | IRC ($) |
| Intäkter | 1,000,000 | 1,000,000 |
| Rörelsekostnader | (700,000) | (700,000) |
| Upplupen kostnad | (100,000) | (0) |
| Resultat före skatt | 200,000 | 300,000 |
| Inkomstskatt @ 25% | (50,000) | (75,000) |
Enligt dessa rapporter finns det en temporär skillnad mellan redovisat och faktiskt resultat före skatt på 100 000 dollar på grund av bonusarna:
$100,000=$300,000-$200,000
Så den uppskjutna skattefordran i det här exemplet skulle vara 25 000 dollar enligt beräkningen ovan:
25 000 dollar=100 000 dollar x 25 %
Du kan också beräkna detta genom att subtrahera redovisad skatt från faktisk skatteskuld, vilket skulle ge samma resultat på 25 000 dollar – eller använda vår kalkylator.
Minskande uppskjutna skattefordringar och vad de innebär
Uppskjutna skattefordringar minskar över tid när de underliggande temporära skillnaderna återförs. Underskottsavdrag (NOL) som rullas framåt är den vanligaste orsaken till att uppskjutna skattefordringar återförs.
Enligt IRS:s regler gör NOL det möjligt för företag att använda förluster från tidigare perioder för att kvitta framtida beskattningsbar inkomst. När ditt företag slutligen blir lönsamt efter flera år av förluster (vilket är vanligt för SaaS- och teknikföretag) börjar NOL att utnyttjas och minskar den beskattningsbara inkomsten. Minskningen av skatteskulden minskar den uppskjutna skattefordran i balansräkningen.
Ekonomiskt sett är detta något positivt. En minskande uppskjuten skattefordran signalerar förbättrad lönsamhet. Det innebär också att företaget använder sina ”bankade” skatteförmåner och tidigare förluster för att minska kassautflödet i dag.
More Articles
Värderingsreserver för uppskjutna skattefordringar
En värderingsreserv är en reserv mot en uppskjuten skattefordran. Den skapas när företaget bedömer att det är osannolikt att förmånen kommer att kunna realiseras fullt ut.
En värderingsreserv är i princip redovisningsspråk för: ”vi har en skattefordran på papperet, men vi är inte säkra på att vi kommer att ha tillräckligt med beskattningsbar inkomst för att kunna använda den.”
GAAP kräver att du skapar en värderingsreserv när det är mer sannolikt än inte (det vill säga mer än 50 % sannolikt) att en del av eller hela den uppskjutna skattefordran inte kommer att användas. Detta är ofta fallet för SaaS- och teknikföretag med långvariga rörelseförluster eller oförutsägbara intäktsmodeller.
Anta att ett företag har 30 miljoner dollar i underskottsavdrag som rullas framåt, vilket motsvarar 7,5 miljoner dollar i uppskjuten skattefordran. Men prognoserna visar fortsatta förluster under de kommande åren och ingen tydlig väg till lönsamhet. I så fall kan revisorn kräva en fullständig eller partiell värderingsreserv. Detta minskar den uppskjutna skattefordran i balansräkningen och redovisas som en skattekostnad i resultaträkningen.
En värderingsreserv för uppskjuten skattefordran påverkar inte likvida medel, men kan påverka en investerares syn på verksamheten och utlösa upplysningar om uppskjuten skatt.
Uppskjuten skattefordran jämfört med uppskjutna skatteskulder
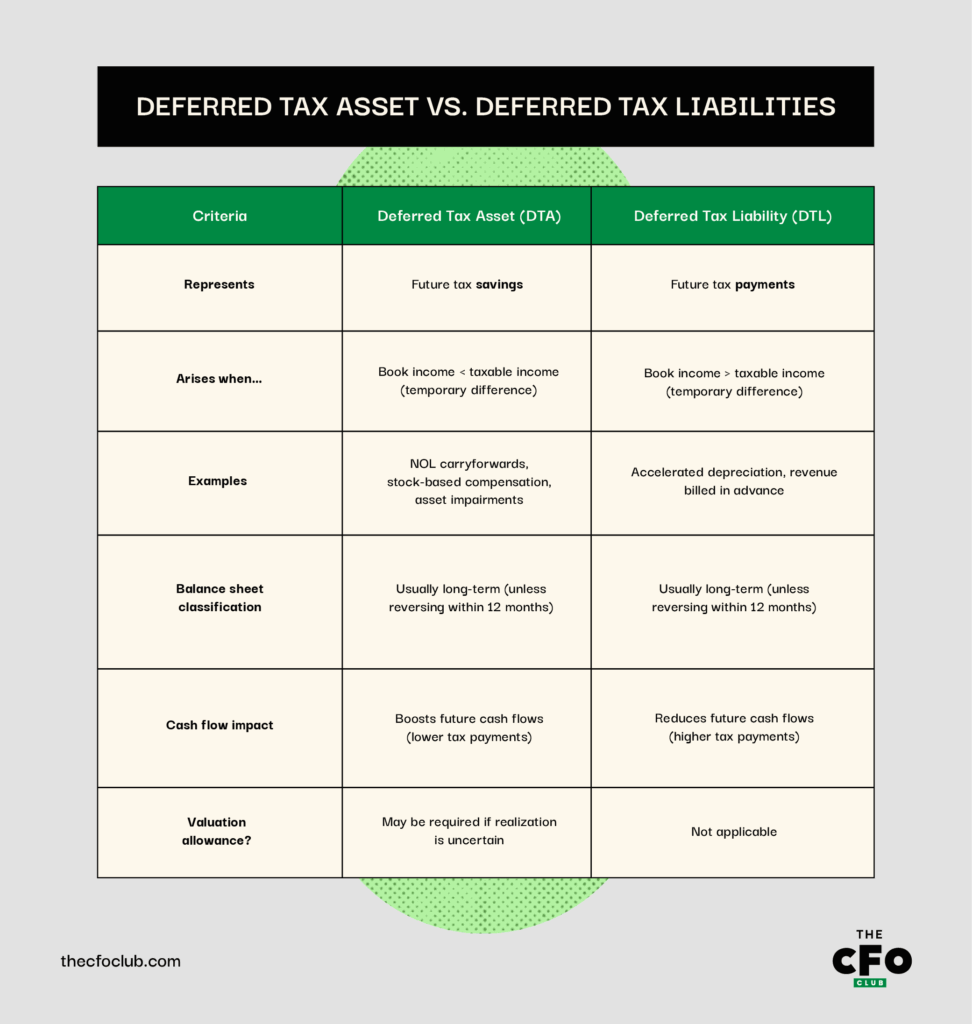
Både uppskjutna skattefordringar och uppskjutna skatteskulder (DTL) uppstår på grund av temporära skillnader mellan redovisad och beskattningsbar inkomst, men de återspeglar motsatta utfall.
En uppskjuten skatteskuld uppstår när ett företag betalar mindre skatt nu men kommer att vara skyldigt att betala mer i framtiden på grund av accelererade skatteavdrag eller uppskjuten intäktsredovisning. Uppskjutna skatteskulder beror vanligtvis på skatteskillnader som orsakas av accelererade avskrivningar, avbetalningsförsäljningar eller att intäkter redovisas tidigare skattemässigt än i bokföringen.
Här är en översikt över skillnaderna mellan uppskjuten skattefordran och uppskjuten skatteskuld:
Om du någon gång är osäker på om en händelse kommer att leda till en uppskjuten skattefordran eller uppskjuten skatteskuld kan du fråga dig själv:
- Redovisar företaget en kostnad i dag som inte är avdragsgill skattemässigt förrän senare? Om ja, skapar det sannolikt en uppskjuten skattefordran.
- Har företaget haft förluster som det kan rulla framåt? Om ja, leder det till en uppskjuten skattefordran (underskottsavdrag som rullas framåt).
- Gör företaget större avdrag skattemässigt nu än i bokföringen (som i fallet med avskrivningar)? Om ja, skapar det sannolikt en uppskjuten skatteskuld.
- Redovisas intäkter skattemässigt nu men skjuts upp i bokföringen? Det skapar sannolikt en uppskjuten skatteskuld (vanligt vid abonnemangsmodeller).
Tänk på DTA:er som framtida skatte”krediter” och DTL:er som framtida skatteskulder. Genom att hantera tidpunkten för dessa skillnader kan du påverka din effektiva skattesats och ditt kassaflödesmönster.
Se bortom siffrorna
Under min tid inom aktieanalys bad jag alltid klienter att fundera över vilken berättelse siffrorna försökte förmedla, i stället för att bara fokusera på priset. Jag uppmanar dig att använda samma princip här.
DTA:er berättar en historia om företagets tidigare resultat och framtida förväntningar. En ökande DTA kan återspegla ackumulerade förluster eller tillfälliga skillnader i när kostnader redovisas. Å andra sidan signalerar en minskande DTA ofta förbättrade intäkter eller att tidigare tidsskillnader återförs. Och värderingsreserver? De signalerar försiktighet.
Att få berättelsen rätt är nyckeln till att förstå din ekonomiska verklighet. Redo att fördjupa dig i DTA-beloppet i din balansräkning? Vill du utveckla dina förmågor som ekonom? Prenumerera på vårt kostnadsfria nyhetsbrev för expertråd, guider och insikter från ekonomichefer som formar teknikbranschen.

