Likviditetsprognoser hjælper dig med at forudsige, hvordan pengene vil bevæge sig ind og ud af din virksomhed, så du kan undgå overraskelser og træffe velovervejede beslutninger.
I denne artikel gennemgår jeg, hvad en likviditetsprognose er, viser dig trin for trin, hvordan du udarbejder en, og deler praktiske eksempler, du kan bruge med det samme. Du lærer også, hvordan du undgår almindelige fejl og gør hele processen langt mindre skræmmende.
Hvad er likviditetsprognoser?
Likviditetsprognoser handler om at forudsige, hvor mange penge din virksomhed vil modtage og betale over en bestemt periode. Hvis det gøres korrekt, kan det hjælpe dig med at håndtere likviditeten bedre og træffe klogere beslutninger.
Tænk på likviditetsprognoser som bilrejser. De penge, din virksomhed modtager (indbetalinger), er brændstof, de penge, den bruger (udbetalinger), er den tilbagelagte afstand, og likviditetsprognosen er GPS'en, der hjælper dig med at planlægge rejsen.
I små virksomheder håndteres likviditetsprognoser normalt af ejeren eller den administrerende direktør. I større virksomheder er det dog typisk økonomichefen eller CFO'en, der har ansvaret.
Alt, hvad en likviditetsprognose indeholder
Før du begynder at udarbejde din likviditetsprognose, skal du have adgang til nogle få tal:
- Primo saldo: Det kontantbeløb, din virksomhed har ved begyndelsen af prognoseperioden.
- Indbetalinger: Alle de penge, der forventes at komme ind i din virksomhed, herunder kundebetalinger, låneprovenu og tilgodehavender. Dette kaldes også pengestrømme ind.
- Udbetalinger: Alle de penge, der forlader din virksomhed, også kaldet pengestrømme ud. Det omfatter udgifter som husleje, lønninger, tilbagebetalinger af lån (en af fordelene ved software til låneoprettelse er, at det kan hjælpe dig med at holde styr på dette), betalinger til leverandører og gæld til leverandører.
- Ultimo saldo: Den likvide saldo, der står tilbage på dine bankkonti ved periodens udgang, efter at alle indtægter og udgifter er medregnet.
- Forudsætninger: De forventninger eller estimater, du har foretaget ved udarbejdelsen af prognosen, såsom betalingstidspunkter, salgsvækst eller sæsonmæssige ændringer.


Sådan laver du en likviditetsprognose
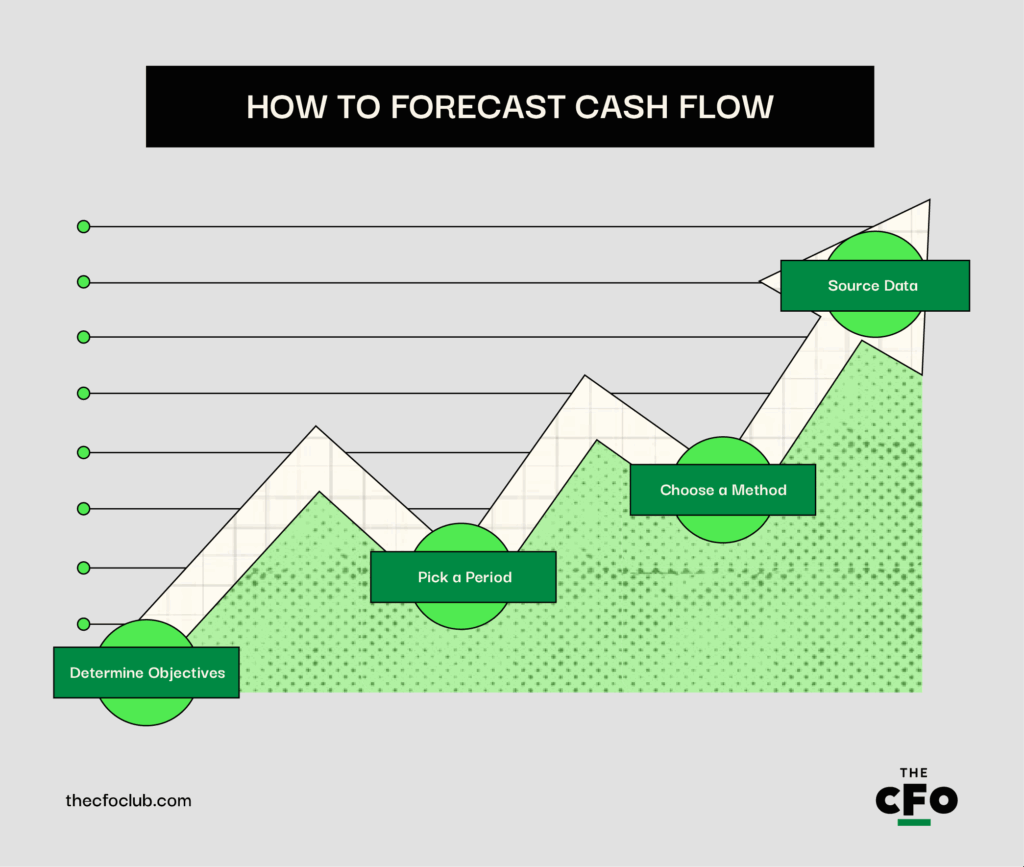
For at lave en præcis likviditetsprognose skal du fastlægge dit formål, vælge en rapporteringsperiode, vælge en metode og indsamle dine data. Selvom det lyder enkelt i teorien, kan det blive kompliceret. Her er en gennemgang af, hvordan du får mest muligt ud af din likviditetsprognose:
1. Fastlæg dine mål
Det første, du skal gøre før enhver opgave med økonomiske prognoser, er at sætte mål. Almindelige spørgsmål, du bør overveje, er:
- Hvorfor laver du overhovedet en likviditetsprognose?
- Har du brug for den til kortsigtet likviditetsplanlægning, reduktion af renter og gæld, overblik over lånebetingelser og vigtige datoer, styring af likviditetsrisici eller vækstplanlægning?
Din begrundelse vil hjælpe dig med at beslutte, hvilke prognosemodeller du skal bruge, hvad du skal medtage, og hvor detaljeret den skal være.
For eksempel kan du, hvis dit mål er at styre den kortsigtede likviditet, følge målepunkter som driftslikviditet og omsætningshastighed for leverandørgæld. Hvis du planlægger vækst, vil du sandsynligvis fokusere på omsætningsprognoser, kapitaludgifter og forbrændingshastighed for likvide midler.

Author's Tip
Prøv ikke at lave prognoser for alt på én gang. Vælg et eller to vigtige mål til at begynde med. Når du har fået styr på processen, kan du tilføje flere.
2. Vælg en periode
Det næste skridt er at beslutte din prognoseperiode. Den kan være kort, mellemlang, lang eller blandet. Lad os se nærmere på disse tidsrammer og vigtigheden af hver af dem.
| Periode | Færdiggørelsestidspunkt | Tidsramme | Bedst egnet til | Anvendelse | Fordele |
| Kort periode | Dagligt eller ugentligt | 1-13 uger | Virksomheder med stram likviditet eller meget daglig aktivitet | Hjælper dig med at holde nøje øje med den kortsigtede likviditet | Ideelt, når du snart skal sikre dig, at du kan betale lønninger, regninger eller genopfylde lageret |
| Mellemlang periode | Månedligt | 3-6 måneder | De fleste små og mellemstore virksomheder | Giver dig et klart billede af din faktiske likviditet i de kommende måneder | Hjælper dig med at opdage likviditetsmangler tidligt og planlægge ting som skattebetalinger eller langsomme perioder |
| Lang periode | Kvartalsvist eller årligt | 6-12+ måneder | Strategisk planlægning, større investeringer, kvalificeret beslutningstagning og vækst | Mindre fokus på daglige beslutninger og mere på overordnet planlægning | Nyttigt, hvis du overvejer at ansætte nyt personale, åbne en ny afdeling eller skaffe finansiering |
| Blandet periode | Blandet | Kombination (f.eks. ugentligt i 1 måned og derefter månedligt i de næste 11 måneder) | Virksomheder, der har brug for både kortsigtet kontrol og langsigtet udsyn | Gør det muligt at holde nøje øje med din likviditet nu og samtidig holde øje med fremtidige aktiviteter | Hjælper dig med at optimere ressourceallokeringen, reducere likviditetsrisikoen eller håndtere gæld |
Have an account? Log In
3. Vælg en metode
Når du har valgt perioden for din prognose, er det tid til at vælge din prognoseproces eller -metode. Der er to primære måder at udarbejde en prognose for din likviditet på:
Direkte prognose
Denne metode bruger faktiske tal, såsom dine aktuelle regninger, fakturaer og kontoudtog, til at beregne præcis, hvilke penge der kommer ind og går ud. Den viser din faktiske likviditetsposition og hjælper dig med at se, om du har penge nok til dine udgifter.
Indirekte prognose:
Denne prognoseproces bruger regnskabsdata, såsom din resultatopgørelse, balance og ændringer i aktiver (f.eks. tilgodehavender) og passiver, til at estimere din fremtidige likviditet. Den er ikke baseret på daglige regninger eller betalinger, men på større økonomiske tendenser i virksomheden, hvilket giver dig et langsigtet billede af din likviditetssituation.
4. Find de nødvendige data
Nu er det tid til at indsamle de oplysninger, du skal bruge for at udarbejde din likviditetsprognose. Her kan du forvente at finde dataene:
Indgående likviditet (indtægter): Det er de penge, du forventer at modtage. Du kan finde disse oplysninger følgende steder:
- Salgsposter (fra dit POS- eller faktureringssystem)
- Kundernes betalingshistorik
- Kontrakter eller underskrevne ordrer
- Låneudbetalinger eller investormidler
- Skatterefusioner eller tilskud
Udgående likviditet (betalinger/udgifter): Det er de penge, du forventer at bruge. Du vil normalt medtage:
- Tidligere forbrugsregninger, husleje og lønninger
- Leverandørfakturaer
- Planer for tilbagebetaling af lån
- Abonnementer og softwareomkostninger
- Skatteforpligtelser og forsikring
Eksempel på en likviditetsprognose
Nu hvor du kender teorien, lad os omsætte den til visuel praksis.
Forestil dig, at du udarbejder likviditetsprognosen for en lille teknologivirksomhed. Din virksomhed er stadig i vækstfasen, så du vælger den korte periode og laver en ugentlig prognose. Derudover vælger du at bruge den direkte prognosemetode. Sådan kan din prognose se ud:
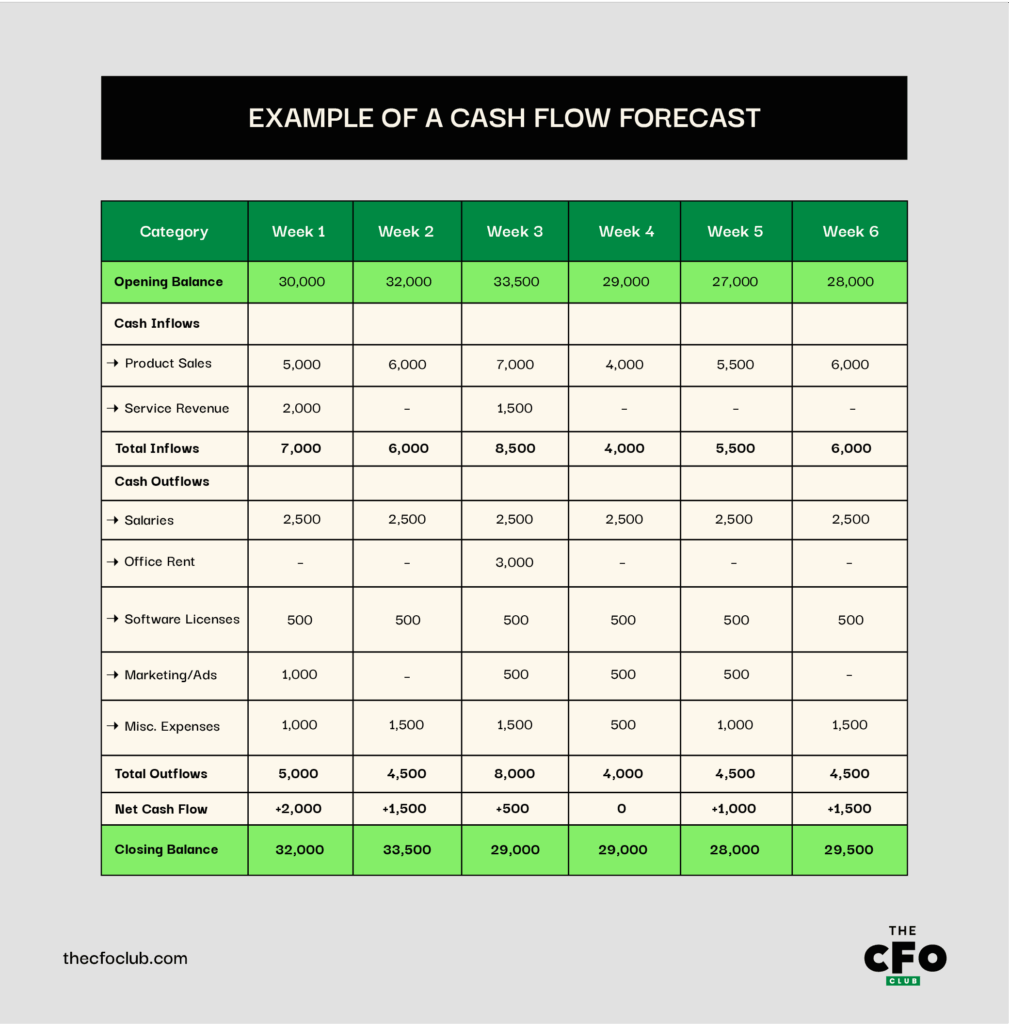
Dette er et ret standardiseret og ligetil eksempel. Hvis du udarbejder prognosen for en større virksomhed, vil du sandsynligvis bruge den lange periode og den indirekte prognosemetode, som vil indeholde flere data samt yderligere forklaring og begrundelse.
Fordele ved likviditetsprognoser
Proaktiv økonomistyring
Likviditetsprognoser hjælper dig med at se økonomiske problemer, før de opstår, så du kan løse dem tidligt. I stedet for at blive overrasket over en lav banksaldo ved du, hvad der kommer, og kan planlægge efter det.
Det fungerer hånd i hånd med din likviditetsopgørelse og giver dig både et historisk overblik (hvad der er sket) og et fremadrettet overblik (hvad der sandsynligvis vil ske).
Bedre styring af arbejdskapital
Likviditetsprognoser hjælper dig med at styre de penge, du har brug for til at drive din virksomhed hver dag, såsom betaling af regninger, indkøb af forsyninger og dækning af lønninger. Det sikrer, at du altid har penge nok til at holde tingene i gang.
I en nylig samtale, jeg havde med Chris Ortega, administrerende direktør og ekstern CFO hos Fresh FP&A, sagde han følgende:
Overskud er en drøm, men likviditet er en realitet.
Og han har fuldstændig ret. Det, du har i banken, er vigtigere end det, du ønsker at opnå. En præcis prognose hjælper dig med at planlægge, hvornår leverandører skal betales, så du ikke løber tør for penge til de ting, du har brug for, for at gøre drømmen om overskud til virkelighed.
Smartere budgetlægning og planlægning
Når du forstår, hvor mange penge der kommer ind og går ud, er det lettere at lægge budget og planlægge på en intelligent måde. Du ved, hvor meget du skal bruge, hvornår du skal investere, eller hvornår du skal skære ned.
Hvis du for eksempel tjekker din likviditetsprognose og ser, at du har råd til en marketingkampagne i maj, men ikke i april, venter du på det rigtige tidspunkt for at undgå at overskride budgettet.
Stærkere partnerskaber mellem økonomi og forretning
Med præcise prognoser kan økonomiteams give rettidige indsigter, der hjælper ledere med at træffe sikre og velinformerede beslutninger om ansættelser, investeringer eller ændringer i driften.
Det hjælper med at opbygge tillid og ændrer opfattelsen af økonomifunktionen fra blot at være en rapporteringsfunktion til at være en ægte strategisk partner. Det tilskynder også til mere regelmæssige, samarbejdsorienterede samtaler mellem afdelingerne, så økonomiske realiteter bringes på linje med virksomhedens mål.
Almindelige fejl ved likviditetsprognoser (+ tips)
Alle begår fejl. Her er nogle almindelige fejl i likviditetsprognoser, som kan opstå, samt tips til, hvordan du undgår dem:
Overvurdering
Det er let at blive for optimistisk og tro, at alle dine kunder betaler til tiden, eller forvente et højere salg end normalt. Dette er en overvurdering. Det får din prognose til at se bedre ud, end den reelt er, og kan føre til overforbrug, ubetalte regninger eller endda, at du ikke har penge nok til at dække lønninger.
Husk, at det er bedre at blive positivt overrasket over ekstra indkomst end at blive taget på sengen af et underskud.
More Articles
At ignorere kontante reserver
Det er risikabelt kun at fokusere på, hvad der kommer ind og går ud, og glemme at afsætte en kontant reserve. Uden en økonomisk buffer kan selv små problemer få virksomheden ud af kurs. Du kan få svært ved at betale regninger, gå glip af nye muligheder eller skade dit omdømme hos leverandørerne.
Kontante reserver er som en redningsvest. Det meste af tiden får du ikke brug for den, men når du gør, kan den redde virksomheden.
Ikke at tage højde for sæsonudsving
I mange brancher ændrer indtægter og udgifter sig med årstiderne. Hvis du ikke planlægger efter sæsonmæssige højder og lavpunkter, kan du komme til at bruge for meget i travle perioder og få problemer i de stille måneder. Det kan føre til likviditetsmangel, ubetalte regninger eller endda behov for nødlån.
Effektivisér likviditetsprognoser med software
I dag er automatisering din bedste ven. Selvom den ikke kan erstatte det menneskelige element, der er nødvendigt i økonomiske planlægningsprocesser, kan den hjælpe med at effektivisere driften, så du kan fokusere på bedre beslutningstagning.
Det meste software til finansiel rapportering har indbyggede funktioner til likviditetsprognoser, så du kan følge indtægter, udgifter og saldi samlet ét sted. Det gør prognosesoftware fordelagtig for mellemstore virksomheder og større koncerner, som ofte har brug for ekstra hjælp til manuelle opgaver.
Her er nogle af mine favoritter på markedet:
Men jeg ved, at ikke alle arbejder i en større virksomhed. Derfor har jeg også samlet mine bedste muligheder for gratis prognosesoftware. De er perfekte til små virksomheder med begrænsede budgetter.
Hold dig opdateret
Hvis du vil have flere økonomiske emner, eksperttips og de seneste opdateringer, kan du tilmelde dig vores gratis nyhedsbrev.