Det er enkelt at beregne dit regnskabsmæssige overskud: Tag din samlede omsætning og træk dine samlede eksplicitte omkostninger fra. Selvom det kan virke simpelt, påvirker det regnskabsmæssige overskud strategiske beslutninger, investorernes tillid og den langsigtede økonomiske sundhed. Det afspejler omsætning, direkte omkostninger, driftsudgifter og afskrivninger.
I denne guide gennemgår jeg det grundlæggende: Hvad regnskabsmæssigt overskud er, hvorfor det er vigtigt, og hvordan du kan beregne det korrekt. Lad os se på de reelle tal bag din virksomhed.
Hvad er regnskabsmæssigt overskud?
Regnskabsmæssigt overskud, også kendt som finansielt overskud eller bogføringsmæssigt overskud, er et nøgletal, der bruges til at måle en virksomheds økonomiske sundhed. Du kan beregne det ved at trække alle eksplicitte omkostninger fra omsætningen som registreret i virksomhedens årsregnskab.
Ud over definitionen er her nogle andre vigtige fakta om regnskabsmæssigt overskud, som det er værd at kende:
- Det er baseret på periodiseret regnskab, ikke pengestrøm: Hvis du eksempelvis den 30. december underskriver 200 årlige SaaS-abonnementer til $60,000 (med en serviceomkostning pr. bruger på $200), vil dit bruttoresultat ved årets udgang vise et overskud på $20,000 – også selvom kunden endnu ikke har betalt fakturaen.
- Det rapporteres til interessenter og investorer: Når du ser på en virksomheds resultatopgørelse eller offentligt rapporterede indtjening, ser du som regel på regnskabsmæssigt overskud – nettoresultatet i resultatopgørelsen.
- Det beregnes efter fradrag af ikke-kontante omkostninger: USA's almindeligt anerkendte regnskabsprincipper (GAAP) kræver, at ikke-kontante omkostninger som afskrivninger, amortiseringer og nedskrivning af goodwill indregnes i resultatopgørelsen. Selvom du ikke betaler kontant hvert år for ikke-kontante omkostninger, betragtes de ikke som implicitte omkostninger, hvilket betyder, at de skal trækkes fra for at beregne det regnskabsmæssige overskud.
Hvorfor er regnskabsmæssigt overskud vigtigt?
Regnskabsmæssigt overskud er vigtigt for virksomheder, fordi det giver et klart og standardiseret billede af den økonomiske performance, som er afgørende for både interne beslutninger og ekstern rapportering.
For ledere og CFO'er hjælper dette nøgletal med at styre budgetlægning, prognoser og ressourceallokering ved at fremhæve, hvilke områder af virksomheden der er rentable eller præsterer under forventning. Det gør det muligt for økonomiansvarlige at træffe mere velinformerede beslutninger om, hvor der skal investeres, skæres ned på omkostninger eller satses på vækst.

Yderligere fordele:
Ud over beslutningstagning og rapportering hjælper regnskabsmæssigt overskud også virksomheder med at overholde skattereglerne og styrke investorernes tillid.
Sådan beregner du regnskabsmæssigt overskud i 3 trin
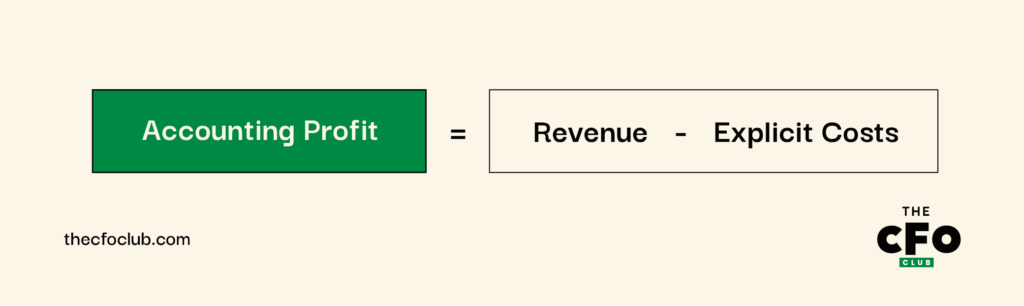
For at beregne regnskabsmæssigt overskud skal du bruge følgende formel:
Nedenfor har jeg lavet en komplet gennemgang af, hvilke tal du skal bruge, og hvordan du finder dem:
Have an account? Log In
1. Find den samlede omsætning
Produktsalg eller levering af serviceydelser er typisk den største indtægtskilde for enhver virksomhed – du leverer et produkt eller en service, kunden betaler (eller forpligter sig til at betale), og så er den sag afsluttet.
Men en virksomhed kan have andre indtægtskilder, såsom:
- Abonnementsindtægter: Hvis du tilbyder abonnementer på dit produkt, tilføjelser eller integrationer, modtager du månedlige abonnementsindtægter, som bidrager til din toplinje.
- Licensindtægter: Penge, der modtages for at lade en anden enhed bruge din intellektuelle ejendom, f.eks. når en virksomhed licenserer et patent til en anden virksomhed, kaldes licensindtægter.
- Franchiseindtægter: Gebyrer eller royalties, der opkræves fra franchisetagere, kaldes franchiseindtægter. McDonald’s modtager f.eks. penge fra franchiseejere og tjener franchiseindtægter.
- Leje- eller leasingindtægter: Hvis din virksomhed har lejet erhvervslokaler eller udlejer udstyr, kan du se leje- eller leasingindtægter samt en detaljeret opdeling i virksomhedens noter til resultatopgørelsen.
- Provisioner: Provisioner genereres, når en virksomhed faciliterer et salg mellem tredjeparter. Hvis dit produkt f.eks. er en platform til administration af forretningsrejser, kan du tjene provisioner ved at lade virksomheder booke flyrejser via din platform.
- Donationer eller tilskud: Nonprofitorganisationer kan modtage donationer eller tilskud fra andre enheder. En nonprofitbaseret uddannelsesplatform kan f.eks. modtage et tilskud til et specifikt formål fra en anden virksomhed eller person.
Dette er blot nogle eksempler på indtægtstyper. Der findes forskellige andre typer, men du forstår pointen. Vores fokus her er at fastslå toplinjebeløbet. Læg alle indtægtstyper sammen, og det er det samlede indtægtsbeløb, du skal bruge til at beregne det regnskabsmæssige overskud.
Husk: Du kan ikke medregne forudbetalinger som indtægter. Hvis du er usikker på, hvad der skal medregnes, bør du altid se ASC 606, regnskabsstandarden for indregning af indtægter.
2. Fastlæg eksplicitte omkostninger
Hvis en omkostning er betalt af virksomhedens egne midler, er den eksplicit. I nogle tilfælde kan det dog være vanskeligt at afgøre, om en omkostning er eksplicit.
Afskrivninger er f.eks. en ikke-kontant omkostning, hvilket betyder, at du ikke betaler kontant for den. Der blev dog betalt kontant, da du anskaffede det afskrevne aktiv, så det er ikke en implicit omkostning. Du fordeler blot denne omkostning over aktivets brugstid efter den oprindelige kontante betaling.
For hurtigt at afgøre, om en omkostning er eksplicit, kan du bruge følgende tommelfingerregel: Hvis den indebærer, at du skriver en check, bruger et kort eller overfører penge, enten nu eller på et tidspunkt i fortiden eller fremtiden, er det sandsynligvis en eksplicit omkostning.
Her er nogle eksempler på eksplicitte omkostninger, som du sandsynligvis vil støde på:
- Lønninger og gager
- Husleje
- Udstyr og forsyninger
- Markedsføring og reklame
- Rentebetalinger
- Forsikringsbetalinger
- Transport og forsendelse
- Licens- og tilladelsesgebyrer
Når du kender dine eksplicitte omkostninger, er det forholdsvis enkelt at beregne det samlede beløb; du kan dog lejlighedsvis støde på forbehold.
Nogle gange skal du beregne din skattepligtige indkomst for at fastslå din skatteforpligtelse for det aktuelle år. Andre gange kan du være nødt til at foretage andre komplekse beregninger, f.eks. nedskrivning af goodwill. Når du har taget højde for disse nuancer, lægger du dine endelige tal sammen for at få dine samlede eksplicitte omkostninger.
3. Brug formlen for regnskabsmæssigt overskud
Nu er du klar til den afsluttende del. For at beregne det regnskabsmæssige overskud indsætter du totalerne fra de to foregående trin i formlen ovenfor.


Eksempel på beregning af regnskabsmæssigt overskud
Antag, at du arbejder for en SaaS-virksomhed. Efter at have beregnet de samlede beløb for dine månedlige abonnementer og engangsgebyrer for implementering og opsætning får du følgende samlede indtægtsbeløb:
| Indtægter | Beløb ($) |
| Månedlige abonnementer | 1,200,000 |
| Engangsgebyrer for implementering og opsætning | 100,000 |
| Samlede indtægter | (1,300,000) |
Efter at have registreret dine samlede indtægter indsamler du alle dine eksplicitte omkostninger, herunder både driftsomkostninger og ikke-driftsrelaterede omkostninger. Her er nogle eksempler på, hvad du kan medtage i din beregning:
| Eksplicitte omkostninger: | Beløb ($) |
| Udviklerlønninger | 400,000 |
| Kundesupportteam | 120,000 |
| Kontorleje | 60,000 |
| Cloudinfrastruktur (AWS) | 100,000 |
| Marketingomkostninger | 90,000 |
| Softwareabonnementer | 30,000 |
| Afskrivning på udstyr | 20,000 |
| Forsikring og licenser | 10,000 |
| Forretningsrejser | 10,000 |
| Diverse | 10,000 |
| Skatter | 120,000 |
| Samlede eksplicitte omkostninger | (970,000) |
Derefter kan du indsætte begge tal ved hjælp af formlen. Med disse beløb får du det samlede resultat for dit regnskabsmæssige overskud:
Som du kan se, er det i sig selv ret enkelt at beregne det regnskabsmæssige overskud. Det, du måske får problemer med, er at beregne eksplicitte omkostninger som afskrivninger og skatter, hvor du skal foretage yderligere beregninger.
Hvornår skal man beregne regnskabsmæssigt overskud
De fleste virksomheder beregner regnskabsmæssigt overskud månedligt, kvartalsvist eller årligt, fordi det er en standarddel af udarbejdelsen af resultatopgørelsen ved afslutningen af hver regnskabscyklus.
Du kan dog beregne regnskabsmæssigt overskud når som helst på året, hvis du har brug for indsigt til at træffe beslutninger om virksomhedens ekspansion eller rentabilitet.
Beregn regnskabsmæssigt overskud med software
Efter min erfaring er brug af software uundværligt i regnskabsprocesser, medmindre du ønsker at bruge dage på at lægge hver eneste udgift i dine bøger sammen og påtage dig risikoen for fejl.
Moderne regnskabssoftware integreres med forskellige løsninger, herunder dit faktureringsværktøj og CRM, og henter data fra dem for automatisk at registrere indtægter, udgifter og andre transaktioner.
Resultatet? Du får et realtidsoverblik over det regnskabsmæssige overskud hele tiden. Når du vil se på dit regnskabsmæssige overskud, skal du gå til resultatopgørelsen, hvor du kan se det forberedt for den valgte periode.
Hvis du i øjeblikket leder efter et pålideligt regnskabssystem til virksomheder, er her nogle af mine bedste anbefalinger:
Regnskabsmæssigt overskud kontra økonomisk overskud
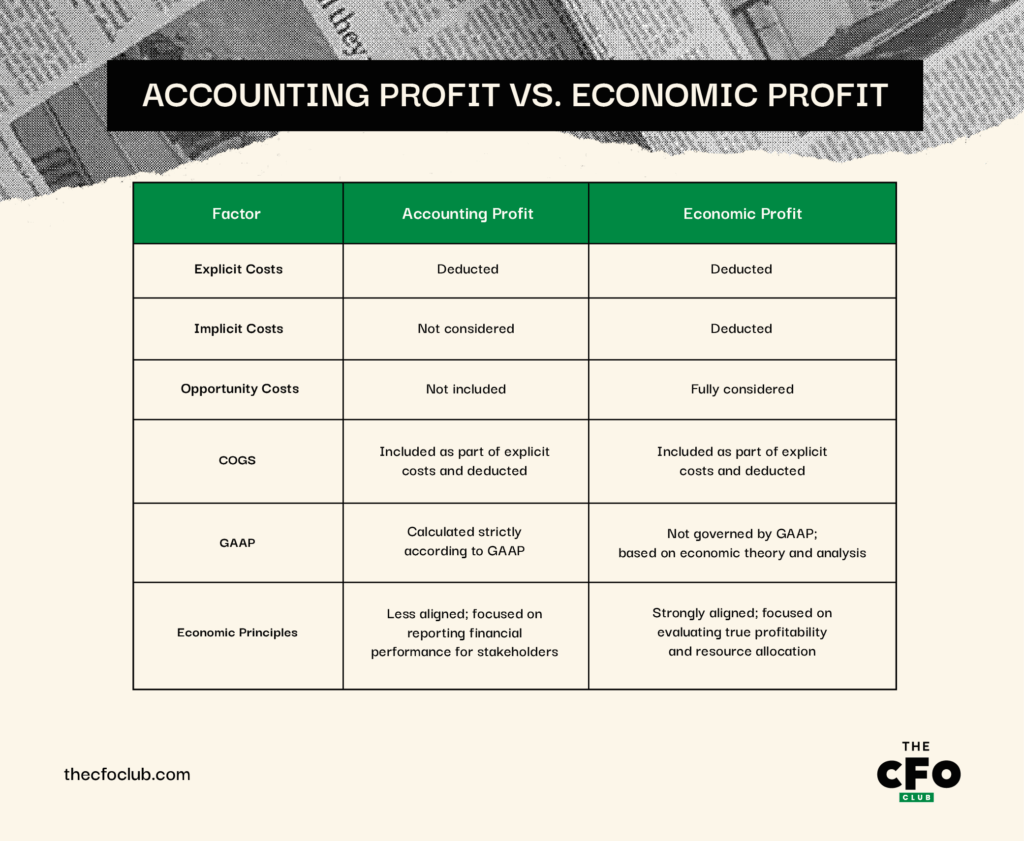
Den afgørende forskel mellem regnskabsmæssigt overskud og økonomisk overskud ligger i de omkostningstyper, de tager højde for.
- Regnskabsmæssigt overskud omfatter kun eksplicitte omkostninger (dvs. faktiske udgifter, der betales af virksomheden, såsom lønninger, husleje og materialer)
- Økonomisk overskud omfatter både eksplicitte og implicitte omkostninger, herunder alternativomkostninger (dvs. mistede renteindtægter på midler investeret i en virksomhed, afskrivning på ejede aktiver osv.)
Hvis du for eksempel bruger din tid på at drive en virksomhed i stedet for at tage et bedre betalt job, klassificerer du dette som en implicit omkostning.
Disse omkostninger registreres ikke i regnskabsbøgerne og påvirker ikke det regnskabsmæssige overskud, men de er vigtige ud fra et økonomisk perspektiv. Her er nogle andre vigtige forskelle mellem regnskabsmæssigt og økonomisk overskud:
More Articles
Regnskabsmæssigt overskud kontra skattepligtigt overskud
I modsætning til regnskabsmæssigt overskud beregnes skattepligtigt overskud ved hjælp af skattepligtig indkomst som defineret af IRC. Det omfatter kun de indtægter og udgifter, der anerkendes skattemæssigt, og bruges til at fastlægge skatteforpligtelsen.
Regnskabsmæssigt overskud vs. underliggende overskud
Mens regnskabsmæssigt overskud afspejler virksomhedens officielle økonomiske resultater, fjerner underliggende overskud ikke-tilbagevendende, usædvanlige eller ikke-driftsrelaterede poster for at vise de tilbagevendende indtægter fra kerneaktiviteterne.
Det er et ikke-GAAP-mål, der rapporteres separat for at give et tydeligere billede af de centrale driftsresultater. For at finde det skal du justere det regnskabsmæssige overskud ved at fjerne virkningen af ikke-tilbagevendende eller ikke-driftsrelaterede poster.
Eksempel: Lad os sige, at din virksomhed har et regnskabsmæssigt overskud på $1,400,000. Når du lægger omstruktureringsomkostninger på $300,000 tilbage og trækker en gevinst ved salg af aktiver på $200,000 fra, får du et underliggende overskud på $1,500,000.
Dette tal gør det muligt for investorer og CFO'er at evaluere resultattrends over tid, da det giver et mere stabilt grundlag for sammenligning og prognoser end det rå regnskabsmæssige overskud.
Regnskabsmæssigt overskud er et udgangspunkt
Beregning af regnskabsmæssigt overskud er et godt udgangspunkt, men hvis du vil udvikle din karriere, skal du kunne analysere det overskud, du beregner.
Se på overskuddet over tid, sammenlign det med sammenlignelige virksomheder, og undersøg, hvorfor det var højere eller lavere end i den foregående regnskabsperiode.
Vil du styrke dine færdigheder inden for regnskab og økonomi? Tilmeld dig vores gratis ugentlige nyhedsbrev for ekspertrådgivning, vejledninger og indsigt fra økonomiledere, der former teknologiindustrien.