

ASC 606 er det (forholdsvis) nye krav til indtægtsføring, der sikrer, at alle spiller fair og lige til i verdenen for finansiel rapportering og opretholder troværdighed og gennemsigtighed over for investorer og interessenter.
Her gennemgår jeg ASC 606's detaljer. Jeg ser på de udfordringer, SaaS-virksomheder står over for med indtægtsføring, og giver praktiske løsninger til at navigere gennem kompleksiteten i FASB’s seneste standard for indtægtsføring.
Hvad er ASC 606?
Regnskabsstandardkodificering, emne 606, også kendt som ASC 606, er et regnskabsprincip, der standardiserer praksis for indtægtsføring. Den blev udstedt i fællesskab af Rådet for finansielle regnskabsstandarder (FASB) og Det Internationale Råd for Regnskabsstandarder (IASB) i 2014 for at tilbyde en branchesneutral tilgang til indtægtsføring, som fjerner kompleksitet og øger sammenligneligheden af årsregnskaber.
ASC 606 erstatter al eksisterende vejledning om indtægtsføring, der kræves i henhold til både US GAAP (almindeligt accepterede regnskabsprincipper i USA) og IFRS (internationale standarder for finansiel rapportering).
Dette regelsæt erstatter ASC 605 (den gamle standard for indtægtsføring) og introducerer en ny femtrinsmodel, som virksomheder kan bruge til at analysere indtægter fra overdragelsen af kontrollen over varer eller tjenester.
Så hvad betyder det egentlig? Hvis du driver en virksomhed, der har indtægter fra kontrakter med kunder, fastsætter ASC 606 retningslinjer for, hvornår og hvordan du skal indregne indtægter fra disse kontrakter. Standarden blev udstedt med det formål at give brugere af årsregnskaber flere oplysninger om arten, værdien, tidspunktet for og usikkerheden ved indtægter fra kundekontrakter.
Hvorfor bør du interessere dig for ASC 606?
ASC 606 er vigtig, fordi den sikrer en nøjagtig og ensartet indtægtsføring. Den skaber gennemsigtighed i den finansielle rapportering og giver interessenter pålidelige oplysninger om en virksomheds indtægter.
ASC 606 ændrer spillereglerne ved at introducere en mere ensartet og nøjagtig tilgang til indtægtsføring. Den nye standard for indtægter havde et dobbelt formål. For det første løser den nye model for indtægtsføring problemer og forvirring i de gamle regler om indregning af indtægter. Derefter giver den en stærkere og bedre måde at håndtere indtægtsrelaterede problemstillinger på.
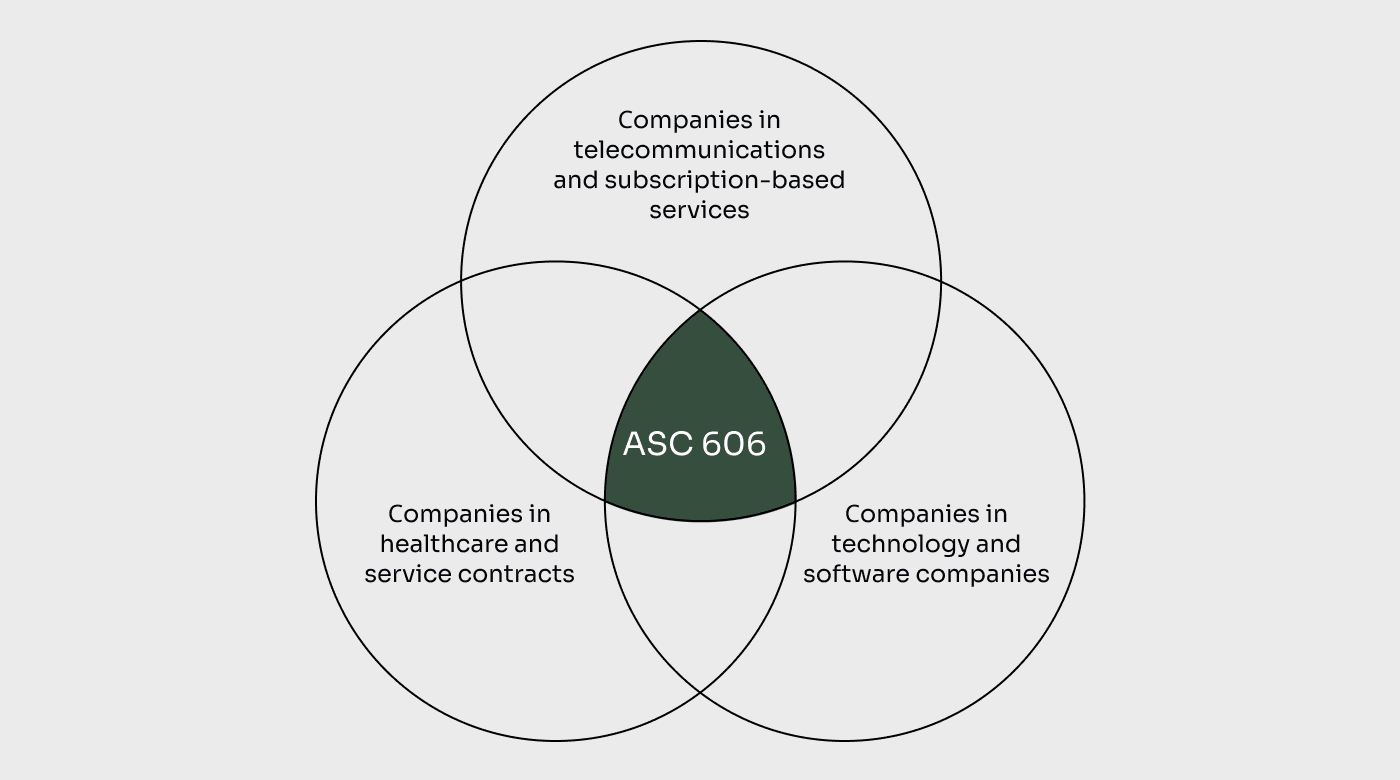
Den gør det også lettere at sammenligne praksis for indtægtsføring på tværs af forskellige virksomheder, brancher, lande og markeder. Personer, der analyserer årsregnskaber, får mere nyttige oplysninger takket være bedre krav til oplysninger.
Endelig, og mest fordelagtigt for dig, sikrer ASC 606, at virksomheder lettere kan udarbejde årsregnskaber, eftersom antallet af regler, du skal følge, reduceres.
Den kræver, at virksomheder fordeler indtægterne over kontraktperioden og indregner dem over tid, efterhånden som kunden får adgang til og drager fordel af produktet, tjenesten eller softwaren. Dette afstemmer indtægtsføringen med den faktiske levering af værdi og giver en mere nøjagtig fremstilling af virksomhedens økonomiske resultater.
Pause: Er du stadig med?
Hvis du oprigtigt er nysgerrig på ASC 606, så læs videre. Hvis du bare er her for at sikre dig, at du ikke får en bøde fra myndighederne, bør du i stedet undersøge software til finansiel rapportering. Den ved alt om indtægtsføring – så det behøver du ikke.
Det er åbenlyst, at konsekvenserne for SaaS-virksomheder er betydelige. Med ASC 606 skal du revurdere din praksis for indtægtsføring og rapportering for at sikre overholdelse af den nye standard.
Overholdelse af ASC 606 kræver også mere omfattende oplysninger i årsregnskaber for at skabe gennemsigtighed omkring metoderne til indtægtsføring og tidspunktet for indtægtsføringen.
Lad os se på det på denne måde: Lad os sige, at du driver en software-som-en-tjeneste-virksomhed (SaaS), og at din forretningsmodel bygger på, at du giver adgang til din softwareplatform mod et tilbagevendende gebyr.
Efter de tidligere retningslinjer for indregning af omsætning kunne du have indregnet omsætningen på forhånd, da kunden underskrev kontrakten eller foretog den første betaling. Denne metode kunne have ført til en overvurdering af omsætningen i kontraktens tidlige faser og skabt et misforhold mellem indregningen af omsætning og leveringen af værdi til kunden.
En undersøgelse fra 2022 foretaget af nogle akademiske forskere af de finansielle rapporteringseffekter ved indførelsen af ASC 606 viste, at indførelsen af ASC 606 er forbundet med forbedret sammenlignelighed og informationsværdi i regnskaberne samt en bedre sammenhæng mellem periodisering af omsætning og kontantindbetalinger.
Forskerne fandt, at softwarevirksomheder oplevede betydelige forbedringer i likviditeten efter implementeringen af ASC 606, hvilket tyder på, at den nye standard havde en positiv indvirkning på sammenligneligheden og informationsværdien af regnskaberne.
Undersøgelsen analyserede også ASC 606's indvirkning på oplysningerne om indregning af omsætning i virksomhedernes 10-K-indberetninger. Den viste, at både softwarevirksomheder og virksomheder inden for elektronisk computerteknologi øgede mængden og kvaliteten af oplysningerne om indregning af omsætning. Derudover blev sammenligneligheden af oplysningerne om omsætning forbedret i begge brancher efter indførelsen af ASC 606.
Eksempel på en virksomhed fra den virkelige verden
Adobe er et bemærkelsesværdigt eksempel på implementeringen af ASC 606. Adobe tilbyder skybaserede tjenester gennem sin "Creative Cloud"-platform, som giver kreative fagfolk mulighed for at udføre alle mulige opgaver, lige fra at designe websteder og lave videoer til at skabe grafik og meget mere. Kunderne betaler for disse tjenester på abonnementsbasis.
Adobe indregner omsætningen fra disse abonnementer over kontraktens løbetid, hvilket betyder, at de fordeler den jævnt over den periode, hvor kunderne bruger tjenesten. Hvis du eksempelvis tegner et abonnement for et år, indregner de omsætningen gradvist gennem hele året.
Det, der gør det lidt mere interessant, er, at de skybaserede tjenester er tæt integreret med deres lokale software og software på enheder. På grund af denne tætte integration betragter Adobe hele pakken som én samlet løbende opfyldelsesforpligtelse. Med andre ord behandler de skytjenesterne og softwaren som én samlet, komplet løsning. Derfor indregnes omsætningen fra Creative Cloud-abonnementerne gradvist over abonnementsperioden.
ASC 606 hjælper Adobe med at sikre, at de indregner omsætningen fra deres abonnementer på en retfærdig og gennemsigtig måde. Ved at tage højde for den integrerede karakter af deres skytjenester og software leverer de på deres løfte om en fremragende kreativ oplevelse for alle deres kunder.
ASC 606's 5-trinsmodel for indregning af omsætning
Det grundlæggende princip i ASC 606-standarden er dens ensartede femtrinsmodel, som kan anvendes på tværs af brancher, herunder software- og software-som-en-tjeneste- (SaaS)-sektorerne.
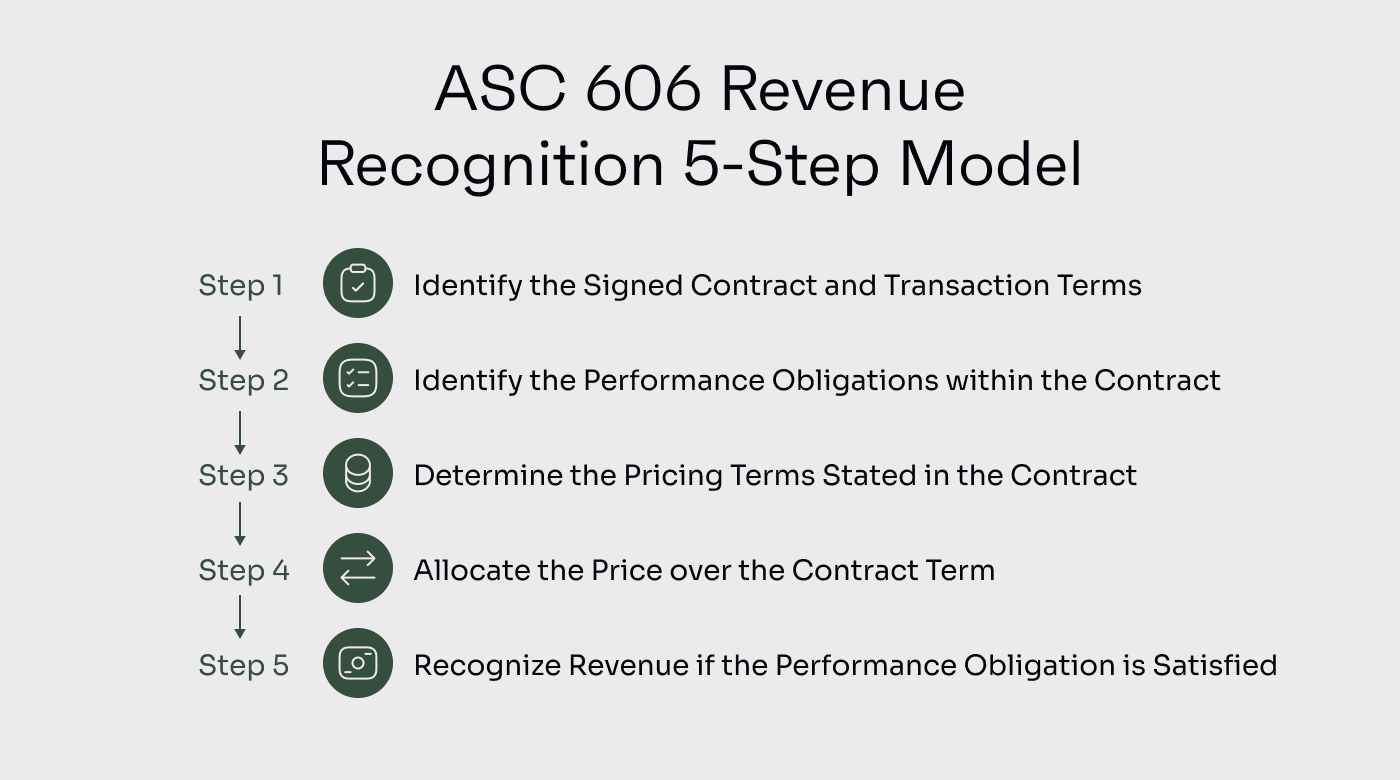
Lad os gennemgå hvert trin i ASC 606-modellen og undersøge, hvordan det relaterer sig til forskellige brancher med fokus på software- og SaaS-virksomheder.
Trin 1: Identifikation af kontrakten eller kontrakterne med kunderne
I dette indledende trin skal virksomheder afgøre, om der findes en gyldig kontrakt med deres kunder. Dette gælder for alle brancher, herunder software- og SaaS-virksomheder.
En SaaS-virksomhed kan eksempelvis indgå en kontrakt med en kunde om at give adgang til sin skybaserede softwareplatform i en bestemt periode. Kontrakten skal opfylde specifikke kriterier, såsom at have kommerciel substans og en klar identifikation af begge parters rettigheder og forpligtelser.
Trin 2: Identifikation af opfyldelsesforpligtelser
Software- og SaaS-virksomheder tilbyder ofte flere tjenester eller funktioner, der er pakket sammen. Det er afgørende at identificere de særskilte varer eller tjenester, der er lovet kunden (opfyldelsesforpligtelser) i kontrakten.
I den forbindelse kan en softwarevirksomhed levere en softwarelicens samt vedligeholdelses- og supporttjenester. Hver af disse forpligtelser skal vurderes separat for at fastlægge den korrekte behandling af indregningen af omsætning.
Trin 3: Fastlæggelse af transaktionsprisen
I software- og SaaS-branchen kan prisstrukturer såsom engangslicensgebyrer eller tilbagevendende abonnementsbetalinger variere.
Ud over dette skal du overveje andre samlede faktorer såsom variabelt vederlag, rabatter og tilbagebetalinger for at fastlægge den passende transaktionspris.
Trin 4: Fordeling af transaktionsprisen på leveringsforpligtelser
Software- og SaaS-virksomheder har ofte flere elementer i en kontrakt.
Denne fordeling sikrer, at omsætningen indregnes korrekt baseret på de forskellige elementers relative selvstændige salgspriser. Hvis den selvstændige salgspris ikke kan observeres direkte, kan du bruge estimeringsteknikker til at fastlægge en rimelig værdi.
Trin 5: Indregning af omsætning, når leveringsforpligtelserne er opfyldt
I software- og SaaS-branchen er indregning af omsætning typisk knyttet til leveringen af tjenester eller adgangen til softwaren.
For en SaaS-virksomhed, der tilbyder et projektstyringsværktøj med månedlige abonnementer, skal du ved indregning af omsætningen følge, hvornår hver leveringsforpligtelse er opfyldt.
Lad os antage, at en kunde den 1. februar købte et månedsabonnement til en kampagnepris for nye kunder på $150. Den 1. marts fornyede kunden derefter sit abonnement til den almindelige månedlige pris på $200.
Lad os sige, at følgende har fundet sted pr. 5. marts:
| Kriterium | $150 kontrakt af 1. februar | $200 kontrakt af 1. marts |
|---|---|---|
| KriteriumEr tjenestens risici og fordele blevet overført til kunden? | $150 kontrakt af 1. februar✔ | $200 kontrakt af 1. marts |
| KriteriumHar sælgeren opgivet kontrollen over tjenesten? | $150 kontrakt af 1. februar✔ | $200 kontrakt af 1. marts |
| KriteriumEr betaling med rimelig sikkerhed garanteret? | $150 kontrakt af 1. februar✔ | $200 kontrakt af 1. marts✔ |
| KriteriumKan omsætningen måles med rimelig sikkerhed? | $150 kontrakt af 1. februar✔ | $200 kontrakt af 1. marts |
| KriteriumKan omkostningerne ved at levere tjenesten estimeres med rimelig sikkerhed? | $150 kontrakt af 1. februar✔ | $200 kontrakt af 1. marts |
Da din virksomhed pr. 5. marts kun har opfyldt sine leveringsforpligtelser for februarkontrakten, kan kun $150 indregnes som omsætning.
Hvis du vil have mere dybdegående scenarier for indregning af omsætning og vejledning i anvendelsen, har KPMG for nylig udgivet en fremragende vejledning til software- og SaaS-virksomheder.
Have an account? Log In
Udfordringer ved implementering af ASC 606
Implementeringen af den nye standard for indregning af omsætning kan medføre udfordringer for mange virksomheder, især virksomheder med kundekontrakter, der omfatter komplekse eller kombinerede tjenester.
I dette afsnit vil jeg gennemgå nogle af de almindelige udfordringer, som virksomheder på tværs af forskellige brancher står over for ved implementering af ASC 606, og derefter ser jeg nærmere på SaaS-specifikke problemstillinger.
Identifikation af leveringsforpligtelser
Udfordringen med at identificere leveringsforpligtelser i en kontrakt opstår, når det skal afgøres, hvilke varer eller tjenester der er særskilte og bør behandles som separate forpligtelser.
En telekommunikationsvirksomhed, der tilbyder samlede tjenester såsom taleopkald, dataabonnementer og beskedtjenester, kan have vanskeligt ved at vurdere, om disse tjenester skal behandles som separate leveringsforpligtelser eller samles. Denne vurdering har stor betydning for indregningen af omsætning og fordelingen af transaktionsprisen.
Fastlæggelse af transaktionsprisen
Fastlæggelsen af transaktionsprisen kan også medføre udfordringer, især i brancher, hvor prisstrukturerne er komplekse eller variable. Tag eksempelvis flybranchen. Flyselskaber sælger ofte billetter, der er samlet med yderligere tjenester såsom bagagegebyrer, måltider om bord eller prioriteret ombordstigning.
Fordelingen af transaktionsprisen mellem billetten og disse tilknyttede tjenester kræver nøje overvejelse. Virksomhederne skal fastlægge de selvstændige salgspriser for hver komponent og fordele transaktionsprisen tilsvarende for at indregne omsætningen korrekt.
Indregning af omsætning over tid eller på et bestemt tidspunkt
ASC 606 indeholder retningslinjer for indregning af omsætning enten over tid eller på et bestemt tidspunkt afhængigt af overførslen af kontrollen til kunden. Dette kan være en udfordring for virksomheder, især i brancher, hvor leveringen eller overførslen af kontrollen muligvis ikke stemmer overens med de kontraktlige betalingsbetingelser.
Lad os se på et scenarie, der involverer regnskabet for en byggevirksomhed. Byggevirksomheder indgår ofte i langsigtede projekter med flere milepæle. Det kræver en grundig vurdering af kontraktvilkårene, fremskridtene mod færdiggørelsen og overførslen af kontrol at afgøre, om omsætningen skal indregnes over tid eller ved bestemte milepæle.
Kontrakttilpasningers indvirkning på indregning af omsætning
Kontrakttilpasninger, såsom ændringer i omfang, priser eller varighed, kan give udfordringer ved indregning af omsætning i henhold til ASC 606.
Virksomheder skal vurdere disse tilpasningers indvirkning på de eksisterende præstationsforpligtelser og afgøre, om de udgør separate kontrakter eller ændringer af den oprindelige kontrakt. Sådanne tilpasninger kan påvirke tidspunktet for og omfanget af indregningen af omsætning og kræver en grundig vurdering for at sikre overholdelse af reglerne.
Specifikke udfordringer, som SaaS- og softwarevirksomheder står over for med ASC 606
SaaS- og softwarevirksomheder støder ofte på unikke kompleksiteter ved implementering af ASC 606 sammenlignet med de problemstillinger, som virksomheder, der sælger fysiske varer, står over for. Lad os se nærmere på nogle af disse udfordringer og undersøge, hvordan de påvirker indregningen af omsætning.
Terminologi i ASC 606: Softwarelicensaftale kontra SaaS-aftale
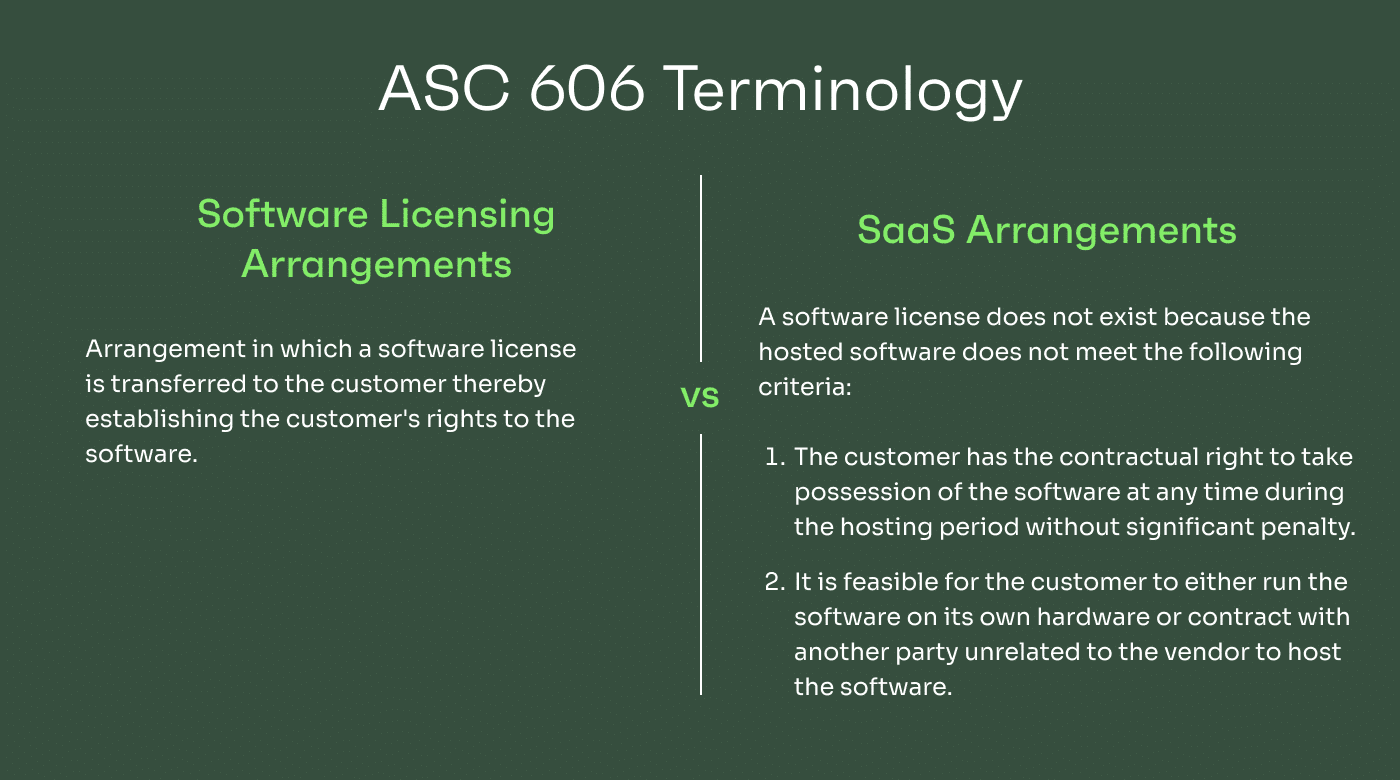
En af de største udfordringer for SaaS- og softwarevirksomheder er at forstå den terminologi, der anvendes i ASC 606. ASC 606 skelner mellem softwarelicensaftaler og SaaS-aftaler, som hver især har deres eget sæt retningslinjer for indregning af omsætning.
Det er afgørende at skelne mellem de to, fordi det bestemmer, hvordan omsætningen skal indregnes. Softwarelicensaftaler indebærer typisk overførsel af en licens til kunden, mens SaaS-aftaler fokuserer på levering af løbende tjenester. Virksomheder skal klassificere deres aftaler korrekt for at sikre en korrekt indregning af omsætningen.
Håndtering af indregning af omsætning for tilbagevendende abonnementsmodeller, softwarelicenser og SaaS-aftaler
SaaS-virksomheder arbejder ofte med tilbagevendende omsætningsmodeller, hvor kunderne betaler et abonnementsgebyr for løbende adgang til deres tjenester.
Udfordringen opstår ved fastlæggelsen af det korrekte tidspunkt og den korrekte metode til indregning af omsætning fra disse tilbagevendende abonnementsmodeller. I henhold til ASC 606 skal omsætningen indregnes over tid, efterhånden som kunden får adgang til og drager fordel af tjenesterne.
Identifikation af særskilte elementer og præstationsforpligtelser i kontrakter
ASC 606 kræver, at virksomheder identificerer en kontrakts særskilte elementer og fordeler transaktionsprisen på hvert element baseret på de selvstændige salgspriser. Dette kan være udfordrende for SaaS- og softwarevirksomheder på grund af kompleksiteten i deres tilbud og pakkeløsninger.
Lad os antage, at en softwarevirksomhed tilbyder en pakke, der omfatter softwarelicenser, uddannelsestjenester og løbende teknisk support. Virksomheden skal omhyggeligt identificere hvert særskilt element og fordele transaktionsprisen baseret på de selvstændige salgspriser. Hvis disse elementer ikke har selvstændige salgspriser, skal de estimeres. Det kræver nøje overvejelse af markedspriser, kundernes præferencer og andre faktorer for at fastslå værdien af hver komponent korrekt.
Indregning af omsætning over tid for langsigtede kontrakter eller løbende tjenester
SaaS- og softwarevirksomheder indgår ofte langsigtede kontrakter eller leverer løbende tjenester til kunder. ASC 606 kræver, at du indregner omsætning over tid, efterhånden som kontrollen med varer eller tjenester overføres til kunden. Det bliver afgørende at fastlægge den rette metode til at måle fremskridt og fordele omsætningen over tid.
Forestil dig for eksempel en softwarevirksomhed, der tilbyder omfattende implementering og support af et system til virksomhedsressourceplanlægning (ERP) over en periode på to år. Virksomheden skal etablere en pålidelig metode til at måle fremskridtene i implementeringsprojektet og fordele omsætningen tilsvarende gennem hele kontraktens løbetid.
Håndtering af kompleksiteten ved indtægtsføring for trinvise prisstrukturer og brugsbaserede modeller
SaaS- og softwarevirksomheder anvender ofte trinvise prisstrukturer eller brugsbaseret prissætning, hvor de gebyrer, der opkræves hos kunderne, varierer afhængigt af faktorer som brugsniveauer, antal brugere eller yderligere funktioner. Disse kompleksiteter kan skabe udfordringer med at fastslå transaktionsprisen nøjagtigt og allokere indtægterne tilsvarende.
Praktiske strategier til en vellykket implementering af ASC 606
Lad os nu komme til sagens kerne: Hvordan kan du positionere din virksomhed til at implementere ASC 606 med succes? Hvilke strategier kan du anvende for at sikre en problemfri overgang og effektiv indførelse af den nye standard? Lad os udforske praktiske tilgange, der kan hjælpe dig med trygt at navigere i denne proces og opnå en vellykket implementering.
Fremme af tværfunktionelt samarbejde
Implementering af ASC 606 kræver samarbejde på tværs af afdelinger i din organisation, herunder salgs-, juridiske, drifts- og økonomiteams. Ved at fremme tværfunktionelt samarbejde kan du afhjælpe problemer under implementeringen og forkorte din tid frem til lancering.
Indførelse af kontraktstyringssystemer
Kontraktstyringssoftware og ERP-systemer kan hjælpe med at automatisere kontraktgennemgange, identificere vigtige vilkår og betingelser samt generere rapporter til indtægtsføring.
Forbedring af dataindsamling og -analyse
Implementering af ASC 606 kræver solide muligheder for dataindsamling og -analyse. Sørg for, at din virksomhed har adgang til nøjagtige og pålidelige data vedrørende kontrakter, prissætning, leveringsforpligtelser og kundeoplysninger.
Gennemførelse af regelmæssig træning og uddannelse
Frem en kultur præget af kontinuerlig læring og opmærksomhed på ASC 606 i din regnskabsafdeling ved at tilbyde regelmæssig træning og uddannelse til medarbejdere, der er involveret i processen for indtægtsføring.
Træningen kan omfatte de vigtigste bestemmelser i ASC 606 samt give praktiske eksempler og vejledning i anvendelsen af standarden i specifikke situationer.
Inddragelse af eksterne eksperter som vejledning
Overvej at inddrage eksterne eksperter, såsom konsulenter eller revisorer med ekspertise inden for ASC 606, for at få vejledning og støtte gennem hele implementeringsprocessen.
Disse fagfolk kan bidrage med indsigt i bedste praksis i branchen, hjælpe med at fortolke komplekse bestemmelser og bistå med at udvikle implementeringsstrategier, der er skræddersyet til din virksomheds specifikke behov.
Overholdelse af ASC 606 og overvejelser ved revision
Det er afgørende at forstå de vigtigste overvejelser vedrørende interne kontroller, revisionsspor, oplysninger og samarbejde med revisorer. Dette er de vigtigste komponenter:
Interne kontroller og dokumentationskrav
Implementering af solide interne kontroller er afgørende for overholdelse af ASC 606. Se det som at lægge et solidt fundament for at sikre nøjagtig indtægtsføring.
Interne kontroller bidrager til at sikre, at processerne for indtægtsføring udføres nøjagtigt, og at de finansielle oplysninger er pålidelige. Det indebærer at udforme og implementere procedurer til overvågning af kontraktindgåelse, leveringsforpligtelser, allokering af transaktionsprisen og indtægtsføring.
Når du dokumenterer og vedligeholder optegnelser over kontraktvilkår, leveringsforpligtelser, transaktionspriser og allokeringen af indtægter, sikrer du dokumentation for indtægtsføringen – hvilket kan lette revisioner og skabe gennemsigtighed for interessenter. Når dette er på plads, kan du indarbejde dine kontroller i den revisionsstyringssoftware, du foretrækker, og lade den styre din transaktionsklassifikation for dig.
Revisionsspor og dokumentation for indtægtsføring
Et revisionsspor er en kronologisk registrering, der sporer strømmen af transaktioner relateret til indregning af omsætning. Din virksomhed kan vedligeholde et revisionsspor, der omfatter oplysninger om kundekontrakter, faktureringsregistre, dokumentation for kunders brug af eller adgang til tjenester samt beregninger af indregning af omsætning over tid.
Et tydeligt revisionsspor dokumenterer også vigtige milepæle og dokumentation, der understøtter indregningen af omsætning. Dette kan omfatte underskrevne kontrakter, leveringsbekræftelser, kunders acceptregistreringer eller anden dokumentation, der afspejler overførslen af kontrol.
Dette spor giver et omfattende overblik over indregningen af omsætning, understøtter virksomhedens erklæringer under revisionsprocessen og validerer nøjagtigheden og hensigtsmæssigheden af virksomhedens praksis for indregning af omsætning.
Gennemgang af oplysninger og regnskaber
Forestil dig, at du udarbejder din virksomheds regnskab og oplysninger i overensstemmelse med ASC 606. Det handler ikke kun om at bearbejde tal, men også om at sikre, at oplysningerne er gennemsigtige og informative for interessenterne.
På den baggrund kan din virksomhed være nødt til at oplyse om væsentlige vurderinger, der er foretaget ved fordelingen af transaktionspriser, arten og tidspunktet for leveringsforpligtelser samt ændringer i kontraktsaldi. Noterne til regnskabet bør indeholde meningsfulde og detaljerede oplysninger om politikker og anvendte estimater for indregning af omsætning.
Dette niveau af gennemsigtighed øger forståelsen af praksis for indregning af omsætning, forbedrer sammenligneligheden på tværs af virksomheder og bekræfter troværdigheden af virksomhedens regnskab.
Samarbejde med eksterne rådgivere og konsulenter
Virksomheder kan sikre, at deres processer for indregning af omsætning er i overensstemmelse med kravene i ASC 606, ved at samarbejde tæt med eksterne rådgivere og konsulenter. De kan vejlede om interne kontroller og dokumentationsstandarder samt hjælpe med at identificere potentielle problemer eller områder, der kan forbedres.
Sørg for at søge rådgivning hos eksterne eksperter tidligt for at få gavn af deres indsigt og ekspertise. Du bør ikke benytte det samme revisionsfirma, som udfører revisionen af dit regnskab, da det ville kræve, at de reviderer deres eget arbejde.
Det er vigtigt, at en ekstern konsulent eller rådgiver forstår din virksomheds forretningsmodel, omsætningsstrømme, branchespecifikke forhold og ASC 606's indvirkning på den finansielle rapportering, så vedkommende kan give dig relevant indsigt.
More Articles
Betydningen af automatisering og teknologi for overholdelse af ASC 606
Manuelle processer og regneark har længe været den traditionelle tilgang til håndtering af indregning af omsætning, men dette kan være en krævende opgave for virksomheder, især i den dynamiske og tempofyldte softwarebranche.
Det er her, automatisering og teknologi spiller en afgørende rolle. Ved at udnytte softwareløsninger kan virksomheder strømline deres processer for indregning af omsætning og dermed forbedre deres overholdelse af ASC 606 – samtidig med at de forbedrer datastyringen og rapporteringseffektiviteten og reducerer risikoen for fejl og manglende overholdelse.
Udnyttelse af softwareløsninger til indregning af omsætning
Forestil dig en softwarevirksomhed, der kæmper med talrige kundekontrakter, som hver især indeholder flere leveringsforpligtelser og komplekse faktureringsaftaler. Manuelle beregninger og manuel sporing bliver tidskrævende og fejlbehæftede.
Virksomheder kan automatisere de komplekse processer, der indgår i overholdelsen af ASC 606, ved at implementere specialiseret software til indregning af omsætning. Disse løsninger automatiserer processen og kan nøjagtigt identificere leveringsforpligtelser, fordele transaktionspriser og håndtere pakkeaftaler og kontraktændringer, hvilket reducerer den manuelle indsats og sikrer nøjagtighed.
Forbedring af datahåndtering og rapporteringseffektivitet
Softwarebranchen trives på datadrevet indsigt, hvilket gør effektiv datahåndtering afgørende for succes.
Softwareløsninger kan centralisere og organisere kontraktdata, så de nemt kan tilgås af revisorer og interessenter. Ved hjælp af teknologi kan virksomheder integrere data fra forskellige systemer og automatisere sammenlægningen af data, så der sikres én fælles sandhedskilde. Dette strømliner rapporteringsprocesserne, reducerer risikoen for fejl og giver et helhedsorienteret billede af omsætningen på tværs af organisationen.
Overvågning og analyse i realtid for indsigt i omsætningen
Softwarebranchen bevæger sig med lynets hast, og forsinkelser i indregningen af omsætning er ikke en mulighed. Automatisering muliggør overvågning af omsætningsstrømme i realtid, hvilket giver virksomheder øjeblikkelig indsigt i deres økonomiske resultater.
Avancerede dataanalyseværktøjer kan give værdifuld indsigt i omsætningen, såsom omsætningstendenser, kontrakternes lønsomhed og kundeadfærd. Med disse oplysninger kan softwarevirksomheder træffe datadrevne beslutninger, identificere vækstmuligheder og proaktivt håndtere potentielle problemer.
Reduktion af risici og forbedring af kontrolforanstaltninger for overholdelse
Manglende overholdelse af ASC 606 kan føre til alvorlige konsekvenser, herunder skade på omdømmet og juridisk ansvar. Softwareløsninger kan indføre robuste kontrolforanstaltninger for overholdelse, markere potentielle uoverensstemmelser og sikre overholdelse af standarden.
Automatiserede interne kontroller kan identificere uregelmæssigheder og minimere risikoen for omsætningslækage eller fejlagtige oplysninger. Ved at reducere risiciene kan softwarevirksomheder trygt navigere i kompleksiteten ved overholdelse af ASC 606 og fokusere på at fremme innovation og vækst.
Implementering af ASC 606 for indregning af omsætning
ASC 606 har stor betydning for finansiel rapportering. Ved at følge femtrinsmodellen kan virksomheder mere præcist identificere leveringsforpligtelser i deres kontrakter med kunder og indregne omsætningen korrekt.
Selvom implementering af ASC 606 kan være forbundet med udfordringer, kan praktiske strategier såsom samarbejde, kontraktstyringssystemer, dataanalyse og udnyttelse af automatisering være en hjælp.
Abonner på The CFO Clubs nyhedsbrev for ugentlige artikler, podcasts, brancheindsigter og uundværlige ressourcer for finansledere.