Dobbel bogføring giver dig mulighed for at administrere forretningstransaktioner nøjagtigt ved hjælp af et system med debiteringer og krediteringer. Selvom det meste regnskabssoftware (uanset om det er til SMV'er eller virksomheder) kan hjælpe dig med at håndtere disse processer, er det stadig vigtigt at forstå, hvordan dobbelte bogføringsoperationer fungerer.
Uanset om du genopfrisker din viden eller lærer fra bunden, er jeg sikker på, at du går herfra med den viden (og muligvis de værktøjer), der kræves for at håndtere økonomiske optegnelser med tillid.
Hvad er dobbel bogføring?
Dobbel bogføring er et system, hvor forretningstransaktioner krediteres og debiteres mellem to konti — en »handlingskonto« og en »reaktionskonto«.
I enhver postering med dobbelt bogføring debiteres ét beløb, som skal modsvares af et tilsvarende (og modsat) kreditbeløb på en anden konto.
- Debiteringer øger saldoen på aktiv- og udgiftskonti, mens de reducerer saldoen på gælds-, indtægts- og egenkapitalkonti.
- Krediteringer har den modsatte effekt på hver af disse konti.
Dette er en effektiv måde at opretholde kontrol og balance på samt tydeligt vise, hvordan økonomiske ressourcer fordeles i hele virksomhedens drift.
Du behøver ikke at blive statsautoriseret revisor for at mestre regnskabssystemer som dette; regnskabssoftware gør processen enkel.
Enkelt bogholderi kontra dobbelt bogføring
Enkelt bogholderi er den mest grundlæggende måde at dokumentere virksomhedens udgifter på. Med denne regnskabsmetode samles køb og indtægtskilder på én enkel liste, omtrent som i et checkhæfte.
Dobbel bogføring tager derimod højde for begge sider af en transaktion — ind- og udbetalingerne, så at sige. Hvis du for eksempel køber en ny computer til din virksomhed, vil en konto, der bruges til virksomhedskøb, såsom »leverandørgæld«, blive debiteret, mens en konto, der vedrører aktiver, såsom »udstyr«, vil blive krediteret. Dette viser, at virksomhedens ressourcer blev brugt til at købe et aktiv — i dette tilfælde en computer.
I et system med enkelt bogholderi ville der kun være én post: computerens pris.

Hvem er bedst til hvad?
Enkelt bogholderi kan være fint for meget små virksomheder med få operatører, da det er en enkel måde at dokumentere indtægter og udgifter på. Dobbel bogføring er dog mere robust og giver et bedre overblik over en virksomheds underliggende drift.
T-konti (T-diagrammer)
En T-konto, også kendt som et T-diagram, er en enkel måde at visualisere et bogholderisystem med dobbelt bogføring på. Et stort T kan tegnes på et stykke papir, hvor den ene side er mærket debet og den anden kredit.
Debetposteringer registreres i venstre side af T'et, og krediteringer registreres i højre side. På den måde kan alle regnskabsposteringer tydeligt markeres og adskilles efter type.
Med udgangspunkt i eksemplet med computerkøbet ovenfor ser en almindelig opsætning af en T-konto således ud:
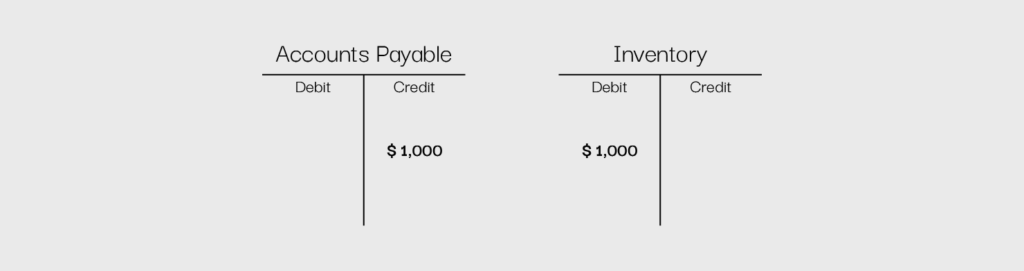
Ved at bruge T-konti adskilles hvert aspekt af en transaktion, hvilket skaber en enkel og ligetil visuel gengivelse af udgiften.
Have an account? Log In
Kontotyper
Der er fem grundlæggende kontotyper, som et system med dobbelt bogføring kan anvende. Disse konti er aktiver, passiver, indtægter, udgifter og egenkapital. Hver af dem har en lidt forskellig rolle i virksomhedens drift. Brug af de korrekte konti kan hjælpe bogholdere med at organisere grundlæggende regnskabsaktiviteter og give et mere omfattende overblik over transaktioner.
Aktiver
Aktivkonti repræsenterer de genstande eller immaterielle værdier, som en virksomhed ejer, og som forventes at give virksomheden fremtidige fordele. Dette omfatter blandt andet kontanter, udstyr og lagerbeholdning samt goodwill og immaterielle rettigheder.
For at afspejle stigninger på aktivkonti debiterer du dem. Hvis jeg f.eks. modtager flere kontanter i virksomheden, vil jeg debitere kontantkontoen.
Forpligtelser
Forpligtelseskonti repræsenterer former for gæld, som en virksomhed har, såsom eksplicit gæld i form af kort- og langfristede lån eller implicit gæld som kreditorer eller ikke-optjent omsætning.
For at afspejle stigninger på forpligtelseskonti krediterer du dem. Hvis jeg f.eks. optager et kortfristet lån, vil jeg kreditere kontoen for det kortfristede lån.
Indtægter
Indtægtskonti indeholder alle indtægtskilder, som en virksomhed tjener penge på, såsom renteindtægter eller salg af produkter.
For at afspejle stigninger på indtægtskonti krediterer du dem. Hvis jeg f.eks. tjener yderligere indtægter gennem et nyt salg, vil jeg kreditere virksomhedens omsætningskonto.
Udgifter
Udgiftskonti omfatter alle omkostninger forbundet med driften af en virksomhed, såsom forsyningsregninger, lønninger, skatter og husleje.
For at afspejle stigninger på udgiftskonti debiterer du dem. Hvis jeg f.eks. betaler mine medarbejdere, vil jeg debitere lønningskontoen.
Egenkapital
Egenkapitalkonti repræsenterer den samlede egenkapital i en virksomhed og omfatter konti som ordinær aktiekapital og præferenceaktiekapital samt tilbageholdt indkomst — forskellen mellem de penge, der er investeret i virksomheden, og det eventuelle overskud, der er tilbage, efter at udgifterne er medregnet.
Egenkapitalkontiene “tilbageholdt indkomst” eller “underskud” på en resultatopgørelse er en god måde hurtigt at se, hvor meget en virksomhed har tjent eller tabt over tid. Hvis der er en konto for tilbageholdt indkomst, har virksomheden tjent flere penge, end den har brugt over tid; hvis der er en underskudskonto, er det modsatte tilfældet.
For at afspejle stigninger på egenkapitalkonti krediterer du dem. Hvis jeg f.eks. sælger nye ordinære aktier, vil jeg kreditere kontoen for ordinær aktiekapital.
Opsummering
- På en aktivkonto debiterer du for at øge den og krediterer for at reducere den
- På en forpligtelseskonto krediterer du for at øge den og debiterer for at reducere den
- På en indtægtskonto krediterer du for at øge den og debiterer for at reducere den
- På en udgiftskonto debiterer du for at øge den og krediterer for at reducere den
- På en egenkapitalkonto krediterer du for at øge den og debiterer for at reducere den


Sådan fungerer dobbelt bogholderi
De følgende trin kan hjælpe dig med at etablere et system med dobbelt bogholderi for din virksomhed.
More Articles
- De 10 bedste regnskabsprogrammer til små virksomheder vurderet for 2026
- 10 bedste regnskabsprogrammer til revisorer i 2026
- 10 bedste regnskabssoftware til virksomheder i 2026
- De 10 bedste regnskabsprogrammer til små virksomheder i 2026
- ERP vs. regnskabssoftware: Sådan understøtter du virksomhedens vækst
Trin 1: Opret en kontoplan
Først skal du oprette en kontoplan. Det betyder, at du skal udarbejde en samlet liste over alle de konti, der er relevante for driften af din virksomhed, ved hjælp af alle ovenstående kontotyper. Hvis du f.eks. ejer forretningsværktøjer som computere eller servere, skal du bruge en udstyrskonto.
Denne proces kan udføres manuelt ved trin for trin at gennemgå alle de elementer, der holder din virksomhed i drift, eller den kan nemt gennemføres ved hjælp af software.
Det kan være nødvendigt at oprette nye konti, hvis virksomhedens drift ændrer sig, eller hvis nye indtægtskilder eller udgifter bliver relevante. Det kan være mere kompliceret at håndtere uden regnskabssoftware.
Trin 2: Brug debiteringer og krediteringer til alle transaktioner
Når du har oprettet din kontoplan, kan du begynde at registrere debet- og kreditposteringer for dine transaktioner.
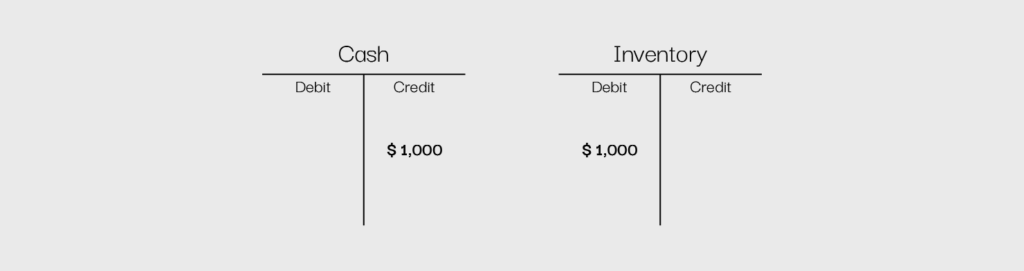
Her er et eksempel på, hvordan du kan angive, hvilke konti der debiteres, og hvilke konti der krediteres, når du køber en ny computer med kontanter:
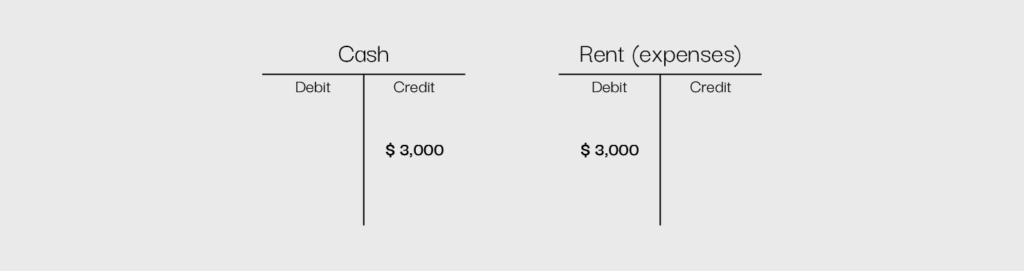
Betal husleje til en udlejer:
Eller betal skat af indkomst fra den normale forretningsdrift:
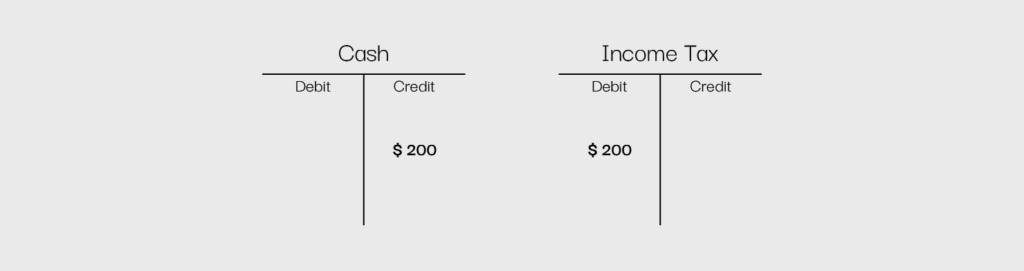
Med dette enkle system kan du nemt se, hvor dine penge bevæger sig hen, og hvor de ender.
Selvom du kan håndtere denne proces ved hjælp af en håndtegnet T-konto eller et softwareprogram som Microsoft Excel, bruger de fleste virksomheder regnskabssoftware, da det gør det muligt for dem at føre specifikke og nøjagtige optegnelser. Regnskabssoftware kan mindske risikoen for fejl, da disse systemer er designet til at sikre, at posteringer bogføres korrekt.
Mange programmer tillader for eksempel ikke, at en postering bogføres, hvis den ikke er i balance. Du kan også nemt oprette og opdatere regnskaber ved hjælp af enhver type regnskabssoftware.
Trin 3: Sørg for, at enhver økonomisk transaktion har to komponenter
Ved dobbelt bogføring er det vigtigste at huske, at enhver transaktion har to sider, og for at opretholde en virksomhed i balance skal begge sider være lige store. Hvis ideen om en dobbelt postering for hver transaktion virker lidt forvirrende, så husk Newtons tredje bevægelseslov: Enhver handling har en lige så stor og modsatrettet reaktion. Hvis du trækker benet tilbage for at sparke til en bold, vil den energi, der genereres af denne handling, få bolden til at bevæge sig.
Det samme gælder i en virksomhed; hver udgift, du betaler, giver dig noget, og enhver form for indtægt, du skaber, trækkes et andet sted fra, for eksempel fra lagerbeholdningen.
Author's Tip
Husk den grundlæggende regnskabsligning: Aktiver = Forpligtelser + Egenkapital. Det betyder, at hver side af din hovedbog skal være tilsvarende i balance; hvis dine aktivkonti ikke er lig med dine forpligtelses- og egenkapitalkonti, er der et problem med din regnskabsstruktur. Dette er det samme som den traditionelle metode, der oftere anvendes i Storbritannien.