GAAP (generelt accepterede regnskabsprincipper) er de standardregler og retningslinjer, du skal følge, når du udarbejder regnskaber i USA.
Disse principper sikrer, at dine tal er konsistente, gennemsigtige og sammenlignelige, så alle fra investorer til tilsynsmyndigheder får et klart billede af din økonomiske situation. Hvis du arbejder med regnskab i USA, er det afgørende at forstå GAAP for at holde dine regnskaber korrekte og nemme at forstå.
Hvad er GAAP?
GAAP, eller generelt accepterede regnskabsprincipper, er et standardiseret sæt regnskabsregler, procedurer og retningslinjer , der anvendes i USA ved udarbejdelse af regnskaber.
Det hjælper økonomimedarbejdere med at sikre konsistens, gennemsigtighed og sammenlignelighed i finansiel rapportering på tværs af forskellige organisationer og brancher ved hjælp af disse principper:
- Indregning af omsætning
- Klassifikation af balancen
- Væsentlighed
Ved at følge GAAP reducerer fagfolk risikoen for fejl eller fejlagtige oplysninger, styrker troværdigheden over for interessenter og effektiviserer processen med at sammenligne økonomiske resultater mellem virksomheder.
Overholdelse af GAAP
I USA er alle børsnoterede virksomheder forpligtet til at følge reglerne fastsat af den amerikanske børs- og værdipapirtilsynsmyndighed (SEC), hvilket omfatter regelmæssig indsendelse af regnskaber, der overholder GAAP.
Overholdelse af SEC's regler er nødvendig, for at en virksomhed kan forblive børsnoteret, og overtrædelse af disse regler kan medføre, at en virksomhed bliver afnoteret. Du kan se udvalgte regnskabsbulletiner fra medarbejderne på SEC's websted, som opsummerer, hvordan GAAP skal anvendes af organisationer.
Selvom private virksomheder og nonprofitorganisationer ikke er strengt forpligtet til at følge GAAP i deres rapportering, holder det døre åbne for finansiering fra både egenkapital- og lånekilder, hvis denne standard etableres tidligt. For at gøre analysen lettere (og sikre korrekte sammenligninger på lige vilkår) vil mange långivere kræve, at årlige økonomiske oplysninger udarbejdes i overensstemmelse med GAAP som en del af deres låneaftaler. På egenkapitalsiden rådes investorer almindeligvis til at være yderst forsigtige over for virksomheder, hvis regnskaber ikke er udarbejdet efter GAAP.
I sidste ende er GAAP indført for at sikre, at regnskabsmetoderne er nøjagtige og ærlige; finansielle institutioner, investorer og enkeltpersoner ønsker at se det samme.
Overholdelse af GAAP verificeres gennem en revisors erklæring, der er resultatet af en ekstern revision udført af et godkendt revisionsfirma. Hvis du ønsker at bekræfte, at dine regnskaber overholder GAAP, kan det fremskynde processen og sikre, at du vælger den rigtige fremgangsmåde, hvis du hyrer en ekstern revisor, før det bliver et lovkrav.
Der er en anden mulighed, hvis du ønsker at rapportere om målepunkter, der ikke udtrykkeligt er tilladt i henhold til GAAP-reglerne. Nogle virksomheder rapporterer både GAAP- og ikke-GAAP-målepunkter, når de rapporterer deres regnskaber, selvom GAAP-reglerne kræver, at sidstnævnte identificeres tydeligt i regnskaber og andre offentlige oplysninger.
FASB
Rådet for finansielle regnskabsstandarder (FASB) er en uafhængig nonprofitorganisation, der fastsætter standarderne for regnskabsføring i offentlige, private og nonprofitorganisationer i USA. FASB er den endelige myndighed, når det gælder fastsættelse og fortolkning af GAAP i USA, eftersom den amerikanske børs- og værdipapirtilsynsmyndighed (SEC) anerkender FASB som landets organ for fastsættelse af regnskabsstandarder.
FASB blev dannet i 1973 for at efterfølge Rådet for regnskabsprincipper (APB) og videreføre dets mission om at sikre konsistens, gennemsigtighed og integritet i amerikansk virksomheders finansielle rapportering. Selvom det var det autoritative organ for landsdækkende regnskabsstandarder fra 1959 til 1973, er de fleste retningslinjer og regler, som APB udarbejdede, nu blevet ændret eller erstattet af udtalelser fra FASB.
GAAP kontra IFRS
Internationale standarder for finansiel rapportering (IFRS) er de regnskabsstandarder, der fastsættes af Rådet for internationale regnskabsstandarder (IASB), og de betragtes som det internationale alternativ til GAAP. Hvis GAAP-reglerne afspejler amerikansk lovgivning, søger IFRS at afspejle FN's mandater: et sæt regler, der går på tværs af nationale grænser og underlægger alle medlemmer den samme standard.
IASB og FASB har arbejdet på at konvergere GAAP og IFRS siden 2002 og har gjort visse fremskridt, såsom at USA har fjernet kravet om, at ikke-amerikanske virksomheder skal afstemme deres regnskaber for at være GAAP-kompatible, hvis de allerede er IFRS-kompatible. Der er dog stadig forskelle mellem de to regelsæt, herunder, men ikke begrænset til:
Metoder til lageromkostningsberegning
GAAP tillader virksomheder at bruge sidst ind, først ud (LIFO) som metode til lageromkostningsberegning, mens dette er forbudt under IFRS.
Klassificering af forsknings- og udviklingsomkostninger (R&D)
Under IFRS betragtes R&D-omkostninger som kapitalinvesteringer, der kan amortiseres over flere perioder, hvis visse betingelser er opfyldt. Under GAAP betragtes R&D-omkostninger som udgifter og indregnes, når de afholdes.
Tilbageførsel af nedskrivninger
GAAP fastslår, at et lager eller et aktiv, der er blevet nedskrevet, ikke kan tilbageføres, hvis aktivets markedsværdi efterfølgende stiger. IFRS tillader denne tilbageførsel.
Værdiansættelse af anlægsaktiver
GAAP registrerer og rapporterer anlægsaktiver til historisk kostpris, mens IFRS giver virksomheder mulighed for at justere anlægsaktiver i henhold til dagsværdien.
Robotter kender GAAP
Før jeg går i detaljer med GAAP, vil jeg gerne give dig en genvej — hvis du blot forsøger at sikre, at din virksomhed ikke får en bøde, er det ikke den rigtige løsning at blive statsautoriseret revisor. Se i stedet på software til finansiel rapportering, som kan overvåge denne slags ting for dig:
Have an account? Log In
De 10 vigtigste GAAP-principper forklaret
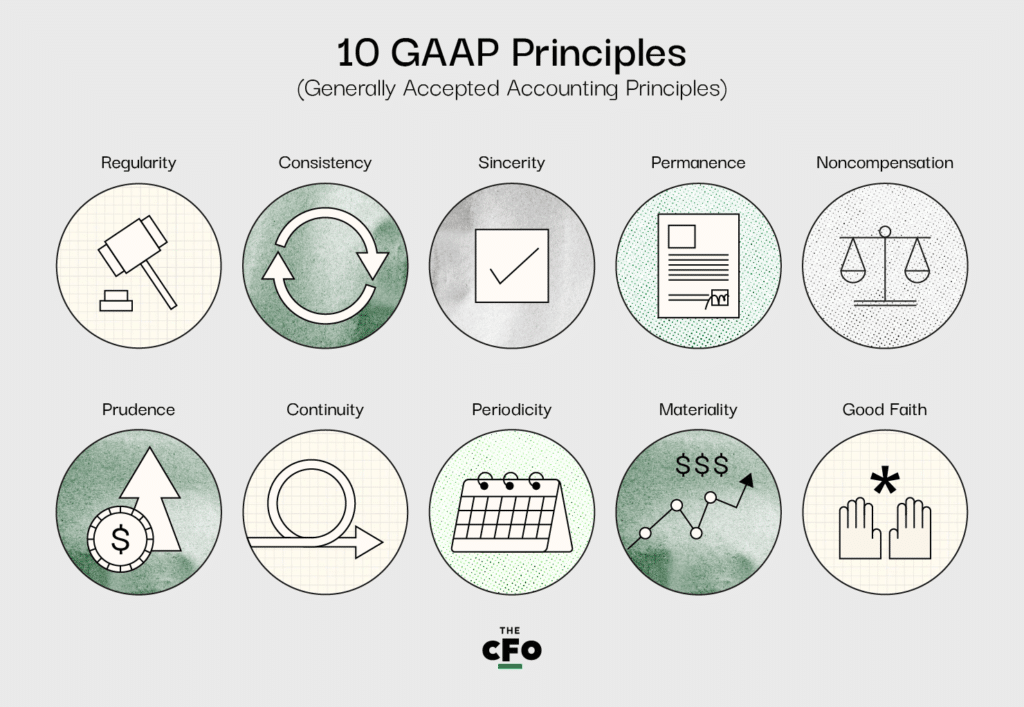
Selvom GAAP består af tre forskellige dele, er de 10 vigtigste principper i standarden dens kerne. Hvis du har spørgsmål om din overholdelse af GAAP, bør du først kontrollere din praksis i forhold til disse principper.
De 10 GAAP-principper er som følger:
1. Princippet om regelmæssighed
Organisationen skal overholde alle fastsatte regler og bestemmelser i GAAP.
Hvad betyder det?
Dette princip betyder, at en virksomhed ikke kan vælge, hvilke regler den vil følge, men i stedet skal følge alle de regler, der er fastsat under GAAP.
2. Princippet om konsekvens
De samme standarder anvendes gennem hvert trin i rapporteringsprocessen, og eventuelle forskelle, der måtte opstå, oplyses.
Hvad betyder det?
Når du udarbejder dine regnskaber, skal du sikre sammenlignelighed. Med andre ord kan du ikke vælge at udarbejde din balance i henhold til GAAP, men udarbejde din resultatopgørelse anderledes. Hvis du er nødt til at foretage justeringer mellem opgørelserne, forventes det, at du fuldt ud oplyser og forklarer årsagen eller årsagerne i noterne til regnskabet.
3. Princippet om oprigtighed
Organisationen bestræber sig på at give et nøjagtigt og upartisk billede af en virksomheds økonomiske situation.
Hvad betyder det?
Regnskaber skal udarbejdes objektivt. Hvis du forsøger at skjule eller fremhæve bestemte finansielle oplysninger, overtræder du dette princip. Du bør udarbejde regnskabet, som om du ikke har nogen personlig interesse i virksomhedens succes eller fiasko.
4. Princippet om metodernes varighed
De samme standarder skal anvendes fra én rapporteringscyklus til den næste, og eventuelle forskelle, der måtte opstå, skal oplyses.
Hvad betyder det?
Ligesom princippet om kontinuitet handler dette om sammenlignelighed. Det skal være nemt at vurdere opgørelser på tværs af hele linjen, og dette princip fokuserer på vurdering fra cyklus til cyklus. Du kan ikke fravige GAAP-standarden hver anden rapporteringscyklus og samtidig bevare overholdelsen. Hvis du endnu en gang er nødt til at foretage ændringer fra periode til periode, forventes det, at du udførligt oplyser om og forklarer hvorfor i noterne til årsregnskabet.
5. Princippet om ingen modregning
Både negative og positive forhold rapporteres med fuld gennemsigtighed og uden forventning om gældsmodregning.
Hvad betyder det?
Du skal rapportere alt, uanset hvordan det afspejler sig på virksomheden. Du kan ikke forsøge at modregne en gæld i et aktiv eller udgifter i indtægter i dit årsregnskab; du skal give et fuldstændigt og nøjagtigt billede af virksomhedens økonomiske situation, uanset hvordan det tager sig ud.
6. Forsigtighedsprincippet
Rapporterede data skal være faktabaserede og afhænge af klare, konkrete tal.
Hvad betyder det?
Det er naturligt at bruge tid på at drømme om organisationens fremtid; en væsentlig del af økonomifunktionens opgave er trods alt at udarbejde prognoser og give et rimeligt billede af, hvad der kommer. Dette princip har til formål at holde årsregnskabet forankret i virkeligheden, så der kun medtages oplysninger, der er faktuelt korrekte og kan verificeres med data, frem for oplysninger, der er spekulative og subjektive.
7. Kontinuitetsprincippet
Når revisorer udarbejder rapporter, skal de antage, at en organisation vil fortsætte driften, uanset virksomhedens aktuelle status.
Hvad betyder det?
Når du værdiansætter aktiver eller undersøger forpligtelser, skal du gøre det i overensstemmelse med finanslitteraturen snarere end situationens faktiske virkelighed. Hvis din virksomhed eksempelvis realistisk set kun har få måneder tilbage, skal du stadig afskrive dine aktiver over flere år, hvis GAAP kræver det.
8. Periodiseringsprincippet
Finansielle posteringer (dvs. indtægtsføring) skal rapporteres inden for den relevante regnskabsperiode.
Hvad betyder det?
Regnskabsføring efter periodiseringsprincippet foreskriver, at transaktioner skal registreres i den periode, hvor de finder sted, snarere end når pengene modtages eller udbetales. Hvis du eksempelvis i dag underskriver en kontrakt, der fastslår, at du vil levere en tjeneste for X dollars, skal du registrere X dollars som indtægt i dag og ikke, når pengene modtages.
Derudover kræver dette princip, at revisorer registrerer transaktioner nøjagtigt og ikke flytter tidsperioder eller ændrer data for at påvirke opfattelsen af årsregnskabet. Hvis du eksempelvis havde et rekordstort første kvartal og et helt igennem skuffende andet kvartal med hensyn til indtægter, må du ikke flytte nogle af dine indtægter fra første kvartal til andet kvartal for at se mere stabil ud; du skal registrere dem, når det faktisk skete, og rapportere dem i den samme periode.
9. Væsentlighedsprincippet
Revisorer skal bestræbe sig på at oplyse alle finansielle data og regnskabsoplysninger fuldstændigt i finansielle rapporter.
Hvad betyder det?
Den person (eller gruppe), der udarbejder årsregnskabet for en organisation, har pligt til at indhente alle relevante og vigtige oplysninger, der kan indgå i et årsregnskab. Alt, der falder ind under denne kategori, betragtes som “væsentlige” oplysninger og skal rapporteres. Dette princip understreger dette ansvar og sikrer, at intet overses i det endelige resultat.
Nogle vil sige, at dette princip holder revisoren ansvarlig.
10. Princippet om ubetinget god tro
Det forudsættes, at alle parter er ærlige i alle finansielle transaktioner og ved al registrering på vegne af en organisation.
Hvad betyder det?
Alle, der er involveret i eller har ansvaret for en organisations økonomiske drift, skal først og fremmest være forpligtet til ærlighed og integritet. Dette princip bidrager til at opretholde en etisk standard og et ansvar og er et stærkt argument for enhver økonomiansvarlig, der er under pres fra en overordnet for at pynte på nogle tal.
Yderligere retningslinjer
Ud over de 10 centrale principper beskriver GAAP fire begrænsninger, som det er vigtigt at anerkende og følge ved udarbejdelsen af regnskaber.
More Articles
1. Indregning
Alle regnskaber skal præcist afspejle en fuldstændig opgørelse over organisationens aktiver, forpligtelser, indtægter, udgifter og andre økonomiske forpligtelser. Rapporter skal være grundige og gennemsigtige og må ikke indeholde ændringer eller udeladelser.
2. Måling
Regnskabsrapporteringen skal udarbejdes i overensstemmelse med GAAP og til enhver tid følge alle standarder. Dette princip understreger nødvendigheden af, at de personer, der udarbejder regnskaber, er bekendt med de førnævnte ti principper og almindeligt accepterede branchestandarder.
3. Præsentation
Alle regnskabsrapporter skal indeholde:
- En resultatopgørelse,
- En pengestrømsopgørelse,
- En balance og
- En opgørelse over ejerandel eller egenkapital.
Hvis en af disse opgørelser mangler, kan der blive iværksat eksterne revisioner eller undersøgelser.
4. Oplysninger
Hvis der er andre oplysninger, der er nødvendige for at forstå regnskabsrapporterne, skal de oplyses fuldt ud i rapporten. En almindeligt anvendt praksis er at dele udkast til regnskabsrapporter med bestyrelsesmedlemmer, vigtige aktionærer og andre centrale interessenter for at registrere deres spørgsmål. Hvis de mener, at andre oplysninger er nødvendige for at forstå rapporterne, bør de tilføjes, før rapporten indsendes.
Implementering af GAAP
Sørg for, at enhver, der fastlægger standardiserede regnskabsmetoder for din organisation, allerede har kendskab til de generelt accepterede regnskabsprincipper og begrænsninger, eller henvis vedkommende til ressourcer som denne for at opbygge forståelsen.
Når tiden er inde til at implementere GAAP og udarbejde opgørelser, bliver det afgørende at kende indholdet i denne artikel ud og ind, så gem den som bogmærke, så du kan slå op i den, når du sidder og klør dig i hovedet. Hvis du synes, at nogle områder er uklare, så giv mig besked i en kommentar nedenfor, og jeg sørger for at tage hånd om dem med det samme.
Hvis du gerne vil udvikle dig som økonomiprofessionel og blive en (bedre) CFO, har jeg dækket dig ind. Abonner på CFO Club-nyhedsbrevet, og hold dig skarp under alle markedsforhold.