Føles dit virksomhedsbudget mere som et nytårsforsæt — fastlagt med de bedste intentioner, men glemt efter få uger? Denne guide hjælper dig med at udarbejde et virksomhedsbudget, der holder (i modsætning til mine ambitioner om madplanlægning i 2025)...
Grundlæggende om virksomhedsbudgetter
Et virksomhedsbudget er en plan for virksomhedens indtjening og udgifter. På indtægtssiden omfatter det dit bedste estimat af bruttoindtægten (hvor mange penge der kommer ind). På udgiftssiden omfatter det faste omkostninger, variable omkostninger, kapitalomkostninger og ikke-driftsrelaterede udgifter (alle de steder, hvor virksomheden bruger penge).
Større organisationer bruger software til budgetlægning og prognoser til at oprette og vedligeholde budgetter, under tilsyn af CFO’en. I mindre virksomheder håndteres budgetlægningen muligvis af ejeren og/eller bogholderen.
Hvis du ikke mener, at det er så vigtigt at tage dit budget alvorligt, så overvej dette:
- ½ af alle små virksomheder undlader at udarbejde et overordnet driftsbudget
- ½ af alle små virksomheder går konkurs inden for de første 2 år
Jeg lader dig selv afgøre, om de ting hænger sammen…
Budgetlægningens 5 vigtigste fordele
Budgetlægning hjælper dig naturligvis med at planlægge udgifter, ændringer i indtægter og meget mere. Men ud over det indlysende, hvad er så de vigtigste fordele ved budgetlægning for virksomhedsejere?
1 - Proaktiv bemanding
Bemanding er en af de største stressfaktorer for ejere af små virksomheder. Jeg tænker tilbage på min egen erfaring med at drive virksomhed, og hvor elendig jeg plejede at være til at forudsige, hvornår vi havde brug for at ansætte ekstra hjælp.
Det førte til, at både jeg selv og mine første medarbejdere blev overbebyrdede, hvorefter en overkorrektion resulterede i en gruppe nye medarbejdere, som ikke havde nok at lave, da tingene gik langsommere.
Det var hårdt og kostede mig en masse goodwill hos nogle fantastiske medarbejdere. Lær af mine fejl, og kom i gang med budgetlægningen i god tid.
2 - Forberedelse til finansiering
Ethvert traditionelt banklån kræver en detaljeret forretningsplan, inklusive et gennemtænkt budget.
Selvom investorer måske er lidt mere eftergivende, vil de sandsynligvis gerne se et omfattende driftsbudget og en prognose for rentabiliteten, før de overdrager deres penge.
3 - Lavere finansieringsomkostninger
Hvis du har lagt et effektivt budget, kan du også afgøre, hvilken finansieringsform der sparer dig flest penge.
Forestil dig for eksempel, at der pludselig dukker nogle betydelige, uventede udgifter op. Du kan trække på din kreditramme, bruge et kreditkort eller måske endda benytte fakturabelåning. Du tjekker dit budget og opdager, at du forventer en pengestrøm i næste måned med 90 % sikkerhed — hvilket betyder, at du kun har brug for en kortsigtet finansieringskilde.
I dette tilfælde kunne du sandsynligvis bare bruge et kreditkort i stedet for at optage et lån og udnytte din rentefrie periode, så du ikke betaler renter i 21-50+ dage (afhængigt af, hvornår i din faktureringscyklus du foretog købet).
4 - Mindre stress
Det kan være stressende at drive virksomhed. I en sådan grad, at en undersøgelse fra Xero viste, at ejere af små virksomheder havde lavere scorer for “trivsel” end den generelle befolkning.
Det er trist at se… og det er en del af grunden til, at jeg sidder her og skriver den slags.
Budgetlægning kan reducere din stress som virksomhedsejer og -leder ved at hjælpe dig med at være bedre forberedt på ændringer i virksomheden. Jeg ved, at du allerede har mindre tid, end du kunne ønske dig, men ved at sætte dig ned og udarbejde et budget kan du få ro i sindet og undgå at skulle gå tilbage og rette op på tingene.
5 - Mere velinformerede beslutninger
Den gennemsnitlige ejer af en lille virksomhed træffer over 6 millioner beslutninger om året… Okay, måske ikke helt så mange, men der er et væld af ting, der skal besluttes, hvilket hurtigt fører til beslutningstræthed.
Dit budget kan automatisere nogle grundlæggende økonomiske beslutninger — såsom hvor meget du skal sætte til side til din næste lønkørsel, eller om du kan forfølge en ny mulighed i dette kvartal.
Bedste praksis for budgetlægning i virksomheden
Et godt virksomhedsbudget bør være så nøjagtigt og omfattende som muligt. Brug disse bedste praksisser for at sikre, at du rammer rigtigt — og undgår almindelige fejl ved budgetlægning.
Have an account? Log In
Opret en buffer
Budgetter bruger dine bedste estimater (gæt, i nogle tilfælde) til at fremskrive tal. Det er en god idé at indbygge en buffer på en af to måder.
Oppustede variable udgifter
Den første er ganske enkelt at antage, at dine variable udgifter bliver lidt højere (5-10 %) end dine fremskrivninger, og indarbejde det i dit budget.
2. Indarbejd en likviditetsbuffer
Alternativet er ganske enkelt at have en likviditetsbuffer som en post i dit budget (og en faktisk kontantlignende konto et sted) til at dække uventede udgifter eller manglende indtægter. Jeg foretrækker denne metode, så jeg har inkluderet den i min trin-for-trin-proces senere i denne artikel.
Brug de rigtige værktøjer
Et Excel-regneark er et sikkert valg til at udarbejde dit første budget, men der findes bedre muligheder.
De fleste regnskabsprogrammer har et udvalg af budgetfunktioner, hvis du endnu ikke er klar til at investere i specifik software til prognoser.
Få eksperterne med
Hvis du outsourcer dit regnskab og andre økonomiopgaver, kan det give mening at trække på eksperthjælp til at udarbejde dit virksomhedsbudget.
Hvis du har blot antydningen af en intern regnskabsafdeling, bør de være 100 % involveret her. De er blevet uddannet i netop denne slags ting, så det bedste, du kan gøre, er at stole på dem og inddrage dem.
Lær, og tilpas
Dit oprindelige virksomhedsbudget rammer måske ikke helt plet, og det er okay.
Ved at sammenligne dit budget med de faktiske regnskabstal bagefter kan du drage indsigter, der kan være med til at forbedre fremtidige budgetcyklusser. Det er også et godt tidspunkt til at opfriske dine færdigheder inden for økonomiske prognoser, lære regnskabets gyldne regler eller læse nogle regnskabsbøger for begyndere.
4 almindelige budgetteringsmetoder
Der er mere end én måde at lægge budget på — her er en oversigt over de bedste rammer for virksomhedsbudgettering.
Nulbaseret budgettering
Ved nulbaseret budgettering vil dine samlede indtægter minus samlede udgifter/afsatte opsparinger være lig med (du gættede det!) nul.
Betyder det, at du ikke har noget overskud? Nej, det betyder blot, at du giver hver krone en specifik opgave. Et nulbaseret budget kan indeholde poster som “ejerens hævning”, “regnvejrsfond” eller “julefest på kontoret”. Ideen er at tildele hver krone et specifikt formål.
I en virksomhedssammenhæng starter disse budgetter også fra nul — hvilket betyder, at du starter fra bunden, og at du/afdelingslederne skal begrunde hver enkelt omkostning, selv hvis den er tilbagevendende. De fleste nystartede organisationer bruger denne metode.
Inkrementel budgettering
Inkrementel budgettering tager udgangspunkt i tidligere års økonomiske resultater og lægger derefter til eller trækker fra efter behov for at nå frem til indeværende års budget.
Hvis du for eksempel udarbejder et budget for 2025, vil du bruge de faktiske data for 2024 for indtægter og udgifter. Derfra vil du tilføje trinvise ændringer — en forventet stigning i indtægterne her, en fjernet udgift der — for at nå frem til dit nye budget.
Aktivitetsbaseret budgettering
Aktivitetsbaseret budgettering analyserer alle virksomhedsaktiviteter, der medfører økonomiske omkostninger, ved at registrere og undersøge hver enkelt udgiftspost.
Det er en mere grundig proces end andre metoder til virksomhedsbudgettering, men den kan give mening under omstændigheder, hvor en virksomhed ønsker at skære omkostninger ned eller afdække ineffektivitet i forbruget.
Deltagende budgettering
Deltagende budgettering involverer input fra flere personer end blot dig og din revisor, såsom ledere på lavere niveauer og afdelingschefer.
Det giver forskellige interessenter et større ejerskab over budgetprocessen, samtidig med at den endelige godkendelse stadig ligger hos den øverste ledelse.
Hvis du har et team, der har været med i et stykke tid, viser denne metode typisk gode resultater, selv om den tager lidt mere tid.
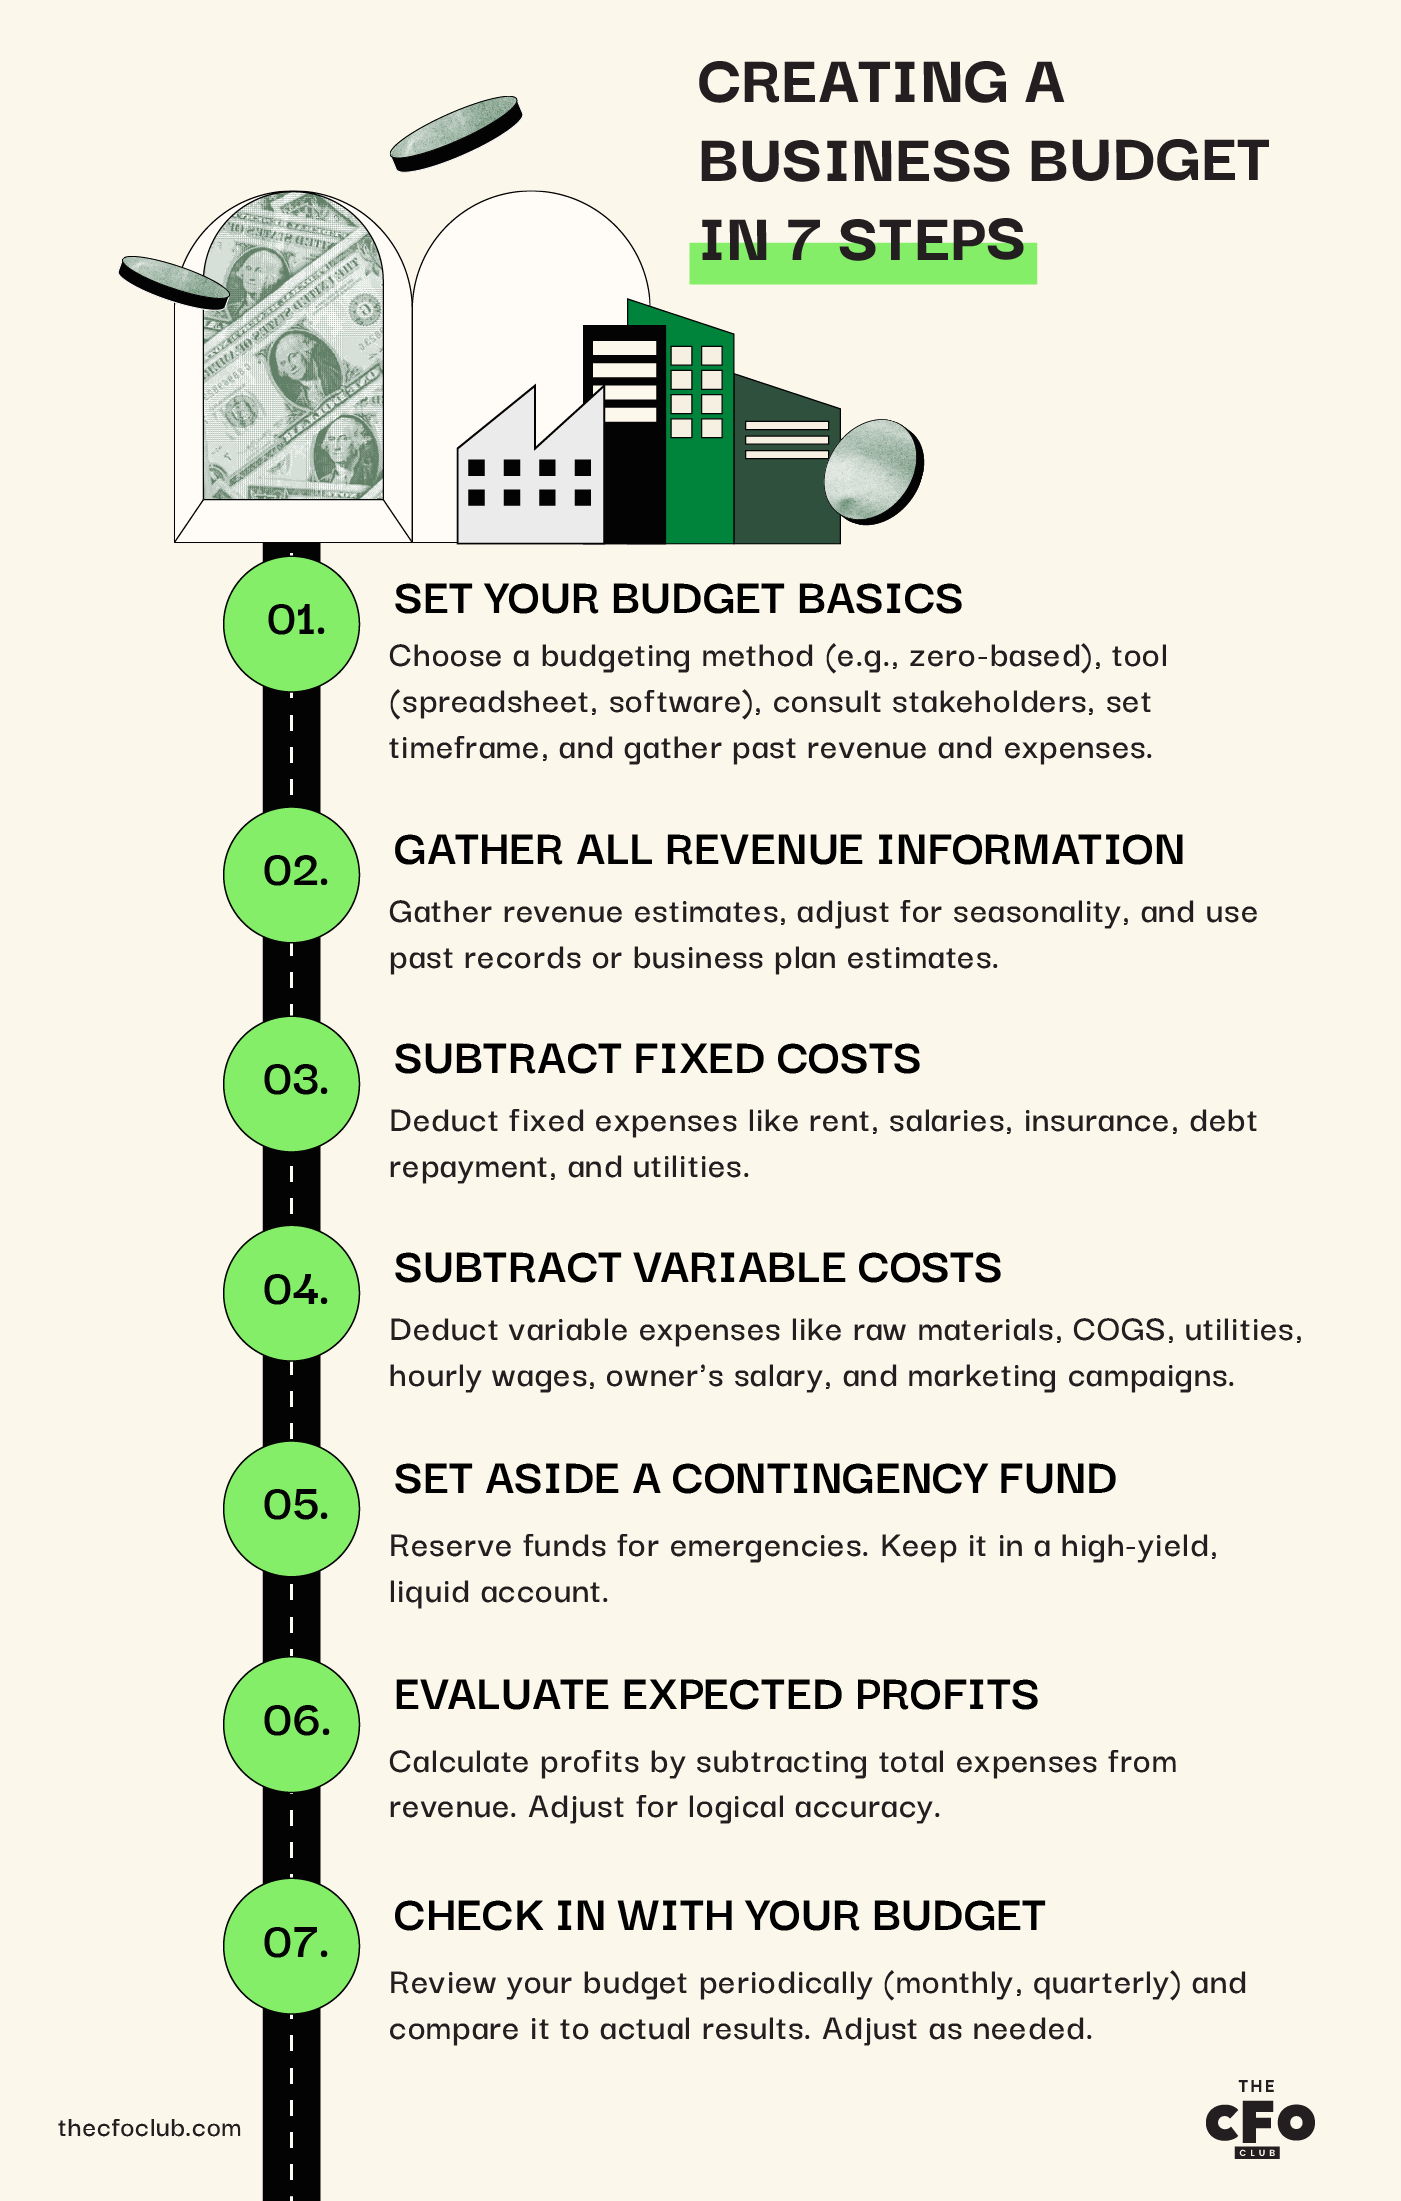
Opret et virksomhedsbudget i 7 trin
Her er en handlingsplan til at opbygge dit virksomhedsbudget fra bunden.
1. Fastlæg det grundlæggende for dit budget
Før du går i gang, skal du sørge for at:
- Vælge den budgetteringsmetode, du gerne vil bruge; som nævnt vil jeg gennemgå en nulbaseret budgetteringstilgang
- Vælge et budgetteringsværktøj, uanset om det er et regneark, et softwareværktøj eller papir og pen (hvis du gerne vil drive teknologivante mennesker som mig til vanvid)
- Rådføre dig med relevante interessenter (din revisor, afdelingsledere osv.)
- Vælge tidsrammen for din budgetplanlægning (kvartalsvis, årligt osv.)
- Indsamle regnskaber fra tidligere år for både indtægter og udgifter
Når du har gjort dette, er du klar til at opbygge dit budget.
2. Indsaml alle oplysninger om indtægter
Dit budget bør begynde med et estimat over indtægterne fra alle kilder, som du med rimelighed kan forvente i den periode, du lægger budget for (kvartal eller regnskabsår). Dette er de samlede indtægter, som din virksomhed genererer fra alle kilder, før udgifterne trækkes fra.
Et godt råd
Det er ikke nu, du skal være optimistisk omkring at skaffe nye kunder. Jeg kan ikke engang tælle, hvor mange gange mundtlige tilsagn er løbet ud i sandet for mig.
Et godt råd: Det er ikke nu, du skal være optimistisk omkring at skaffe nye kunder. Jeg kan ikke engang tælle, hvor mange gange mundtlige tilsagn er løbet ud i sandet for mig.
For en etableret virksomhed kan du tage udgangspunkt i indtægterne fra dine eksisterende regnskaber. For en ny virksomhed kan du bruge estimater fra din forretningsplan eller sammenlignelige virksomheder i branchen … men du bør ofte vende tilbage til dette for at se, hvordan du klarer dig i forhold til planen.
Sørg for at tage højde for eventuelle sæsonudsving i din virksomhed. Hvis du for eksempel udarbejder et budget for 1. kvartal 2025, kan det give mere mening at bruge tallene fra 1. kvartal 2024 end de gennemsnitlige indtægter for hele regnskabsåret.
3. Træk faste omkostninger fra
Faste omkostninger er udgifter, der forbliver de samme, uanset hvor store indtægter du har. Dette omfatter:
- Husleje
- Månedslønninger* (*timeløn kan være en variabel omkostning, men lønninger til fastansatte medarbejdere betragtes som en fast omkostning)
- Forsikring
- Afdrag på gæld
- Faste forbrugsomkostninger og SaaS-værktøjer (WiFi, månedlige gebyrer for POS-systemer, bogføringssoftware osv.)
Læg dine faktiske faste omkostninger sammen baseret på data fra tidligere måneder. Husk at medtage faste, men mindre hyppige udgifter, såsom en forsikringsregning, du betaler kvartalsvis, eller årlige ejendomsskatter.
Når du har samlet det hele, skal du trække disse faste omkostninger fra dine indtægter.
4. Træk variable omkostninger fra
Variable omkostninger er udgifter, der ændrer sig fra måned til måned, normalt i takt med ændringer i din virksomheds produktion eller resultat. Dette omfatter:
- Råmaterialer
- Vareforbrug
- Variable forbrugsomkostninger som elektricitet
- Timeløn til medarbejdere
- Din ejers løn eller hævning (hvis den varierer med overskuddet)
- Markedsføringskampagner
Variable omkostninger kan estimeres ved hjælp af formler i dit budget (hvis du bruger et regneark eller et avanceret budgetteringsværktøj).
Da variable omkostninger stiger i takt med din virksomheds produktion (dvs. det samlede antal producerede enheder), kan du bruge de samlede variable omkostninger til at fastlægge en variabel omkostning pr. enhed og få dine celler til dynamisk at opdatere i takt med dette tal.
5. Afsæt en reservefond
En reservefond er grundlæggende en nødfond for din virksomhed. Den skal dække uforudsete udgifter eller endda almindelige udgifter, hvis dine indtægter bliver lavere end forventet.
Det beløb, du holder i din reservefond, afhænger af din virksomheds karakter, dine indtægters stabilitet og de hurtige finansieringsmuligheder, der er tilgængelige for dig.
Husk, at når det først er oprettet, behøver du ikke gentage dette trin, medmindre du trækker penge fra fonden. Du behøver ikke budgettere med en ny reservefond hvert kvartal eller år — du skal blot sørge for, at du har nogle midler afsat til dette formål.
På samme måde er reservefonden ikke en “udgift” og reducerer teknisk set ikke din rentabilitet, selvom jeg anbefaler, at du beregner den på dette tidspunkt, så du ikke fristes til at bruge din buffer et andet sted.
Hvad skal du gøre med din reservefond?
At du ikke aktivt bruger din nødfond til at få din virksomhed til at vokse, betyder ikke, at du bør lade den stå på en bankkonto uden rente.
Du bør altid have din reservefond placeret i et meget likvidt aktiv, men du kan lige så godt opnå et afkast — så det kan være en god løsning at vælge en erhvervssparekonto med høj rente eller en pengemarkedsfond.
Du skal blot sikre dig, at du hurtigt kan få adgang til pengene når som helst uden besvær eller gebyrer.
6. Vurder det forventede overskud
Du kan beregne dit forventede overskud, nu hvor du har din samlede forventede omsætning og dine samlede estimerede udgifter.
Hvis tallet er positivt, har du overskud og forventer et rentabelt år! Hvis det er negativt, har du underskud. Bare rolig — det er ganske almindeligt, at virksomheder oplever perioder med nettotab.
Hvorfor “overskud”?
Da vi taler om penge, antager du måske, at “i det grønne” giver mere mening, og det ville du have ret i … hvis udtrykket var opstået for nylig. “I det røde” er en forkortelse af “med rød skrift” og henviser til en tid, hvor virksomheder markerede tab med blæk.
Hvis det var rødt, var det dårligt. Hvis det var sort, var det stadig godt.
Før du accepterer dette tal som en fast regel, skal du sikre dig, at det angivne tal giver logisk mening. Det er en hurtig måde at kontrollere dit arbejde på og sikre, at du ikke har glemt noget.
Hvis du får en variabel ejerløn, kan du også vente til dette trin med at fastlægge beløbet. Du skal blot sikre dig, at du ikke medregner det to gange — hvis du allerede har inkluderet en ejerløn i dine variable omkostninger, skal du ikke tælle den med igen her.
7. Følg op på dit budget
Budgetter bør gennemgås med relevante intervaller, f.eks. ved udgangen af hver måned, hvert kvartal eller regnskabsår. Hvis din virksomhed er i en tidlig fase og/eller vokser hurtigt, bør du kontrollere budgettet oftere.
Hvis du udarbejder et virksomhedsbudget for første gang, bør du følge op mindst én gang i kvartalet og sammenligne det med din faktiske omsætning og dine faktiske udgifter. Det kan også hjælpe dig med at udarbejde bedre prognoser: et nøjagtigt budget = mere nøjagtige prognoser
Hvis du finder ud af, at dine faktiske tal afviger væsentligt fra dine estimater, kan det være tid til at genoverveje dit budget eller bruge en anden prognosemodel for at forbedre dine estimater.
5 typer virksomhedsbudgetter
Nu kender du det grundlæggende om virksomhedsbudgettering. Hvis du vil gå mere i dybden, får du her de forskellige budgettyper, der kan være relevante for din virksomhed.
Hovedbudget
Et hovedbudget er en oversigt over den forventede omsætning og de forventede udgifter fra alle afdelinger i en virksomhed — og det er det, jeg har forberedt dig på at udarbejde i denne artikel.
I større virksomheder er det almindeligt at have driftsbudgetter for hver afdeling eller hvert projekt samt et hovedbudget, der samler det hele.
More Articles
- De 10 bedste budgetteringsprogrammer til virksomheder gennemgået i 2026
- 10 bedste budgetterings- & prognosesoftware til 2026
- De 10 bedste budgetterings- og planlægningssoftware gennemgået i 2026
- De 10 bedste programmer til budgetstyring gennemgået i 2026
- 10 bedste softwareløsninger til virksomhedsbudgettering gennemgået i 2026
Driftsbudget
Driftsbudgetter bruges til at estimere udgifter og omsætning baseret på de specifikke aktiviteter, der er tale om, deraf navnet.
Når din organisation er lille, og du forfølger ét centralt mål, er driftsbudgettet det samme som hovedbudgettet. Når du vokser, udarbejder du dog driftsbudgetter for hvert specifikt projekt eller hver afdeling, du arbejder med.
Kapitalbudget
Et kapitalbudget bruges til at vurdere potentielle større investeringer, projekter eller indkøb. En virksomhed kan f.eks. udarbejde et kapitalbudget for at undersøge muligheden for at åbne et andet produktionsanlæg.
Kapitalbudgettet ser på de forventede udgifter og den forventede omsætning fra det specifikke potentielle projekt for at vurdere dets rentabilitet og afgøre, om det er en god anvendelse af virksomhedens kapital.
Likviditetsbudget
Et likviditetsbudget er et estimat af en virksomheds likviditet over en bestemt periode, som kan være ugentlig, månedlig, kvartalsvis eller årlig.
Det er et nyttigt udgangspunkt for analyse af pengestrømme og hjælper med at sikre, at en virksomhed har tilstrækkelig likviditet til at fortsætte driften.
Arbejdsbudget
Et arbejdsbudget er lidt anderledes; det er et kombineret økonomi- og HR-værktøj, der bruges til at estimere det antal timer, som medarbejdere eller kontraktører skal arbejde for at opfylde et forventet produktionskrav eller nå omsætningsmål.
Det kan være nyttigt til at estimere lønomkostninger, estimere omsætning (hvis kunder eksempelvis faktureres på timebasis) og hjælpe HR med at træffe mere velinformerede beslutninger om bemanding.
Bedre budget, bedre forretning
Selvom et budget blot er en del af din overordnede forretningsstrategi, er det en meget vigtig del. At drive en virksomhed uden et budget er lidt som at bage en kage uden en opskrift. Det kan ganske vist fungere — men er du villig til at satse på det? Spil sikkert, og bag bedre kager opnå bedre forretningsresultater med et velstruktureret virksomhedsbudget.
Klar til at udbygge dine evner som finansleder? Tilmeld dig vores nyhedsbrev for ekspertråd, vejledninger og indsigter fra finansledere, der former teknologibranchen.