Der findes mange softwaremuligheder til at forudsige pengestrømme, men for mange er det den foretrukne metode at begynde med at finde ud af, hvordan man gør det manuelt. Derfor ønskede jeg at udarbejde en omfattende vejledning, der kan hjælpe dig med at skabe nøjagtige pengestrømsprognoser for din virksomhed.
Hvad er pengestrømsprognoser?
Pengestrømsprognoser hjælper økonomimedarbejdere og virksomhedsledere med at estimere, hvor mange kontanter der vil strømme ind i og ud af en virksomhed over en bestemt periode. Målet er at forudse den potentielle likviditet, likviditetsmangler eller overskydende likviditet korrekt, så du kan opretholde en sund, positiv pengestrøm, mens virksomheden vokser.
Disse prognoser ser typisk på månedlige, kvartalsvise eller årlige perioder for at hjælpe med at identificere, hvornår:
- Der er behov for yderligere finansiering
- Udbetalingerne overstiger indbetalingerne
- Der er overskydende likviditet til rådighed
Afhængigt af kompleksiteten i dine kunderelationer og betalingsbetingelser udarbejder du enten din prognosemodel for pengestrøm i et regneark eller vælger en softwarebaseret tilgang.
Hvorfor er pengestrømsprognoser vigtige for din virksomhed?
At starte og drive nogle få af mine egne virksomheder gennem de seneste ti år med begrænsede budgetter har medført sin del af udfordringer. Heldigvis har min erfaring med prognoser for pengestrøm og styring af pengestrøm i andre virksomheder været til stor hjælp—og har sandsynligvis gjort hele forskellen mellem fiasko og succes i mine egne virksomheder.
Jeg har lært, at prognoser for pengestrøm er afgørende for virksomhedsplanlægning, identifikation af likviditetsmangler, styring af arbejdskapital, sikring af finansiering og optimering af virksomhedens resultater.
1. Planlægning for fremtiden
Økonomisk planlægning omfatter at finde måder at forbedre pengestrømmen på, hvilket indebærer pengestrømsprognoser, der giver dig mulighed for at forudse dine økonomiske behov.
Ved at forstå, hvornår indbetalinger og udbetalinger forventes, kan du træffe velinformerede beslutninger om investeringer, udvidelser eller omkostningsbesparende tiltag.
2. Proaktiv risikostyring
Ved at udarbejde prognoser for din pengestrøm kan du identificere perioder, hvor dine indbetalinger muligvis ikke er tilstrækkelige til at dække dine udbetalinger. Det giver dig mulighed for at tage proaktive skridt til at udfylde hullet, f.eks. ved at sikre finansiering eller justere dine udgifter.
3. Styring af arbejdskapital
Pengestrømsprognoser hjælper dig med at styre din arbejdskapital effektivt. Du kan fastlægge det optimale lagerniveau, forhandle gunstige betalingsbetingelser og priser med leverandører og sikre, at du har tilstrækkelig likviditet til rådighed på bankkonti eller fra andre kilder til at dække dine daglige driftsbehov.
4. Sikring af finansiering
Hvis du søger finansiering fra investorer eller banker, vil de gerne se, at du har en klar forståelse af din pengestrøm, og at du kan generere tilstrækkelig likviditet til at tilbagebetale gæld eller skabe afkast på deres investering.
5. Overvågning af virksomhedens resultater
Når det gælder overvågning af din virksomheds økonomiske resultater, fungerer udarbejdelsen af pengestrømsprognoser som et sammenligningsgrundlag. Ved at sammenligne din faktiske pengestrøm med den forventede pengestrøm kan du identificere eventuelle afvigelser og iværksætte korrigerende handlinger efter behov.
Hvad du skal bruge til nøjagtige prognoser
Det er vigtigt at indsamle alle nødvendige oplysninger, før du kan udarbejde pengestrømsprognoser. Dette omfatter både historiske økonomiske data og fremtidige estimater.
Her er de vigtigste oplysninger, du får brug for:
1. Historiske økonomiske data
Begynd med at indsamle dine tidligere økonomiske rapporter, såsom resultatopgørelser, balancer og pengestrømsopgørelser. Disse giver indsigt i dine tidligere indtægter, udgifter, de forskellige typer pengestrøm og pengestrømsmønstre.
Have an account? Log In
2. Estimater for salg og indtægter
At forudsige dit fremtidige salg og din omsætning er nødvendigt for at udarbejde nøjagtige likviditetsprognoser. Husk, at tidligere resultater ikke altid er en indikator for, hvordan fremtiden vil se ud, så overvej faktorer som markedstendenser, kundeadfærd, sæsonudsving og kommende forretningsaktiviteter eller begivenheder, der kan påvirke dit salg. Det samme gælder for udgifter.
3. Udgiftsestimater
På samme måde som med omsætningen er det vigtigt at estimere og fakturere dine udgifter. Kategoriser dine udgifter som faste omkostninger (f.eks. husleje, lønninger) og variable udgifter (f.eks. råmaterialer samt daglige, ugentlige, månedlige eller periodiske driftsudgifter). Vær så detaljeret som muligt for at sikre nøjagtigheden.
4. Debitorer og kreditorer
Tag højde for eventuelle udestående fakturaer, som dine kunder endnu ikke har betalt (dvs. debitorer), eller eventuelle regninger eller fakturaer, som du mangler at betale (dvs. kreditorer).
5. Kontantbeholdning og kreditlinjer
Overvej din tilgængelige kontantbeholdning, eksisterende kreditlinjer, rådighedsbeløb på kreditkort eller lån, som du kan trække på efter behov. Disse vil fungere som et sikkerhedsnet og hjælpe dig med at håndtere uventede økonomiske udfordringer.
Når du har indsamlet disse oplysninger, er du klar til at begynde at udarbejde dine likviditetsprognoser.
Hvem er involveret i udarbejdelsen af prognoser?
At udarbejde likviditetsprognoser er ikke en opgave, man løser alene. De vigtigste interessenter bør involveres for at sikre nøjagtighed og få forskellige perspektiver. Her er nogle af de personer, der bør involveres i processen.
1. Virksomhedsejere
Hvis du er CFO, har du en dyb forståelse af virksomhedens økonomi… men du har stadig brug for at få ejeren involveret. Ejere af små virksomheder ved, hvad de forventer med hensyn til resultater og mål, og de skal holdes orienteret.
Jeres samlede input er afgørende, når fremtidigt salg, udgifter og pengestrømme skal estimeres på grund af kommende ændringer i virksomheden eller væsentlige udviklinger.
2. Økonomiske rådgivere
Hvis du arbejder tæt sammen med eksterne økonomiske rådgivere, bør du involvere dem her. De ser mange virksomheder, der ligner din, så deres ekspertise kan være uvurderlig, når der skal udarbejdes nøjagtige likviditetsprognoser.
De kan rådgive om estimering af omsætning og udgifter i forhold til bankpolitik, renteændringer og andre finansieringsfaktorer for at sikre, at dine prognoser er i overensstemmelse med regnskabsprincipper.
3. Salgs- og marketingledere
Dine salgs- og marketingteams står i frontlinjen, hvor de interagerer med kunder og skaber omsætning. Hvis du ikke har en omfattende datamængde at gennemgå, bør du overveje at involvere dem i denne proces.
De kan bidrage med værdifuld indsigt i markedstendenser, kundeadfærd og kommende kampagner eller markedsføringsaktiviteter, der kan påvirke salget.
4. Ledere inden for drift og produktion
Hvis oplysningerne stadig er lidt fragmenterede i din virksomhed, bør du på samme måde involvere dette team.
Ledere inden for drift og produktion har et indgående kendskab til kommende ændringer eller projekter, der kan kræve yderligere finansiering. Ved at inkludere dem i processen sikrer du, at alle udgifter medregnes, og at prognoserne er realistiske.
Sådan udarbejder du likviditetsprognoser
Jeg har brugt denne trin-for-trin-guide mange gange og fundet ud af, at den forenkler processen med at udarbejde likviditetsprognoser.
Trin 1: Vælg dit foretrukne værktøj
Hvis du stadig ønsker at undgå regnskabssoftware — selv den slags, der er udviklet til små virksomheder — kan du udarbejde likviditetsprognoser ved hjælp af et Excel-regneark, Google Sheets eller en lignende webapplikation.
Valget af værktøj afhænger af dit komfortniveau og kompleksiteten af din økonomi.
Trin 2: Fastlæg tidsperioden
Beslut dig for den passende tidsperiode for dine likviditetsprognoser. Afhængigt af dine forretningsaktiviteter eller din forretningsmodel kan du vælge at opdele den i ugentlige, månedlige, kvartalsvise eller periodiske perioder.
Ugentlige og månedlige prognoser er de mest almindelige for små virksomheder.
Trin 3: Estimer omsætningen
Start med at estimere din omsætning for hver periode. Tag højde for historiske salgsdata, markedstendenser, kundeadfærd og kommende begivenheder eller kampagner.
Vær realistisk, men hold dig til den konservative side i dine estimater, og indregn potentielle udsving.
Trin 4: Kategoriser udgifterne
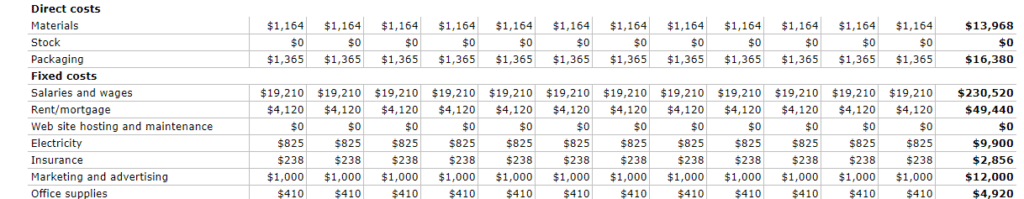
- Kategoriser dine udgifter i faste omkostninger (f.eks. husleje og lønninger) og variable omkostninger (f.eks. råmaterialer, reklame- og markedsføringsudgifter).
- Tildel hver udgiftskategori et specifikt beløb for hver periode.
- Tal med de relevante interessenter for hver kategori for at sikre, at du medregner realistiske omkostninger.
Trin 5: Tag højde for tidspunktet
Det er en af de vigtigste ting at tage højde for i denne prognoseproces at være realistisk omkring tidspunkterne.
Tag højde for tidspunkterne for dine indtægter og udgifter. Nogle indtægter modtages måske med det samme, mens andre kan have længere betalingsbetingelser. På samme måde kan udgifter forfalde på forhånd eller fordeles over tid.
Efter min erfaring er mange små virksomheder overdrevent optimistiske omkring, hvornår indtægterne kommer ind, og vælger at betale regninger for sent, hvilket påvirker forholdet til leverandører samt fordelagtige betalingsbetingelser.
Trin 6: Tag højde for sæsonudsving
Hvis din virksomhed oplever sæsonudsving, skal du justere dine likviditetsprognoser i overensstemmelse hermed. Identificer perioder med høj og lav aktivitet, og sørg for, at dine prognoser tager højde for disse variationer.
Sæsonudsving er endnu en ofte overset faktor, der skaber urealistiske likviditetsprognoser og fører til likviditetskriser.
Trin 7: Tag højde for debitorer og kreditorer
Indregn eventuelle udestående fakturaer, som dine kunder endnu ikke har betalt (debitorer), samt eventuelle afventende regninger eller fakturaer, som du skal betale (kreditorer).
Trin 8: Medtag likviditetsreserver og kreditlinjer
Tag højde for dine aktuelle likviditetsreserver og eventuelle eksisterende kreditlinjer, som du kan trække på efter behov. De fungerer som et sikkerhedsnet, der sikrer, at du har en buffer, hvis det hele skulle gå galt.
Trin 9: Modellér andre scenarier
Selvom det er umuligt at forudsige alt (jeg tænker på dig, pandemi), er det vigtigt at overveje potentielle omstændigheder, der kan påvirke din likviditet. Det kan omfatte ændringer i markedsforhold, lovgivningsmæssige ændringer eller uventede udgifter.
Indbyg en buffer og antagelser i dine prognoser, der tager højde for usikkerheder.
Trin 10: Gennemgå og finjuster
Det er vigtigt at analysere din likviditetsopgørelse, udarbejde dine likviditetsprognoser og gennemgå dem hver især omhyggeligt – både på egen hånd og sammen med andre. Se efter uoverensstemmelser, fejl eller urealistiske antagelser, og vigtigst af alt: Foretag de nødvendige justeringer, når du finder dem.
Husk, at likviditetsprognoser ikke er hugget i sten. De bør gennemgås og opdateres regelmæssigt, efterhånden som din virksomhed og økonomiske situation udvikler sig. Ved at overvåge din faktiske likviditet i forhold til dine prognoser kan du foretage justeringer og finjustere dine prognoser for at opnå større nøjagtighed.
Hvornår skal man udarbejde likviditetsprognoser?
Likviditetsprognoser bør udarbejdes med regelmæssige mellemrum for at minimere risikoen for at blive taget på sengen af din økonomi; jeg ved dog, at der er en million ting, du bør gøre regelmæssigt.
Her er, hvornår du absolut skal udarbejde disse prognoser.
Ved starten på en ny virksomhed
Hvis du starter en ny virksomhed, har du ikke noget at falde tilbage på, hvis tingene ikke udvikler sig, som du forventer. Likviditetsprognoser hjælper dig med at fastlægge det mest realistiske scenarie for dig og identificere potentielle udfordringer på et tidligt tidspunkt.
Hvis du søger finansiering
Uanset om du ansøger om et lån eller søger investorer, er pengestrømsprognoser en afgørende del af din præsentation (en af fordelene ved software til låneoprettelse er, at det kan hjælpe dig med at udarbejde dem). Långivere og investorer vil se, at du har en klar forståelse af din pengestrøm og kan generere nok likviditet til at betale dem tilbage til tiden.
Hvis du ekspanderer
Hvis der er planer om at udvide virksomheden, kan pengestrømsprognoser hjælpe dig med at vurdere dens økonomiske levedygtighed.
De giver dig mulighed for at vurdere udvidelsens indvirkning på din pengestrøm og om nødvendigt identificere yderligere finansieringsbehov på kort og lang sigt.
Før du træffer større økonomiske beslutninger
Hvis du er ved at fri, er det en god idé først at sikre dig, at du er klar. Hvorfor skulle det være anderledes i erhvervslivet?
Når der overvejes større økonomiske beslutninger, såsom køb af aktiver, indgåelse af kontrakter eller lancering af nye produkter eller tjenester, er det vigtigt at vurdere indvirkningen på pengestrømmen, så du kan træffe velinformerede beslutninger.
More Articles
Eksempel på en pengestrømsprognose
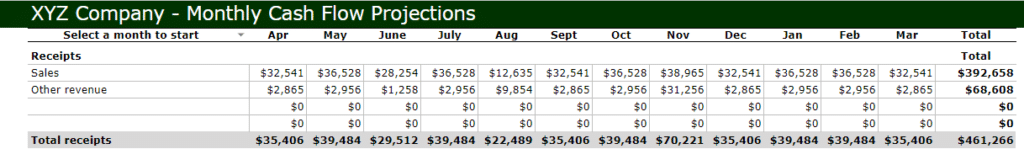
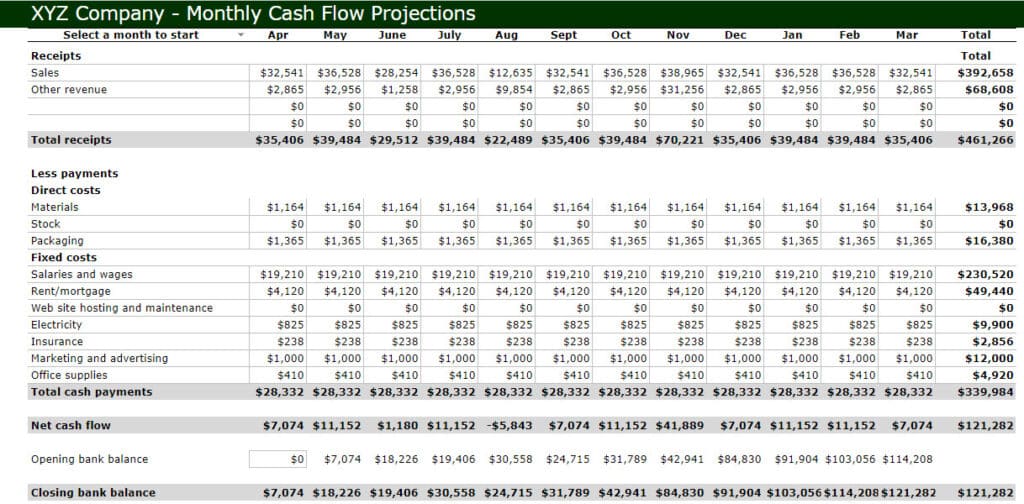
For at hjælpe dig med at visualisere, hvordan pengestrømsprognoser udarbejdes, får du her et eksempel på en grundlæggende månedlig pengestrømsprognose for en mindre virksomhed:
De 3 største fejl, du bør undgå
Du bør undgå nogle almindelige fejl gennem hele processen med at udarbejde pengestrømsprognoser.
Overvurdering af indtægter
Vi er alle tilbøjelige til at være overdrevent optimistiske, når vi estimerer indtægter. Det er dog vigtigt at være realistisk og basere dine prognoser på historiske data, tendenser i virksomheden og markedet samt pålidelige oplysninger, da optimismen her ikke hjælper dig.
Tag højde for kunder, der betaler for sent, og indarbejd som minimum en antagelse om, at en procentdel af indtægterne muligvis ikke realiseres til tiden (eller overhovedet). Det sikrer, at du har en vis buffer, hvis pengestrømmene ind ikke bliver som håbet.
Undervurdering af udgifter
På samme måde kan en undervurdering af udgifter føre til pengestrømsmangel. Vær grundig, når du kategoriserer dine udgifter, og tag højde for alle potentielle omkostninger, herunder skjulte eller enkeltstående udgifter.
Ligesom du har indarbejdet en buffer for indtægterne, bør du indarbejde en antagelse om, at der kan opstå uventede engangsomkostninger eller prisstigninger, så du undgår ubehagelige overraskelser.
Ignorering af sæsonudsving
Hvis din virksomhed oplever sæsonbestemte udsving, kan det blive et større problem, end du måske forestiller dig, hvis du ikke tager højde for dem. Det er her, det giver mening at få tilbagemeldinger fra andre interessenter, som måske har indsigt i omkostninger, du endnu ikke har overvejet. De har ofte branchespecifik viden om sæson- eller periodebestemte omkostninger og indtægtscyklusser.
Tilmeld dig for at få flere indsigter om pengestrømme
Den nødvendige viden og de nødvendige værktøjer til at udarbejde realistiske pengestrømsprognoser uden at være afhængig af dyr software hjælper dig med at vise interessenter, at du har det, der skal til for at få det hele til at fungere.
Er du klar til at styrke dine evner som økonomileder? Tilmeld dig vores nyhedsbrev for at få ekspertrådgivning, vejledninger og indsigter fra økonomiledere, der former teknologibranchen.