

In diesem Zinsumfeld sind Führungskräfte und Investoren gleichermaßen gezwungen, schwierige Entscheidungen darüber zu treffen, wo sie ihr Geld investieren. Bei der Abwägung der Optionen ist eine effektive Bewertungsmethode unerlässlich.
Eine beliebte Methode zur Schätzung des Werts potenzieller Investitionsmöglichkeiten ist das Discounted-Cashflow- oder DCF-Modell.
Doch was ist das DCF-Modell, und wie können Sie es auf Ihre Investitionsentscheidungen anwenden?
Was ist das Discounted-Cashflow-Modell?
Das Discounted-Cashflow-Modell (DCF-Modell) ist eine Bewertungsmethode, mit der bestimmt wird, welchen Wert eine Reihe zukünftiger Cashflows heute hat. DCF-Modelle werden zur Bewertung von Unternehmen, Projekten, Investitionen und allem anderen verwendet, dem eine Reihe von Cashflows zugrunde liegt.
Alle Bewertungsmethoden lassen sich einer der folgenden Kategorien zuordnen:
- Marktansatz: basiert auf Transaktionen vergleichbarer börsennotierter Unternehmen
- Ertragswertansatz: basiert auf Prognosen der Cashflows
- Kostenansatz: basiert auf Nettovermögenswerten (manchmal auch vermögensbasierter Ansatz genannt)
Das Discounted-Cashflow-Modell fällt unter den Ertragswertansatz; dabei werden zukünftige Beträge (Erträge, Aufwendungen oder andere Cashflows) abgezinst und in einen einzigen aktuellen Wert (Nettobarwert) umgerechnet.
Wie der Name schon sagt, kann das Discounted-Cashflow-Modell nur zur Bewertung ertragbringender Vermögenswerte verwendet werden.
Um den Wert erwarteter zukünftiger Cashflows auf den heutigen Tag abzuzinsen, verwenden DCF-Modelle einen Abzinsungssatz. Der Abzinsungssatz berücksichtigt potenzielle Risiken (dazu später mehr) sowie den Zeitwert des Geldes – denn 1 $ heute ist mehr wert als 1 $ morgen.
Wann können Sie das DCF-Modell verwenden?
Der Vorteil des DCF-Modells besteht darin, dass es zwei Projekte – mit zwei völlig unterschiedlichen Ertragsströmen – betrachten und Ihnen für jedes einen einzigen (vergleichbaren) Wert liefern kann.
Wie bereits erwähnt, kann das DCF-Modell zur Bewertung jeder Investition oder jedes Projekts verwendet werden, von dem erwartet wird, dass es zukünftige Cashflows generiert , die sich angemessen schätzen lassen. Das ist ziemlich weit gefasst, daher gehe ich auf einige konkrete Szenarien ein.
Bewertung eines Unternehmens
Discounted-Cashflow-Modelle werden zur Bewertung von Unternehmen verwendet, was in folgenden Fällen hilfreich sein kann:
- Verkauf Ihres Unternehmens: Eigentümer und Anteilseigner können ein DCF-Modell verwenden, um vor dem Verkauf eines Unternehmens einen angemessenen Angebotspreis zu bestimmen.
- Kauf eines Unternehmens: Bei Fusionen und Übernahmen wird die DCF-Modellierung häufig eingesetzt, um den Wert des Zielunternehmens zu bestimmen und zu beurteilen, ob sich die Investition lohnt.
- Börsengang eines Unternehmens: Die DCF-Modellierung kann verwendet werden, um im Vorfeld eines Börsengangs (IPO) die genehmigte Aktienanzahl eines Unternehmens und deren Nennwert zu bestimmen.
Bewertung einer Anleihe, Aktie oder anderen Investitionsmöglichkeit
Das DCF-Modell wird auch zur Analyse potenzieller Investitionen verwendet. Es ist bei Anlegern aller Art ein beliebtes Instrument und kann eingesetzt werden, wenn:
- Kauf einer Aktie: Für Aktienanleger gibt es viele Bewertungsmethoden, doch die DCF-Modellierung wird häufig von Anlegern und Fondsmanagern eingesetzt, um unterbewertete Vermögenswerte zu identifizieren. DCF-Bewertungen können bei der Analyse der aktuellen Marktpreise börsennotierter Aktien auch als Plausibilitätsprüfung dienen.
- Bewertung von Anleihen: Anleiheinvestoren können das DCF-Modell anwenden, um den Nettobarwert einer Anleihe auf Grundlage ihres Kupons, ihrer Zahlungshäufigkeit und ihres Fälligkeitsdatums zu bestimmen.
- Vergleich von Investitionsmöglichkeiten: Die DCF-Modellierung kann grundsätzlich zur Bewertung jedes ertragsgenerierenden Vermögenswerts verwendet werden. Daher nutzen Unternehmen (oder Einzelpersonen) mit begrenztem Kapital häufig DCF-Modelle, um zwischen zwei sich gegenseitig ausschließenden Investitionsoptionen zu wählen.
Hedgefonds und Vermögensverwalter stützen sich in hohem Maße auf DCF-Modelle, um potenzielle Investitionsmöglichkeiten in den Märkten für Immobilien, börsennotierte Aktien und Beteiligungskapital zu vergleichen.
Unterstützung bei Entscheidungen zur Kapitalbudgetierung
Das DCF-Modell kann auch von Unternehmen verwendet werden, die entscheiden, wo (oder ob) sie Kapital einsetzen. Beispielsweise kann ein Unternehmen DCF verwenden, wenn es:
- Erwägung einer Kapazitätserweiterung: Bei einer Kapazitätserweiterung können Unternehmen DCF-Modelle anwenden, um die erwarteten Finanzierungskosten der Erweiterung gegen den aktuellen Wert der zukünftigen Cashflows abzuwägen, die dadurch voraussichtlich generiert werden.
- Erwägung der Einführung eines neuen Produkts: Unternehmen, die Marktforschung zu neuen Produkten oder Dienstleistungen betreiben, können mithilfe geschätzter Cashflows eine DCF-Modellierung durchführen, um den potenziellen Nutzen der Einführung eines neuen Produkts zu bestimmen (ebenso wie die Opportunitätskosten, auf andere Produkte zu verzichten).
Ein SaaS-Unternehmen, das die Einführung eines zusätzlichen Produktangebots für bestehende Kunden erwägt, könnte beispielsweise das DCF-Modell verwenden, um den finanziellen Wert einer Investition in dieses Produkt zu schätzen, anstatt potenzielle Übernahmeziele zu prüfen.
- Treffen weiterer Entscheidungen zur Kapitalallokation und Budgetierung: Alle Unternehmen müssen entscheiden, wo und wann sie Kapital einsetzen. Um die beste Entscheidung zu treffen, benötigen sie eine Möglichkeit, die rentabelste Option zu identifizieren. Da DCF-Modelle eine effektive und effiziente Möglichkeit bieten, den Wert eines Projekts zu bestimmen, werden sie häufig als Grundlage für Entscheidungen zur Kapitalallokation und Budgetierung verwendet.
Welche Eingaben werden in einem DCF-Modell benötigt?
Die Verwendung des DCF-Modells muss nicht kompliziert sein, aber es ist hilfreich, zunächst die Grundlagen zu verstehen. Dies sind die wichtigsten Eingaben, die für die Durchführung eines abgezinsten Cashflow-Modells benötigt werden.
Prognosezeitraum
Der Prognosezeitraum ist die Zeitspanne, die bei der Anwendung der Bewertungsmethode untersucht wird. Es können unterschiedliche Zeiträume verwendet werden, aber der übliche Bereich liegt zwischen 5 und 10 Jahren.
Wenn ein Projekt oder eine Investition ein festgelegtes Anfangs- und Enddatum hat, bestimmen diese den Prognosezeitraum.
Have an account? Log In
Freier Cashflow
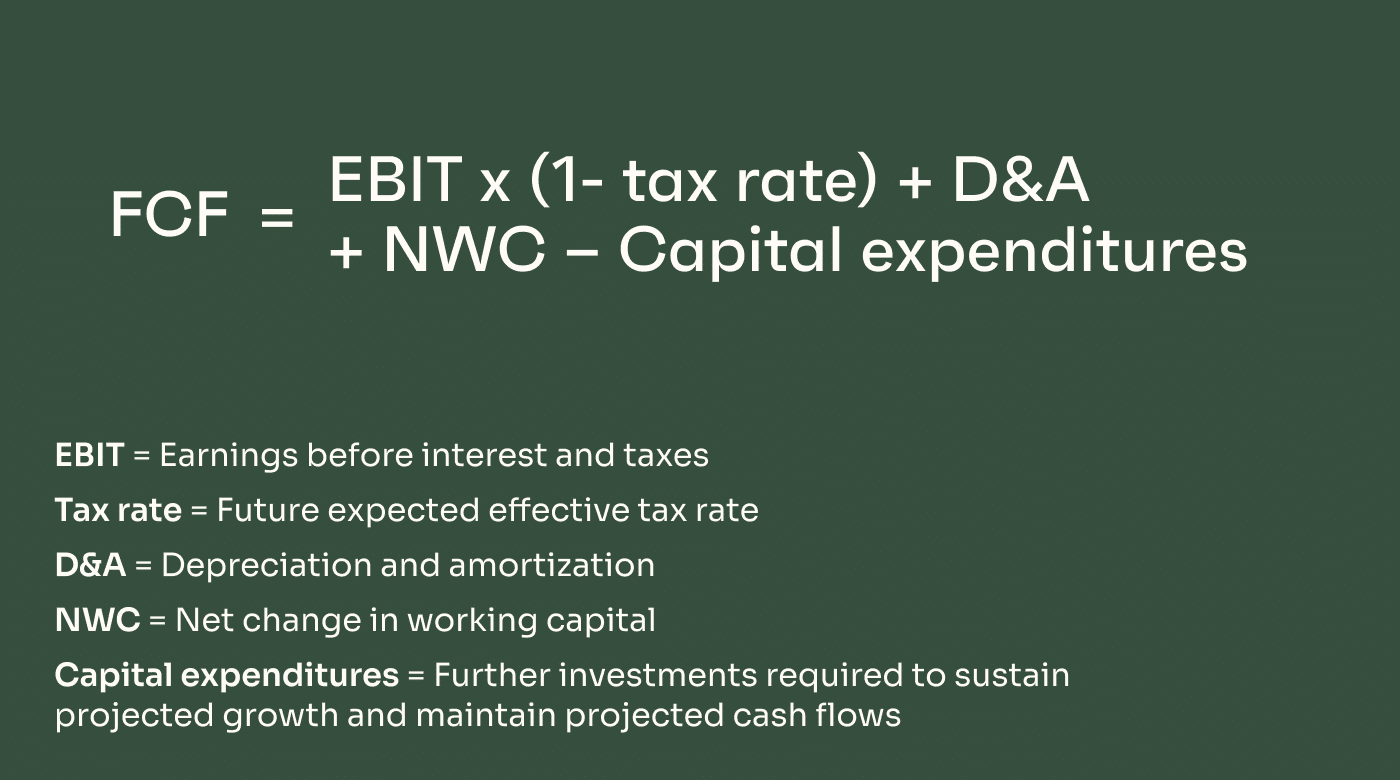
Bewertungen mithilfe von DCF-Modellen basieren auf prognostiziertem freiem Cashflow (FCF). Der freie Cashflow stellt die Cashflows dar, die ein Unternehmen oder Vermögenswert nach Abzug der damit verbundenen Betriebskosten erwirtschaftet.
Wenn beispielsweise erwartet wird, dass eine Ausweitung der Produktion einen jährlichen Mittelzufluss von $800,000 bei einem Mittelabfluss von $300,000 für Betriebskosten generiert, beträgt der freie Cashflow $500,000.
Wachstumsrate
Um den freien Cashflow des laufenden Jahres auf zukünftige Zeiträume zu projizieren, müssen Sie eine angemessene Wachstumsrate anwenden.
Wenn ein Projekt beispielsweise im ersten Jahr voraussichtlich einen FCF von $1 million erwirtschaftet und jährlich mit einer geschätzten Rate von 5% wächst, würde der FCF im Folgejahr $1,050,000 betragen ($1M mal 1.05).
Abzinsungssatz
Der Abzinsungssatz wird verwendet, um zukünftige Cashflows auf ihren Barwert abzuzinsen. Die gängigste Vorgehensweise besteht darin, die gewichteten durchschnittlichen Kapitalkosten (WACC) eines Unternehmens als Ausgangspunkt zu verwenden.
Bei fremdfinanzierten Unternehmen kann der WACC einfach den durchschnittlichen Kosten für die Bedienung dieser Schulden entsprechen. Bei eigenkapitalfinanzierten Unternehmen entspricht er den durchschnittlichen Eigenkapitalkosten (oder der von den Aktionären erwarteten bzw. geforderten Rendite). Bei Unternehmen, die eine Mischung aus Fremd- und Eigenkapitalfinanzierung nutzen, entspricht der WACC den gewichteten durchschnittlichen Kosten beider Kapitalarten.
Endwert
Der Endwert ist der geschätzte Wert eines Vermögenswerts nach Ablauf des Prognosezeitraums. Bei Verwendung der verbreiteten Berechnung nach dem Gordon-Wachstumsmodell (mehr dazu später) wird beim Endwert angenommen, dass der Vermögenswert oder das Projekt dauerhaft mit einer festgelegten Wachstumsrate wächst.
Der Endwert kann auch auf der Annahme basieren, dass ein Vermögenswert oder Unternehmen verkauft wird. Bei dieser Methode wird der Endwert mithilfe des Exit-Multiplikators bestimmt, der auf einem Vielfachen der freien Cashflows basiert (z. B. 10x).
Author's Tip
In manchen Fällen entscheiden sich Unternehmen, die DCF zur Berechnung des potenziellen Werts eines Projekts oder einer Investitionsausgabe verwenden, möglicherweise dafür, ausschließlich die freien Cashflows innerhalb des Prognosezeitraums zu betrachten, anstatt zusätzlich den Endwert zu berechnen.
So erstellen Sie ein DCF-Modell
Die Verwendung der abgezinsten Cashflows zur Bewertung eines Projekts oder einer Investition muss nicht kompliziert sein. Diese Methode mit 6 Schritten ist alles, was Sie benötigen.
Beachten Sie, dass einige dieser Schritte mithilfe von Microsoft Excel oder einer anderen Software mit ähnlichen Funktionen beschleunigt werden können.
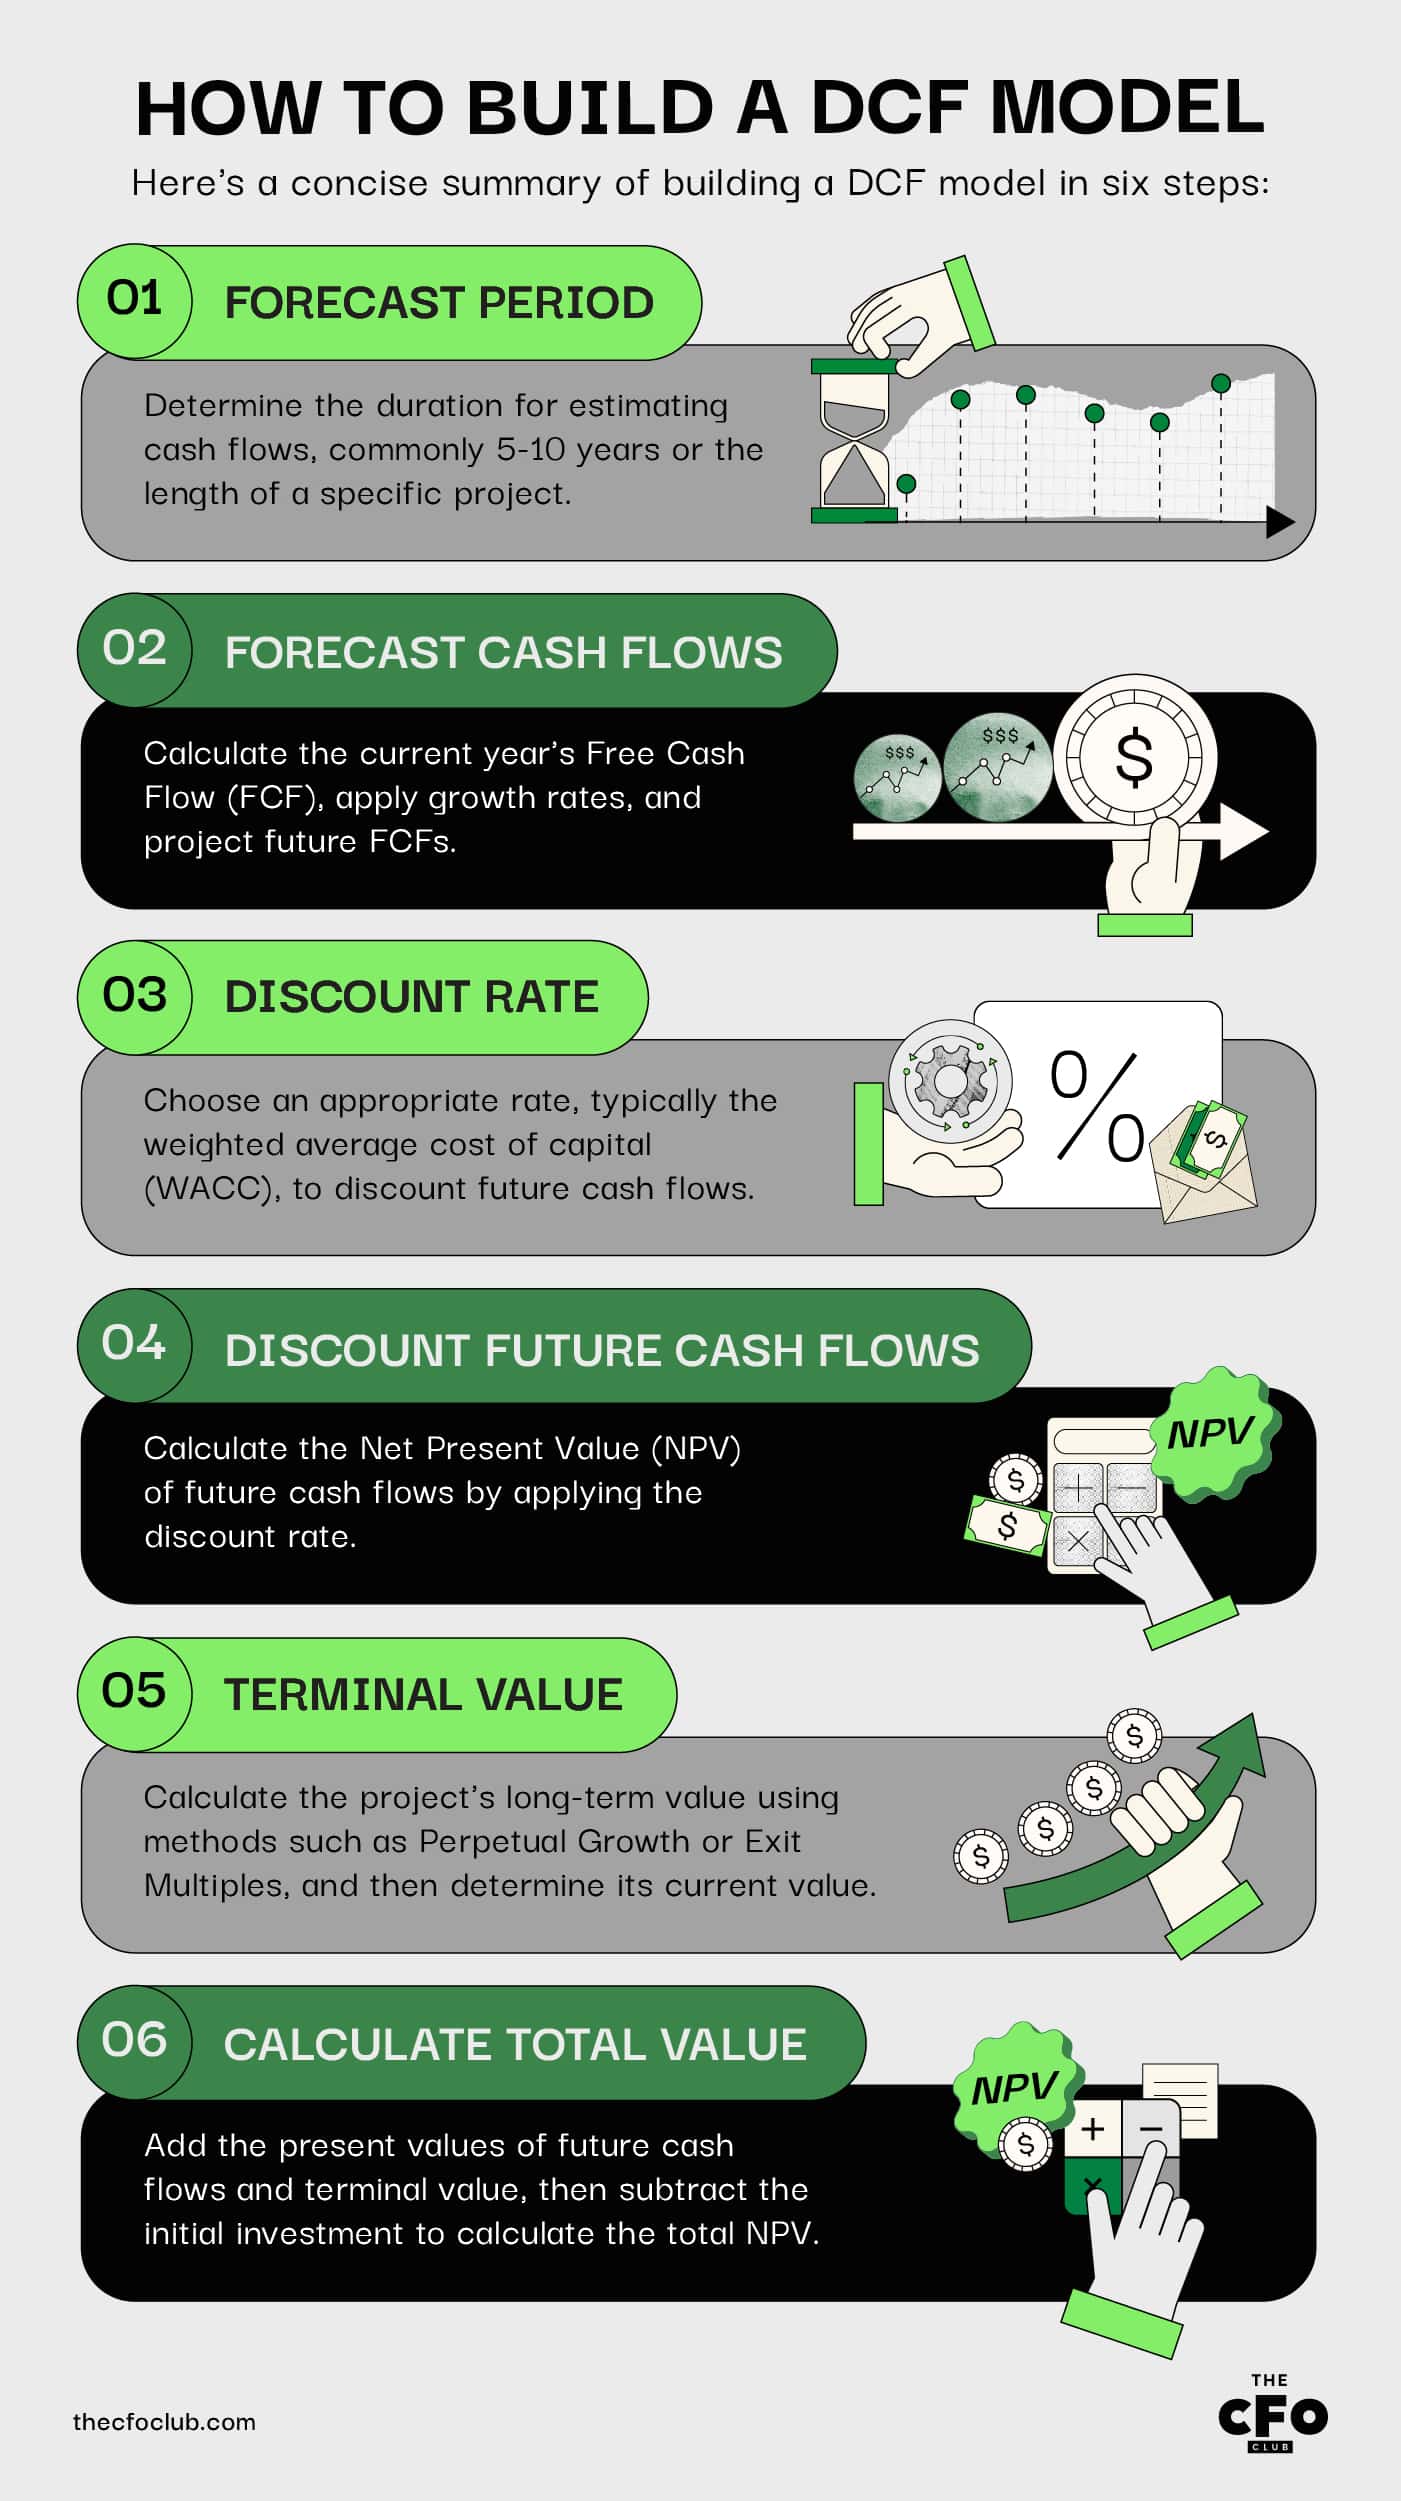
Schritt 1: Den Prognosezeitraum bestimmen
Der Prognosezeitraum bezeichnet den Zeitraum, für den Sie die Zahlungsströme eines Projekts vernünftigerweise schätzen können. Üblicherweise werden 5–10 Jahre verwendet.
Bei Projekten mit einem festgelegten Enddatum wird häufiger die Laufzeit des Projekts als Prognosezeitraum verwendet. Wenn ein Unternehmen beispielsweise Ressourcen investiert, um den Bedarf eines 3-Jahres-Vertrags zu erfüllen, würde es einen Prognosezeitraum von 3 Jahren verwenden.
Schritt 2: Zukünftige Zahlungsströme prognostizieren
Als Nächstes werden die zukünftigen Zahlungsströme (FCF) prognostiziert. Dabei gibt es einige Teilschritte:
Den FCF für das laufende Jahr berechnen
Der FCF des laufenden Jahres kann anhand der folgenden Formel berechnet werden:
FCF = EBIT x (1- Steuersatz) + D&A – Veränderung des Betriebskapitals – Investitionsausgaben
Denken Sie daran, den FCF nur aus diesem konkreten Projekt/Investment zu berechnen, nicht aus Ihrem gesamten Unternehmen.
Je nach Art des Projekts kann hier ein gewisses Maß an Schätzung erforderlich sein. Es ist sinnvoll, relativ konservative Schätzungen zu verwenden und sich, sofern möglich, auf vergangene Daten aus der Einführung ähnlicher Projekte oder Investments zu stützen.
Eine angemessene Wachstumsrate anwenden
Wenden Sie als Nächstes bei Bedarf eine geschätzte Wachstumsrate an.
Einige DCF-Modelle benötigen keine Wachstumsrate, etwa bei einem Festpreisvertrag oder einem anderen Projekt mit klar definierten Zahlungsströmen (z. B. $1M in den ersten beiden Jahren und anschließend $1.75M für die verbleibende Vertragslaufzeit).
In anderen Fällen müssen Sie das Wachstum möglicherweise anhand von Vergleichswerten aus Ihrer Branche schätzen.
FCF-Berechnungen setzen eine konstante Wachstumsrate voraus, was offensichtlich nicht immer realistisch ist. Wenn Sie jedoch ein variables Wachstum erwarten, ist es am besten, vorsichtig zu kalkulieren und das untere Ende der Bandbreite anzusetzen; dennoch ist die genaueste Antwort stets vorzuziehen.
In vielen Branchen ist damit zu rechnen, dass sich die Wachstumsraten kurz- bis mittelfristig beschleunigen, bevor sie sich stabilisieren.
In der SaaS-Branche sind die Wachstumsraten tendenziell zum Zeitpunkt der Markteinführung höher, wenn der jährlich wiederkehrende Umsatz (ARR) relativ niedrig ist. SaaS-Unternehmen mit einem ARR von unter $1 Million hatten beispielsweise eine mittlere Wachstumsrate von etwa 100 %, verglichen mit lediglich 40% bei Unternehmen mit einem ARR im Bereich von $3 bis $5 Millionen.
Den FCF für zukünftige Jahre prognostizieren (FCF des laufenden Jahres x Wachstumsrate)
Der freie Cashflow wird in zukünftigen Jahren höher sein als die Schätzungen für das laufende Jahr, sofern sich die Wachstumsraten wie prognostiziert entwickeln.
Um den FCF für zukünftige Jahre zu ermitteln, multiplizieren Sie einfach den FCF des Vorjahres mit der erwarteten Wachstumsrate.
Wenn ein Projekt beispielsweise im ersten Jahr voraussichtlich FCFs von $1 Million erwirtschaftet und mit einer Rate von 5% wächst, würde der FCF im zweiten Jahr $1.05M betragen.
Schritt 3: Einen angemessenen Abzinsungssatz auswählen
Der Abzinsungssatz ist für das DCF-Modell entscheidend, da er zukünftige Zahlungsströme auf ihren heutigen Wert abzinst.
Für die Unternehmensbewertung und gegebenenfalls auch für Projekte zur Kapitalallokation ist der standardmäßige Abzinsungssatz der gewichtete durchschnittliche Kapitalkostensatz (WACC).
Durch die Einbeziehung einer Fremdkapital- und einer Eigenkapitalkomponente berücksichtigt die WACC-Formel die beiden wichtigsten Kapitalquellen eines Unternehmens. Die Formel lautet:
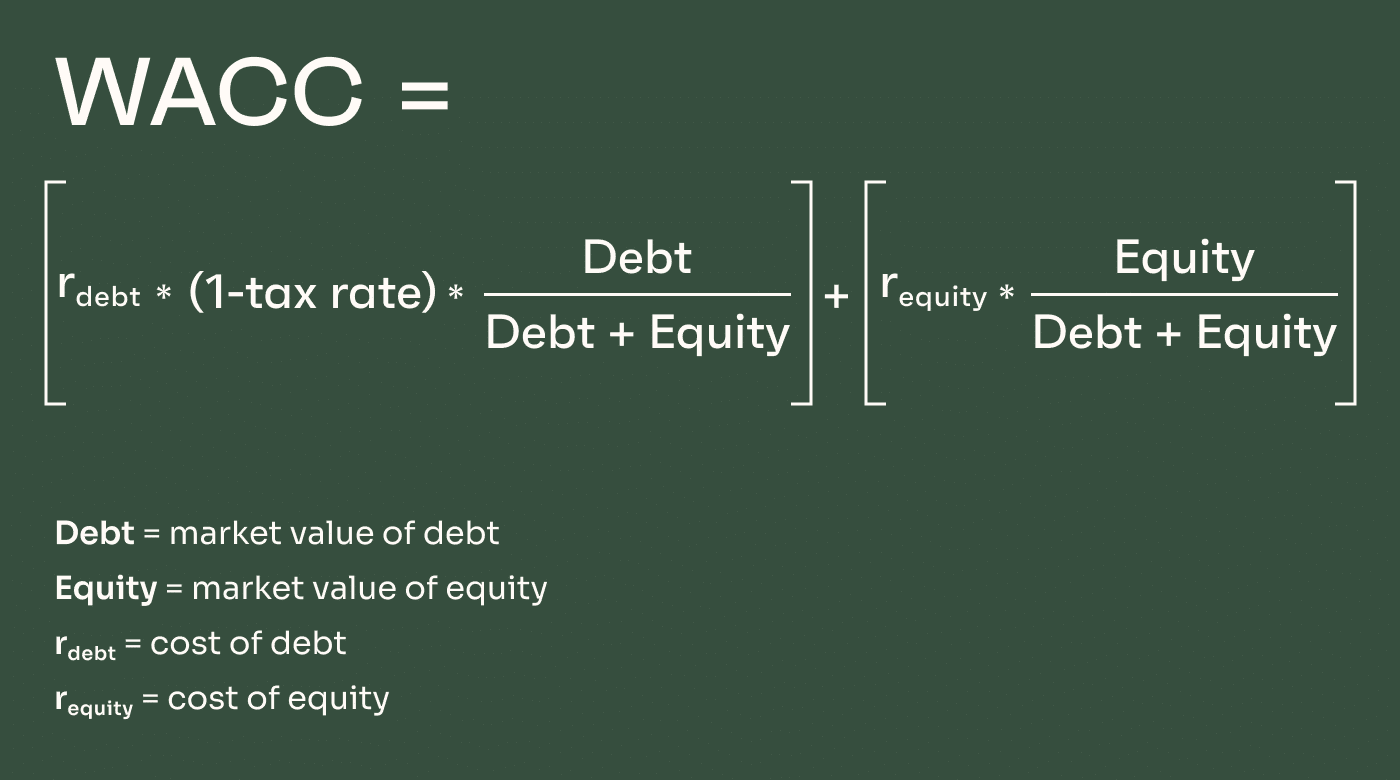
Bei ausschließlich fremdfinanzierten Unternehmen wird der WACC hauptsächlich durch die Fremdkapitalkosten beeinflusst (was bedeutet, dass er auch der Inflation und veränderten Zinssätzen ausgesetzt ist). Bei eigenkapitalfinanzierten Unternehmen basieren die Eigenkapitalkosten weitgehend auf der Nachfrage der Investoren und ihren Renditeerwartungen. Bei Unternehmen mit hybrider Finanzierung bildet der WACC einen gewichteten Durchschnitt aus beiden.
Der WACC bildet die Grundlage des Abzinsungssatzes. Damit der Abzinsungssatz unternehmensspezifische Risikofaktoren und andere Marktrisiken widerspiegelt, werden zusätzlich zum WACC bestimmte Risikoprämien aufgeschlagen, um den Abzinsungssatz schrittweise aufzubauen. Abzinsungssätze enthalten häufig Risikoprämien für:
- Marktrisiko: erfasst das allgemeine Risiko des Aktienmarktes; für die meisten Unternehmen liegt dieses typischerweise zwischen 4% und 7% .
- Unternehmensgröße: Kleinere Unternehmen haben keinen einfachen Zugang zu großen Kapitalbeträgen und werden allgemein als risikoreicher eingestuft.
- Unternehmensspezifisches Risiko: berücksichtigt Risiken im Zusammenhang mit bestimmten Merkmalen eines Unternehmens, zum Beispiel:
- Kundenkonzentration
- Produktdiversifizierung
- Wettbewerbsumfeld
- F&E-Investitionen
- Gewinnvolatilität
- Abhängigkeit von „Schlüsselpersonen“
Schritt 4: Zukünftige Cashflows auf ihren Barwert abzinsen
Als Nächstes wird der Kapitalwert (NPV) der zukünftigen Cashflows ermittelt.
Multiplizieren Sie dazu die zukünftigen FCFs aus Schritt 2 mit dem in Schritt 3 ermittelten Diskontsatz. Dadurch erhalten Sie den Kapitalwert der Cashflows für jedes Jahr. Anschließend können Sie den Kapitalwert jedes Jahres addieren, um den gesamten Kapitalwert des Projekts oder der Investition zu ermitteln.
Schritt 5: Den Barwert des Endwerts berechnen
Als Nächstes wird der Endwert des Projekts ermittelt und anschließend der Barwert dieses Endwerts berechnet. Ich verspreche, es ist nicht so kompliziert, wie es klingt.
Der Endwert ist der Wert nach dem Prognosezeitraum, und es gibt zwei verschiedene Methoden, ihn zu berechnen.
Methode des ewigen Wachstums
Die Methode des ewigen Wachstums, auch als Gordon-Wachstumsmodell bekannt, geht davon aus, dass die Cashflows nach dem Prognosezeitraum mit einer konstanten Rate weiterwachsen.
Wenn die angenommene Wachstumsrate während des Prognosezeitraums also 9% betrug, würde die Rate des ewigen Wachstums ebenfalls 9% betragen.
Die Formel für die Methode des ewigen Wachstums lautet:
TV = (FCFn x (1 + g)) / (WACC – g)
Die Berechnung von Endwerten auf diese Weise ist in akademischen Kreisen verbreiteter. In der Praxis und bei Investitionen ist die Berechnung von Endwerten auf Grundlage von Verkaufs-Multiplikatoren üblicher.
Verkaufs-Multiplikatoren
Die Ermittlung des Endwerts auf Grundlage eines Verkaufs-Multiplikators setzt voraus, dass das Unternehmen oder Projekt nach dem Prognosezeitraum verkauft wird – oder ermöglicht es einem Unternehmen einfach, den geschätzten Wert des Vermögenswerts zu bestimmen, falls dieser zu diesem Zeitpunkt verkauft werden sollte.
In diesem Fall lautet die Formel:
TV = Finanzkennzahl (üblicherweise EBITDA) x Handelsmultiplikator (z. B. 10x)
Diese Formel verwendet einen festen Handelsmultiplikator, der von der erwarteten Nachfrage der Investoren abhängt. Die Ermittlung eines geeigneten Multiplikators beinhaltet in der Regel Vergleiche mit ähnlichen Unternehmen, die in ähnlichen Wachstumsphasen und unter ähnlichen Marktbedingungen einen Verkauf abgeschlossen und/oder Finanzierungsrunden durchgeführt haben. Branchendurchschnittliche Bewertungsmultiplikatoren können notfalls ebenfalls verwendet werden – bedenken Sie jedoch, dass sich diese Multiplikatoren im Laufe der Zeit mit der Nachfrage der Investoren, der Risikobereitschaft und dem Zinsumfeld verändern.
Schritt 6: Den Wert des Projekts/Unternehmens berechnen
Nachdem nun alle Elemente zusammengeführt wurden, können Sie den Kapitalwert des betrachteten Projekts, Unternehmens oder der Investition berechnen.
Addieren Sie dazu den Barwert der zukünftigen Cashflows innerhalb des Prognosezeitraums (aus Schritt 4) zum Barwert des berechneten Endwerts (aus Schritt 5).
Subtrahieren Sie anschließend den ursprünglichen Investitionsbetrag von diesem Endwert. Ist der Betrag positiv, ist die Investition erwägenswert. Ist er negativ, stellt die Investition unter Berücksichtigung des Zeitwerts des Geldes einen Nettoverlust dar.
Beispielberechnungen für das DCF-Modell
Ausgehend von den obigen Ausführungen werde ich ein vereinfachtes Beispiel durchgehen, um das Discounted-Cashflow-Modell zu veranschaulichen. Dieses Beispiel ist stark vereinfacht – die DCF-Modellierung sollte bei komplexeren Kennzahlen am besten in Excel oder einer anderen Software durchgeführt werden.
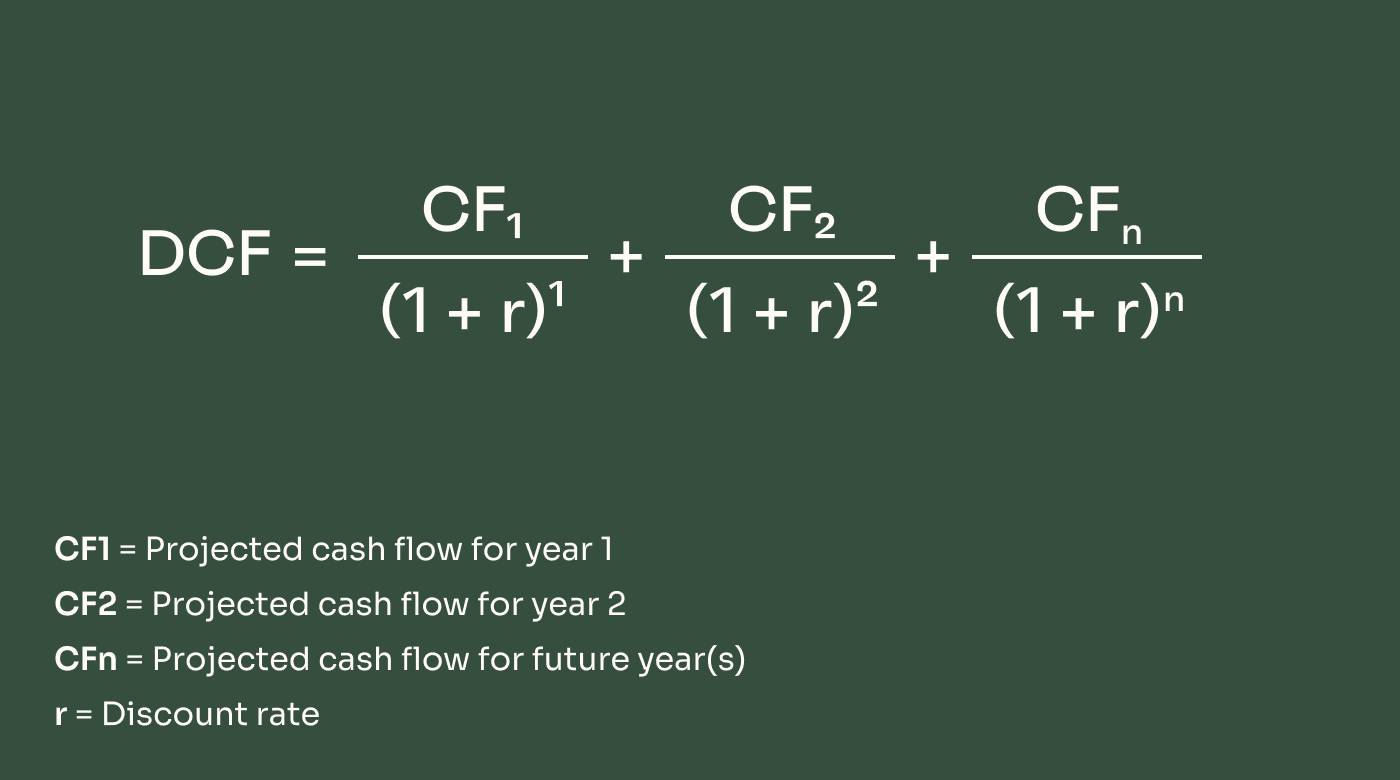
Ein SaaS-Unternehmen investiert $3 Millionen in ein Projekt zur Einführung einer neuen kostenpflichtigen Upgrade-Funktion für ein bestehendes Angebot. Das Unternehmen wählt einen Prognosezeitraum von 5 Jahren als angemessene Dauer, um die Renditen genau zu prognostizieren.
Annahmen:
- Diskontsatz von 12%
- Für Jahr 1 werden freie Cashflows in Höhe von $850,000 erwartet
- Jährliche Wachstumsrate von 5%
- Der Endwert wird nicht berücksichtigt
Die Firma prüft, ob die Kapitalausgabe lohnenswert ist. Sie entscheidet sich, das DCF-Modell zu verwenden, um das Potenzial der Investition zu berechnen.
Bei einer jährlichen Wachstumsrate von 5 % lauten die prognostizierten freien Cashflows während des Prognosezeitraums:
Freie Cashflows:
| Jahr | Cashflow |
|---|---|
| JahrJahr 1 | Cashflow$850,000 |
| JahrJahr 2 | Cashflow$892,500 |
| JahrJahr 3 | Cashflow$937,125 |
| JahrJahr 4 | Cashflow$983,981 |
| JahrJahr 5 | Cashflow$1,033,180 |
| JahrGesamt | Cashflow$4,696,786 |
Anschließend diskontiert die Firma diese Beträge mit einem Diskontierungssatz von 12 % auf ihre Barwerte.
Diskontierte freie Cashflows:
| Jahr | Cashflow |
|---|---|
| JahrJahr 1 | Cashflow$758,929 |
| JahrJahr 2 | Cashflow$711,496 |
| JahrJahr 3 | Cashflow$667,027 |
| JahrJahr 4 | Cashflow$625,338 |
| JahrJahr 5 | Cashflow$586,254 |
| JahrGesamt | Cashflow$3,349,043 |
Die für die nächsten 5 Jahre erwarteten zukünftigen freien Cashflows, die das Produkt voraussichtlich generieren wird, sind heute also $3,349,043 wert. Nach Abzug der anfänglichen Kosten von $3 Millionen für die Produkteinführung beträgt der Nettobarwert etwa $350 Tausend.
Diskontierter FCF: $3,349,043
Anfängliche Kosten: ($3,000,000)
Nettobarwert: $349,043
Einschränkungen des DCF-Modells
Das Discounted-Cashflow-Modell kann Unternehmen und Investoren bei der Entscheidung, wo sie Kapital einsetzen, sehr hilfreich sein. Es ist jedoch kein perfektes System – hier sind die Nachteile.
More Articles
Hängt von genauen Prognosen ab
Die DCF-Modellierung basiert auf zukünftigen Cashflows, die in den meisten Fällen geschätzt werden müssen. Daher hängt sie stark von der Genauigkeit dieser Schätzungen ab.
Zwar gibt es einige Situationen, in denen zukünftige Cashflows mehr oder weniger feststehen, doch sind diese relativ selten. Bei den meisten Entscheidungen von Unternehmen über den Kapitaleinsatz müssen Firmen zunächst die Cashflows schätzen und diese Zahlen anschließend zur Berechnung der DCF-Bewertung verwenden.
Insbesondere bei längeren Prognosezeiträumen kann bereits eine relativ kleine „Abweichung“ bei den Schätzungen große Unterschiede zwischen dem prognostizierten Wert einer Investition und ihrem tatsächlichen Wert verursachen.
Empfindlich gegenüber dem gewählten Diskontierungssatz
Ein weiterer wichtiger Bestandteil des DCF-Modells ist der Diskontierungssatz. Unternehmen können ihre Diskontierungssätze bei diesen Berechnungen frei festlegen.
Ein standardmäßiger Diskontierungssatz sind die gewichteten durchschnittlichen Kapitalkosten (WACC), die relativ einfach zu berechnen sind. Allerdings können sich die Kapitalkosten im Laufe der Zeit möglicherweise ändern.
Andere Diskontierungssätze können für bestimmte Geschäftsszenarien besser geeignet sein, doch die Bestimmung des richtigen Satzes kann schwierig sein – und sie kann erhebliche Auswirkungen auf DCF-Berechnungen haben.
Der Endwert kann schwanken
Der Endwert ist ein weiterer entscheidender Bestandteil von DCF-Modellen. Dennoch kann der Endwert eines Projekts etwas unklar und sicherlich Veränderungen unterworfen sein.
Bei Verwendung des Gordon-Wachstumsmodells setzt der Endwert konstante Wachstumsraten voraus – die in der Realität offensichtlich selten vorkommen.
Beim Ansatz des Veräußerungsmultiplikators müssen Annahmen über die Bewertung und die Stimmung der Investoren viele Jahre in der Zukunft getroffen werden.
Wie wir alle wissen, können sich die Stimmung der Investoren und die Marktbedingungen dramatisch verändern, insbesondere wenn sich die Kapitalkosten verschieben.
So fielen beispielsweise die SaaS-Bewertungsmultiplikatoren im Jahresvergleich um enorme 75 % im Jahr 2022. Ein Unternehmen, das bereits etwa 2018 einen Ausstieg plante, hätte dies sicherlich nicht erwartet – und dennoch kann eine solche Veränderung die Berechnung einer Discounted-Cashflow-Analyse grundlegend verändern.
Softwarelösungen für die DCF-Modellierung
Unternehmen und Einzelpersonen, die eine Analyse der diskontierten Cashflows durchführen, können von der Verwendung von Software profitieren.
In vielen Fällen kann es sich dabei einfach um Microsoft Excel handeln. Die beliebte Software kann die DCF-Modellierung relativ problemlos bewältigen, und online finden Sie zahlreiche Vorlagen und Modelle.
Auch wenn Sie keine dedizierte Prognosesoftware haben, stellen Sie möglicherweise fest, dass die DCF-Funktionalität bereits in einige Ihrer bestehenden Systeme integriert ist, beispielsweise in ERP-Systeme.
Darüber hinaus gibt es zahlreiche spezialisierte Softwarelösungen. Beispielsweise ist Rockport VAL eine Software zur Berechnung von Bewertungen, die speziell für Gewerbeimmobilien entwickelt wurde.
Es gibt auch zahlreiche neue Tools für maschinelles Lernen sowie KI-gestützte Tools für FP&A, die möglicherweise ebenfalls eine nähere Betrachtung wert sind.
Das Fazit zur Modellierung diskontierter Cashflows
Das Modell der diskontierten Cashflows wird verwendet, um den Wert einer Investition zum heutigen Zeitpunkt anhand von Schätzungen darüber zu bestimmen, wie viel Geld sie in Zukunft erwirtschaften sollte – angepasst um den Zeitwert des Geldes (oder die Kapitalkosten).
Möchten Sie Ihre Kenntnisse in der Finanzwelt vertiefen? Abonnieren Sie den Newsletter von The CFO Club und werden Sie Teil einer unterstützenden Gemeinschaft von Führungskräften aus dem Finanzbereich. The CFO Club wurde von Führungskräften aus dem Finanzbereich für Führungskräfte aus dem Finanzbereich gegründet. Treten Sie noch heute bei.



