

Piensa en un modelo financiero como una bola de cristal que permite a los directores financieros y analistas echar un vistazo a la futura posición financiera de la empresa; el modelo de tres estados es uno de estos modelos financieros místicos.
Se denomina modelo de tres estados porque implica proyectar tres estados financieros: la cuenta de resultados, el balance y el estado de flujos de efectivo.
En esta guía, te explicaré los pasos necesarios para construir un modelo de tres estados.
Cómo entender el modelo de 3 estados
El modelo de tres estados implica proyectar los tres estados financieros basándose en los estados financieros históricos y en supuestos sobre el futuro.
Antes de construir tu primer modelo, es importante entender que los tres estados financieros están interrelacionados de múltiples maneras. Cambiar una cifra en la cuenta de resultados puede afectar al balance y también al estado de flujos de efectivo.
Por ejemplo, reducir el gasto de alquiler de la oficina de $2,000 a $1,500 en la cuenta de resultados tiene el siguiente impacto:
- Aumenta el beneficio neto en la cuenta de resultados
- Aumenta el saldo de efectivo y el patrimonio neto de los accionistas (debido al aumento del beneficio) en el balance
- Reduce la salida de efectivo en el estado de flujos de efectivo
Ten en cuenta estas interrelaciones para poder utilizar fórmulas precisas en tu modelo.
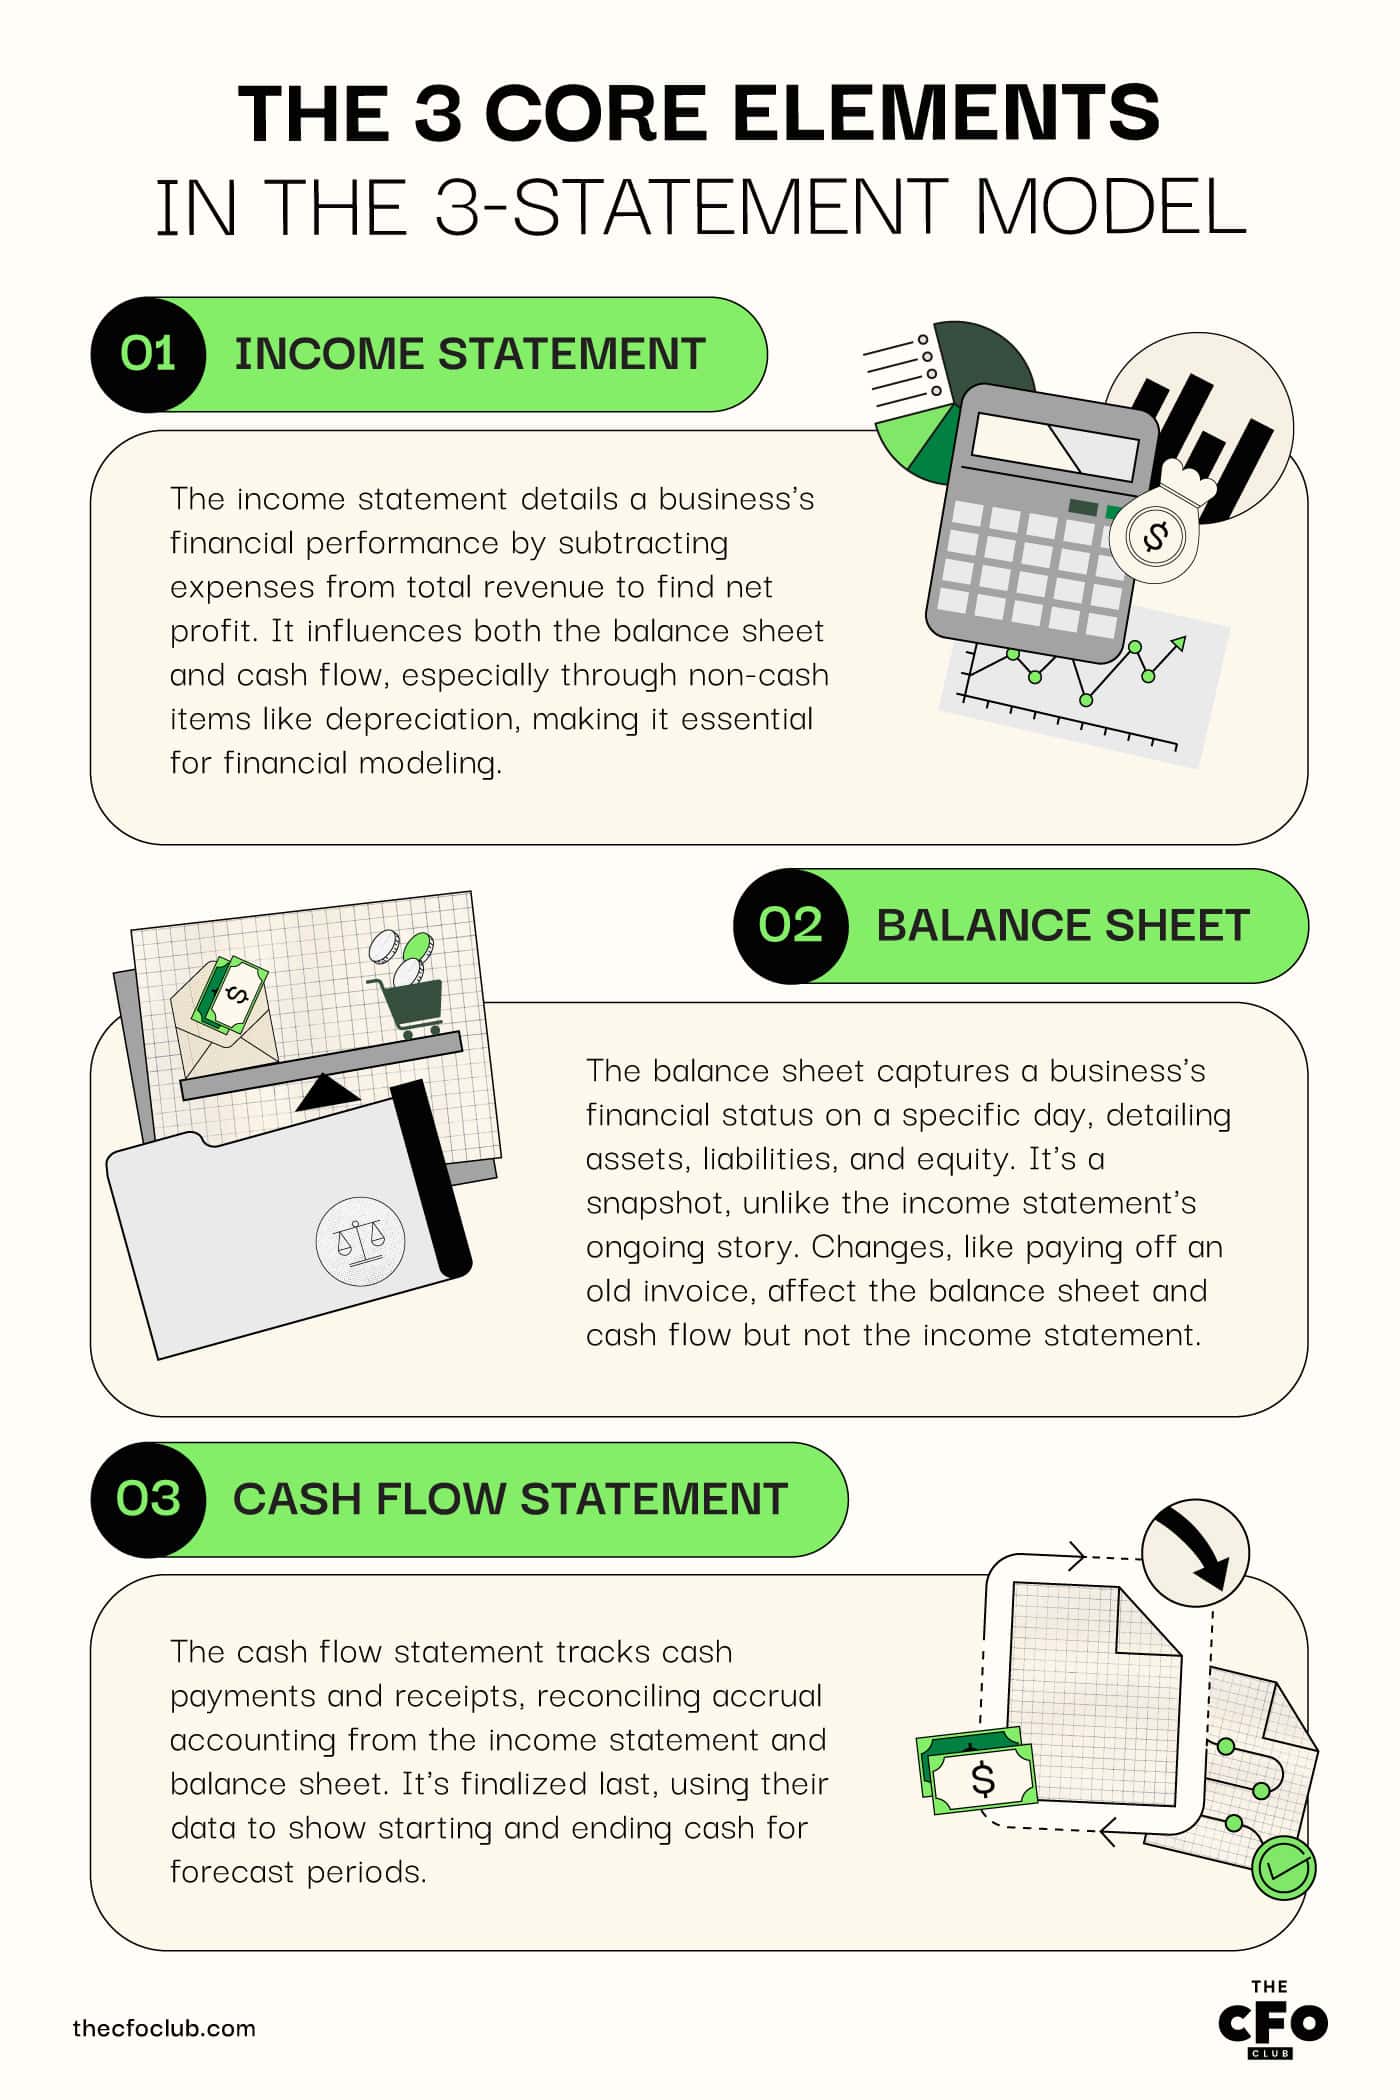
Los 3 elementos fundamentales
Veamos más de cerca cada uno de los tres elementos del modelo de tres estados para entender cómo están conectados.
1. Cuenta de resultados
La cuenta de resultados, a menudo denominada cuenta de pérdidas y ganancias, es el informe del rendimiento de tu empresa durante un periodo específico.
Para crear la cuenta de resultados, sumas los ingresos y otros rendimientos, y reduces esa suma por el importe de los gastos para obtener un beneficio neto.
Cada partida de la cuenta de resultados afecta de alguna manera al balance o al flujo de efectivo, por lo que la cuenta de resultados es el primer estado que debes modelizar.
Por ejemplo, el gasto por depreciación afecta al valor del activo en el balance. También afecta a los estados de flujos de efectivo que siguen el método indirecto (ya que la depreciación es un gasto no monetario).
2. Balance
Un balance es el resumen financiero de tu empresa en un día concreto.
Mientras que la cuenta de resultados es una película que cuenta una historia, el balance es una fotografía que muestra la posición de la empresa en un momento concreto.
El balance te indica el importe de los activos, pasivos y patrimonio neto que tiene tu empresa.
No todos los cambios en el balance afectan a la cuenta de resultados o al flujo de efectivo. Pero muchos sí lo hacen.
Por ejemplo, cuando pagas a un antiguo acreedor una factura emitida hace unos años, el pago reduce tus cuentas por pagar en el balance y aparece como una salida de efectivo en el estado de flujos de efectivo. Sin embargo, no afecta a la cuenta de resultados.
3. Estado de flujos de efectivo
El estado de flujos de efectivo registra los pagos y cobros en efectivo.
Dado que la cuenta de resultados y el balance se elaboran siguiendo la contabilidad de devengo, el estado de flujos de efectivo ayuda a conciliar la diferencia entre los gastos incurridos, los ingresos reconocidos y el efectivo pagado y recibido.
El estado de flujos de efectivo es el último estado que completas, ya que requiere múltiples datos de la cuenta de resultados y del balance.
Una vez que añadas estos detalles, tendrás los saldos de efectivo iniciales y finales de todos los periodos proyectados.
Construcción de un modelo de 3 estados
Construir un modelo desde cero puede resultar abrumador la primera vez.
Si nunca has construido un modelo, considera descargar una plantilla de modelo de tres estados. Solo tienes que añadir las cifras al modelo y este se encargará del resto.
Sigue leyendo para aprender a crear tus propios modelos después de haber tenido la oportunidad de probar una plantilla de Excel.
Have an account? Log In
Aspectos principales que debes tener en cuenta
Antes de crear una hoja de cálculo de Excel y empezar a elaborar modelos, esto es lo que debes tener presente:
- Supuestos: Tendrás que hacer varios supuestos al crear tu modelo. Los supuestos impulsan tu modelo, así que asegúrate de que sean razonables según los datos históricos y las expectativas futuras.
- Errores de modelización: Si es la primera vez que elaboras un modelo financiero, es probable que encuentres errores en tu hoja de Excel. Siempre puedes aprender sobre la marcha. Si quieres sentirte más seguro, siempre puedes hacer un curso de modelización.
- Sesgos: Si has dedicado algún tiempo a comprender las finanzas conductuales, sabes cómo los sesgos pueden afectar a los modelos y las decisiones financieras. Asegúrate de que tus supuestos sean objetivos para obtener previsiones más precisas.
Incorpora datos históricos
Necesitas datos históricos para empezar a crear tu modelo.
Encontrar datos históricos de tu propia empresa es más fácil. Pero si quieres introducir en el modelo los datos de un competidor, necesitarás su informe 10K (disponible en la base de datos EDGAR de la SEC o mediante el acceso a Capital IQ, siempre que la empresa cotice en bolsa).
Encontrar datos de empresas privadas es mucho más difícil, ya que esta información no es pública.
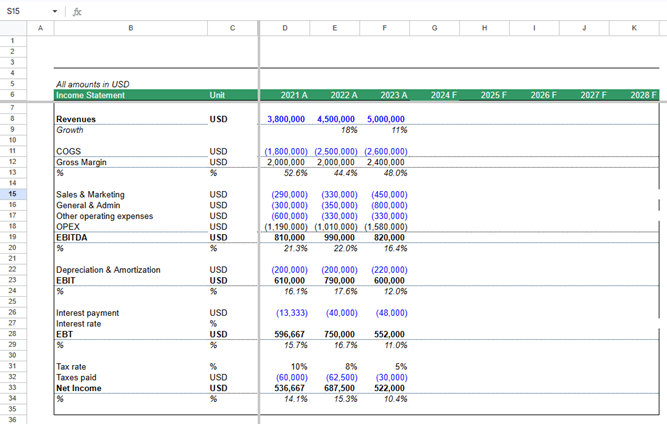
Cuando encuentres los datos, pégalos en Excel. Tendrás que dar formato a los datos y organizar la cuenta de resultados, el balance y el estado de flujos de efectivo.
Este es un ejemplo de cómo podría verse tu hoja una vez que hayas añadido y organizado los datos financieros:
Distribuye los supuestos para orientar el modelo
Los supuestos son los factores impulsores de tu modelo. Estos son algunos de los supuestos clave que tendrás que establecer:
Crecimiento
¿En qué porcentaje esperas que crezcan los ingresos y los gastos?
La información sobre la economía, tu rendimiento financiero durante los últimos trimestres y el panorama competitivo son ejemplos de factores que pueden ayudar a estimar el crecimiento de los ingresos.
Capital circulante
Los días de cobro, los días de inventario y los días de pago son supuestos importantes.
Los días de cobro y los días de inventario normalmente no son relevantes para las empresas SaaS, ya que no tienen inventario y, en la mayoría de los casos, las cuentas por cobrar solo se generan por pagos con tarjeta de crédito rechazados.
Sin embargo, los días de pago pueden ser relevantes si obtienes un periodo de crédito de tus contratistas y proveedores.
Gastos
Estos incluyen todo tipo de gastos, incluidos los gastos de ventas, marketing y operaciones. Puedes introducirlos manualmente, utilizar un software de previsión o aplicar un porcentaje al que esperes que crezcan.
Gastos de capital y depreciación
Los gastos de capital (CapEx), también denominados propiedades, planta y equipos (PP&E), son el coste de los activos fijos que proporcionan valor durante mucho tiempo.
Si esperas comprar una nueva oficina, renovar el centro de datos o actualizar tu infraestructura, tendrás que añadir esta salida de efectivo al estado de flujos de efectivo.
También tendrás que tener en cuenta el efecto del gasto de depreciación en la cuenta de resultados.
Financiación
¿Planeas financiar el crecimiento mediante capital o deuda? Si es mediante deuda, ¿estás considerando deuda a corto o a largo plazo?
Estas decisiones afectarán a varias partes del modelo, incluidos los gastos por intereses y la posición de efectivo.
Si tus inversores actuales te exigen mantener un ratio específico de deuda sobre fondos propios o de cobertura de intereses, quizá quieras asegurarte del cumplimiento mediante un modelo de tres estados financieros antes de intentar captar más capital de deuda.
Previsión de la cuenta de resultados
Empieza con la cifra de ingresos. Proyecta los ingresos de cuatro a cinco periodos, según prefieras, utilizando la tasa de crecimiento asumida.
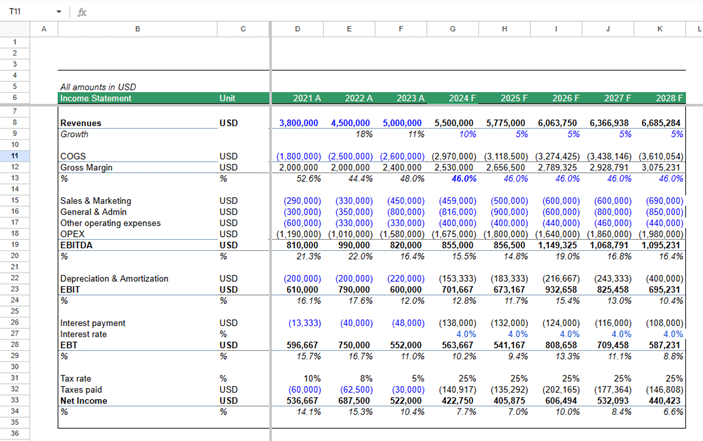
Haz lo mismo con todas las demás partidas, excepto la depreciación, la amortización y los gastos por intereses, porque:
- Los intereses dependen de la deuda total. La deuda depende de tus necesidades de efectivo. La cantidad de efectivo que necesitas depende de tus ingresos y gastos.
- La depreciación y la amortización cambian en función de los gastos de capital, la venta de activos de capital y los cambios en los activos intangibles.
Para calcular estas cifras, debes crear un cuadro de activos de capital y deuda.
Previsión de activos de capital y deuda
Los cuadros de activos de capital y deuda ayudan a calcular los gastos por intereses, depreciación y amortización.
Comienza con el cuadro de activos de capital. Toma el saldo actual de los activos de capital y añade los gastos de capital previstos.
A continuación, calcula la depreciación y resta ese importe del saldo de los activos de capital para obtener el saldo de los activos de capital al final del año que aparecerá en tu balance.
Después, crea un cuadro de deuda. Comienza con la deuda existente. Añade el capital de deuda adicional que esperas captar durante un periodo específico, basándote en los gastos de capital y el saldo de efectivo previsto durante ese periodo.
Calcula los gastos por intereses de esta deuda.
Termina tus estados financieros
En este punto, tienes todos los datos necesarios para terminar tu modelo de tres estados financieros. Así es como debes terminar los tres estados:
Termina el estado de resultados
Añade al estado de resultados la depreciación y los gastos por intereses calculados en los cuadros de activos de capital y deuda.
Calcula los ingresos antes de impuestos. Calcula los impuestos y los ingresos netos.
Si tu empresa tiene acciones, calcula el beneficio por acción (EPS) dividiendo la cifra del resultado final entre el número de acciones en circulación.
Resta el dividendo, si lo hubiera, de los ingresos netos para calcular las ganancias retenidas.
Termina el balance
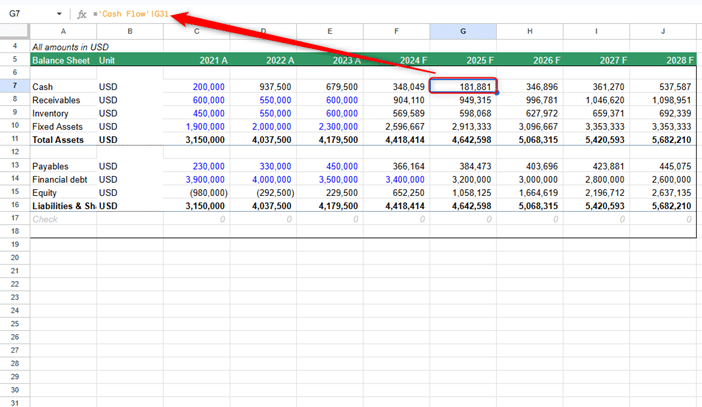
Introduce las cifras de activos de capital y deuda del cuadro que acabas de crear en el balance.
Calcula los saldos del capital circulante basándote en las hipótesis que estableciste en el segundo paso.
Añade las ganancias retenidas de todos los periodos al patrimonio de los accionistas de cada periodo para calcular el patrimonio total.
Deja el saldo de efectivo en blanco por ahora. Tendrás que extraer esa información del estado de flujos de efectivo.
Termina el estado de flujos de efectivo
Los estados de flujos de efectivo tienen tres secciones: efectivo de las operaciones, efectivo de las actividades de inversión y efectivo de las actividades de financiación.
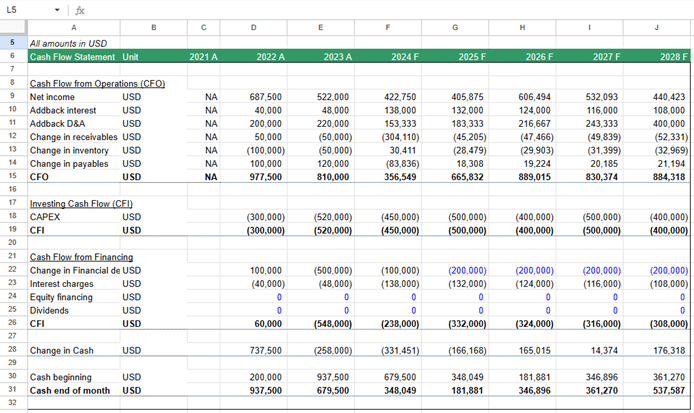
Toda la información necesaria para todas las secciones está disponible en el estado de resultados y el balance que acabas de crear. Solo tienes que seguir los pasos que seguirías al crear cualquier estado de flujos de efectivo.
Una vez que tengas los saldos de efectivo al cierre de cada año, vincúlalos en el balance para completar tu modelo.
Diseño y estructura
Los modelos financieros de tres estados pueden estructurarse de dos maneras.
El primer enfoque consiste en colocar los tres estados en una sola hoja. Esto reduce los errores al vincular celdas en las fórmulas. Como alternativa, puedes colocar los tres estados en hojas diferentes si lo prefieres.
No hay reglas estrictas sobre cuál debes utilizar. Ambas opciones son válidas. Elige aquella con la que te sientas más cómodo.
Evitar la trampa circular
Una vez que tu modelo esté completamente vinculado, puede que notes que algo extraño está ocurriendo: Excel empieza a volverse loco. Ves cómo los números giran, aparecen errores y tu bola de cristal (también conocida como el modelo de tres estados financieros) se convierte de repente en un caos lleno de fallos.
Acabas de conocer la circularidad.
Las referencias circulares ocurren cuando una celda de Excel depende de otra que, directa o indirectamente, depende de la primera. En los modelos de tres estados financieros, esto suele ocurrir cuando incluyes los gastos por intereses (en la cuenta de resultados), que se basan en los niveles de deuda (del balance), que a su vez están influenciados por el beneficio neto... que incluye los gastos por intereses.
Las referencias circulares no siempre son incorrectas, pero pueden provocar cálculos inestables, resultados incoherentes e iteraciones interminables. Para solucionarlo, considera utilizar los siguientes métodos:
- Utiliza un «ajuste» para la deuda o el efectivo: En lugar de dejar que la deuda fluctúe y ajustar el efectivo (o viceversa), fija uno y deja que el modelo se equilibre por sí solo. Muchos prefieren ajustar el efectivo en el balance y utilizar el exceso de efectivo para amortizar la deuda manualmente.
- Separa los cálculos de intereses: Crea un calendario de intereses separado basado en los saldos de deuda al inicio del periodo, en lugar de vincularlo dinámicamente a la cifra real de deuda. Es una simplificación, pero muy práctica.
- Activa los cálculos iterativos con precaución: Si realmente necesitas lógica circular (por ejemplo, para modelos más avanzados), ve a Preferencias de Excel > Fórmulas > Activar cálculo iterativo. Pero ten cuidado: esto puede ocultar errores o dificultar la depuración.
Recuerda: una lógica más limpia > una lógica más ingeniosa. Busca siempre la claridad, especialmente si otra persona necesita leer o auditar tu modelo más adelante
More Articles
Tipos de pruebas de modelización de tres estados financieros
Existen tres tipos de pruebas de modelización de tres estados financieros. Son los siguientes:
- Hoja en blanco: Este tipo de prueba consiste en trabajar con rapidez. Requiere utilizar tus conocimientos de Excel para encontrar atajos, simplificar procesos y tomar decisiones rápidas bajo presión.
- Plantilla: Este tipo de prueba requiere trabajar con rapidez y, al mismo tiempo, garantizar que las fórmulas sean precisas, justificar tu proceso de razonamiento y responder preguntas basadas en los resultados.
- Sin límite de tiempo estricto: Este tipo de prueba suele ser más flexible y te permite recurrir a investigación y datos externos para ayudar a justificar tu análisis.
Normalmente, las pruebas de hoja en blanco y de plantilla se realizan con límites de tiempo estrictos. Estos límites pueden oscilar entre 30 minutos y 4 horas, y la complejidad aumenta a medida que se amplía el límite de tiempo. Las pruebas sin límite de tiempo estricto pueden durar varios días o semanas.
¿Cuál es la diferencia entre el DCF y el modelo de tres estados financieros?
Los modelos DCF (flujo de caja descontado) ayudan a los analistas financieros de banca de inversión, análisis de renta variable y capital privado a valorar una empresa. Los modelos DCF son modelos de valoración que implican proyectar los flujos de caja libres de una empresa a perpetuidad.
Un modelo de tres estados financieros no es un modelo de valoración, aunque a veces se utiliza como base para un modelo DCF.
Un modelo de tres estados financieros se utiliza más habitualmente con otros tipos de modelos financieros, como los modelos LBO (adquisición apalancada) y los modelos de M&A (fusiones y adquisiciones).
Análisis de escenarios frente a análisis de sensibilidad
El análisis de escenarios te ayuda a determinar posibles resultados financieros basados en un conjunto de supuestos o decisiones empresariales. Los profesionales de las finanzas corporativas utilizan el análisis de escenarios para comprender el rango de resultados financieros posibles, desde los mejores hasta los peores, para diversos escenarios.
Supón que quieres desarrollar una funcionalidad compleja que muchos clientes han solicitado. Necesitas comprender el impacto financiero de desarrollar esta funcionalidad de pago en dos posibles escenarios desfavorables. Si:
- A tus clientes no les gusta la funcionalidad de pago. No te genera ingresos significativos y pierdes el dinero que has gastado en desarrollarla.
- Un competidor desarrolla una funcionalidad similar y la ofrece a un precio más bajo.
Aquí es donde el análisis de escenarios resulta útil. Solo tienes que cambiar las cifras relevantes de tu modelo y observar cómo cambian los parámetros financieros críticos, incluidos la rentabilidad, la estructura de capital y la posición de efectivo.
A diferencia del análisis de escenarios, el análisis de sensibilidad se centra en el efecto de una sola variable sobre el resultado del modelo. Supón que estás considerando aumentar el precio de tu nivel básico.
Quieres comprender el impacto de un aumento de precios en el resultado final. También quieres comprobar si podrás mantener un ratio de cobertura de intereses adecuado y unas reservas de efectivo suficientes.
Cambia la fórmula para calcular los ingresos de tu modelo de modo que refleje el cambio de precios. Cambiar únicamente esta variable en un modelo de tres estados financieros te mostrará el impacto del cambio de precio en la rentabilidad, las reservas de efectivo y otras métricas críticas.
¿Listo para crear un modelo de tres estados financieros?
El modelo de tres estados financieros es una herramienta excelente para la planificación y el análisis financieros.
Utiliza el modelo de tres estados financieros para identificar posibles riesgos y poner a prueba estrategias. Recuerda que las cifras reales pueden parecer significativamente diferentes, y eso es perfectamente normal.
Si no quieres crear un modelo completo, siempre puedes utilizar un software de previsiones para modelizar escenarios y evaluar posibles resultados.
Si este artículo te ha resultado útil, suscríbete al boletín de The CFO Club para recibir estas ideas directamente en tu bandeja de entrada.

