

La regla del 40 es una forma rápida de evaluar la salud financiera de una empresa SaaS. Sumas la tasa de crecimiento de los ingresos y el margen de beneficio y, si el total es del 40 % o superior, estás en una posición sólida. Esta sencilla fórmula te ayuda a evaluar rápidamente si una empresa está equilibrando eficazmente el crecimiento y la rentabilidad.
¿Qué es la regla del 40?
La regla del 40 es una métrica de rendimiento financiero utilizada por inversores y equipos directivos para evaluar el rendimiento de las empresas, concretamente de las empresas SaaS.
Establece que, para atraer a los inversores, la tasa de crecimiento anual de tu empresa más el margen de beneficio debe ser igual o superior al 40 %.
Aunque la regla del 40 es una métrica popular a la que aspirar, las empresas tecnológicas no suelen alcanzarla. Un análisis de McKinsey de más de 200 empresas SaaS concluyó que solo el 16 % «superó» la regla del 40 de forma constante.
¿Cómo se calcula la regla del 40?
Ya he preparado una explicación exhaustiva del cálculo de la regla del 40, así que aquí solo abordaré brevemente esta sección. La fórmula es relativamente sencilla: tasa de crecimiento (en porcentaje) más margen de beneficio (en porcentaje).
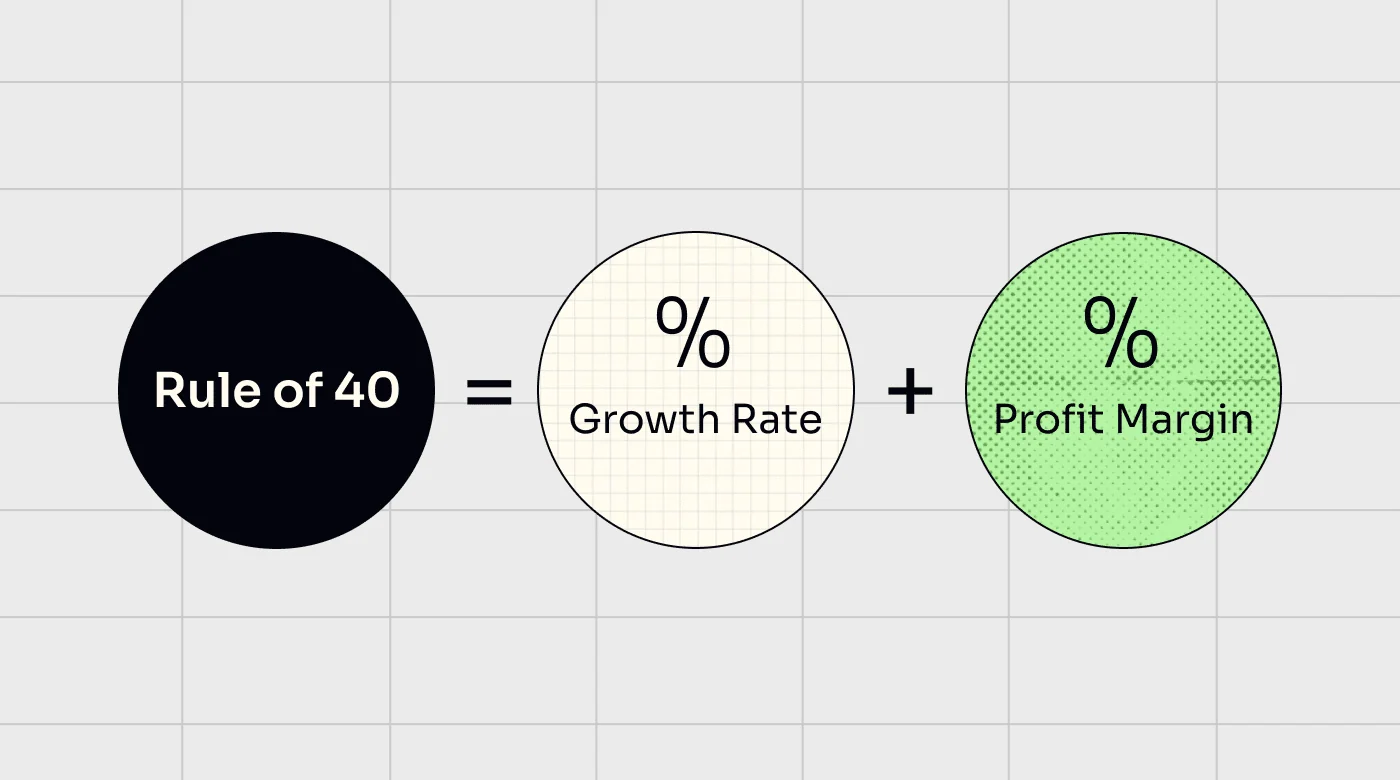
Aunque la fórmula es bastante sencilla, hay algunos aspectos que deben tenerse en cuenta al calcular cada métrica (la tasa de crecimiento y el margen de beneficio).
Cálculo de la tasa de crecimiento de SaaS
En el sector SaaS, los ingresos se miden mediante los ingresos recurrentes mensuales (MRR). Dado que las empresas SaaS emplean principalmente modelos de precios basados en suscripciones, sus ingresos son relativamente predecibles, aunque la tasa de abandono puede provocar algunas fluctuaciones.
Las cifras de ARR (ingresos recurrentes anuales) y MRR suelen utilizar los ingresos medios por cuenta (ARPA) para calcular los ingresos recurrentes brutos previstos. Esto permite a las empresas que emplean modelos de precios basados en el consumo y a aquellas con muchos niveles de precios variables o precios personalizados estimar rápidamente las cifras de ingresos con cualquier nivel de suscriptores.
La tasa de crecimiento de una empresa SaaS suele medirse comparando las cifras de ARR interanuales. El cálculo se muestra a continuación.
- Ingresos recurrentes mensuales (MRR) = número de cuentas activas X ingresos medios por cuenta (ARPA)
- Ingresos recurrentes anuales (ARR) = MRR x 12
Ten en cuenta que la regla del 40 también puede utilizarse para comparar las cifras de MRR, lo que puede proporcionar una estimación más precisa y oportuna del crecimiento actual cuando todavía no se dispone de las cifras del año completo.
Have an account? Log In
Cálculo del margen de beneficio de SaaS
Margen de beneficio = EBITDA / ingresos anuales
Para el margen de beneficio, la métrica más habitual es el margen EBITDA. EBITDA son las siglas en inglés de beneficios antes de intereses, impuestos, depreciación y amortización.
Margen EBITDA = EBITDA / ingresos anuales
Desglose de los factores clave de la regla del 40
La regla del 40 es única porque proporciona una forma estandarizada de evaluar las empresas basándose en una combinación de su tasa de crecimiento de los ingresos y su rentabilidad. Esto resulta beneficioso porque permite a los inversores evaluar y comparar rápidamente empresas que se encuentran en fases de crecimiento muy diferentes.
Las empresas SaaS en fase inicial suelen gastar mucho en I+D y marketing. De hecho, solo los gastos de marketing y ventas suelen consumir entre el 80 % y el 120 % de los ingresos de una empresa durante los tres primeros años de actividad.
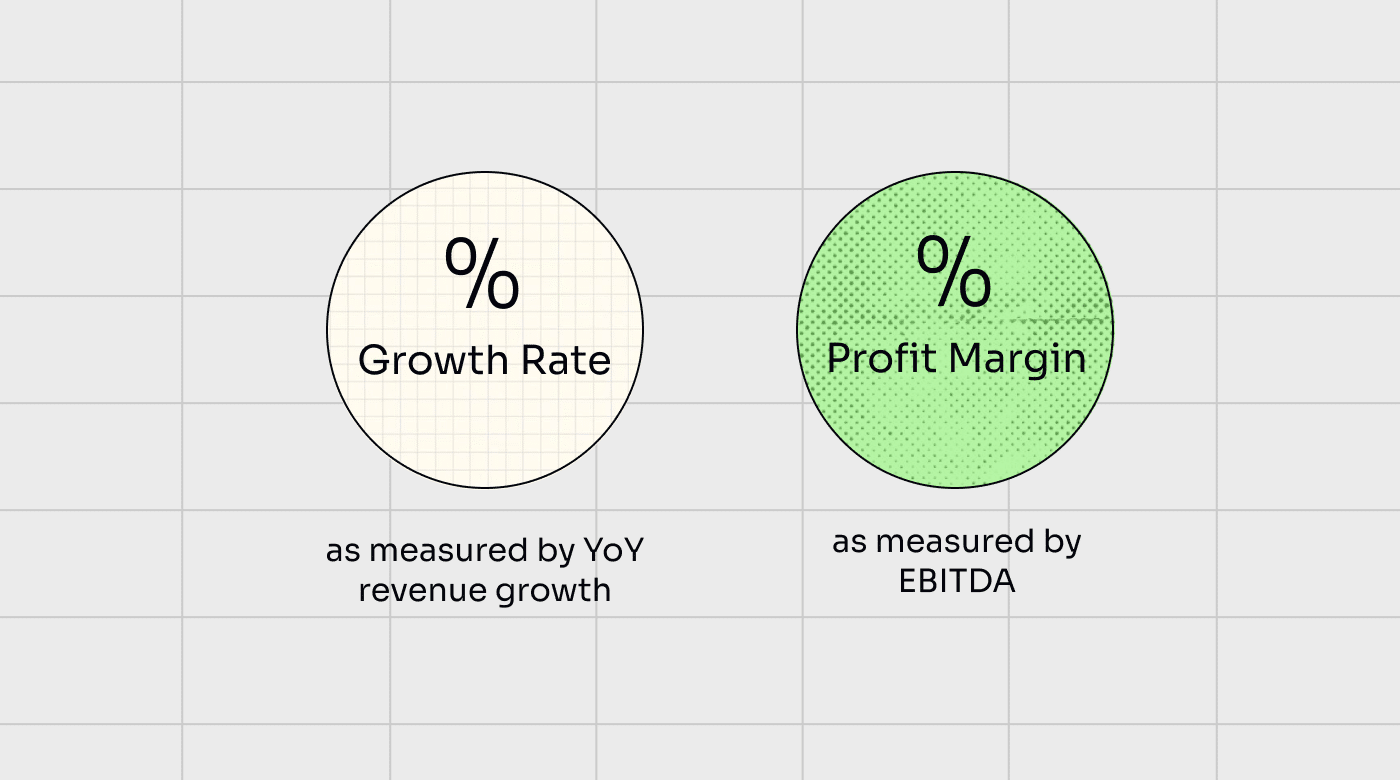
Ya he explicado anteriormente cómo calcular la tasa de crecimiento y el margen de beneficio, pero ahora profundicemos en cada uno de estos factores y en cómo podrían influir en el futuro de una empresa (y en su potencial como oportunidad de inversión).
Tasa de crecimiento
La tasa de crecimiento es simplemente la rapidez con la que crece una empresa, como probablemente haya adivinado. Desde la perspectiva de la inversión, se centra en las cifras de crecimiento de los ingresos, aunque algunos equipos directivos pueden preferir analizar una tasa de crecimiento interna basada en usuarios o cuentas.
El crecimiento es importante para todo tipo de empresas, pero siempre ha sido un foco especialmente relevante en el sector SaaS. Tanto para los proveedores de SaaS B2C como para los de SaaS B2B, las altas tasas de crecimiento se han considerado durante mucho tiempo el camino hacia el éxito y la clave para atraer inversión de capital.
Pero parece que esa época ha pasado (al menos, por ahora).
Durante mucho tiempo, los inversores de SaaS recompensaron el crecimiento por encima de prácticamente todo lo demás.
Esta perspectiva ha cambiado ciertamente en los últimos tiempos, probablemente debido al entorno de tipos de interés más altos en el que nos encontramos.
Con el efectivo cada vez más caro, los inversores están menos dispuestos a apostar por un crecimiento extraordinario. En su lugar, se favorecen tasas de crecimiento más bajas y sostenibles.
Los objetivos de crecimiento de una empresa también importan. Las empresas que fijan objetivos demasiado altos pueden acabar descuidando los márgenes y otros factores clave del rendimiento. Aunque, por supuesto, un crecimiento elevado resulta atractivo, sencillamente no es sostenible para la mayoría de las empresas a largo plazo.
El mismo análisis de McKinsey que mencioné anteriormente reveló que solo el 1,6% de las empresas analizadas lograron mantener tasas de crecimiento de los ingresos del 30% o superiores.
Los objetivos deben ajustarse con el tiempo, tanto para adaptarse a la saturación del mercado como para mantenerse alineados con los objetivos empresariales generales.
En las primeras etapas, fijar como objetivo tasas de crecimiento del 30%, 40% o incluso superiores es razonable, pero a medida que las empresas crecen, es aconsejable centrarse en mejorar el flujo de caja libre.
Margen de beneficio
El margen de beneficio suele considerarse una métrica menos crucial para las empresas SaaS y las empresas en sus primeras etapas.
Esto se debe en parte al hecho de que muchas de ellas tienen márgenes de beneficio negativos al principio; en algunos casos, pueden pasar muchos años con márgenes negativos y una alta tasa de consumo de efectivo.
Mientras buscan cuota de mercado, a menudo están dispuestas a dejar la rentabilidad en un segundo plano. Los inversores han respaldado esta estrategia en gran medida, impulsando las valoraciones de empresas no rentables hasta niveles extraordinariamente altos.
Pero, de nuevo, esto está empezando a cambiar a medida que los inversores se vuelven más selectivos y conservadores con su efectivo.
Las empresas más maduras también tienden a centrarse en mejorar la rentabilidad a medida que su mercado se satura más. Las empresas pueden lograrlo aumentando los precios, reduciendo los costes de adquisición de clientes, pasando de modelos de precios basados en suscripciones a modelos basados en el uso y reduciendo el número de empleados para disminuir los gastos.
A medida que las empresas maduran, la retención es vital para mantener los márgenes. De hecho, las empresas con mejores resultados del análisis de McKinsey dedicaron recursos importantes a interactuar con sus clientes actuales y a realizar acciones de marketing dirigidas a ellos. Muchas presentaban tasas de retención neta de ingresos superiores al 100%, lo que significa que podían mantener el crecimiento de los ingresos sin añadir un solo cliente nuevo.
La Regla del 40 para ejecutivos de SaaS y equipos financieros
Para los ejecutivos de SaaS, la Regla del 40 consiste más en gestionar las compensaciones, supervisar los indicadores vitales de sus empresas y, con suerte, atraer inversores durante el proceso.
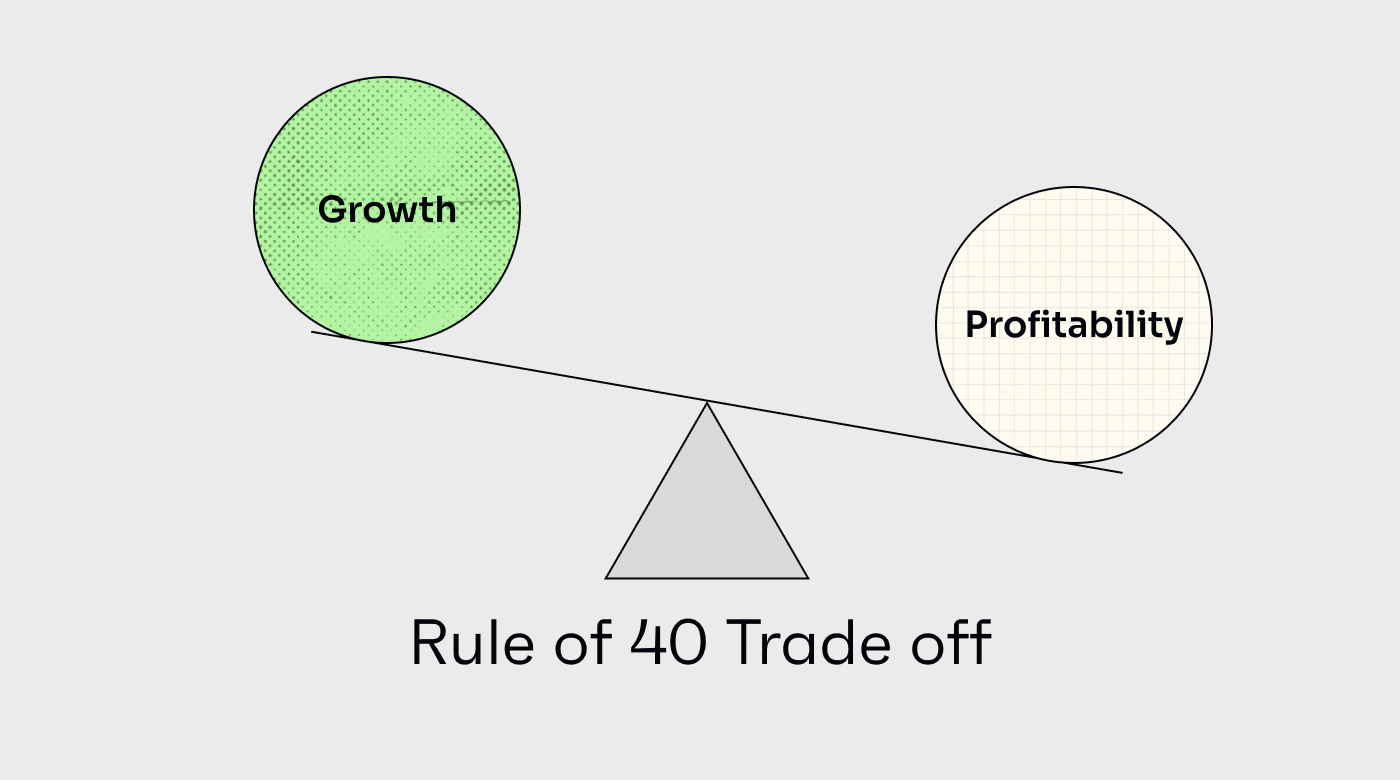
En última instancia, todas las empresas deben equilibrar los beneficios con el crecimiento, pero para las empresas SaaS se trata de un equilibrio especialmente delicado.
Los equipos directivos y financieros se enfrentan a difíciles compensaciones y, con el mayor coste del endeudamiento y unos mercados de capitales volátiles, la financiación ya no fluye con la facilidad de antes. Durante las rondas de financiación mediante capital, los responsables financieros deben hacer todo lo posible para mostrar la verdadera situación del negocio y atraer a los inversores, lo que significa que actualmente es importante contar con tasas atractivas tanto de crecimiento como de rentabilidad.
Muchas empresas descubren que, a medida que aumenta la rentabilidad, es probable que el crecimiento se ralentice, y viceversa.
Por tanto, las empresas y los responsables financieros deben tomar decisiones difíciles sobre la estrategia general, así como sobre las operaciones diarias. Profundizar en los datos de inteligencia empresarial mediante software de gestión del rendimiento corporativo y sistemas ERP puede ayudar a los equipos a tomar decisiones más fundamentadas.
Extraer enseñanzas de datos del pasado, tanto internos como externos, suele ser clave para optimizar el rendimiento. Tomemos como ejemplo el gasto en marketing. Las empresas de alto crecimiento pueden gastar más del 50% de los ingresos en ventas y marketing. Si ese gasto no se optimiza, puede perjudicar el rendimiento.
Las principales empresas SaaS han optimizado el gasto en ventas y marketing mediante:
- Asignar recursos en función de la oportunidad de los clientes en el futuro (en lugar de los factores que impulsan los ingresos actuales).
- Centralizar los datos operativos de toda la empresa para permitir que los responsables (y los algoritmos) identifiquen las relaciones entre las tácticas de ventas, los datos de los clientes y los resultados del crecimiento (por ejemplo, comparando los datos del éxito del cliente con las estadísticas de ventas adicionales y cruzadas).
- Utilizar el aprendizaje automático y la analítica para evaluar y hacer un seguimiento proactivo del estado, el éxito y la satisfacción de los clientes, con el fin de facilitar las estrategias internas de marketing, venta cruzada y retención.
- Expandirse a nuevos segmentos de mercado a medida que surgen oportunidades y priorizar los proyectos con mayores oportunidades de crecimiento.
Por supuesto, no se trata solo de ventas y marketing. Las empresas pueden extraer lecciones esenciales examinando los datos de sus propias operaciones y de sus competidores, en todos los departamentos, segmentos de mercado y etapas de crecimiento.
Aunque la Regla del 40 no es ni mucho menos una métrica perfecta, puede ser un cálculo aproximado rápido y útil, así como una regla general para los directivos de empresas SaaS al considerar cambios en su modelo de negocio o implementar, por ejemplo, una nueva estrategia de precios.
En última instancia, la Regla del 40 es solo una de las muchas métricas y KPI importantes que un equipo financiero de una empresa SaaS debería evaluar periódicamente.
Críticas a la Regla del 40
Como cualquier otra métrica de evaluación, la Regla del 40 no es perfecta. Analicemos algunos de sus principales inconvenientes y críticas más habituales.
Los márgenes de beneficio negativos aún pueden superarla
En el sector SaaS, operar con déficit no es algo inusual, y muchas empresas no alcanzan la rentabilidad durante muchos años. Por eso se incluye el crecimiento en la ecuación.
Dicho esto, las empresas con tasas de crecimiento suficientemente altas aún pueden “superar” la Regla del 40, a pesar de tener márgenes de beneficio profundamente negativos. Como solía decir mi antiguo profesor de contabilidad, ampliar una pérdida dará como resultado una pérdida aún mayor.
Además, dado que la Regla del 40 se calcula basándose en el EBITDA (relativamente generoso), es fácil comprobar que las empresas profundamente no rentables sencillamente no son sostenibles a largo plazo, aunque en muchos casos aún pueden superar la Regla del 40 con excelentes resultados.
Matices de las políticas contables
Los factores que impulsan tanto el crecimiento como los beneficios se ven influidos con demasiada facilidad por las políticas contables y las estimaciones de la dirección, lo que afecta a los cálculos de la Regla del 40. Por ejemplo, las empresas que capitalizan sus inversiones en R&D tendrán un EBITDA mucho mayor que las competidoras que contabilizan esos costes como gastos.
More Articles
No es una solución milagrosa
En última instancia, los equipos SaaS tienen mucho entre manos, pero ante todo, todas las empresas SaaS deberían ofrecer un servicio excelente del que los clientes no puedan prescindir.
La visión limitada que puedes adoptar al perseguir una métrica concreta, como la Regla del 40, puede hacer que no estés contemplando el panorama completo.
Mejor para inversores que para operadores
La Regla del 40 realiza un seguimiento del crecimiento de los ingresos y de los márgenes de beneficio: posiblemente, las dos métricas más importantes para prácticamente cualquier empresa.
Por tanto, optimizar la Regla del 40 equivale en realidad a optimizar las operaciones empresariales en general. Cualquier medida que los directivos pudieran adoptar para aumentar los márgenes de beneficio o identificar nuevas oportunidades de crecimiento en su búsqueda de esa cifra esquiva, probablemente ya la estén aplicando, o deberían hacerlo.
Por eso considero que la Regla del 40 es una métrica más útil para los inversores que para los directivos.
Conclusión
Por supuesto, alcanzar ese mágico 40% produce una gran satisfacción.
Pero en lugar de forzar y retorcer tu organización (o tus políticas contables) para conseguirlo, lo mejor que pueden hacer los directivos de empresas SaaS es centrar sus esfuerzos en el producto, los clientes y los empleados. El crecimiento y la rentabilidad llegarán de forma natural.
¿Quieres desarrollar tus habilidades, ampliar tu red de contactos y destacar en tu sector? Suscríbete a nuestro boletín para recibir las últimas noticias y análisis tecnológicos de líderes del sector.

