Tässä korkoympäristössä johtajat ja sijoittajat joutuvat tekemään vaikeita päätöksiä siitä, mihin rahansa sijoittavat. Vaihtoehtoja punnittaessa tehokas arvonmääritysmenetelmä on välttämätön.
Yksi suosittu menetelmä potentiaalisten sijoitusmahdollisuuksien arvon arviointiin on diskontatun kassavirran eli DCF-malli.
Mutta mikä DCF-malli on ja miten voit soveltaa sitä sijoituspäätöksiisi?
Mikä on diskontatun kassavirran malli?
Diskontatun kassavirran (DCF) malli on arvonmääritysmenetelmä, jolla määritetään, mikä tulevien kassavirtojen sarja on arvoltaan tänään. DCF-malleja käytetään yritysten, hankkeiden, sijoitusten ja kaiken muun sellaiseen arvonmääritykseen, johon liittyy kassavirtojen sarja.
Kaikki arvonmääritysmenetelmät voidaan sijoittaa yhteen seuraavista kategorioista:
- Markkinaperusteinen lähestymistapa: perustuu vertailukelpoisten julkisten yritysten liiketoimiin
- Tuloperusteinen lähestymistapa: perustuu kassavirta ennusteisiin
- Kustannusperusteinen lähestymistapa: perustuu nettovarallisuusarvoihin (kutsutaan joskus myös varallisuusperusteiseksi lähestymistavaksi)
Diskontatun kassavirran malli kuuluu tuloperusteiseen lähestymistapaan; siinä tulevat määrät (tulot, kulut tai muut kassavirrat) diskontataan ja muunnetaan yhdeksi nykyarvoksi (nettonykyarvoksi).
Kuten nimi kertoo, diskontatun kassavirran mallia voidaan käyttää vain tuloa tuottavien omaisuuserien arvonmääritykseen.
Odotettujen tulevien kassavirtojen arvon diskonttaamiseksi nykyhetkeen DCF-malleissa käytetään diskonttokorkoa. Diskonttokorko ottaa huomioon mahdollisen riskin (lisää tästä myöhemmin) ja rahan aika-arvon, sillä $1 tänään on arvokkaampi kuin $1 huomenna.
Milloin DCF-mallia voi käyttää?
DCF-mallin hienous on siinä, että sen avulla voidaan tarkastella kahta hanketta, joilla on kaksi täysin erilaista tulovirtaa, ja määrittää kummallekin yksi (vertailukelpoinen) arvo.
Kuten mainittiin, DCF-mallia voidaan käyttää minkä tahansa sijoituksen tai hankkeen arviointiin, jonka odotetaan tuottavan tulevia kassavirtoja ja jonka kassavirrat voidaan arvioida kohtuullisen luotettavasti. Tämä on varsin laaja määritelmä, joten käyn läpi joitakin erityisiä tilanteita.
Yrityksen arvon määrittäminen
Diskontatun kassavirran malleja käytetään yritysten arvon määrittämiseen, mikä voi olla hyödyllistä, kun:
- Myyt yrityksesi: Omistajat ja osakkeenomistajat voivat käyttää DCF-mallia määrittääkseen oikeudenmukaisen pyyntihinnan ennen yrityksen myyntiä.
- Ostat yrityksen: Yritysjärjestelyissä ja yritysostoissa DCF-mallinnusta käytetään usein kohdeyrityksen arvon määrittämiseen ja sen arvioimiseen, onko sijoitus kannattava.
- Viet yrityksen pörssiin: DCF-mallinnusta voidaan käyttää yrityksen osakkeiden valtuutetun lukumäärän ja nimellisarvon määrittämiseen valmistautuessa listautumisantiin (IPO).
Joukkovelkakirjalainan, osakkeen tai muun sijoitusmahdollisuuden arvon määrittäminen
DCF-mallia käytetään myös potentiaalisten sijoitusten analysointiin. Se on suosittu työkalu kaikentyyppisten sijoittajien keskuudessa, ja sitä voidaan käyttää, kun:
- Ostat osakkeen: Osakesijoittajille on olemassa monia arvonmääritysmenetelmiä, mutta sijoittajat ja rahastonhoitajat käyttävät usein DCF-mallinnusta aliarvostettujen omaisuuserien tunnistamiseen. DCF-arvonmääritykset voivat toimia myös järkevyystarkistuksena analysoitaessa julkisesti noteerattujen osakkeiden nykyisiä markkinahintoja.
- Hinnoittelet joukkovelkakirjalainoja: Joukkovelkakirjalainasijoittajat voivat soveltaa DCF-mallia määrittääkseen joukkovelkakirjalainan nettonykyarvon sen kuponkikoron, maksutiheyden ja eräpäivän perusteella.
- Vertailet sijoitusmahdollisuuksia: DCF-mallinnusta voidaan käyttää minkä tahansa tuloa tuottavan omaisuuserän arviointiin. Siksi yritykset (tai yksityishenkilöt), joiden käytettävissä oleva pääoma on rajallinen, käyttävät usein DCF-malleja valitessaan kahden toisensa poissulkevan sijoitusvaihtoehdon välillä.
Hedge-rahastot ja varainhoitajat tukeutuvat vahvasti DCF-malleihin vertaillessaan potentiaalisia sijoitusmahdollisuuksia kiinteistö-, julkisten osakkeiden ja pääomasijoitusmarkkinoilla.
Pääomabudjetointia koskevien päätösten tukeminen
Yritykset voivat käyttää DCF-mallia myös pääoman kohdentamista koskevissa päätöksissä. Yritys voi esimerkiksi käyttää DCF-mallia, kun se:
- Kapasiteetin laajentamisen harkitseminen: Kapasiteettia laajentaessaan yritykset voivat käyttää DCF-malleja arvioidakseen laajennuksen rahoittamisen odotettuja kustannuksia suhteessa sen tuottamien tulevien kassavirtojen nykyarvoon.
- Uuden tuotteen lanseerauksen harkitseminen: Uusia tuotteita tai palveluita koskevaa markkinatutkimusta tekevät yritykset voivat laatia DCF-mallinnuksen arvioitujen kassavirtojen perusteella määrittääkseen uuden tuotteen lanseerauksen mahdollisen hyödyn (ja muiden vaihtoehtojen hylkäämisen vaihtoehtoiskustannuksen).
Esimerkiksi SaaS-yritys, joka harkitsee olemassa oleville asiakkaille suunnatun täydentävän tuotteen lanseeraamista, voisi käyttää DCF-mallia arvioidakseen kyseiseen tuotteeseen investoimisen taloudellista arvoa suhteessa yritysostokohteiden tarkasteluun.
- Muiden pääoman kohdentamista ja budjetointia koskevien päätösten tekeminen: Kaikkien yritysten on päätettävä, mihin ja milloin pääomaa kohdennetaan. Parhaan päätöksen tekemiseksi niiden on pystyttävä tunnistamaan kannattavin vaihtoehto. Koska DCF-mallit tarjoavat tehokkaan ja toimivan tavan määrittää hankkeen arvo, niitä käytetään usein pääoman kohdentamista ja budjetointia koskevien päätösten tukena.
Mitä tietoja DCF-mallissa tarvitaan?
DCF-mallin käyttämisen ei tarvitse olla monimutkaista, mutta perusteet on hyvä ymmärtää ensin. Nämä ovat diskontattujen kassavirtojen mallin käyttämiseen tarvittavat keskeiset tiedot.
Ennustejakso
Ennustejakso on arvostusmenetelmää käytettäessä tarkasteltavan ajanjakson pituus. Jaksoja voidaan käyttää erilaisia, mutta yleinen vaihteluväli on 5–10 vuotta.
Jos hankkeella tai investoinnilla on määritellyt alkamis- ja päättymispäivät, ne määrittävät ennustejakson.
Onko sinulla tili? Kirjaudu sisään
Vapaa kassavirta
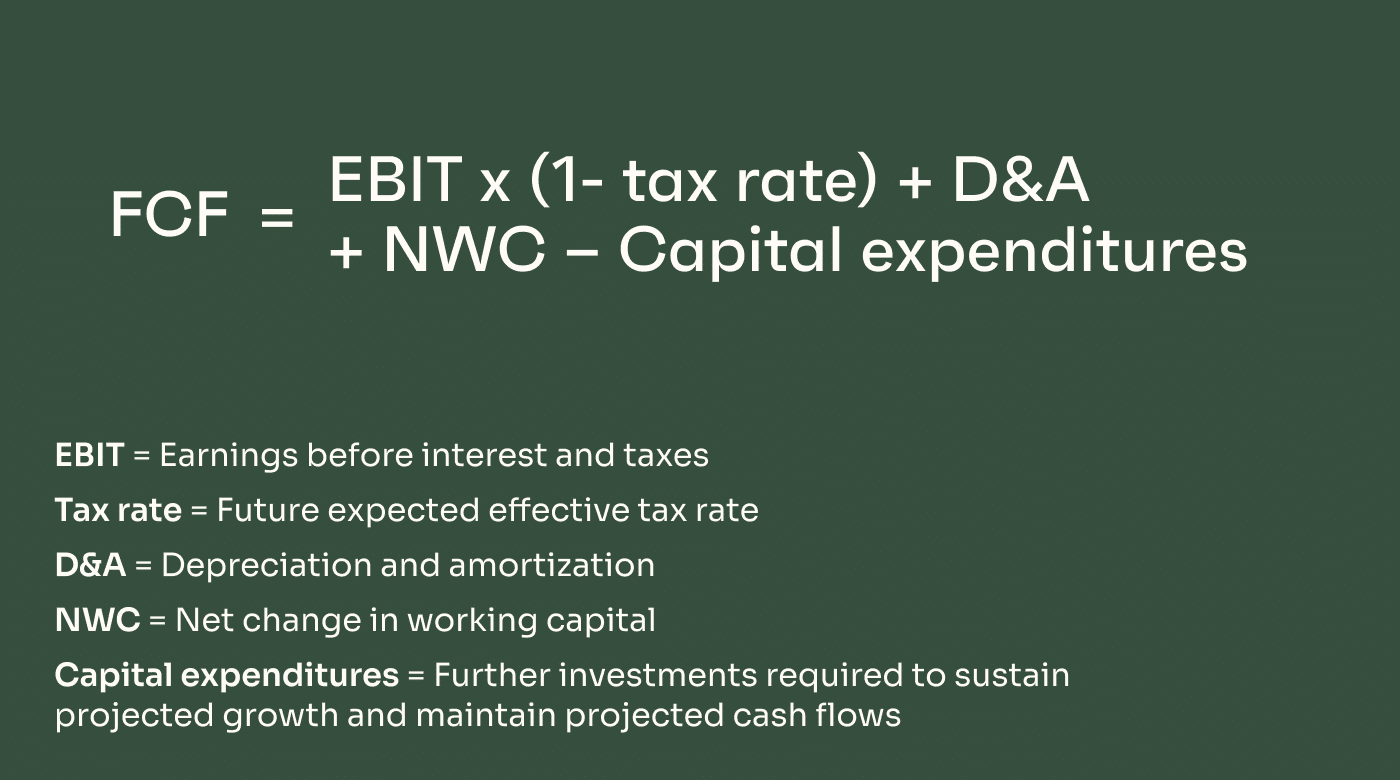
DCF-mallien arvostukset perustuvat ennustettuun vapaaseen kassavirtaan (FCF). Vapaa kassavirta tarkoittaa yrityksen tai omaisuuserän tuottamia kassavirtoja, joista niihin liittyvät liiketoiminnan kulut on vähennetty.
Jos esimerkiksi tuotannon laajentamisen odotetaan tuottavan vuosittain $800,000:n kassavirtatuloja ja liiketoiminnan kulujen kassavirtameno on $300,000, vapaa kassavirta on $500,000.
Kasvuvauhti
Jotta kuluvan vuoden vapaa kassavirta voidaan ennustaa tuleville jaksoille, on käytettävä asianmukaista kasvuvauhtia.
Jos hankkeen esimerkiksi odotetaan tuottavan ensimmäisenä vuonna $1 million:n FCF:n ja kasvavan arviolta 5 % vuodessa, seuraavan vuoden FCF olisi $1,050,000 ($1M kerrottuna luvulla 1.05).
Diskonttokorko
Diskonttokorkoa käytetään tulevien kassavirtojen diskonttaamiseen nykyarvoonsa. Yleisin tapa tehdä tämä on käyttää lähtökohtana yrityksen painotettua keskimääräistä pääomakustannusta (WACC).
Velkarahoitteisille yrityksille WACC voi yksinkertaisesti olla kyseisen velan hoitamisen keskimääräinen kustannus. Oman pääoman ehtoisesti rahoitetuille yrityksille se on oman pääoman keskimääräinen kustannus (tai osakkeenomistajien odottama tai vaatima tuotto). Yrityksille, jotka käyttävät velka- ja oman pääoman ehtoisen rahoituksen yhdistelmää, WACC on molempien pääomalajien painotettu keskimääräinen kustannus.
Jäännösarvo
Jäännösarvo on omaisuuserän ennustejakson jälkeinen arvioitu arvo. Jos käytetään suosittua Gordonin kasvumallin mukaista laskentaa (tästä lisää myöhemmin), jäännösarvossa oletetaan, että omaisuuserä tai hanke kasvaa määritellyllä kasvuvauhdilla ikuisesti.
Jäännösarvo voidaan laskea myös olettamalla, että omaisuuserä tai liiketoiminta myydään. Tässä menetelmässä jäännösarvo määritetään irtautumiskertoimen avulla vapaan kassavirran kertoimen perusteella (esim. 10x).
Author's Tip
Joissakin tapauksissa yritykset, jotka käyttävät DCF-mallia hankkeen tai pääomamenon mahdollisen arvon laskemiseen, voivat päättää tarkastella ainoastaan ennustejakson aikana syntyviä vapaita kassavirtoja sen sijaan, että ne laskisivat myös jäännösarvon.
Näin rakennat DCF-mallin
Diskontattujen kassavirtojen käyttäminen hankkeen tai investoinnin arvon arviointiin ei tarvitse olla monimutkaista. Tämä kuusivaiheinen menetelmä on kaikki, mitä tarvitset.
Huomaa, että useita näistä vaiheista voidaan nopeuttaa käyttämällä Microsoft Exceliä tai muuta vastaavia ominaisuuksia tarjoavaa ohjelmistoa.
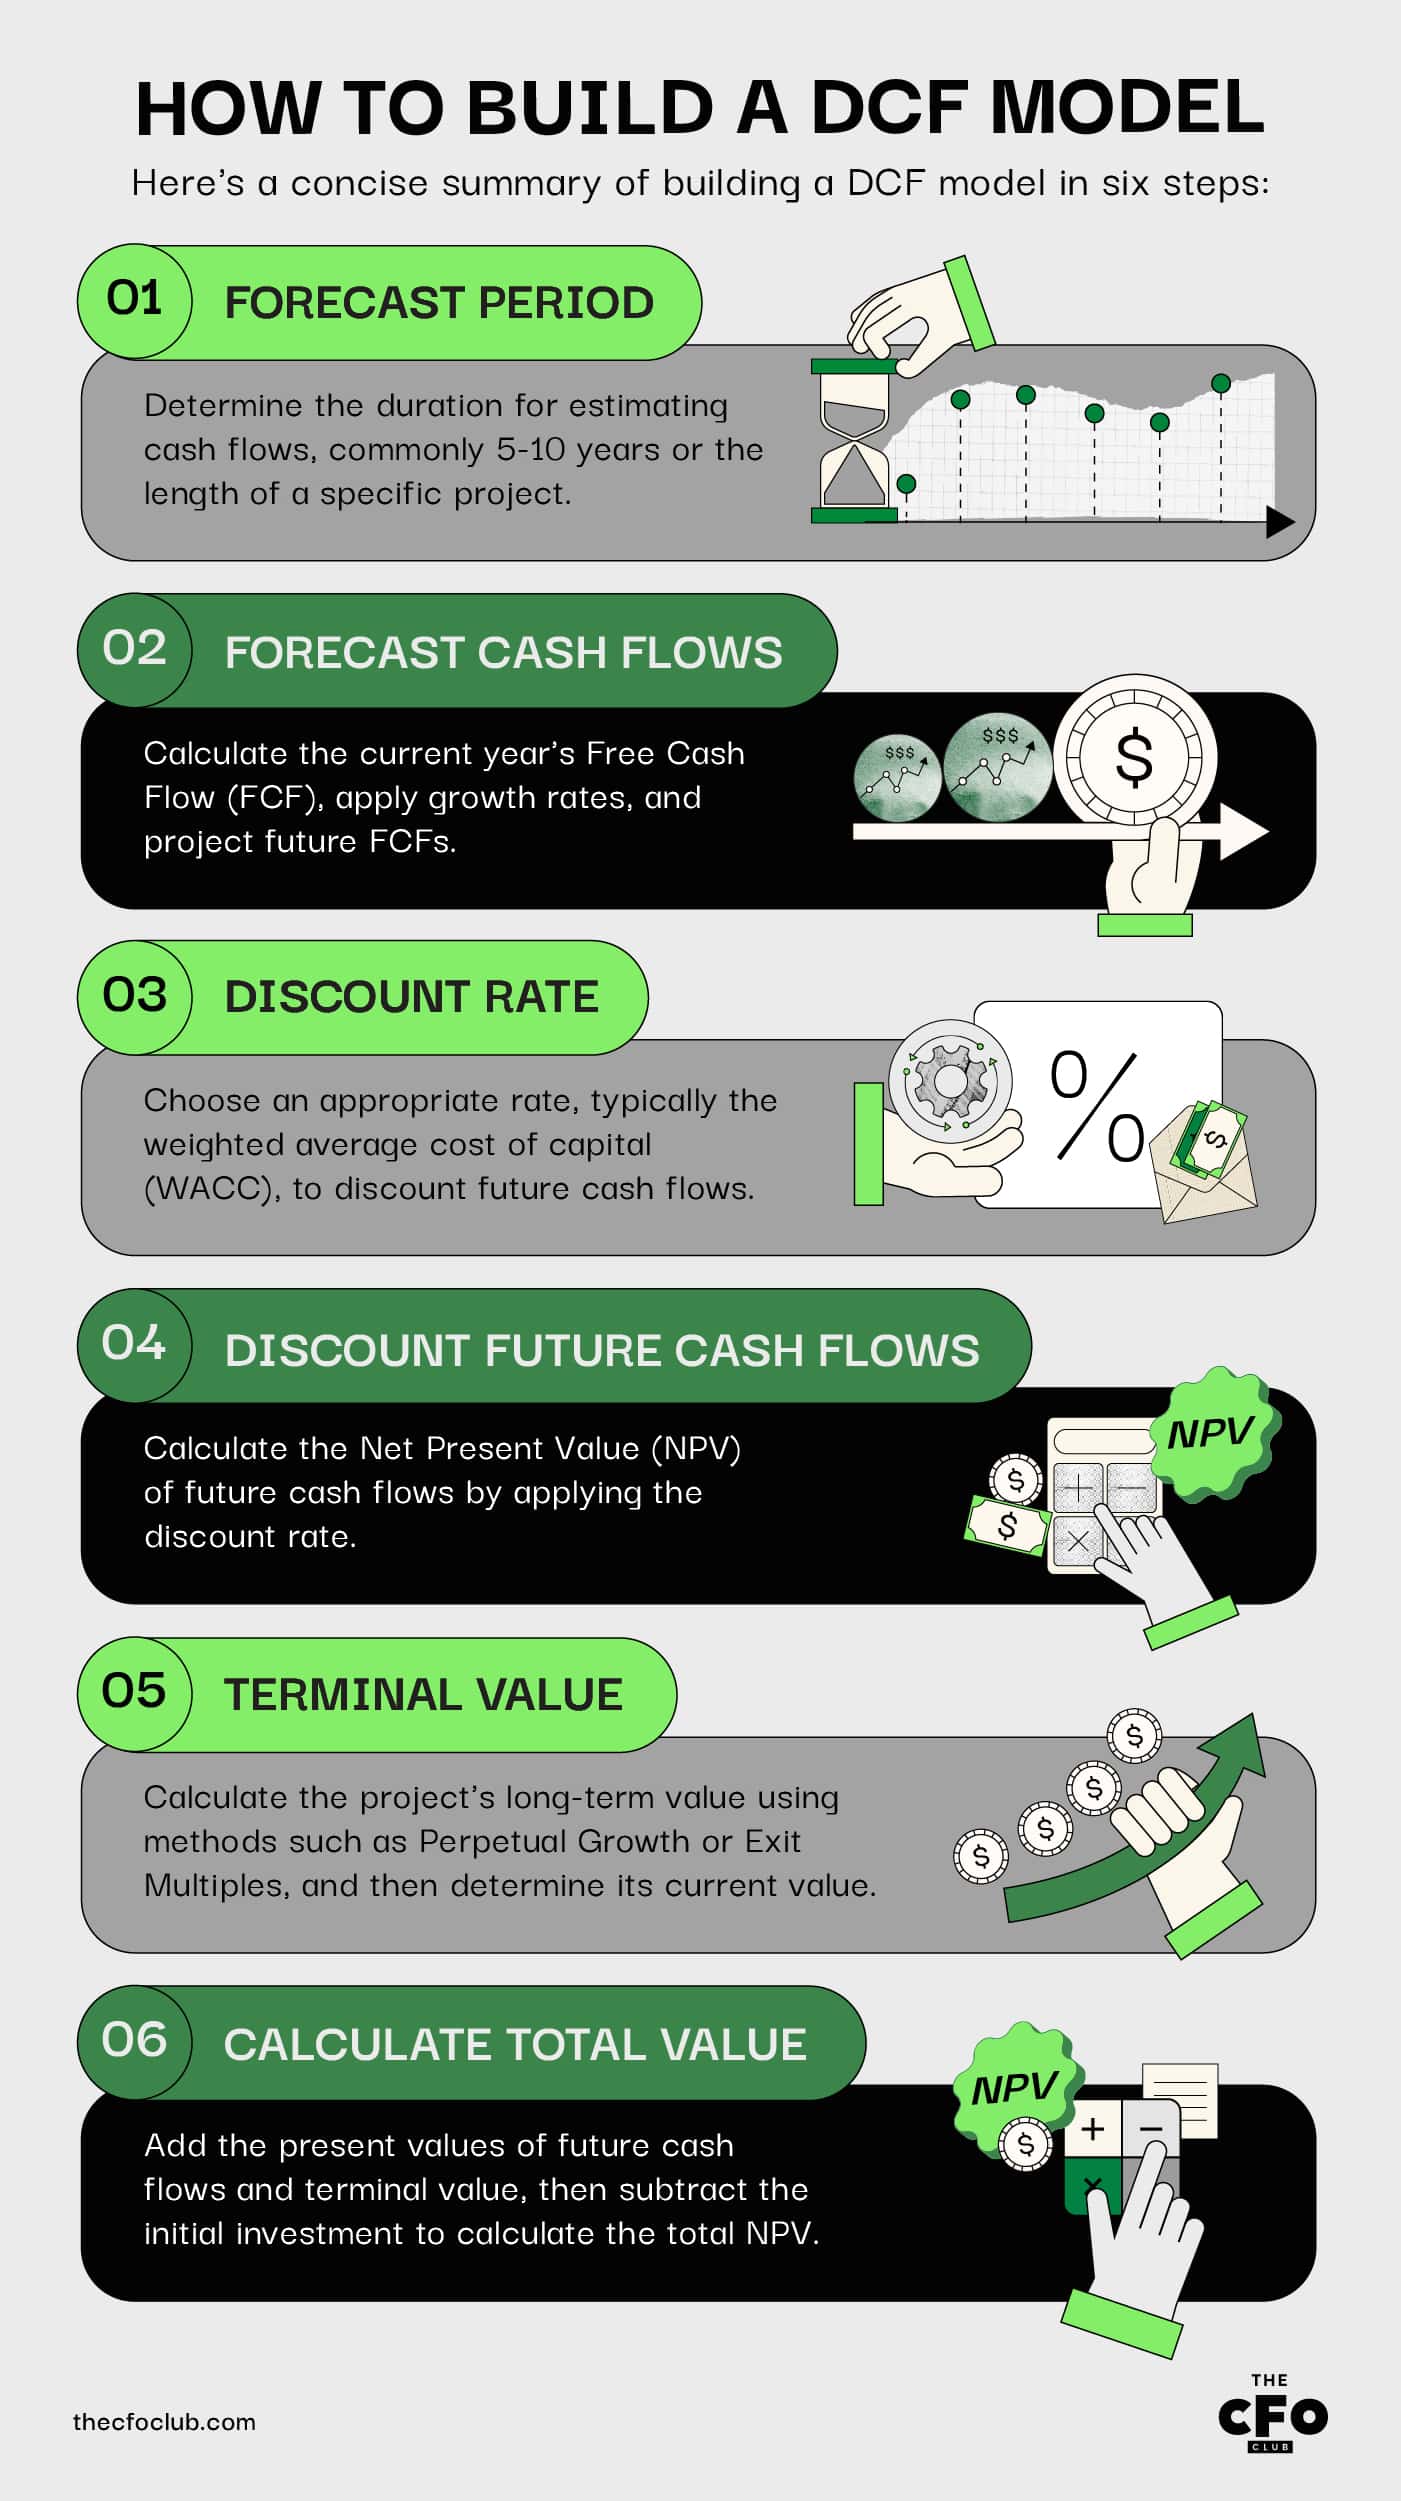
Vaihe 1: Määritä ennustejakso
Ennustejaksolla tarkoitetaan ajanjaksoa, jonka aikana projektin kassavirrat voidaan kohtuudella arvioida. Yleensä käytetään 5–10 vuotta.
Jos projektilla on määritelty päättymispäivä, ennustejaksona käytetään yleisemmin projektin kestoa. Jos yritys esimerkiksi investoi resursseja täyttääkseen 3-vuotisen sopimuksen tarpeet, se käyttää 3 vuoden ennustejaksoa.
Vaihe 2: Ennusta tulevat kassavirrat
Seuraavaksi ennustetaan tulevat kassavirrat (FCF). Tämä voidaan jakaa muutamaan alavaiheeseen:
Laske kuluvan vuoden FCF
Kuluvan vuoden FCF voidaan laskea seuraavan kaavan avulla:
FCF = EBIT x (1- verokanta) + D&A – käyttöpääoman muutos – pääomamenot
Muista laskea FCF ainoastaan tästä tietystä projektista tai investoinnista, ei koko liiketoiminnastasi.
Projektin tyypistä riippuen tässä voidaan joutua turvautumaan jonkin verran arvioihin. On järkevää käyttää suhteellisen konservatiivisia arvioita ja tukeutua mahdollisuuksien mukaan samankaltaisten projektien tai investointien aiemmista lanseerauksista saatuihin tietoihin.
Sovella asianmukaista kasvuvauhtia
Seuraavaksi sovelletaan tarvittaessa arvioitua kasvuvauhtia.
Jotkin DCF-mallit eivät edellytä kasvuvauhtia, kuten kiinteähintaisen sopimuksen tai muun projektin tapauksessa, jossa kassavirrat on määritelty selkeästi (esimerkiksi 1 miljoona dollaria kahden ensimmäisen vuoden aikana ja sen jälkeen 1,75 miljoonaa dollaria sopimuskauden jäljellä olevan ajan).
Muissa tapauksissa kasvua on ehkä arvioitava toimialan vertailukelpoisten yritysten perusteella.
FCF-laskelmat olettavat johdonmukaisen kasvuvauhdin, mikä ei tietenkään ole aina realistista. Jos kuitenkin odotat kasvun vaihtelevan, on parasta olla varovainen ja valita vaihteluvälin alempi pää; tarkin vastaus on silti aina paras.
Monilla toimialoilla kasvuvauhdin voidaan odottaa kiihtyvän lyhyellä tai keskipitkällä aikavälillä ennen tasaantumistaan.
SaaS-alalla kasvuvauhdit ovat yleensä korkeampia lähempänä lanseerausta, jolloin vuotuinen tuottoaste (ARR) on suhteellisen alhainen. Esimerkiksi SaaS-yrityksillä, joiden ARR oli alle 1 miljoona dollaria, mediaanikasvuvauhti oli noin 100 %, kun taas 3–5 miljoonan dollarin ARR:n yrityksillä se oli vain 40 % .
Ennusta tulevien vuosien FCF (kuluvan vuoden FCF x kasvuvauhti)
Tulevien vuosien vapaa kassavirta on nykyvuoden arvioita suurempi, jos kasvuvauhti kehittyy ennustetulla tavalla.
Tulevien vuosien FCF:n löytämiseksi edellisen vuoden FCF yksinkertaisesti kerrotaan odotetulla kasvuvauhdilla.
Jos projektin esimerkiksi odotetaan tuottavan ensimmäisenä vuonna 1 miljoonan dollarin FCF:n ja kasvavan 5 prosentin vauhtia, toisen vuoden FCF olisi 1,05 miljoonaa dollaria.
Vaihe 3: Valitse asianmukainen diskonttokorko
Diskonttokorko on DCF-mallin kannalta ratkaiseva, koska sen avulla tulevat kassavirrat diskontataan nykyarvoonsa.
Yrityksen arvonmäärityksessä ja mahdollisesti myös pääoman kohdentamiseen liittyvissä projekteissa vakio diskonttokorko on pääoman painotettu keskimääräinen kustannus (WACC).
Sisällyttämällä sekä velka- että oman pääoman komponentin WACC-kaava huomioi yrityksen kaksi pääasiallista pääomanlähdettä. Kaava on seuraava:
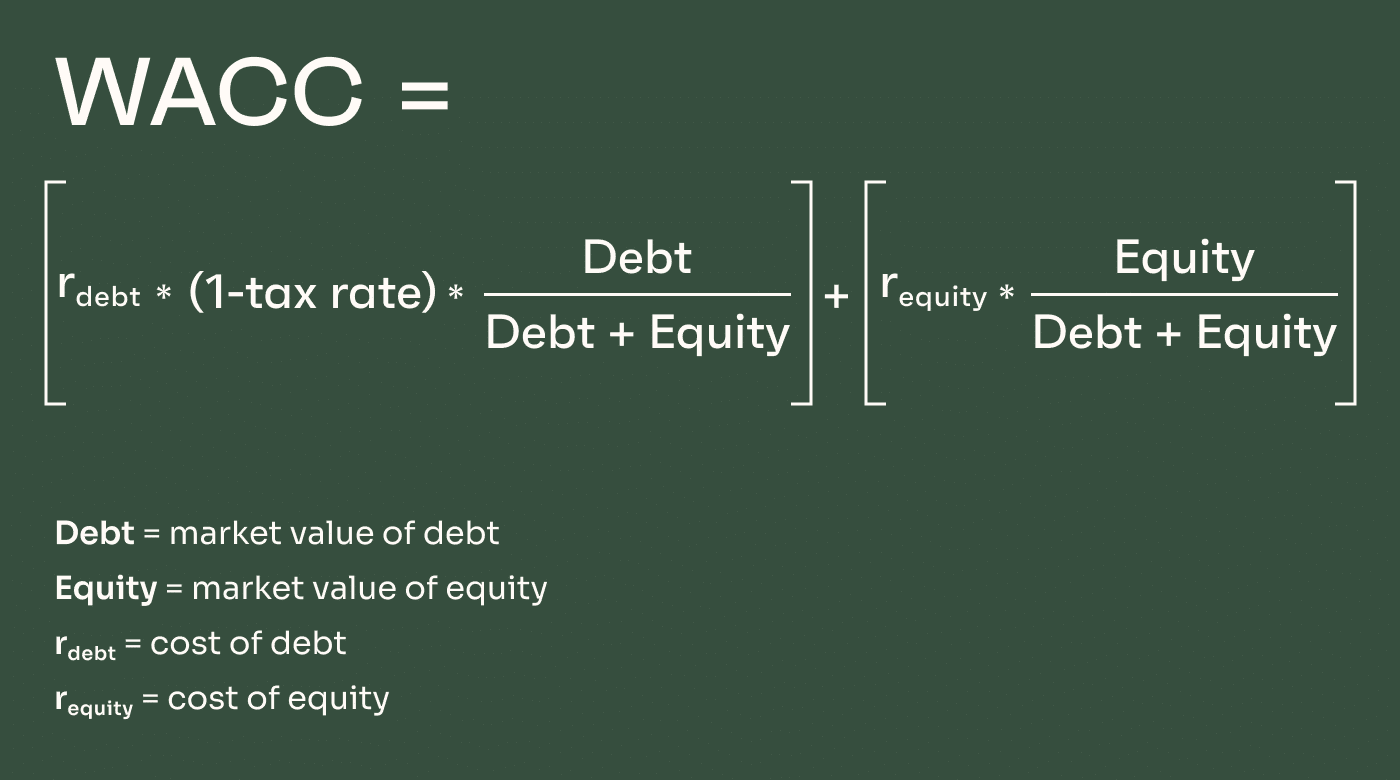
Pelkästään velkarahoitteisten yritysten WACC:iin vaikuttavat eniten lainakustannukset (mikä tarkoittaa, että siihen vaikuttavat myös inflaatio ja muuttuvat korot). Oman pääoman ehtoisesti rahoitettujen yritysten oman pääoman kustannus perustuu suurelta osin sijoittajien kysyntään ja tuotto-odotuksiin. Hybridirahoitteisissa yrityksissä WACC muodostetaan näiden kahden painotettuna keskiarvona.
WACC muodostaa diskonttokoron perustan. Jotta diskonttokorko heijastaisi yrityskohtaisia riskitekijöitä ja muita markkinariskejä, WACC:n päälle lisätään tiettyjä riskipreemioita diskonttokoron ”rakentamiseksi”. Diskonttokorkoihin sisältyy usein riskipreemioita seuraavista tekijöistä:
- Markkinariski: kuvaa osakemarkkinoiden kokonaisriskiä; useimmilla yrityksillä se vaihtelee tyypillisesti välillä 4–7 % .
- Yrityksen koko: pienemmillä yrityksillä ei ole helppoa pääsyä suurten pääomamäärien pariin, ja niitä pidetään yleensä suurempiriskisinä.
- Yrityskohtainen riski: huomioi yrityksen tiettyihin ominaisuuksiin liittyvän riskin, esimerkiksi:
- asiakaskeskittyneisyys
- tuotevalikoiman monipuolisuus
- kilpailuympäristö
- T&K-investoinnit
- tulosten vaihtelu
- riippuvuus ”avainhenkilöistä”
Vaihe 4: diskonttaa tulevat kassavirrat nykyarvoonsa
Seuraavaksi lasketaan tulevien kassavirtojen nettonykyarvo (NPV).
Tätä varten ota vaiheen 2 tulevat vapaat kassavirrat ja kerro ne vaiheessa 3 määritetyllä diskonttokorolla. Näin saat kunkin vuoden kassavirtojen NPV:n. Voit sen jälkeen laskea kunkin vuoden NPV:t yhteen saadaksesi projektin tai investoinnin kokonais-NPV:n.
Vaihe 5: laske jäännösarvon nykyarvo
Seuraavaksi määritetään projektin jäännösarvo ja lasketaan sen nykyarvo. Vakuutan, ettei se ole niin monimutkaista kuin miltä kuulostaa.
Jäännösarvo on ennustejakson jälkeinen arvo, ja sen laskemiseen käytetään kahta eri menetelmää.
Jatkuvan kasvun menetelmä
Jatkuvan kasvun menetelmässä, joka tunnetaan myös Gordonin kasvumallina, oletetaan, että kassavirrat kasvavat ennustejakson jälkeen edelleen tasaisella vauhdilla.
Jos oletettu kasvuvauhti ennustejakson aikana oli siis 9 %, myös jatkuva kasvuvauhti olisi 9 %.
Jatkuvan kasvun menetelmän kaava on seuraava:
TV = (FCFn x (1 + g)) / (WACC – g)
Jäännösarvojen laskeminen tällä tavalla on yleisempää akateemisissa piireissä. Liiketoiminnassa ja sijoittamisessa jäännösarvot lasketaan useammin irtautumiskertoimien perusteella.
Irtautumiskertoimet
Jäännösarvon määrittäminen irtautumiskertoimen perusteella perustuu oletukseen, että liiketoiminta tai projekti myydään ennustejakson jälkeen – tai sen avulla yritys voi yksinkertaisesti määrittää omaisuuserän arvioidun arvon, jos se myytäisiin tuolloin.
Tässä tapauksessa kaava on seuraava:
TV = taloudellinen mittari (yleensä käyttökate) x kaupankäyntikerroin (kuten 10x)
Tässä kaavassa käytetään kiinteää kaupankäyntikerrointa, joka määräytyy sijoittajien odotetun kysynnän perusteella. Sopivan kertoimen määrittäminen edellyttää yleensä vertailua samankaltaisiin yrityksiin, jotka ovat irtautuneet omistuksesta ja/tai käyneet läpi rahoituskierroksia vastaavissa kasvuvaiheissa ja samanlaisissa markkinaolosuhteissa. Myös toimialan keskimääräisiä arvostuskertoimia voidaan käyttää hätäratkaisuna – on kuitenkin hyvä pitää mielessä, että nämä kertoimet muuttuvat ajan mittaan sijoittajien kysynnän, riskinottohalukkuuden ja korkoympäristön mukaan.
Vaihe 6: laske projektin/yrityksen arvo
Kun kaikki yhdistetään, voit nyt laskea tarkasteltavana olevan projektin, yrityksen tai investoinnin nettonykyarvon.
Tätä varten lisää ennustejakson tulevien kassavirtojen nykyarvo (vaiheesta 4) lasketun jäännösarvon nykyarvoon (vaiheesta 5).
Vähennä sitten tästä lopullisesta arvosta alkuperäisen investoinnin määrä. Jos luku on positiivinen, investointia kannattaa harkita. Jos se on negatiivinen, investointi tuottaa nettotappiota, kun rahan aika-arvo otetaan huomioon.
Esimerkkilaskelmat DCF-mallille
Edellä esitetyn perusteella käyn läpi yksinkertaistetun esimerkin havainnollistaakseni diskontattujen kassavirtojen mallia. Tämä on erittäin yksinkertaistettu esimerkki – DCF-mallinnus kannattaa tehdä Excelissä tai muussa ohjelmistossa, kun kyse on monimutkaisemmista mittareista.
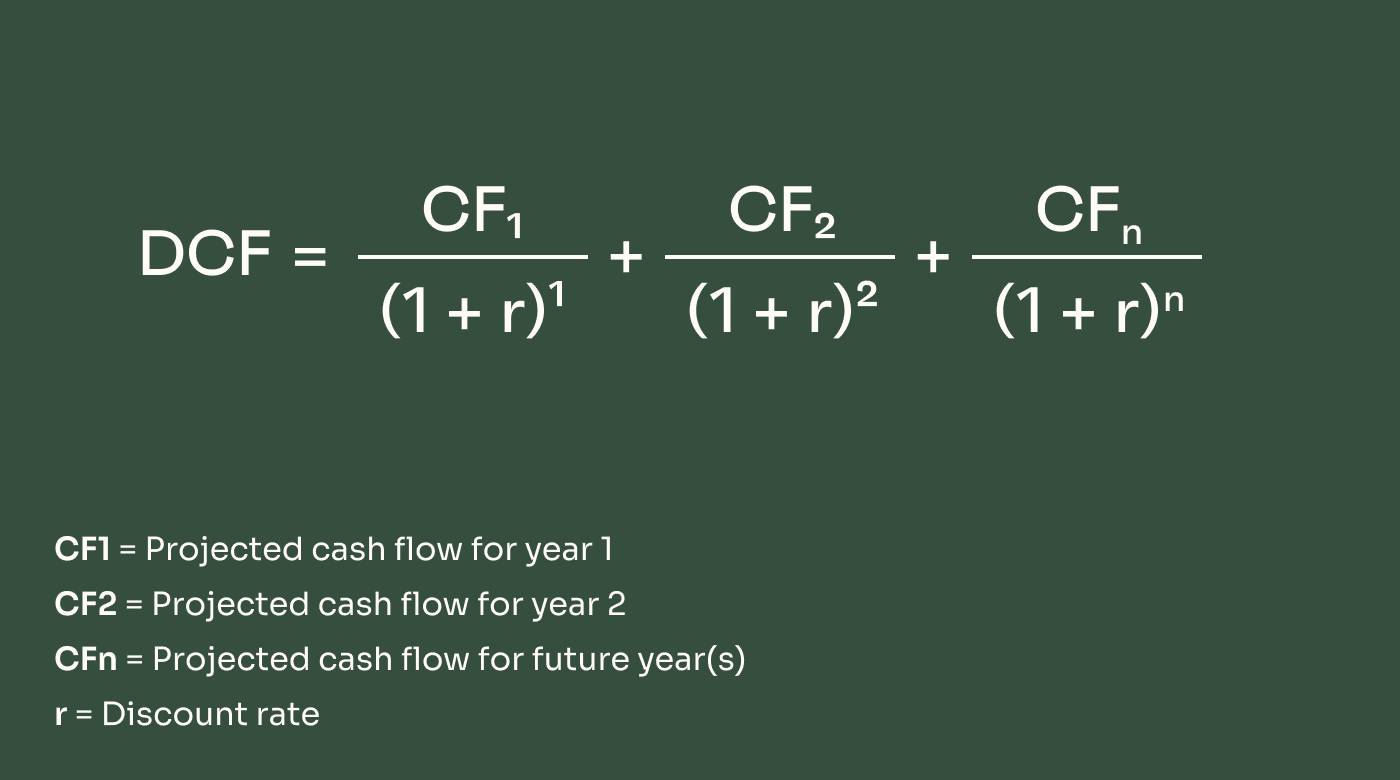
SaaS-yritys investoi 3 miljoonaa dollaria projektiin, jossa olemassa olevaan tarjontaan lanseerataan uusi maksullinen päivitysominaisuus. Yritys valitsee viiden vuoden ennustejakson kohtuulliseksi ajaksi, jotta se voi ennustaa tuotot tarkasti.
Oletukset:
- 12 %:n diskonttokorko
- Ensimmäisen vuoden vapaiden kassavirtojen odotetaan olevan 850 000 dollaria
- 5 %:n vuotuinen kasvuvauhti
- Jäännösarvoa ei oteta huomioon
Yritys arvioi, onko pääomameno kannattava. Se päättää käyttää DCF-mallia investoinnin potentiaalin laskemiseen.
Kun vuotuinen kasvuvauhti on 5 %, ennustejakson aikana ennustetut vapaat kassavirrat ovat:
Vapaat kassavirrat:
| Vuosi | Kassavirta |
|---|---|
| VuosiVuosi 1 | Kassavirta$850,000 |
| VuosiVuosi 2 | Kassavirta$892,500 |
| VuosiVuosi 3 | Kassavirta$937,125 |
| VuosiVuosi 4 | Kassavirta$983,981 |
| VuosiVuosi 5 | Kassavirta$1,033,180 |
| VuosiYhteensä | Kassavirta$4,696,786 |
Seuraavaksi yritys diskonttaa nämä summat nykyarvoonsa käyttämällä 12 prosentin diskonttokorkoa.
Diskontatut vapaat kassavirrat:
| Vuosi | Kassavirta |
|---|---|
| VuosiVuosi 1 | Kassavirta$758,929 |
| VuosiVuosi 2 | Kassavirta$711,496 |
| VuosiVuosi 3 | Kassavirta$667,027 |
| VuosiVuosi 4 | Kassavirta$625,338 |
| VuosiVuosi 5 | Kassavirta$586,254 |
| VuosiYhteensä | Kassavirta$3,349,043 |
Tuotteen seuraavien viiden vuoden aikana odotettavasti tuottamien tulevien vapaiden kassavirtojen arvo on siis tänään $3,349,043. Kun tuotteen lanseerauksen $3 miljoonan alkuperäinen kustannus vähennetään, nettonykyarvo on noin $350 tuhatta.
Diskontattu FCF: $3,349,043
Alkuperäinen kustannus: ($3,000,000)
Nettonykyarvo: $349,043
DCF-mallin rajoitukset
Diskontatun kassavirran malli voi olla erittäin hyödyllinen, kun yritykset ja sijoittajat päättävät, mihin pääomaa kannattaa kohdentaa. Se ei kuitenkaan ole täydellinen järjestelmä – tässä ovat sen haittapuolet.
More Articles
Riippuvuus tarkasta ennustamisesta
DCF-mallinnus perustuu tuleviin kassavirtoihin, jotka on useimmissa tapauksissa arvioitava. Siksi se on erittäin riippuvainen näiden arvioiden tarkkuudesta.
Vaikka on tilanteita, joissa tulevat kassavirrat ovat enemmän tai vähemmän ennalta määrättyjä, ne ovat suhteellisen harvinaisia. Useimmissa liiketoiminnan pääoman kohdentamista koskevissa päätöksissä yritysten on ensin arvioitava kassavirrat ja käytettävä sitten näitä lukuja DCF-arvon laskemiseen.
Erityisesti pidemmillä ennustejaksoilla jopa suhteellisen pieni arviointivirhe voi aiheuttaa suuria eroja investoinnin ennustetun arvon ja sen todellisen arvon välillä.
Herkkä valitulle diskonttokorolle
Toinen DCF-mallin keskeinen osa on diskonttokorko. Yritykset voivat vapaasti määrittää omat diskonttokorkonsa näitä laskelmia tehdessään.
Yleinen diskonttokorko on pääoman painotettu keskimääräinen kustannus (WACC), joka on suhteellisen helppo laskea. Pääoman kustannus voi kuitenkin mahdollisesti muuttua ajan mittaan.
Muut diskonttokorot voivat sopia paremmin tiettyihin liiketoimintatilanteisiin, mutta oikean koron määrittäminen voi olla hankalaa – ja sillä voi olla valtava vaikutus DCF-laskelmiin.
Jäännösarvo voi vaihdella
Jäännösarvo on toinen DCF-mallien keskeinen osa. Projektin jäännösarvo voi kuitenkin olla jokseenkin epämääräinen ja varmasti altis muutoksille.
Gordonin kasvumallia käytettäessä jäännösarvo perustuu vakioisiin kasvuvauhteihin – jotka ovat todellisuudessa tietenkin harvinaisia.
Kun käytetään poistumiskertoimeen perustuvaa lähestymistapaa, on tehtävä oletuksia arvostuksesta ja sijoittajien mielialasta useita vuosia tulevaisuudessa.
Kuten kaikki tiedämme, sijoittajien mieliala ja markkinaolosuhteet voivat muuttua dramaattisesti, erityisesti pääoman kustannuksen muuttuessa.
Esimerkiksi SaaS-arvostuskertoimet laskivat peräti 75 % vuodesta toiseen vuonna 2022. Yritys, joka suunnitteli irtautumista esimerkiksi vuonna 2018, ei varmasti olisi odottanut tätä – ja silti tällainen muutos voi muuttaa merkittävästi diskontatun kassavirran analyysin laskelmia.
Ohjelmistoratkaisut DCF-mallintamiseen
Diskontattujen kassavirtojen analyysiä tekevät yritykset ja yksityishenkilöt voivat hyötyä ohjelmistojen käytöstä.
Monissa tapauksissa kyseessä voi olla yksinkertaisesti Microsoft Excel. Suosittu ohjelmisto soveltuu DCF-mallintamiseen suhteellisen helposti, ja verkosta löytyy runsaasti malleja ja pohjia.
Vaikka sinulla ei olisi erillistä ennusteohjelmistoa, saatat huomata, että DCF-toiminnot on jo sisällytetty joihinkin käytössäsi oleviin järjestelmiin, kuten ERP-järjestelmiin.
Myös runsaasti erikoistuneita ohjelmistoja on saatavilla. Esimerkiksi Rockport VAL on erityisesti liikekiinteistöjen arvonmääritykseen tarkoitettu ohjelmisto.
Markkinoilla on myös paljon uusia koneoppimista ja tekoälyä hyödyntäviä FP&A-työkaluja, joihin kannattaa ehkä tutustua.
Diskontattujen kassavirtojen mallintamisen tärkein sisältö
Diskontattujen kassavirtojen mallia käytetään sijoituksen nykyarvon määrittämiseen tulevaisuudessa kertyvän arvioidun rahamäärän perusteella – ottaen huomioon rahan aika-arvo (tai pääomakustannus).
Haluatko kehittää talousalan osaamistasi entisestään? Tilaa The CFO Clubin uutiskirje ja liity talousjohdon ammattilaisia tukevaan yhteisöön. The CFO Clubin ovat perustaneet talousalan johtajat, talousalan johtajille. Liity jo tänään.