ASC 606 on melko uusi tuloutusta koskeva kirjanpitovaatimus, joka varmistaa, että kaikki toimivat reilusti ja asianmukaisesti taloudellisen raportoinnin maailmassa ja että uskottavuus ja läpinäkyvyys sijoittajien ja sidosryhmien suuntaan säilyvät.
Tässä tarkastelen ASC 606:n yksityiskohtia. Käsittelen haasteita, joita SaaS-yritykset kohtaavat tuloutuksessa, ja tarjoan käytännön ratkaisuja FASB:n uusimman tuloutusstandardin monimutkaisuuksien hallintaan.
Mikä on ASC 606?
Kirjanpitostandardien kodifioinnin aihe 606 eli ASC 606 on kirjanpitoperiaate, joka yhdenmukaistaa tuloutuskäytännöt. Sen julkaisivat yhdessä Financial Accounting Standards Board (FASB) ja International Accounting Standards Board (IASB) vuonna 2014. Tavoitteena oli tarjota toimialariippumaton lähestymistapa tuloutukseen, joka vähentää monimutkaisuutta ja parantaa tilinpäätösten vertailukelpoisuutta.
ASC 606 korvaa kaiken aiemman tuloutusta koskevan ohjeistuksen, jota edellytetään sekä US GAAP -standardien (yleisesti hyväksytyt kirjanpitoperiaatteet) että IFRS-standardien (kansainväliset tilinpäätösstandardit) mukaisesti.
Tämä ohjeisto korvaa ASC 605:n (aiemman tuloutusstandardin) ja ottaa käyttöön uuden viisivaiheisen mallin, jonka avulla yritykset voivat analysoida tavaroiden tai palvelujen määräysvallan siirtämisestä saatua tuottoa.
Mitä tämä siis käytännössä tarkoittaa? Jos pyörität yritystä, joka saa tuottoja asiakassopimuksista, ASC 606 määrittää ohjeet sille, milloin ja miten näistä sopimuksista saadut tuotot tulee tulouttaa. Standardi laadittiin, jotta tilinpäätösten käyttäjät saisivat enemmän tietoa asiakassopimuksilla ansaitun tuoton luonteesta, arvosta, ajoituksesta ja epävarmuudesta.
Miksi ASC 606:llä pitäisi olla sinulle merkitystä?
ASC 606 on tärkeä, koska se varmistaa tarkan ja yhdenmukaisen tuloutuksen. Se lisää taloudellisen raportoinnin läpinäkyvyyttä ja tarjoaa sidosryhmille luotettavaa tietoa yrityksen tuotoista.
ASC 606 muuttaa toimintatapoja ottamalla käyttöön yhdenmukaisemman ja tarkemman lähestymistavan tuloutukseen. Uudella tuloutusstandardilla oli kaksi tarkoitusta. Ensinnäkin uusi tuloutusmalli korjaa vanhoissa säännöissä esiintyneet tuottojen kirjaamiseen liittyneet ongelmat ja epäselvyydet. Lisäksi se tarjoaa vahvemman ja paremman tavan käsitellä tuottoihin liittyviä kysymyksiä.
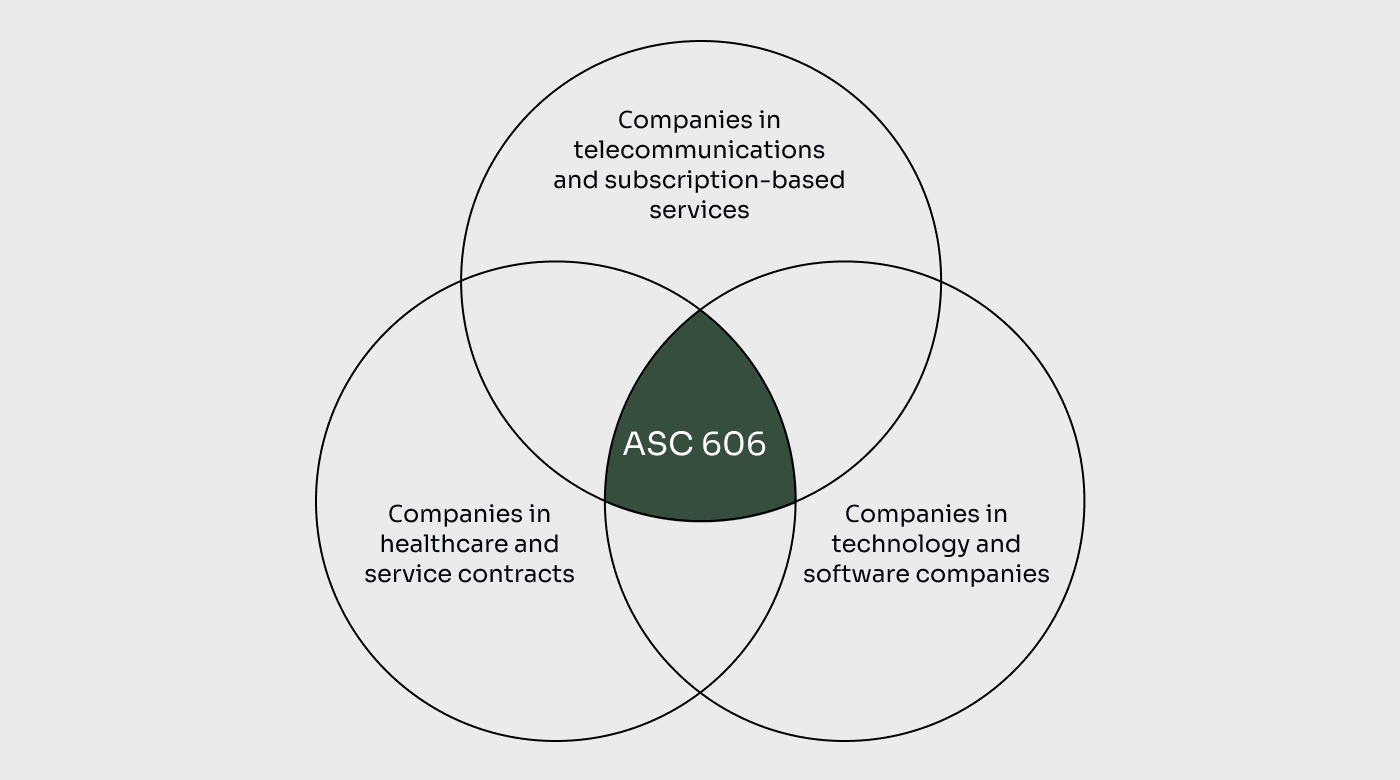
Lisäksi se helpottaa tuloutuskäytäntöjen vertailua eri yritysten, toimialojen, maiden ja markkinoiden välillä. Tilinpäätöksiä analysoivat henkilöt saavat hyödyllisempää tietoa parempien liitetietovaatimusten ansiosta.
Lopuksi, ja sinulle kaikkein hyödyllisimpänä seikkana, ASC 606 varmistaa, että yritysten on helpompi laatia tilinpäätöksiä, koska noudatettavien sääntöjen määrä vähenee.
Se edellyttää yrityksiä kohdistamaan tuotot sopimuskaudelle ja kirjaamaan ne ajan kuluessa, kun asiakas saa käyttöoikeuden tuotteeseen, palveluun tai ohjelmistoon ja hyötyy siitä. Tämä yhdenmukaistaa tuloutuksen arvon tosiasiallisen toimittamisen kanssa ja antaa tarkemman kuvan yrityksen taloudellisesta suorituskyvystä.
Tauko: Oletko vielä mukana?
Jos ASC 606 todella kiinnostaa sinua, jatka lukemista. Jos olet täällä vain varmistaaksesi, ettet saa sakkoja viranomaisilta, sinun kannattaa sen sijaan tutustua taloudellisen raportoinnin ohjelmistoon. Se tietää kaiken tuloutuksesta, joten sinun ei tarvitse.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
On selvää, että vaikutukset SaaS-yrityksiin ovat merkittäviä. ASC 606:n myötä sinun on arvioitava tuloutus- ja raportointikäytäntösi uudelleen varmistaaksesi uuden standardin noudattamisen.
ASC 606:n noudattaminen edellyttää myös tilinpäätösten laajempia liitetietoja, jotta tuloutusmenetelmät ja tuloutuksen ajoitus ovat läpinäkyviä.
Tarkastellaan asiaa näin: Oletetaan, että pyörität ohjelmisto palveluna (SaaS) -yritystä ja liiketoimintamallisi perustuu siihen, että tarjoat pääsyn ohjelmistoalustallesi toistuvaa maksua vastaan.
Aiemmissa tuloutusohjeissa olisit saattanut kirjata tulot etukäteen, kun asiakas allekirjoitti sopimuksen tai suoritti ensimmäisen maksun. Tämä menetelmä olisi voinut johtaa tulojen yliarviointiin sopimuksen alkuvaiheessa ja aiheuttaa ristiriidan tulojen kirjaamisen ja asiakkaalle toimitetun arvon välillä.
Joidenkin akateemisten tutkijoiden vuonna 2022 tekemässä tutkimuksessa ASC 606:n käyttöönoton vaikutuksista taloudelliseen raportointiin todettiin, että ASC 606:n käyttöönotto liittyy tilinpäätösten vertailukelpoisuuden ja informatiivisuuden paranemiseen sekä tulojen jaksotusten ja rahasuoritusten parempaan vastaavuuteen.
Tutkijat havaitsivat, että ohjelmistoyritysten maksuvalmius parani merkittävästi ASC 606:n käyttöönoton jälkeen, mikä viittaa siihen, että uusi standardi paransi myönteisesti tilinpäätösten vertailukelpoisuutta ja informatiivisuutta.
Tutkimuksessa analysoitiin myös ASC 606:n vaikutusta tulojen tulouttamista koskeviin tietoihin yritysten 10-K-raportoinneissa. Tutkimus osoitti, että sekä ohjelmistoalan että elektronisten tietokoneiden valmistajat lisäsivät tulouttamista koskevien tietojen määrää ja laatua. Lisäksi tuloja koskevien tietojen vertailukelpoisuus parani molemmilla toimialoilla ASC 606:n käyttöönoton jälkeen.
Esimerkki tosielämän yrityksestä
Adobe tarjoaa huomionarvoisen esimerkin ASC 606:n käyttöönotosta. Adobe tarjoaa pilvipohjaisia palveluja "Creative Cloud" -alustansa kautta. Alusta mahdollistaa luovien alojen ammattilaisille monenlaiset toiminnot verkkosivustojen suunnittelusta ja videoiden tekemisestä grafiikan luomiseen ja paljon muuhun. Asiakkaat maksavat näistä palveluista tilausperusteisesti.
Adobe tulouttaa näistä tilauksista saadut tulot sopimuskauden aikana, mikä tarkoittaa, että se jaksottaa tulot tasaisesti ajalle, jonka asiakkaat käyttävät palvelua. Jos siis esimerkiksi tilaat palvelun vuodeksi, Adobe tulouttaa tulot vähitellen koko vuoden aikana.
Asian tekee hieman mielenkiintoisemmaksi se, että pilvipohjaiset palvelut on integroitu tiiviisti yrityksen paikallisesti asennettaviin ja laitteissa toimiviin ohjelmistoihin. Tämän tiiviin integraation vuoksi Adobe pitää koko kokonaisuutta yhtenä jatkuvana suoritevelvoitteena. Toisin sanoen se käsittelee pilvipalveluja ja ohjelmistoa yhtenä kokonaisena ratkaisuna. Näin ollen Creative Cloud -tilausten tulot tuloutetaan asteittain tilauskauden aikana.
ASC 606 auttaa Adobea varmistamaan, että se tulouttaa tilauksista saadut tulot oikeudenmukaisesti ja läpinäkyvästi. Huomioimalla pilvipalvelujen ja ohjelmistojen integroidun luonteen Adobe pitää lupauksensa erinomaisesta luovasta kokemuksesta kaikille asiakkailleen.
ASC 606:n mukainen tulojen tulouttamisen viisivaiheinen malli
ASC 606 -standardin keskeinen periaate on sen yhdenmukainen viisivaiheinen malli, jota voidaan soveltaa eri toimialoilla, mukaan lukien ohjelmisto- ja ohjelmisto palveluna (SaaS) -sektorit.
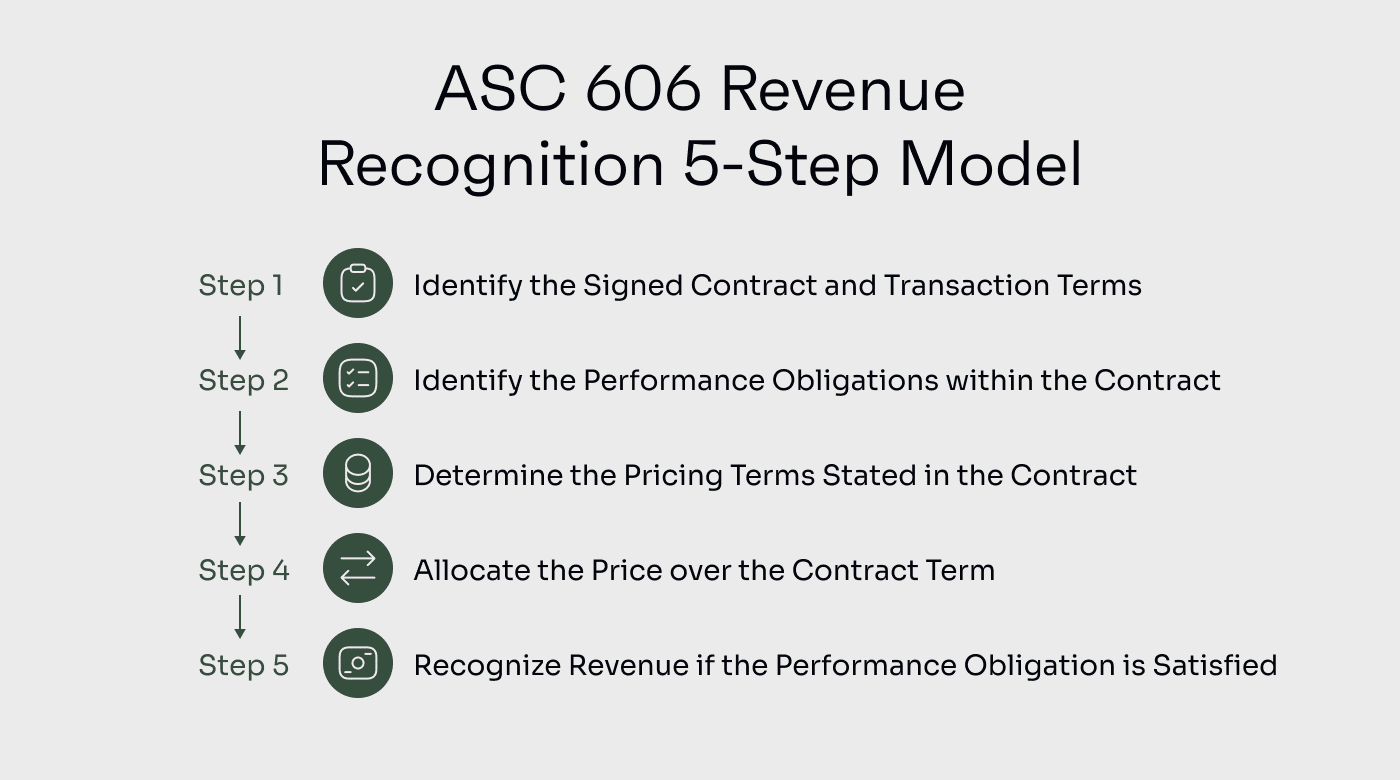
Perehdytään ASC 606 -mallin jokaiseen vaiheeseen ja tarkastellaan, miten se liittyy eri toimialoihin, keskittyen erityisesti ohjelmisto- ja SaaS-yrityksiin.
Vaihe 1: Asiakkaiden kanssa tehtyjen sopimusten tunnistaminen
Tässä ensimmäisessä vaiheessa yritysten on määritettävä, onko niiden asiakkaiden kanssa olemassa pätevä sopimus. Tämä koskee kaikkia toimialoja, mukaan lukien ohjelmisto- ja SaaS-yritykset.
Esimerkiksi SaaS-yritys voi tehdä asiakkaan kanssa sopimuksen, joka koskee pääsyn tarjoamista sen pilvipohjaiselle ohjelmistoalustalle tietyn ajanjakson ajan. Sopimuksen on täytettävä tietyt kriteerit, kuten kaupallinen sisältö sekä molempien osapuolten oikeuksien ja velvollisuuksien selkeä määrittely.
Vaihe 2: Suoritevelvoitteiden tunnistaminen
Ohjelmisto- ja SaaS-yritykset tarjoavat usein useita palveluja tai ominaisuuksia yhdistettyinä paketeiksi. Sopimukseen sisältyvien asiakkaalle luvattujen erillisten tavaroiden tai palvelujen (suoritevelvoitteiden) tunnistaminen on ratkaisevan tärkeää.
Ohjelmistoyritys voi esimerkiksi tarjota ohjelmistolisenssin sekä ylläpito- ja tukipalveluja. Kukin näistä velvoitteista on arvioitava erikseen asianmukaisen tuloutuskäsittelyn määrittämiseksi.
Vaihe 3: Transaktiohinnan määrittäminen
Ohjelmisto- ja SaaS-toimialoilla hinnoittelurakenteet, kuten kertaluonteiset lisenssimaksut tai toistuvat tilausmaksut, voivat vaihdella.
Näiden lisäksi sinun on otettava huomioon myös muut kokonaisuuteen vaikuttavat tekijät, kuten muuttuva vastike, alennukset ja hyvitykset, jotta voit määrittää asianmukaisen transaktiohinnan.
Vaihe 4: Transaktiohinnan kohdistaminen suoritevelvoitteille
Ohjelmisto- ja SaaS-yrityksillä on usein sopimuksissa useita eri osatekijöitä.
Tällä kohdistamisella varmistetaan, että tuotot kirjataan asianmukaisesti eri osatekijöiden suhteellisten erillisten myyntihintojen perusteella. Jos erillinen myyntihinta ei ole suoraan havainnoitavissa, voit käyttää arviointimenetelmiä kohtuullisen arvon määrittämiseksi.
Vaihe 5: Tuottojen kirjaaminen suoritevelvoitteiden täyttyessä
Ohjelmisto- ja SaaS-toimialoilla tuottojen kirjaaminen liittyy yleensä palvelujen toimittamiseen tai ohjelmiston käyttöoikeuden tarjoamiseen.
Jos SaaS-yritys tarjoaa projektinhallintatyökalua kuukausitilauksella, tuottojen kirjaamista varten sinun on seurattava, milloin kukin suoritevelvoite täyttyy.
Oletetaan, että asiakas osti 1. helmikuuta kuukausitilauksen 150 dollarin uusasiakaskampanjahintaan. Sen jälkeen asiakas uusi tilauksensa 1. maaliskuuta 200 dollarin normaalilla kuukausihinnalla.
Oletetaan, että 5. maaliskuuta mennessä on tapahtunut seuraavaa:
| Kriteeri | $150 1. helmikuuta tehty sopimus | $200 1. maaliskuuta tehty sopimus |
|---|---|---|
| KriteeriOnko palveluun liittyvät riskit ja hyödyt siirretty asiakkaalle? | $150 1. helmikuuta tehty sopimus✔ | $200 1. maaliskuuta tehty sopimus |
| KriteeriOnko myyjä luopunut määräysvallasta palveluun? | $150 1. helmikuuta tehty sopimus✔ | $200 1. maaliskuuta tehty sopimus |
| KriteeriOnko maksun saaminen kohtuullisen varmaa? | $150 1. helmikuuta tehty sopimus✔ | $200 1. maaliskuuta tehty sopimus✔ |
| KriteeriVoidaanko tuotot mitata kohtuullisen luotettavasti? | $150 1. helmikuuta tehty sopimus✔ | $200 1. maaliskuuta tehty sopimus |
| KriteeriVoidaanko palvelun tarjoamisen kustannukset arvioida kohtuullisen luotettavasti? | $150 1. helmikuuta tehty sopimus✔ | $200 1. maaliskuuta tehty sopimus |
Koska yrityksesi on 5. maaliskuuta mennessä täyttänyt vain helmikuussa tehdyn sopimuksen suoritevelvoitteet, tuotoiksi voidaan kirjata ainoastaan 150 dollaria.
Jos haluat perehtyä tuottojen kirjaamisen yksityiskohtaisempiin tilanteisiin ja soveltamisohjeisiin, KPMG julkaisi hiljattain erinomaisen oppaan ohjelmisto- ja SaaS-yrityksille.
Onko sinulla tili? Kirjaudu sisään
ASC 606:n käyttöönoton haasteet
Uuden tuottojen kirjaamista koskevan standardin käyttöönotto voi aiheuttaa haasteita monille yrityksille, erityisesti niille, joiden asiakassopimukset sisältävät monimutkaisia tai yhdistettyjä palveluja.
Tässä osiossa käsittelen joitakin yleisiä haasteita, joita eri toimialojen yritykset kohtaavat ASC 606:n käyttöönotossa, ja sen jälkeen käsittelen SaaS-yrityksiin liittyviä erityiskysymyksiä.
Suoritevelvoitteiden määrittäminen
Suoritevelvoitteiden määrittämiseen liittyvä haaste syntyy, kun on ratkaistava, mitkä tavarat tai palvelut ovat erillisiä ja joita tulisi käsitellä erillisinä suoritevelvoitteina.
Televiestintäyrityksellä, joka tarjoaa yhdistelmäpalveluja, kuten äänipuheluja, datapaketteja ja viestipalveluja, voi olla vaikeuksia arvioida, tulisiko näitä palveluja käsitellä erillisinä suoritevelvoitteina vai yhtenä kokonaisuutena. Tällä arvioinnilla on merkittävä vaikutus tuottojen kirjaamiseen ja transaktiohinnan kohdistamiseen.
Transaktiohinnan määrittäminen
Myös transaktiohinnan määrittäminen voi aiheuttaa haasteita erityisesti toimialoilla, joilla hinnoittelurakenteet ovat monimutkaisia tai vaihtelevia. Otetaan esimerkiksi lentoliikenneala. Lentoyhtiöt myyvät usein lippuja, joihin sisältyy lisäpalveluja, kuten matkatavaramaksuja, lennonaikaisia aterioita tai etuoikeutettua koneeseen nousua.
Transaktiohinnan kohdistaminen lipun ja näiden oheispalvelujen välillä edellyttää huolellista harkintaa. Yritysten on määritettävä kunkin osatekijän erillinen myyntihinta ja kohdistettava transaktiohinta vastaavasti, jotta tuotot voidaan kirjata täsmällisesti.
Tuottojen kirjaaminen ajan kuluessa tai tiettynä ajankohtana
ASC 606 sisältää ohjeet tuottojen kirjaamiseen joko ajan kuluessa tai tiettynä ajankohtana sen perusteella, milloin määräysvalta siirtyy asiakkaalle. Tämä voi aiheuttaa haasteita yrityksille erityisesti toimialoilla, joilla toimitus tai määräysvallan siirtyminen ei välttämättä vastaa sopimuksen mukaisia maksuehtoja.
Tarkastellaan skenaariota, joka liittyy rakennusyrityksen kirjanpitoon. Rakennusyritykset osallistuvat usein pitkäkestoisiin projekteihin, joissa on useita virstanpylväitä. Sen määrittäminen, tulisiko liikevaihto kirjata ajan kuluessa vai tiettyjen virstanpylväiden saavuttamisen yhteydessä, edellyttää sopimusehtojen, valmistumisen etenemisen ja määräysvallan siirtymisen huolellista arviointia.
Sopimusmuutosten vaikutus liikevaihdon kirjaamiseen
Sopimusmuutokset, kuten laajuuden, hinnoittelun tai keston muutokset, voivat aiheuttaa haasteita liikevaihdon kirjaamisessa ASC 606:n mukaisesti.
Yritysten on arvioitava näiden muutosten vaikutus olemassa oleviin suoritevelvoitteisiin ja määritettävä, muodostavatko ne erillisiä sopimuksia vai alkuperäisen sopimuksen muutoksia. Tällaiset muutokset voivat vaikuttaa liikevaihdon kirjaamisen ajoitukseen ja määrään, ja niiden asianmukainen käsittely edellyttää huolellista arviointia vaatimustenmukaisuuden varmistamiseksi.
SaaS- ja ohjelmistoyritysten erityiset ASC 606:n mukaiset haasteet
SaaS- ja ohjelmistoyritykset kohtaavat usein ainutlaatuisia haasteita ASC 606:n käyttöönotossa verrattuna konkreettisia tuotteita myyvien yritysten kohtaamiin haasteisiin. Perehdytään seuraavaksi joihinkin näistä haasteista ja tarkastellaan, miten ne vaikuttavat liikevaihdon kirjaamiseen.
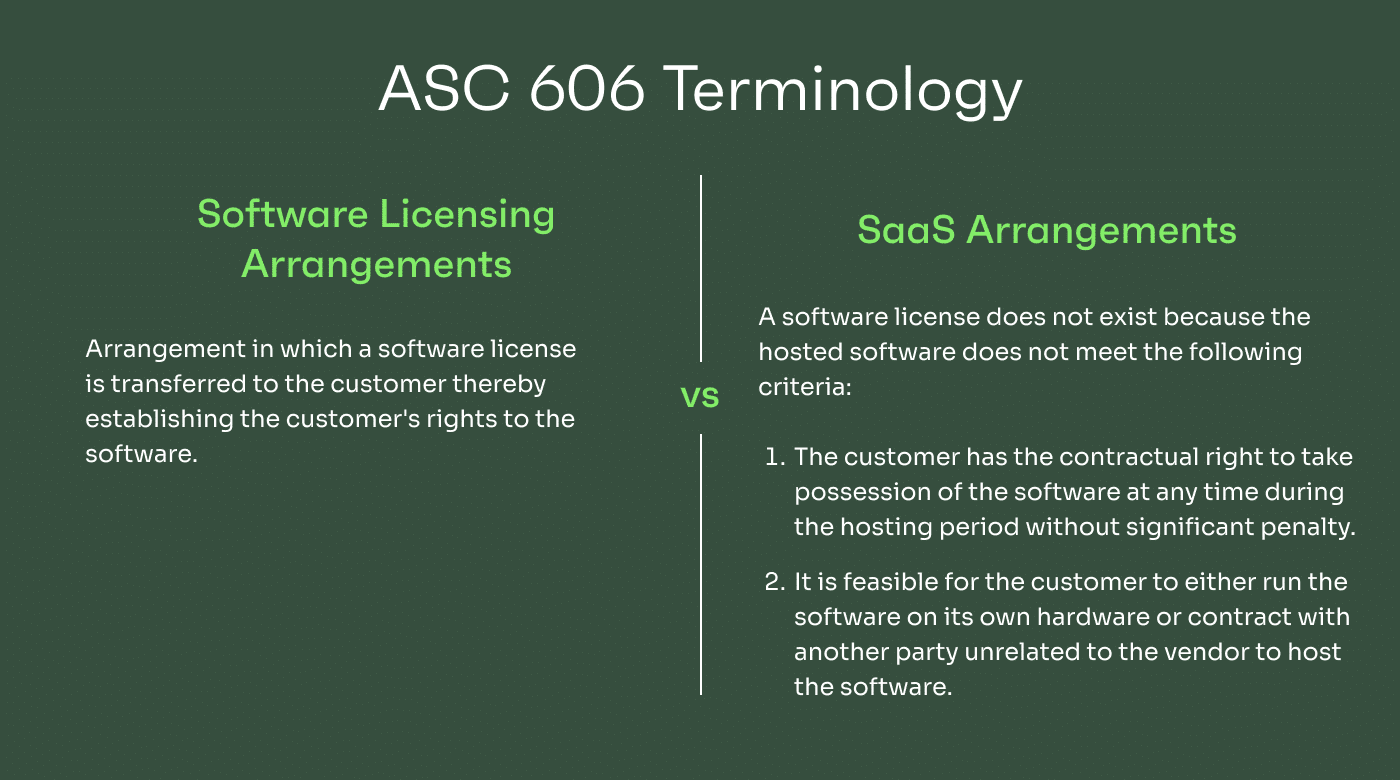
ASC 606:n terminologia: ohjelmistolisenssijärjestely verrattuna SaaS-järjestelyyn
Yksi SaaS- ja ohjelmistoyritysten keskeisistä haasteista liittyy ASC 606:ssa käytetyn terminologian ymmärtämiseen. ASC 606 erottaa toisistaan ohjelmistolisenssijärjestelyt ja SaaS-järjestelyt, joilla kummallakin on omat liikevaihdon kirjaamista koskevat ohjeensa.
Näiden kahden erottaminen toisistaan on ratkaisevan tärkeää, koska se määrittää, miten liikevaihto tulee kirjata. Ohjelmistolisenssijärjestelyihin liittyy yleensä lisenssin siirtäminen asiakkaalle, kun taas SaaS-järjestelyissä keskitytään jatkuvien palvelujen tarjoamiseen. Yritysten on luokiteltava järjestelynsä oikein varmistaakseen liikevaihdon asianmukaisen kirjaamisen.
Liikevaihdon kirjaamisen hallinta toistuvissa tilausmalleissa sekä ohjelmistolisenssi- ja SaaS-järjestelyissä
SaaS-yritykset toimivat usein toistuvien tuottojen mallilla, jossa asiakkaat maksavat tilausmaksun jatkuvasta pääsystä palveluihin.
Haasteena on määrittää sopiva ajoitus ja menetelmä liikevaihdon kirjaamiseen näistä toistuvista tilausmalleista. ASC 606:n mukaan liikevaihto on kirjattava ajan kuluessa, kun asiakas saa pääsyn palveluihin ja hyötyy niistä.
Sopimusten erillisten osatekijöiden ja suoritevelvoitteiden tunnistaminen
ASC 606 edellyttää yrityksiltä sopimuksen erillisten osatekijöiden tunnistamista ja transaktiohinnan kohdentamista kullekin osatekijälle erillisten myyntihintojen perusteella. Tämä voi olla haastavaa SaaS- ja ohjelmistoyrityksille niiden tarjonnan ja pakettien monimutkaisuuden vuoksi.
Oletetaan, että ohjelmistoyritys tarjoaa paketin, joka sisältää ohjelmistolisenssejä, koulutuspalveluja ja jatkuvaa teknistä tukea. Yrityksen on tunnistettava huolellisesti jokainen erillinen osatekijä ja kohdennettava transaktiohinta niiden erillisten myyntihintojen perusteella. Jos osatekijöillä ei ole erillisiä myyntihintoja, ne on arvioitava. Tämä edellyttää markkinahintojen, asiakkaiden mieltymysten ja muiden tekijöiden huolellista huomioon ottamista, jotta kunkin osatekijän arvo voidaan määrittää tarkasti.
Liikevaihdon kirjaaminen ajan kuluessa pitkäaikaisissa sopimuksissa tai jatkuvissa palveluissa
SaaS- ja ohjelmistoyritykset tekevät usein pitkäaikaisia sopimuksia tai tarjoavat asiakkaille jatkuvia palveluja. ASC 606 edellyttää liikevaihdon kirjaamista ajan kuluessa sitä mukaa, kun tavaroiden tai palvelujen määräysvalta siirtyy asiakkaalle. Sopivan menetelmän määrittäminen edistymisen mittaamiseksi ja liikevaihdon kohdentamiseksi ajan kuluessa on ratkaisevan tärkeää.
Ajatellaan esimerkiksi ohjelmistoyritystä, joka tarjoaa kattavan toiminnanohjausjärjestelmän (ERP) käyttöönotto- ja tukipalveluja kahden vuoden ajan. Yrityksen on määritettävä luotettava menetelmä käyttöönottoprojektin edistymisen mittaamiseksi ja kohdennettava liikevaihto asianmukaisesti koko sopimuskauden ajalle.
Porrastetun hinnoittelun ja käyttöön perustuvien mallien tuloutuksen monimutkaisuuksien hallinta
SaaS- ja ohjelmistoyritykset käyttävät usein porrastettuja hinnoittelumalleja tai käyttöön perustuvaa hinnoittelua, jossa asiakkailta veloitettavat maksut vaihtelevat esimerkiksi käyttöasteen, käyttäjämäärien tai lisäominaisuuksien perusteella. Nämä monimutkaisuudet voivat aiheuttaa haasteita transaktiohinnan tarkassa määrittämisessä ja tulojen asianmukaisessa kohdentamisessa.
Käytännön strategiat ASC 606:n onnistuneeseen käyttöönottoon
Siirrytään nyt asian ytimeen: miten voit valmistella yrityksesi ASC 606:n onnistunutta käyttöönottoa varten? Millaisia strategioita voit hyödyntää varmistaaksesi sujuvan siirtymän ja uuden standardin tehokkaan käyttöönoton? Tutustutaan käytännön lähestymistapoihin, joiden avulla voit hallita tätä prosessia luottavaisin mielin ja saavuttaa onnistuneen käyttöönoton.
Monialaisen yhteistyön edistäminen
ASC 606:n käyttöönotto edellyttää yhteistyötä organisaatiosi eri osastojen, kuten myynnin, lakiosaston, operatiivisten tiimien ja taloushallinnon, välillä. Monialaisen yhteistyön edistäminen voi helpottaa käyttöönoton ongelmatilanteita ja lyhentää käynnistämiseen kuluvaa aikaa.
Sopimustenhallintajärjestelmien käyttöönotto
Sopimustenhallintaohjelmistot ja ERP-järjestelmät voivat auttaa automatisoimaan sopimusten tarkastuksia, tunnistamaan keskeiset ehdot ja edellytykset sekä tuottamaan raportteja tuloutusta varten.
Tiedonkeruun ja -analyysin tehostaminen
ASC 606:n käyttöönotto edellyttää tehokkaita tiedonkeruu- ja analyysivalmiuksia. Varmista, että yritykselläsi on käytettävissään tarkat ja luotettavat tiedot, jotka liittyvät sopimuksiin, hinnoitteluun, suoritevelvoitteisiin ja asiakastietoihin.
Säännöllisen koulutuksen ja perehdytyksen järjestäminen
Edistä jatkuvan oppimisen ja ASC 606 -tietoisuuden kulttuuria taloushallinnon osastollasi tarjoamalla säännöllistä koulutusta ja perehdytystä tuloutusprosessiin osallistuville työntekijöille.
Koulutuksessa voidaan käsitellä ASC 606:n keskeisiä säännöksiä sekä tarjota käytännön esimerkkejä ja ohjeita standardin soveltamisesta tiettyihin tilanteisiin.
Ulkoisten asiantuntijoiden hyödyntäminen ohjauksessa
Harkitse ulkopuolisten asiantuntijoiden, kuten ASC 606:een perehtyneiden konsulttien tai tilintarkastajien, palkkaamista tarjoamaan ohjausta ja tukea koko käyttöönottoprosessin ajan.
Nämä ammattilaiset voivat tarjota näkemyksiä alan parhaista käytännöistä, auttaa tulkitsemaan monimutkaisia säännöksiä ja avustaa yrityksesi erityistarpeisiin räätälöityjen käyttöönottostrategioiden kehittämisessä.
ASC 606:n noudattaminen ja auditointiin liittyvät näkökohdat
On erittäin tärkeää ymmärtää sisäisiin kontrolleihin, tarkastusketjuihin, liitetietoihin ja tilintarkastajien kanssa työskentelyyn liittyvät keskeiset näkökohdat. Nämä ovat tärkeimmät osa-alueet:
Sisäiset kontrollit ja dokumentointivaatimukset
Tehokkaiden sisäisten kontrollien käyttöönotto on olennaista ASC 606:n noudattamisen kannalta. Ajattele sitä vankan perustan rakentamisena tarkan tuloutuksen varmistamiseksi.
Sisäiset kontrollit auttavat varmistamaan, että tuloutusprosessit toteutetaan asianmukaisesti ja että taloudelliset tiedot ovat luotettavia. Tähän kuuluu menettelyjen suunnittelu ja käyttöönotto sopimusten solmimisen, suoritevelvoitteiden, transaktiohinnan kohdentamisen ja tuloutuksen seuraamiseksi.
Kun dokumentoit ja säilytät tiedot sopimusehdoista, suoritevelvoitteista, transaktiohinnoista ja tulojen kohdentamisesta, varmistat tuloutusta koskevan näytön säilymisen. Tämä voi helpottaa auditointeja ja tarjota sidosryhmille läpinäkyvyyttä. Kun nämä asiat ovat kunnossa, voit syöttää kontrollisi valitsemaasi auditoinnin hallintaohjelmistoon ja antaa sen hallita transaktioidesi luokittelua puolestasi.
Tarkastusketju ja tuloutusta koskeva näyttö
Tarkastusjälki on aikajärjestyksessä oleva tietue, joka jäljittää tuloutukseen liittyvien liiketoimien kulun. Yrityksesi voi ylläpitää tarkastusjälkeä, joka sisältää asiakkaan sopimustiedot, laskutustiedot, todisteet asiakkaan käytöstä tai pääsystä palveluihin sekä ajan mittaan tehdyt tuloutuslaskelmat.
Selkeä tarkastusjälki dokumentoi myös tuloutusta tukevat keskeiset virstanpylväät ja todisteet. Näitä voivat olla allekirjoitetut sopimukset, toimitusvahvistukset, asiakkaan hyväksyntää koskevat tiedot tai muu dokumentaatio, joka kuvastaa määräysvallan siirtymistä.
Tämä tarkastusjälki tarjoaa kattavan yleiskuvan tuloutuksesta, tukee yrityksen tilintarkastusprosessin aikana esittämiä väittämiä ja vahvistaa tuloutuskäytäntöjesi oikeellisuuden ja asianmukaisuuden.
Liitetietojen ja tilinpäätösten tarkastelu
Kuvitellaan, että laadit yrityksesi tilinpäätöstä ja liitetietoja ASC 606:n mukaisesti. Kyse ei ole pelkästään numeroiden laskemisesta, vaan myös siitä, että tiedot ovat sidosryhmille läpinäkyviä ja informatiivisia.
Tämän vuoksi yrityksesi saattaa joutua esittämään liitetiedoissa merkittävät harkintaan perustuvat ratkaisut, joita on tehty transaktiohintojen kohdistamisessa, suoritevelvoitteiden luonteen ja ajoituksen sekä sopimussaldojen muutokset. Tilinpäätöksen liitetietojen tulisi sisältää tarkoituksenmukaiset ja yksityiskohtaiset tiedot sovelletuista tuloutusperiaatteista ja -arvioista.
Tällainen läpinäkyvyys parantaa tuloutuskäytäntöjen ymmärtämistä, lisää yritysten välistä vertailukelpoisuutta ja vahvistaa tilinpäätöksesi uskottavuutta.
Työskentely ulkopuolisten neuvonantajien ja konsulttien kanssa
Yritykset voivat varmistaa tuloutusprosessiensa olevan ASC 606:n vaatimusten mukaisia työskentelemällä tiiviisti ulkopuolisten neuvonantajien ja konsulttien kanssa. He voivat antaa ohjeita sisäisestä valvonnasta ja dokumentointistandardeista sekä auttaa tunnistamaan mahdollisia ongelmia tai kehitysalueita.
Muista pyytää ulkopuolisten asiantuntijoiden neuvoja varhaisessa vaiheessa saadaksesi heidän näkemyksensä ja asiantuntemuksensa käyttöösi. Sinun ei pitäisi käyttää samaa tilintarkastusyhteisöä, joka suorittaa tilinpäätöksesi tilintarkastuksen, sillä tällöin sen pitäisi tarkastaa omaa työtään.
On tärkeää, että ulkopuolinen konsultti tai neuvonantaja ymmärtää yrityksesi liiketoimintamallin, tulovirrat, toimialakohtaiset erityispiirteet ja ASC 606:n vaikutukset taloudelliseen raportointiin, jotta hän voi tarjota sinulle asianmukaisia näkemyksiä.
More Articles
Automaation ja teknologian merkitys ASC 606:n noudattamisessa
Manuaaliset prosessit ja laskentataulukot ovat pitkään olleet perinteinen lähestymistapa tuloutuksen hallintaan, mutta se voi olla yrityksille haastava tehtävä erityisesti dynaamisella ja nopeasti kehittyvällä ohjelmistoalalla.
Tässä automaatiolla ja teknologialla on ratkaiseva rooli. Hyödyntämällä ohjelmistoratkaisuja yritykset voivat tehostaa tuloutusprosessejaan ja siten parantaa ASC 606:n noudattamista – samalla kun tiedonhallinta ja raportoinnin tehokkuus paranevat ja virheiden sekä vaatimustenvastaisuuden riski pienenee.
Ohjelmistoratkaisujen hyödyntäminen tuloutuksessa
Kuvitellaan ohjelmistoyritys, joka kamppailee lukuisten asiakassopimusten kanssa. Jokainen sopimus sisältää useita suoritevelvoitteita ja monimutkaisia laskutusjärjestelyjä. Manuaaliset laskelmat ja seuranta vievät paljon aikaa ja ovat alttiita virheille.
Yritykset voivat automatisoida ASC 606:n noudattamiseen liittyvät monimutkaiset prosessit ottamalla käyttöön erityisiä tuloutusohjelmistoja. Nämä ratkaisut automatisoivat prosessin ja voivat tunnistaa suoritevelvoitteet tarkasti, kohdistaa transaktiohinnat sekä käsitellä pakettijärjestelyjä ja sopimusmuutoksia. Näin manuaalisen työn määrä vähenee ja tarkkuus varmistuu.
Tiedonhallinnan ja raportoinnin tehokkuuden parantaminen
Ohjelmistoala kukoistaa dataan perustuvista näkemyksistä, joten tehokas tiedonhallinta on menestyksen kannalta ratkaisevan tärkeää.
Ohjelmistoratkaisut voivat keskittää ja järjestää sopimustiedot, jolloin ne ovat helposti tilintarkastajien ja sidosryhmien saatavilla. Teknologian avulla yritykset voivat yhdistää eri järjestelmistä peräisin olevat tiedot ja automatisoida tietojen yhdistämisen, mikä varmistaa yhden totuuden lähteen. Tämä tehostaa raportointiprosesseja, vähentää virheiden riskiä ja tarjoaa kokonaisvaltaisen näkymän koko organisaation liikevaihtoon.
Reaaliaikainen seuranta ja analytiikka liikevaihtoa koskevien näkemysten saamiseksi
Ohjelmistoala kehittyy salamannopeasti, eikä tuloutuksen viivästyminen ole vaihtoehto. Automaatio mahdollistaa tulovirtojen reaaliaikaisen seurannan ja antaa yrityksille välittömän näkyvyyden taloudelliseen suorituskykyynsä.
Kehittyneet data-analytiikkatyökalut voivat tarjota arvokkaita näkemyksiä liikevaihdosta, kuten liikevaihdon trendeistä, sopimusten kannattavuudesta ja asiakkaiden käyttäytymisestä. Näiden tietojen avulla ohjelmistoyritykset voivat tehdä tietoon perustuvia päätöksiä, tunnistaa kasvumahdollisuuksia ja puuttua ennakoivasti mahdollisiin ongelmiin.
Riskien vähentäminen ja vaatimustenmukaisuuden valvonnan parantaminen
ASC 606:n noudattamatta jättäminen voi johtaa vakaviin seurauksiin, kuten mainehaittoihin ja oikeudellisiin vastuisiin. Ohjelmistoratkaisut voivat ottaa käyttöön tehokkaat vaatimustenmukaisuuden valvontatoimet, jotka tuovat esiin mahdolliset poikkeamat ja varmistavat standardin noudattamisen.
Automatisoidut sisäiset valvontatoimet voivat tunnistaa poikkeavuuksia ja minimoida liikevaihdon vuotamisen tai virheellisten tietojen riskin. Vähentämällä riskejä ohjelmistoyritykset voivat hallita ASC 606:n noudattamisen monimutkaisuuksia luottavaisin mielin ja keskittyä innovaatioiden ja kasvun edistämiseen.
ASC 606:n omaksuminen tuottojen kirjaamista varten
ASC 606:llä on suuri merkitys taloudellisessa raportoinnissa. Noudattamalla viisivaiheista mallia yritykset voivat tunnistaa tarkemmin asiakassopimustensa suoritusvelvoitteet ja kirjata tuotot asianmukaisesti.
Vaikka ASC 606:n käyttöönotto voi aiheuttaa haasteita, käytännön strategiat, kuten yhteistyö, sopimustenhallintajärjestelmät, data-analyysi ja automaation hyödyntäminen, voivat auttaa.
Tilaa The CFO Clubin uutiskirje, niin saat viikoittain artikkeleita, podcasteja, toimialan näkemyksiä ja välttämättömiä resursseja talousjohtajille.