

Kaksinkertainen kirjanpito: täydellinen ohje ja hyödyt

Kahdenkertainen kirjanpito mahdollistaa liiketapahtumien tarkan hallinnan veloitusten ja hyvitysten järjestelmän avulla. Vaikka useimmat kirjanpito-ohjelmistot (olipa kyseessä pk-yritykset tai suuryritykset) voivat auttaa näiden prosessien hallinnassa, on silti tärkeää ymmärtää, miten kahdenkertainen kirjanpito toimii.
Olitpa kertaamassa asioita tai opettelemassa alusta alkaen, olen varma, että saat mukaasi tiedot (ja mahdollisesti työkalut), joita tarvitset talouskirjanpidon käsittelyyn luottavaisin mielin.
Mitä kahdenkertainen kirjanpito on?
Kahdenkertainen kirjanpito on järjestelmä, jossa liiketapahtumat kirjataan kahden tilin välillä veloituksina ja hyvityksinä — ”toimintatilille” ja ”reaktiotilille”.

Jokaisessa kahdenkertaisen kirjanpidon päiväkirjamerkinnässä yksi summa veloitetaan, ja sen on näyttävä yhtä suurena (mutta vastakkaisena) hyvityksenä toisella tilillä.
- Veloitukset kasvattavat omaisuus- ja kulutilien saldoa ja pienentävät velka-, tulo- ja oman pääoman tilien saldoa.
- Hyvityksillä on vastakkainen vaikutus kuhunkin näistä tileistä.
Tämä on tehokas tapa ylläpitää tarkistus- ja tasapainomekanismeja sekä kuvata selkeästi, miten taloudellisia resursseja kohdennetaan liiketoiminnan eri osa-alueilla.
Sinun ei tarvitse pätevöityä CPA:ksi hallitaksesi tällaisia kirjanpitojärjestelmiä; kirjanpito-ohjelmisto tekee prosessista yksinkertaisen.
Yhdenkertainen ja kahdenkertainen kirjanpito
Yhdenkertainen kirjanpito on perustavanlaatuisin tapa dokumentoida liiketoiminnan kulut. Tässä kirjanpitomenetelmässä ostot ja tulolähteet kootaan yhdeksi yksinkertaiseksi luetteloksi, aivan kuten shekkivihossa.
Kahdenkertainen kirjanpito puolestaan huomioi tapahtuman molemmat puolet — niin sanotusti rahan tulot ja menot. Jos esimerkiksi ostat yrityksellesi uuden tietokoneen, omaisuuseriin liittyvää tiliä, kuten ”kalustoa”, veloitetaan ja liiketoiminnan ostoihin käytettävää tiliä, kuten ”ostovelkoja”, hyvitetään. Tämä osoittaa, että liiketoiminnan resursseja käytettiin omaisuuserän — tässä tapauksessa tietokoneen — hankintaan.
Yhdenkertaisessa järjestelmässä olisi vain yksi rivikohtainen merkintä: tietokoneen hinta.

T-tilit (T-kaaviot)
T-tili, joka tunnetaan myös T-kaaviona, on yksinkertainen tapa havainnollistaa kahdenkertaista kirjanpitojärjestelmää. Paperille voidaan piirtää suuri T-kirjain, jonka toinen puoli nimetään veloitukseksi ja toinen hyvitykseksi.
Veloitusmerkinnät kirjataan T-kirjaimen vasemmalle puolelle ja hyvitykset oikealle puolelle. Näin kaikki kirjanpitomerkinnät voidaan merkitä ja erotella selkeästi tyypin mukaan.
Edellä käytettyä tietokoneen ostoa koskevaa esimerkkiä käyttäen T-tili voidaan yleensä laatia seuraavasti:
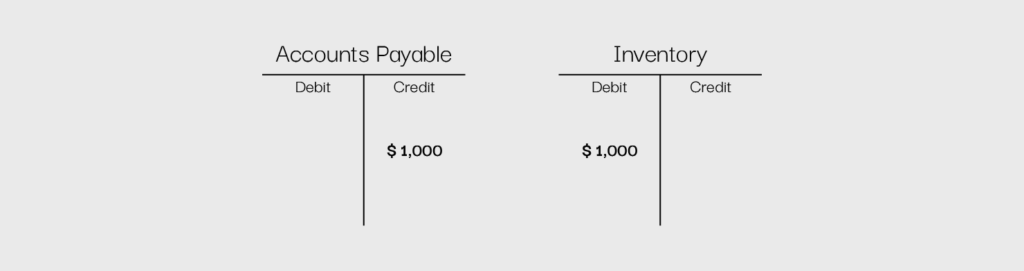
T-tilien käyttäminen erottaa tapahtuman eri osa-alueet ja luo yksinkertaisen ja selkeän visuaalisen esityksen kulusta.
Tilityypit
Kahdenkertainen kirjanpitojärjestelmä voi hyödyntää viittä perustyyppistä tiliä. Näitä tilejä ovat varat, velat, tulot, kulut ja oma pääoma. Jokaisella on hieman erilainen rooli liiketoiminnassa. Asianmukaisten tilien käyttäminen voi auttaa kirjanpitäjiä järjestämään kirjanpidon perustoiminnot ja muodostamaan kattavamman yleiskuvan liiketapahtumista.
Varat
Varatilit edustavat yrityksen omistamia aineellisia tai aineettomia hyödykkeitä, joista yrityksen odotetaan saavan hyötyä tulevaisuudessa. Näitä ovat esimerkiksi käteinen, kalusto ja varasto sekä liikearvo ja immateriaalioikeudet.
Omaisuustilien kasvun osoittamiseksi niitä veloitetaan. Jos esimerkiksi saan yritykselleni lisää käteistä, veloitän kassatililtä.
Velat
Velkatilit edustavat yrityksen hallussa olevia velkoja, kuten lyhyt- ja pitkäaikaisia lainoja tai epäsuoria velkoja, kuten ostovelkoja tai saatuja ennakkomaksuja.
Velkatilien kasvun osoittamiseksi niitä hyvitetään. Jos esimerkiksi otan lyhytaikaista lainaa, hyvitän lyhytaikaisen lainan tilille.
Tulot
Tulotilit sisältävät kaikki yrityksen ansaitsemat tulonlähteet, kuten korkotulot tai tuotteiden myynnin.
Tulotilien kasvun osoittamiseksi niitä hyvitetään. Jos esimerkiksi saan lisätuloja uuden myynnin kautta, hyvitän yrityksen tulotilille.
Kulut
Kulutilit sisältävät kaikki yrityksen pyörittämiseen liittyvät kustannukset, kuten sähkö- ja vesilaskut, palkat, verot ja vuokran.
Kulutilien kasvun osoittamiseksi niitä veloitetaan. Jos esimerkiksi maksan työntekijöilleni, veloitän palkkatililtä.
Oma pääoma
Oman pääoman tilit edustavat yrityksen osakkeenomistajien kokonaisomaa pääomaa, ja niihin kuuluvat esimerkiksi kantaosakkeet ja etuoikeutetut osakkeet sekä kertyneet tulot — yritykseen sijoitetun rahan ja kulujen huomioimisen jälkeen jäljelle jääneen voiton välinen erotus.
Tuloslaskelman oman pääoman tilit ”kertyneet tulot” tai ”alijäämä” ovat hyvä tapa nähdä yhdellä silmäyksellä, kuinka paljon yritys on ansainnut tai menettänyt ajan kuluessa. Jos yrityksellä on kertyneiden tulojen tili, se on ajan kuluessa ansainnut enemmän rahaa kuin kuluttanut; jos sillä on alijäämätili, asia on päinvastoin.
Oman pääoman tilien kasvun osoittamiseksi niitä hyvitetään. Jos esimerkiksi myyn uusia kantaosakkeita, hyvitän kantaosaketililtä.
Yhteenveto
- Omaisuustiliä veloitetaan sen kasvattamiseksi ja hyvitetään sen pienentämiseksi
- Velkatiliä hyvitetään sen kasvattamiseksi ja veloitetaan sen pienentämiseksi
- Tulotiliä hyvitetään sen kasvattamiseksi ja veloitetaan sen pienentämiseksi
- Kulutiliä veloitetaan sen kasvattamiseksi ja hyvitetään sen pienentämiseksi
- Oman pääoman tiliä hyvitetään sen kasvattamiseksi ja veloitetaan sen pienentämiseksi
-

BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Miten kahdenkertainen kirjanpito toimii
Seuraavat vaiheet auttavat sinua ottamaan kahdenkertaisen kirjanpidon viitekehyksen onnistuneesti käyttöön yrityksessäsi.
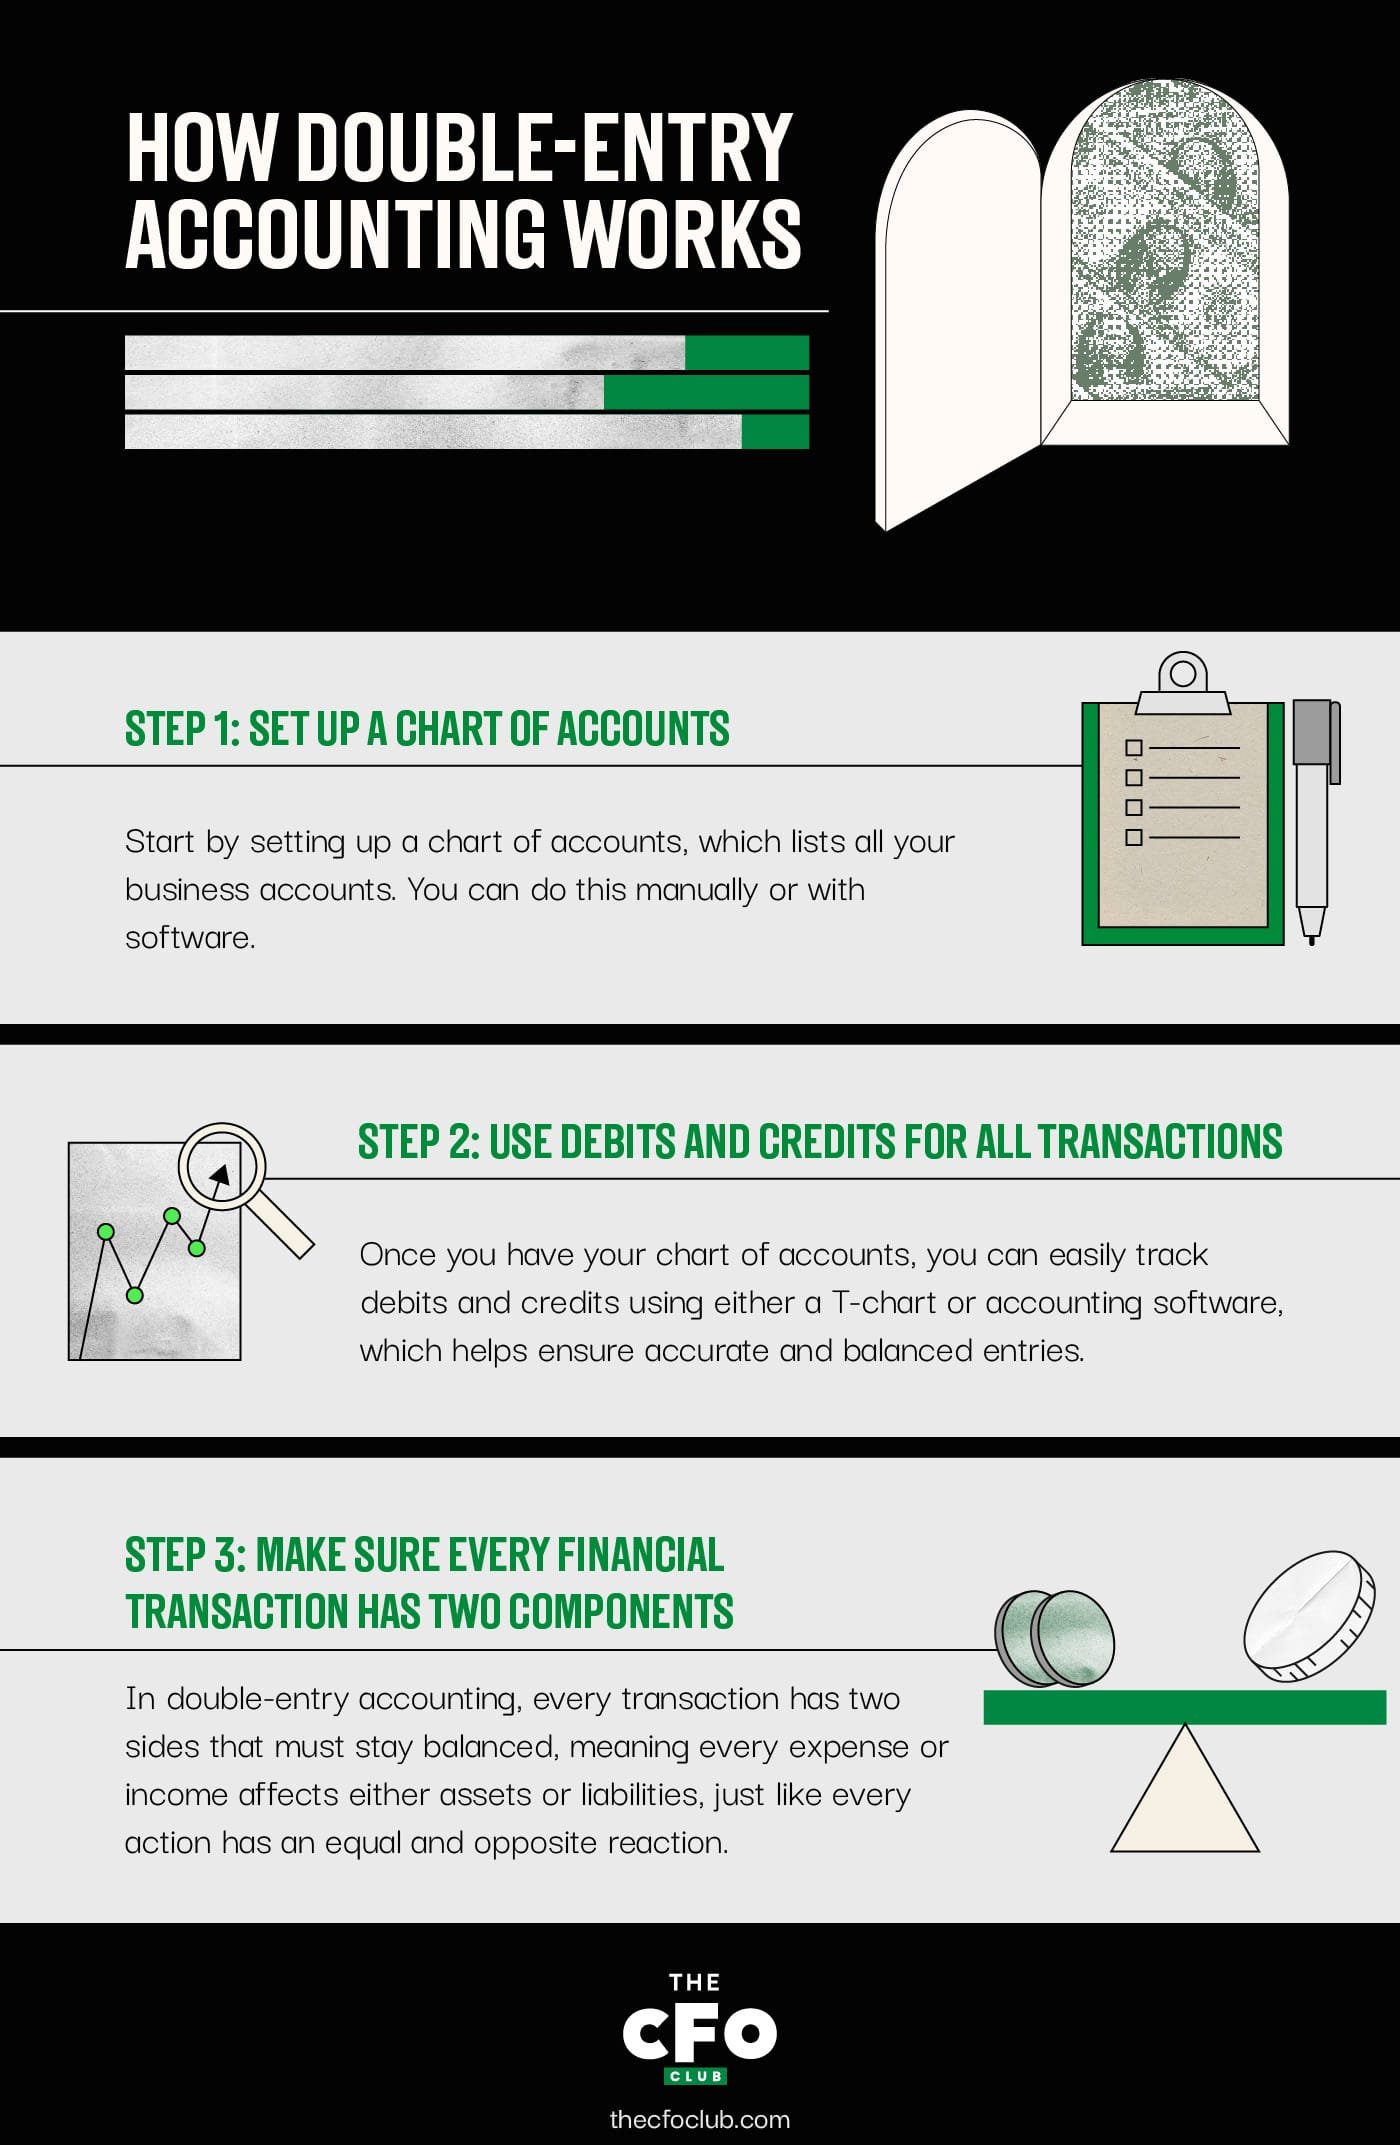
Vaihe 1: Luo tilikartta
Ensin sinun on luotava tilikartta. Tämä tarkoittaa kattavan luettelon laatimista kaikista tileistä, joita tarvitset liiketoimintaasi varten juuri sinun yrityksessäsi, käyttäen kaikkia edellä mainittuja tilityyppejä. Jos esimerkiksi omistat liiketoiminnassa käytettäviä välineitä, kuten tietokoneita tai palvelimia, tarvitset kalustotilin.
Tämä prosessi voidaan tehdä manuaalisesti käymällä vaihe vaiheelta läpi kaikki yrityksesi toiminnan kannalta olennaiset osa-alueet, tai se voidaan suorittaa helposti ohjelmiston avulla.
Uusia tilejä voi olla tarpeen luoda, jos liiketoiminnan suunta muuttuu tai uudet tulonlähteet tai kulut tulevat merkityksellisiksi. Tätä voi olla monimutkaisempaa hallita ilman kirjanpito-ohjelmistoa.
Vaihe 2: Käytä veloituksia ja hyvityksiä kaikissa liiketapahtumissa
Kun tilikartta on valmis, voit aloittaa liiketapahtumiesi veloitus- ja hyvityskirjausten tallentamisen.
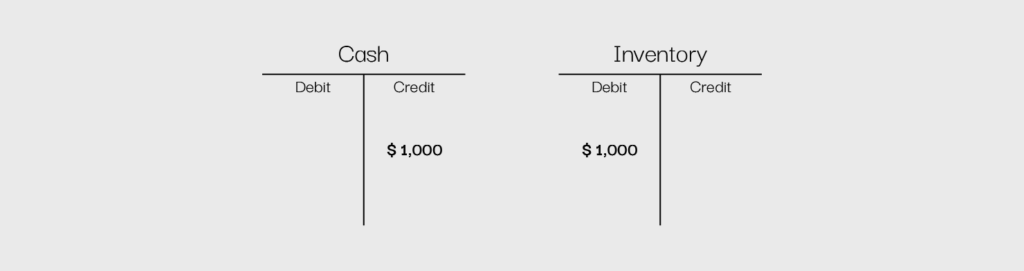
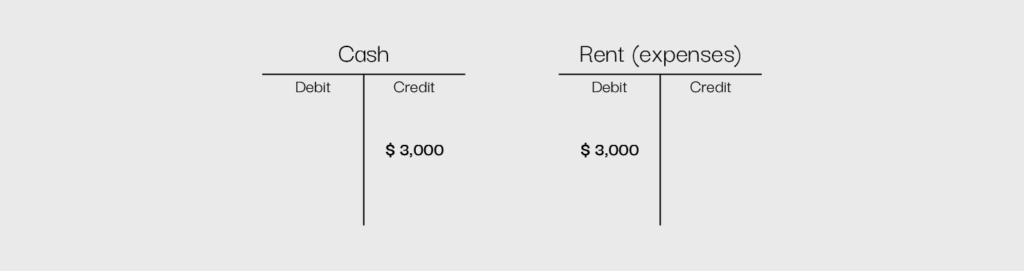
Tässä on esimerkki siitä, miten voit erotella veloitettavat ja hyvitettävät tilit, kun ostat uuden tietokoneen käteisellä:
Maksa vuokra vuokranantajalle:
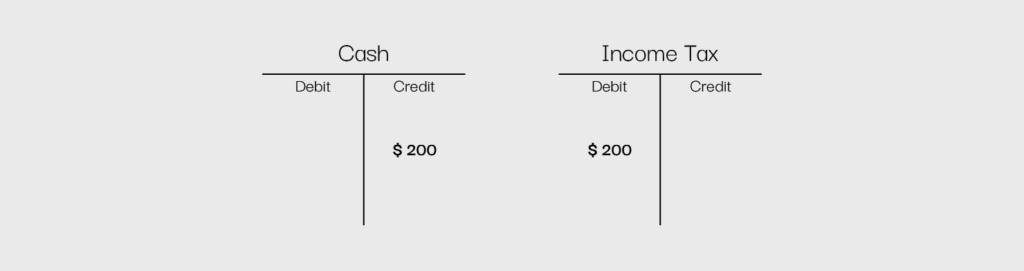
Tai maksa tavanomaisesta liiketoiminnasta saatavista tuloista perittävä vero:
Tämän yksinkertaisen järjestelmän avulla näet helposti, mihin rahasi virtaavat ja mihin ne päätyvät.
Voit hallita tätä prosessia käsin piirretyn T-kaavion tai esimerkiksi Microsoft Excelin kaltaisen ohjelman avulla, mutta useimmat yritykset käyttävät kirjanpito-ohjelmistoa, koska sen avulla ne voivat pitää täsmällistä ja tarkkaa kirjanpitoa. Kirjanpito-ohjelmisto voi vähentää virheiden todennäköisyyttä, sillä nämä järjestelmät on suunniteltu varmistamaan, että kirjaukset tehdään asianmukaisesti.
Monet ohjelmat eivät esimerkiksi salli kirjauksen tallentamista, jos se ei ole tasapainossa. Voit myös luoda ja päivittää tilinpäätöksiä helposti käyttämällä minkä tahansa tyyppistä kirjanpito-ohjelmistoa.
Vaihe 3: Varmista, että jokaisella rahoitustapahtumalla on kaksi osaa
Kahdenkertaisessa kirjanpidossa tärkeintä on muistaa, että jokaisella tapahtumalla on kaksi puolta ja että tasapainoisen liiketoiminnan ylläpitämiseksi molempien puolien on oltava yhtä suuret. Jos jokaisen tapahtuman kahden kirjauksen ajatus tuntuu hieman hämmentävältä, muista Newtonin kolmas liikelaki: jokaisella voimalla on yhtä suuri ja vastakkainen vastavoima. Jos vedät jalkasi taaksepäin potkaistaksesi palloa, kyseisen toiminnan synnyttämä energia saa pallon liikkumaan.
Sama pätee liiketoimintaan: jokainen maksamasi kulu tuo sinulle jotakin, ja kaikenlainen saamasi tulo vähentää jotakin muuta, kuten varastoa.
Muussa kuin liiketoimintaympäristössä uuden tietokoneen ostaminen yrityksesi kirjanpidon ja palkkahallinnon hallintaan voi tuntua yhtä helpolta kuin luottokortin esiin ottaminen, ostoksen tekeminen ja elektroniikkaliikkeestä poistuminen.
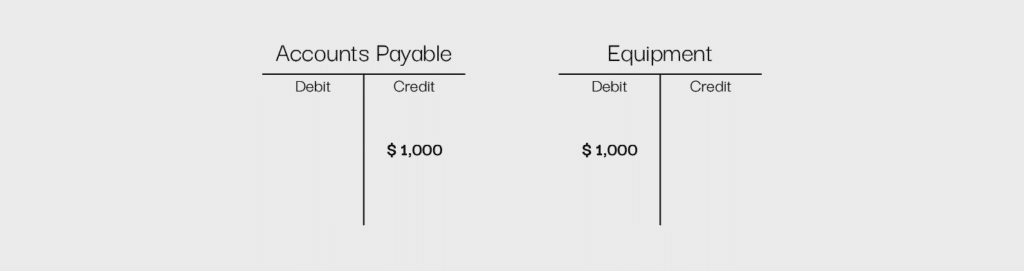
Liiketoiminnan näkökulmasta asia on kuitenkin hieman monimutkaisempi. Ostosta tehdessäsi hyvität velkatiliä — tässä tapauksessa ostovelkojen tiliä. Käytetty raha ei kuitenkaan katoa ilmaan; sitä käytetään hankkimaan yrityksellesi omaisuuserä, mikä tarkoittaa omaisuustilin veloittamista.
Nyt kun olet lukenut, miten kahdenkertainen kirjanpito toimii, ja nähnyt esimerkkejä, on aika testata tietosi!
3 kahdenkertaisen kirjanpidon etua
Kahdenkertainen kirjanpito on luotettava tapa seurata taloutta, ja sillä on useita hyötyjä. Tässä on kolme keskeistä etua, jotka tekevät kahdenkertaisesta kirjanpidosta välttämättömän mille tahansa yritykselle:
1. Tarkkuus ja virheiden havaitseminen
Kahdenkertainen kirjanpito pitää kirjanpitosi täsmällisenä varmistamalla, että jokainen liiketapahtuma kirjataan kahteen paikkaan – kerran debet-puolelle ja kerran kredit-puolelle.
Oletetaan, että ostat uuden kannettavan tietokoneen hintaan $5,000. Kirjaat veloituksen ”Laitteet”-tilille ja hyvityksen ”Käteinen”- tai ”Ostovelat”-tilille. Jos unohdat vahingossa kirjata toisen puolen, luvut eivät täsmää, ja tiedät, että jokin on pielessä.
Ilman kahdenkertaista kirjanpitoa pienet virheet voivat jäädä huomaamatta ja aiheuttaa myöhemmin suurempia ongelmia. Kun kaikki pysyy tasapainossa, taloutesi hallinta helpottuu, vältät kalliit laskuvirheet ja pidät kirjanpitosi kunnossa.
2. Taloudellinen läpinäkyvyys
Kahdenkertaisen kirjanpidon avulla sinulla on aina selkeä kuva siitä, mihin rahasi menevät ja mistä ne tulevat. Koska jokainen liiketapahtuma kirjataan kahdelle tilille, voit seurata helposti varoja, velkoja, tuloja ja menoja.
Jos yrityksesi esimerkiksi ottaa lainaa, kirjaat käteisvarojen kasvun sekä velan osoittamaan, mitä olet velkaa. Näin talousraporttisi kertovat aina koko totuuden – ei yllätyksiä eikä puuttuvia tietoja.
Tällainen läpinäkyvä järjestelmä auttaa budjetoinnissa, kasvun seuraamisessa ja tulevaisuuden suunnittelussa. Sen sijaan, että arvailisit, mihin rahasi menevät, sinulla on päätöstesi tueksi luotettavaa tietoa, jonka avulla voit pitää yrityksesi taloudellisesti terveenä.
3. Parempi petosten ehkäisy
Kahdenkertainen kirjanpito ei ainoastaan pidä kirjanpitoasi täsmällisenä – se auttaa myös suojaamaan yritystäsi petoksilta. Koska jokainen liiketapahtuma vaikuttaa kahteen tiliin, epäilyttävät muutokset tai puuttuvat rahat on paljon helpompi havaita. Se on kuin taloutesi automaattinen turvajärjestelmä.
Kuvitellaan, että työntekijä yrittää kavalluttaa yrityksen rahaa muuttamalla kulukirjausta. Kahdenkertaisessa kirjanpidossa luvut eivät täsmää, ja ristiriita nostaa varoituslipun. Tilintarkastajat tai taloushallinnon tiimit voivat puuttua tilanteeseen nopeasti, tarkistaa kirjaukset ja havaita epäilyttävän toiminnan ennen kuin se riistäytyy käsistä.
Tämä järjestelmä ei ainoastaan auta paljastamaan petoksia, vaan myös ehkäisee ihmisiä yrittämästä mitään epäilyttävää alun perin. Kun jokaisesta liiketapahtumasta jää jälki, yritykset voivat tuntea olonsa turvallisemmaksi tietäessään, että niiden taloustiedot ovat suojassa.
3 kahdenkertaisen kirjanpidon haittaa
Nyt kun tiedät eduista, tässä ovat eräät kahdenkertaiseen kirjanpitoon yleisesti liittyvät haitat:
1. Monimutkaisuus
Toisin kuin yhdenkertaisessa kirjanpidossa, jossa liiketapahtumat kirjataan kerran, kahdenkertainen kirjanpito sisältää debet- ja kredit-kirjaukset, eri tililuokat sekä kirjanpidon tasapainottamisen. Aloitteleville talousalan ammattilaisille tai pienyritysten omistajille tämä kirjanpidon oppimiskäyrä voi olla jyrkkä ja johtaa virheisiin, jos asioita ei ymmärretä kunnolla.
2. Aikaa vievää
Jokaisen taloudellisen liiketapahtuman kirjaaminen kahdesti vie huomattavasti enemmän aikaa kuin yhdenkertaisessa järjestelmässä. Jokainen osto, myynti ja kulu on luokiteltava oikein siten, että debet- ja kredit-kirjaukset vastaavat toisiaan. Tämä voi hidastaa kirjanpitoa erityisesti yrityksissä, joissa liiketapahtumia on paljon.
Harkitse yrityksen kirjanpito-ohjelmistoon investoimista näiden prosessien sujuvoittamiseksi. Vaikka se ei voi poistaa kaikkia manuaalisia tehtäviä, se voi helpottaa työtä hieman. Tässä on joitakin suosikkejani, jotta vakuutut niiden hyödyllisyydestä:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
3. Voi olla liikaa pienemmille yrityksille
Hyvin pienille yrityksille, freelancereille tai henkilökohtaista talouttaan hoitaville kahdenkertainen kirjanpito voi tuntua ylimitoitetulta. Jos yrityksellä on vain muutama liiketapahtuma kuukaudessa, kahdenkertaisen järjestelmän ylläpitämiseen vaadittava aika ja vaiva eivät välttämättä ole perusteltuja. Yksinkertaisempi yhdenkertaisen kirjanpidon järjestelmä voi olla käytännöllisempi perusluonteiseen tulojen ja menojen seurantaan.
Päättäminen siitä, sopiiko kahdenkertainen kirjanpito yrityksellesi
Kahdenkertainen kirjanpito saattaa toisinaan vaikuttaa tarpeettoman monimutkaiselta, mutta se on arvokas työkalu, jota yritykset käyttävät ympäri maailmaa. Sen sijaan, että yritykset vain luetteloisivat kulut ja tulot, ne voivat eritellä asiat yksityiskohtaisesti, mikä auttaa päätöksentekijöitä ymmärtämään paremmin, miten rahaa käytetään.
Haluatko kehittää talousjohtamisen taitojasi entisestään? Tilaa uutiskirjeemme saadaksesi asiantuntijoiden neuvoja, oppaita ja näkemyksiä teknologia-alaa muovaavilta talousjohtajilta.



