

GAAP-opas: 10 keskeistä periaatetta vaatimustenmukaisuuteen

GAAP (yleisesti hyväksytyt tilinpäätösperiaatteet) ovat vakiintuneet säännöt ja ohjeet, joita sinun on noudatettava laatiessasi tilinpäätöksiä Yhdysvalloissa.
Näillä periaatteilla varmistetaan, että lukusi ovat yhdenmukaisia, läpinäkyviä ja vertailukelpoisia, jotta kaikilla sijoittajista sääntelyviranomaisiin on selkeä kuva taloudellisesta tilanteestasi. Jos käsittelet kirjanpitoa Yhdysvalloissa, GAAP-periaatteiden ymmärtäminen on olennaista, jotta kirjanpitosi pysyy asianmukaisena ja helposti ymmärrettävänä.
Mikä GAAP on?
GAAP eli yleisesti hyväksytyt tilinpäätösperiaatteet on Yhdysvalloissa tilinpäätösten laatimiseen käytettävä standardisoitu kirjanpitosääntöjen, menettelytapojen ja ohjeiden kokonaisuus.

Se auttaa talousalan ammattilaisia varmistamaan johdonmukaisuuden, läpinäkyvyyden ja vertailukelpoisuuden eri organisaatioiden ja toimialojen taloudellisessa raportoinnissa seuraavien periaatteiden avulla:
- Tuottojen kirjaaminen
- Tase-erien luokittelu
- Olennaisuus
Noudattamalla GAAP-periaatteita ammattilaiset vähentävät virheiden tai virheellisten tietojen riskiä, vahvistavat uskottavuutta sidosryhmien keskuudessa ja tehostavat yritysten taloudellisten tulosten vertailua.
GAAP-vaatimustenmukaisuus
Yhdysvalloissa kaikkien julkisesti noteerattujen yritysten on noudatettava Yhdysvaltain arvopaperi- ja pörssikomission (SEC) asettamia sääntöjä, joihin kuuluu GAAP:n mukaisesti laadittujen tilinpäätösten säännöllinen toimittaminen.
SEC:n sääntöjen noudattaminen on välttämätöntä, jotta yritys voi pysyä julkisesti noteerattuna pörsseissä, ja näiden sääntöjen rikkominen voi johtaa yrityksen poistamiseen pörssilistalta. Voit tutustua valikoituihin henkilöstön kirjanpitotiedotteisiin SEC:n verkkosivustolla, jossa tiivistetään, miten organisaatioiden tulee soveltaa GAAP-periaatteita.
Vaikka yksityisten yritysten ja voittoa tavoittelemattomien organisaatioiden ei ole raportoinnissaan ehdottomasti noudatettava GAAP-periaatteita, tämän standardin käyttöönotto varhaisessa vaiheessa pitää rahoitusmahdollisuudet avoimina sekä oman pääoman että vieraan pääoman lähteistä. Analyysin helpottamiseksi (ja asianmukaisten, keskenään vertailukelpoisten vertailujen mahdollistamiseksi) monet lainanantajat edellyttävät, että vuosittaiset taloustiedot laaditaan GAAP-periaatteiden mukaisesti osana lainasopimuksiaan. Oman pääoman puolella sijoittajia kehotetaan yleensä suhtautumaan erittäin varovaisesti yrityksiin, joiden tilinpäätöksiä ei ole laadittu GAAP-periaatteiden mukaisesti.
Loppujen lopuksi GAAP:n tarkoituksena on varmistaa, että kirjanpitomenetelmät ovat täsmällisiä ja rehellisiä; rahoituslaitokset, sijoittajat ja yksityishenkilöt haluavat nähdä saman.
GAAP-vaatimustenmukaisuus varmistetaan tilintarkastajan lausunnolla, joka perustuu hyväksytyn tilintarkastusyhteisön (CPA-yhteisön) suorittamaan ulkoiseen tarkastukseen. Jos haluat varmistaa tilinpäätöstesi GAAP-vaatimustenmukaisuuden, ulkoisen tilintarkastajan palkkaaminen ennen lakisääteistä vaatimusta voi nopeuttaa prosessia ja varmistaa, että toimit oikeaan suuntaan.
On olemassa toinenkin vaihtoehto, jos haluat raportoida mittareista, joita GAAP-säännöt eivät nimenomaisesti salli. Jotkin yritykset raportoivat tilinpäätöksissään sekä GAAP:n mukaisia että GAAP:n ulkopuolisia mittareita, mutta GAAP-säännökset edellyttävät, että jälkimmäiset yksilöidään nimenomaisesti tilinpäätöksissä ja muissa julkisissa tiedonannoissa.
FASB
Yhdysvaltain tilinpäätösstandardilautakunta (FASB) on riippumaton voittoa tavoittelematon organisaatio, joka asettaa julkisten, yksityisten ja voittoa tavoittelemattomien organisaatioiden kirjanpitoa koskevat standardit Yhdysvalloissa. FASB on Yhdysvalloissa GAAP:n vahvistamista ja tulkintaa koskeva ylin auktoriteetti, sillä Yhdysvaltain arvopaperi- ja pörssikomissio (SEC) tunnustaa FASB:n maan kirjanpitostandardien asettajaksi.
FASB perustettiin vuonna 1973 seuraamaan kirjanpitoperiaatelautakuntaa (APB) ja jatkamaan sen tehtävää yhdenmukaisuuden, läpinäkyvyyden ja luotettavuuden varmistamiseksi yhdysvaltalaisessa yritysten taloudellisessa raportoinnissa. Vaikka APB toimi valtakunnallisten kirjanpitostandardien auktoritatiivisena elimenä vuosina 1959–1973, useimpia APB:n laatimia ohjeita ja sääntöjä on sittemmin muutettu tai ne on korvattu FASB:n lausunnoilla.
GAAP ja IFRS
Kansainväliset tilinpäätösstandardit (IFRS) ovat Kansainvälisen tilinpäätösstandardilautakunnan (IASB) asettamia kirjanpitostandardeja, ja niitä pidetään GAAP:n kansainvälisenä vaihtoehtona. Jos GAAP-säännöt edustavat Yhdysvaltojen lakeja, IFRS pyrkii edustamaan Yhdistyneiden kansakuntien määräyksiä: kyseessä on joukko sääntöjä, jotka ylittävät kansalliset rajat ja asettavat kaikki jäsenet saman standardin alaisiksi.
IASB ja FASB ovat työskennelleet GAAP:n ja IFRS:n yhdenmukaistamiseksi vuodesta 2002 lähtien ja ovat saavuttaneet jonkin verran edistystä. Yhdysvallat esimerkiksi poisti vaatimuksen, jonka mukaan muiden kuin yhdysvaltalaisten yritysten on täsmäytettävä tilinpäätöksensä GAAP:n mukaisiksi, jos ne ovat jo IFRS:n mukaisia. Näiden kahden säännöstön välillä on kuitenkin edelleen eroja, mukaan lukien muun muassa seuraavat:
Varaston arvostusmenetelmät
GAAP sallii yritysten käyttää varaston arvostusmenetelmänä FIFO-menetelmän vastakohtaa eli LIFO-menetelmää (viimeksi sisään, ensin ulos), kun taas IFRS kieltää tämän.
Tutkimus- ja kehitysmenojen (R&D) luokittelu
IFRS:n mukaan R&D-menot katsotaan pääomainvestoinneiksi, jotka voidaan jaksottaa poistoina useille kausille, jos tietyt ehdot täyttyvät. GAAP:n mukaan R&D-menot katsotaan kuluiksi, ja ne kirjataan kuluksi niiden syntymishetkellä.
Alaskirjausten peruminen
GAAP:n mukaan varastosta tai omaisuuserästä tehtyä alaskirjausta ei voida perua, jos omaisuuserän markkina-arvo myöhemmin kasvaa. IFRS sallii tällaisen perumisen.
Käyttöomaisuuden arvostaminen
GAAP:n mukaan käyttöomaisuus kirjataan ja raportoidaan alkuperäiseen hankintamenoon, kun taas IFRS mahdollistaa käyttöomaisuuden arvon oikaisemisen käypää markkina-arvoa vastaavaksi.
Robotit tuntevat GAAP:n
Ennen kuin perehdyn GAAP:n yksityiskohtiin, haluan tarjota sinulle vaihtoehdon – jos yrität vain varmistaa, ettei yrityksellesi määrätä sakkoja, CPA:ksi ryhtyminen ei ole oikea ratkaisu. Tutustu sen sijaan talousraportointiohjelmistoon, joka voi valvoa tällaisia asioita puolestasi:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


GAAP:n 10 keskeistä periaatetta selitettynä
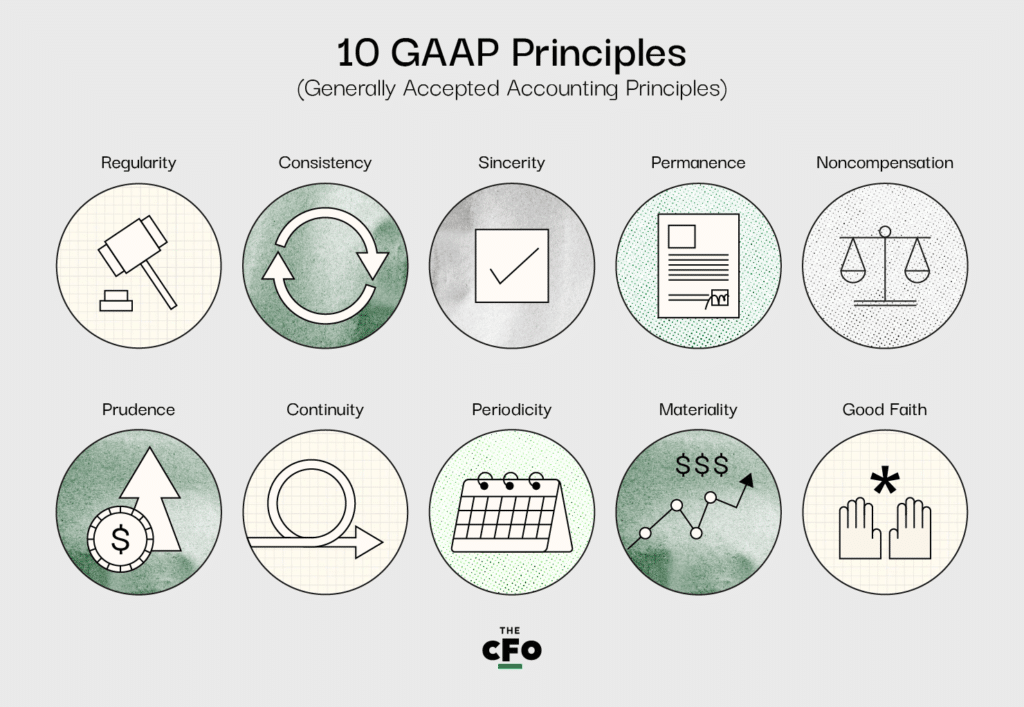
Vaikka GAAP koostuu kolmesta eri osasta, standardin 10 keskeistä periaatetta muodostavat sen ytimen. Jos sinulla on kysyttävää GAAP:n noudattamisesta, sinun kannattaa ensin verrata käytäntöjäsi näihin periaatteisiin.
GAAP:n 10 periaatetta ovat seuraavat:
1. Säännönmukaisuuden periaate
Organisaation on noudatettava kaikkia GAAP:n vahvistettuja sääntöjä ja määräyksiä.
Mitä tämä tarkoittaa?
Tämä periaate tarkoittaa, ettei yritys voi valita, mitä sääntöjä se noudattaa, vaan sen on noudatettava kaikkia GAAP:n mukaisia sääntöjä.
2. Johdonmukaisuuden periaate
Samoja standardeja sovelletaan raportointiprosessin jokaisessa vaiheessa, ja mahdollisesti havaitut erot ilmoitetaan.
Mitä tämä tarkoittaa?
Tilinpäätöstä laadittaessa on varmistettava vertailukelpoisuus. Toisin sanoen et voi laatia tasetta GAAP:n mukaisesti mutta tuloslaskelmaa eri tavalla. Jos tilinpäätöslaskelmien välillä on tehtävä oikaisuja, sinun odotetaan ilmoittavan ja selittävän niiden syy(t) kattavasti tilinpäätöksen liitetiedoissa.
3. Vilpittömyyden periaate
Organisaatio pyrkii esittämään yrityksen taloudellisesta tilanteesta tarkan ja puolueettoman kuvauksen.
Mitä tämä tarkoittaa?
Tilinpäätös on laadittava objektiivisesti. Jos yrität salata tiettyjä taloudellisia tietoja tai kiinnittää niihin liiallista huomiota, rikot tätä periaatetta. Tilinpäätös tulisi laatia ikään kuin sinulla ei olisi henkilökohtaista intressiä yrityksen menestykseen tai epäonnistumiseen.
4. Menetelmien pysyvyyden periaate
Samoja standardeja on sovellettava raportointijaksosta toiseen, ja mahdollisista havaituista eroista on ilmoitettava.
Mitä tämä tarkoittaa?
Tämä liittyy jatkuvuuden periaatteen tavoin vertailukelpoisuuteen. Tilinpäätöksiä on voitava arvioida helposti kautta linjan, ja tämä periaate keskittyy arviointiin raportointijaksosta toiseen. GAAP-standardia ei voi jättää noudattamatta joka toisella raportointijaksolla ja silti säilyttää vaatimustenmukaisuutta. Jos jaksojen välillä on jälleen kerran tehtävä muutoksia, niistä on ilmoitettava kattavasti ja selitettävä niiden syyt tilinpäätöksen liitetiedoissa.
5. Netottamattomuuden periaate
Sekä negatiiviset että positiiviset erät ilmoitetaan täysin läpinäkyvästi ilman odotusta velkojen kuittaamisesta.
Mitä tämä tarkoittaa?
Kaikki on raportoitava riippumatta siitä, millaisen kuvan se antaa yrityksestä. Tilinpäätöksessä velkaa ei voi yrittää kuitata varoilla tai kuluja tuotoilla, vaan yrityksen taloudellisesta tilanteesta on annettava täydellinen ja täsmällinen kuva riippumatta siitä, miltä se näyttää ulospäin.
6. Varovaisuuden periaate
Raportoitujen tietojen on perustuttava tosiasioihin ja selkeisiin, konkreettisiin lukuihin.
Mitä tämä tarkoittaa?
On luonnollista käyttää aikaa organisaation tulevaisuudesta haaveilemiseen; onhan yksi taloushallinnon keskeisistä tehtävistä laatia ennusteita ja antaa kohtuullinen kuva tulevasta. Tämän periaatteen tarkoituksena on pitää tilinpäätökset todellisuuteen perustuvina ja esittää ainoastaan se, mikä on tosiasiallisesti paikkansapitävää ja tiedoilla todennettavissa, eikä spekulatiivista ja subjektiivista tietoa.
7. Jatkuvuuden periaate
Raportteja laatiessaan kirjanpitäjien on oletettava, että organisaatio jatkaa toimintaansa yrityksen tämänhetkisestä tilanteesta riippumatta.
Mitä tämä tarkoittaa?
Arvostaessasi varoja tai tarkastellessasi velkoja sinun on toimittava taloushallinnon oppikirjan, ei tilanteen todellisuuden, mukaisesti. Jos yritykselläsi on esimerkiksi realistisesti jäljellä vain muutama kuukausi toiminta-aikaa, sinun on silti jaksotettava varat useille vuosille, jos GAAP sitä edellyttää.
8. Jaksotuksen periaate
Kirjanpidon erät (eli tuottojen kirjaaminen) on raportoitava oikealla tilikaudella.
Mitä tämä tarkoittaa?
Suoriteperusteinen kirjanpito edellyttää, että liiketapahtumat kirjataan sille kaudelle, jolla ne tapahtuvat, eikä sille ajankohdalle, jolloin varat vastaanotetaan tai maksetaan. Jos esimerkiksi allekirjoitat tänään sopimuksen, jonka mukaan toimitat palvelun X dollarilla, sinun on kirjattava X dollaria tuotoksi tänään, ei silloin, kun käteinen vastaanotetaan.
Lisäksi tämä periaate edellyttää, että kirjanpitäjät kirjaavat liiketapahtumat täsmällisesti eivätkä siirrä ajanjaksoja tai muuta tietoja muuttaakseen tilinpäätöksistä syntyvää käsitystä. Jos esimerkiksi ensimmäinen vuosineljännes oli tuottojen osalta ennätyksellinen ja toinen vuosineljännes täysin vaisu, et saa siirtää osaa ensimmäisen neljänneksen tuotoista toiselle neljännekselle näyttääksesi tilanteen tasaisemmalta. Tuotot on kirjattava silloin, kun ne tosiasiallisesti syntyivät, ja raportoitava samalta ajanjaksolta.
9. Olennaisuuden periaate
Kirjanpitäjien on pyrittävä ilmoittamaan tilinpäätöksissä kaikki taloudelliset tiedot ja kirjanpitotiedot kattavasti.
Mitä tämä tarkoittaa?
Organisaation tilinpäätöksen laatijalla on velvollisuus hankkia kaikki olennaiset ja tärkeät tiedot, jotka voivat sisältyä tilinpäätökseen. Kaikki tähän luokkaan kuuluva katsotaan ”olennaiseksi” tiedoksi, ja siitä on raportoitava. Tämä periaate vahvistaa tätä vastuuta ja varmistaa, ettei lopullisesta tuotoksesta jää mitään olennaista pois.
Jotkut sanoisivat, että tämä periaate tekee tilinpitäjästä vastuunkantajan.
10. Äärimmäisen vilpittömän mielen periaate
Oletuksena on, että kaikki osapuolet toimivat rehellisesti kaikissa taloudellisissa liiketoimissa ja organisaation puolesta pidettävässä kirjanpidossa.
Mitä tämä tarkoittaa?
Jokaisen organisaation taloudelliseen toimintaan osallistuvan tai siitä vastaavan on sitouduttava ennen kaikkea rehellisyyteen ja lahjomattomuuteen. Tämä periaate auttaa ylläpitämään eettistä tasoa ja vastuullisuutta, ja se on erinomainen vahvistava perustelu taloushallinnon ammattilaiselle, jota esimies painostaa vääristelemään joitakin lukuja.
Lisäohjeet
Kymmenen keskeisen periaatteen lisäksi GAAP kuvaa neljä rajoitetta, jotka on tärkeää tunnistaa ja joita on noudatettava tilinpäätöksiä laadittaessa.
1. Kirjaaminen
Kaikkien tilinpäätösten on annettava täsmällinen ja kattava kuva organisaation varoista, veloista, tuloista, kuluista ja muista taloudellisista sitoumuksista. Raporttien on oltava perusteellisia ja avoimia, eivätkä ne saa sisältää muutoksia tai tietojen poisjättämisiä.
2. Arvostaminen
Taloudellinen raportointi on laadittava GAAP:n mukaisesti ja kaikkia standardeja on noudatettava aina. Tämä periaate korostaa sitä, että tilinpäätöksiä laativien on tunnettava edellä mainitut kymmenen periaatetta sekä yleisesti hyväksytyt toimialastandardit.
3. Esittäminen
Kaikkien talousraporttien on sisällettävä:
- tuloslaskelma,
- rahavirtalaskelma,
- tase sekä
- omistajien tai osakkeenomistajien oman pääoman laskelma.
Jos jokin näistä laskelmista puuttuu, voidaan käynnistää ulkoinen tarkastus tai tutkinta.
4. Tietojen ilmoittaminen
Jos talousraporttien ymmärtämiseen tarvitaan muita tietoja, ne on ilmoitettava raportissa kattavasti. Yleinen käytäntö on jakaa luonnosvaiheessa olevat talousraportit johtajille, merkittäville osakkeenomistajille ja muille keskeisille sidosryhmille, jotta heidän kysymyksensä voidaan kirjata. Jos he katsovat, että raporttien ymmärtämiseksi tarvitaan muita tietoja, ne on lisättävä ennen raportin toimittamista.
GAAP:n käyttöönotto
Varmista, että organisaatiollesi vakiintuneita kirjanpitomenetelmiä määrittävällä henkilöllä on jo ennestään tuntemusta yleisesti hyväksytyistä taloudellisista periaatteista ja rajoitteista, tai ohjaa hänet tämän kaltaisten resurssien pariin ymmärryksen lisäämiseksi.
Kun on aika ottaa GAAP käyttöön ja laatia laskelmat, tämän artikkelin sisältö on ratkaisevan tärkeää tuntea läpikotaisin, joten lisää se kirjanmerkkeihin ja palaa siihen aina, kun huomaat raapivasi päätäsi. Jos jokin kohta on epäselvä, kerro siitä alla olevassa kommentissa, niin huolehdin siitä, että käsittelen asian heti.
Jos haluat kehittyä talousalan ammattilaisena ja tulla (paremmaksi) talousjohtajaksi, voin auttaa sinua. Tilaa CFO Clubin uutiskirje ja pidä osaamisesi terävänä kaikissa markkinaolosuhteissa.


