Les trois règles d’or de la comptabilité sont fondamentales pour la tenue des livres en partie double.
Luca Pacioli, le père de la comptabilité, a codifié la tenue des livres en partie double et les trois règles d’or dans son manuel de mathématiques intitulé Summa de arithmetica.
Ces règles constituent la base du système comptable moderne. Dans ce guide, je vous aide à comprendre les trois règles d’or de la comptabilité en partant de zéro.
Types de comptes
Les trois règles d’or de la comptabilité diffèrent selon le type de compte dont il est question et vos politiques générales. Heureusement, il n’existe que trois catégories de comptes. Les voici :
Compte nominal
Les comptes nominaux sont des comptes temporaires dont les soldes sont transférés vers un compte permanent à la fin de la période comptable. Considérez-les comme un enclos temporaire pour votre troupeau de soldes, avant qu’ils ne rejoignent leur pâturage définitif.
Les comptes de produits et de charges sont des comptes nominaux. Les comptes de loyer, d’intérêts et de salaires sont d’autres exemples de comptes nominaux.
À la fin de la période comptable, les comptes nominaux sont clôturés en transférant leurs soldes vers un compte du grand livre. Les soldes du compte du grand livre comprennent les charges et les produits, qui sont ensuite transférés vers le compte de résultat (c’est-à-dire l’état des résultats).
Have an account? Log In
Compte réel
Les comptes réels restent généralement ouverts pendant plus d’une période comptable. Ils présentent des soldes à la fin de l’exercice fiscal et apparaissent au bilan. Tous les actifs et passifs sont enregistrés dans les livres en tant que comptes réels.
Le mobilier, les terrains et les comptes clients sont des exemples de comptes réels. Voici d’autres exemples de types d’écritures que vous pourriez trouver dans un compte réel :
- Les charges liées aux actifs qui doivent être immobilisées, comme le fret payé pour transporter un nouvel actif jusqu’à votre établissement.
- Les amortissements des actifs corporels et les amortissements ou dépréciations des actifs incorporels.
- L’achat et la vente d’actifs.
- Les sommes empruntées ou remboursées.
Compte personnel
Les comptes personnels sont les comptes d’une personne réelle ou d’une personne morale, c’est-à-dire une entité commerciale (pas un ami imaginaire). Par exemple, supposons que votre entreprise emprunte de l’argent à l’entreprise d’un ami. Vous devrez enregistrer l’entreprise de votre ami comme prêteur dans vos livres en créant un compte personnel pour cette entreprise.
Les règles d’or de la comptabilité
Maintenant que les types de comptes sont présentés, nous pouvons parler des trois règles d’or de la comptabilité. Il existe une règle d’or pour chaque type de compte.
Selon la tenue des livres en partie double, chaque opération commerciale affecte au moins deux comptes. Les comptes sont débités ou crédités en fonction de l’opération et du type de compte, mais le montant du débit est toujours égal au montant du crédit.
Une écriture au débit est passée à gauche d’un compte. Les écritures au débit augmentent les soldes des comptes d’actifs et de charges et réduisent les soldes des comptes de capitaux propres, de passifs ou de produits.
À l’inverse, une écriture au crédit est passée à droite d’un compte. Les crédits augmentent les soldes des comptes de produits, de capitaux propres et de passifs et diminuent les soldes des comptes d’actifs et de charges.
Bien que les logiciels de comptabilité puissent passer les écritures comptables à votre place, il est important de les apprendre afin de comprendre la logique qui sous-tend l’enregistrement des opérations.
Une fois ces fondements compris, voici les trois règles d’or de la comptabilité :
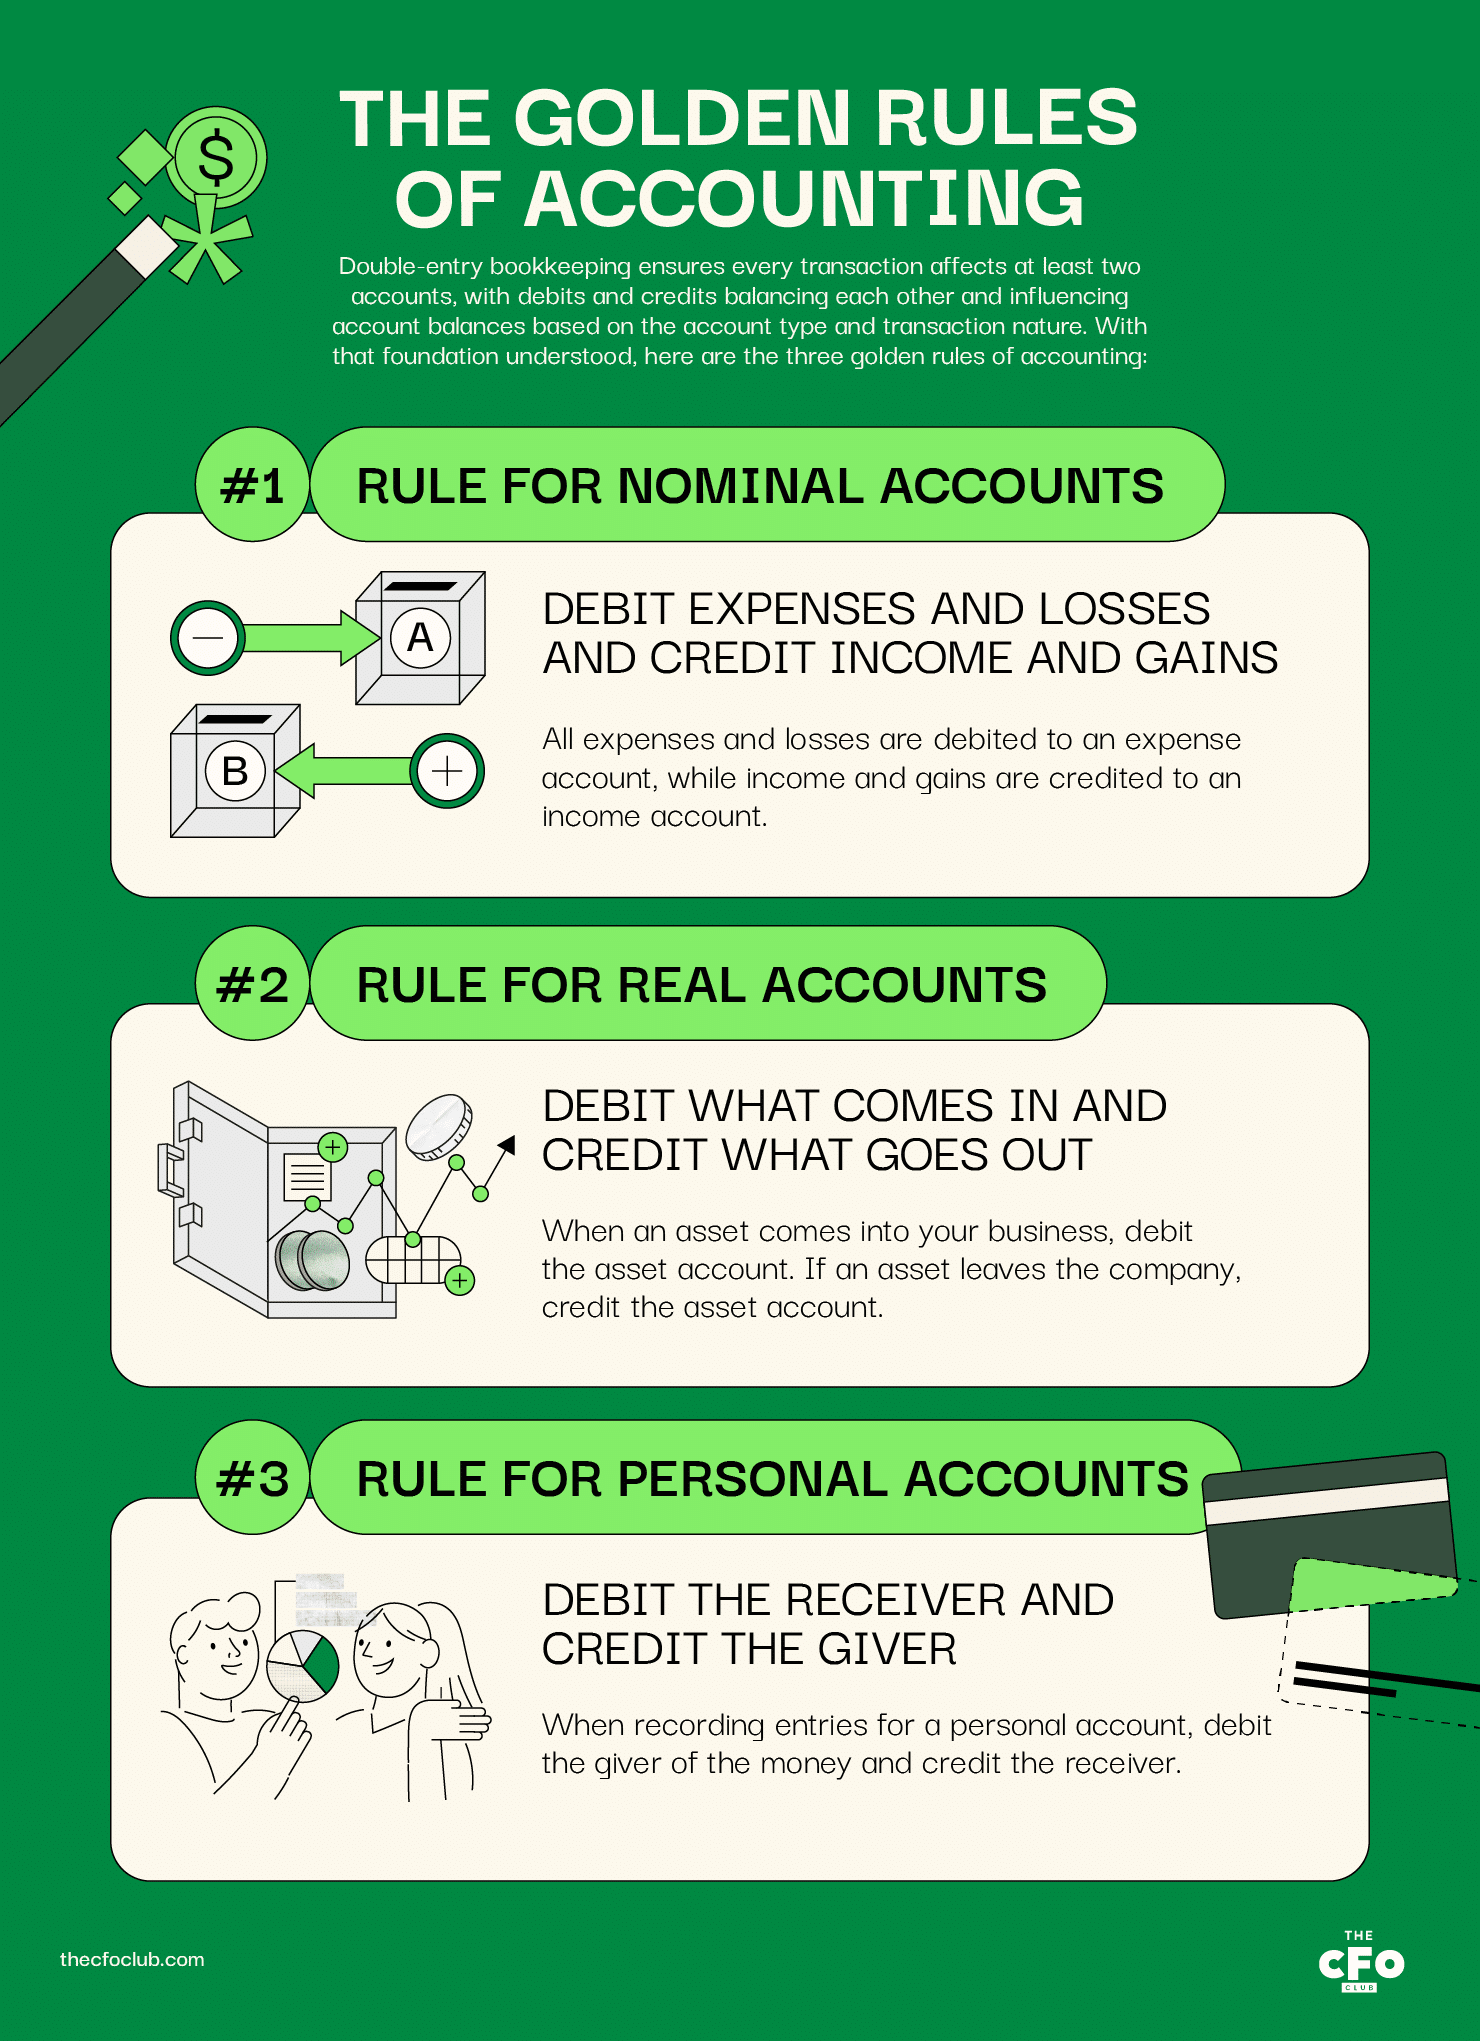
Règle applicable aux comptes nominaux : débiter les charges et les pertes et créditer les produits et les gains
Toutes les charges et les pertes sont débitées sur un compte de charges, tandis que les produits et les gains sont crédités sur un compte de produits.
Voici quelques exemples :
- Débitez le compte de fournitures de bureau lorsque vous dépensez 50 $ en fournitures de bureau pour votre entreprise
- Débitez le compte d’actifs pour enregistrer une charge d’amortissement
- Créditez le compte d’intérêts lorsque vous recevez 100 $ d’intérêts sur le dépôt bancaire de l’entreprise
- Créditez le compte des ventes lorsqu’un client souscrit à un abonnement annuel
Règle applicable aux comptes réels : débiter ce qui entre et créditer ce qui sort
Lorsqu’un actif entre dans votre entreprise, débitez le compte d’actifs. Si un actif sort de l’entreprise, créditez le compte d’actifs.
Par exemple, supposons que votre entreprise (la société X) emprunte de l’argent à l’entreprise de votre ami (la société Y).
De la trésorerie entre dans votre entreprise ; vous devez donc débiter le compte de trésorerie du montant emprunté.
Voici quelques autres exemples :
- Débitez le compte d’actifs lorsque vous dépensez 5 000 $ pour un actif afin d’en améliorer l’efficacité
- Débitez le compte du créancier lorsque vous remboursez l’argent que vous lui avez emprunté
- Créditez le compte d’actifs lorsque vous vendez ledit actif
- Créditez le compte de la ligne de crédit lorsque vous empruntez de l’argent en utilisant votre ligne de crédit
Règle applicable aux comptes personnels : débiter le bénéficiaire et créditer le donateur
Lors de l’enregistrement d’écritures dans un compte personnel, débitez le donateur de l’argent et créditez le bénéficiaire.
Utilisons le même exemple que précédemment.
La société Y a prêté de l’argent à votre entreprise. Pour enregistrer cette opération, ouvrez un nouveau compte dans vos livres pour la société Y et créditez le compte du montant emprunté.
Le compte de la société Y aura désormais un solde créditeur et apparaîtra comme un passif dans votre bilan.
Voici d’autres exemples :
- Débitez le compte de la société Y lorsque votre entreprise vend un actif à la société Y et que celle-ci promet de payer l’année suivante
- Créditez le compte de la société Y lorsque vous lui empruntez des fonds supplémentaires
- (Dans le cas d’une société de personnes) Créditez votre propre compte dans la société de personnes lorsque vous prêtez des capitaux supplémentaires à l’entreprise
- (Dans le cas d’une société de personnes) Débitez votre compte dans la société de personnes lorsque vous retirez des capitaux de l’entreprise
Exemple des trois règles d’or de la comptabilité
Examinons un exemple dans lequel nous appliquons les trois règles ensemble.
Supposons que l’entreprise de votre ami (la société Y) doive 20 000 $ à votre entreprise. Vous avez décidé d’acquérir du mobilier d’occasion auprès de la société Y afin de régler le compte. La valeur marchande actuelle du mobilier est de 19 750 $.
La société Y propose des services de marketing. Comme vous avez besoin d’aide pour gérer des publicités, vous avez décidé de réaliser un projet pilote de 500 $ avec la société Y pour diffuser des publicités.
Après avoir acquis le mobilier et utilisé les services publicitaires de la société Y, vous payez à la société Y 250 $ (20 000 $ - 19 750 $ - 500 $) en espèces.
Voici à quoi devrait ressembler l’écriture de journal :
| Type de compte | Compte | Débit ($) | Crédit ($) | Règle applicable |
|---|---|---|---|---|
| Type de compteCompte réel | CompteMobilier | Débit ($)19,750 | Crédit ($) | Règle applicableDébiter ce qui entre |
| Type de compteCompte nominal | CompteCharge de publicité | Débit ($)$500 | Crédit ($) | Règle applicableDébiter les charges et les pertes |
| Type de compteCompte réel | CompteTrésorerie | Débit ($) | Crédit ($)$250 | Règle applicableCréditer ce qui sort |
| Type de compteCompte personnel | CompteSociété Y | Débit ($) | Crédit ($)$20,000 | Règle applicableCréditer le donateur |
L’écriture de journal elle-même correspond aux 3 colonnes centrales ; vous n’écririez pas « type de compte » ou « règle applicable » dans vos livres. Je les ai simplement ajoutés à des fins pédagogiques.
Le compte de mobilier, qui est un compte réel, apparaîtra au bilan.
La charge de publicité apparaîtra dans le compte de résultat.
La trésorerie sera réduite de 250 $ dans votre bilan.
Enfin, la société Y n’apparaîtra plus comme un débiteur dans votre bilan.
Avantages des règles comptables
En plus de fournir un cadre logique au système de comptabilité en partie double, les trois règles d’or de la comptabilité offrent les avantages suivants :
- Structure universelle pour l’enregistrement des transactions financières : Toutes les entreprises de tous les pays du monde utilisent le système de comptabilité en partie double pour tenir leurs livres comptables ; ainsi, comprendre les règles d’or de la comptabilité aide les professionnels de la finance du monde entier à comprendre et à interpréter les informations financières.
- Interprétation cohérente : La cohérence des processus et de la logique comptables élimine toute ambiguïté. Le respect des règles d’or garantit que toute personne qui lit les écritures comptables comprend clairement la transaction.
- Comparabilité : Les règles d’or de la comptabilité rendent comparables les états financiers d’une même entreprise au fil du temps ainsi que les états financiers d’autres entreprises.
- États financiers exacts : Le bilan doit être équilibré et le compte de résultat doit présenter un montant exact du résultat net. Les règles comptables contribuent à enregistrer des écritures exactes, ce qui augmente également la probabilité que vos états financiers soient exacts.
Bien que tous les pays du monde ne suivent pas les GAAP (je pense à vous, les États-Unis), les règles d’or ont de nombreux effets recherchés en commun, contribuant à réduire les différences dans l’information financière à l’échelle mondiale.
More Articles
Qui est tenu de respecter les règles comptables ?
Les règles comptables s’appliquent à toute entreprise qui tient des livres comptables… autrement dit, à toutes les entreprises. Cela diffère des autres obligations comptables, qui imposent généralement des exigences de déclaration moins strictes aux petites entreprises qu’aux sociétés cotées en bourse.
Par exemple, l’IRS autorise une société ou une société de personnes dont les recettes brutes annuelles moyennes ont été inférieures à 27 millions de dollars au cours des trois dernières années à utiliser une comptabilité de trésorerie. Selon la taille de votre entreprise, vous devrez peut-être appliquer une comptabilité de trésorerie, une comptabilité de trésorerie modifiée ou une comptabilité d’exercice.
Toutes les entreprises doivent toutefois continuer à enregistrer les transactions conformément aux règles de la comptabilité financière du système de tenue des comptes en partie double.
FAQ
Les trois règles d’or simplifiées
Les trois règles d’or de la comptabilité ne sont qu’un cadre simplifié permettant d’enregistrer les transactions avec exactitude. Il vous faudra peut-être un peu de pratique pour apprendre ces règles, mais une fois que vous les maîtriserez, vous serez prêt à découvrir des concepts comptables plus avancés.
Si vous souhaitez recevoir dans votre boîte de réception davantage de concepts comptables et d’articles pertinents sur la finance destinés aux directeurs financiers de sociétés SaaS, abonnez-vous à la newsletter du CFO Club.