

Comment créer un budget d’entreprise durable en 7 étapes

Votre budget d’entreprise ressemble-t-il davantage à une résolution du Nouvel An — prise avec les meilleures intentions, mais oubliée après quelques semaines ? Ce guide vous aidera à élaborer un budget d’entreprise qui tient la route (contrairement à mes aspirations en matière de planification des repas pour 2025)...
Les bases du budget d’entreprise
Un budget d’entreprise est un plan de revenus et de dépenses pour votre entreprise. Du côté des revenus, il comprend votre meilleure estimation du chiffre d’affaires brut (la somme d’argent qui entre). Du côté des dépenses, il comprend les coûts fixes, les coûts variables, les coûts d’investissement et les dépenses hors exploitation (tous les postes auxquels votre entreprise consacre de l’argent).
Les grandes organisations utilisent des logiciels de budgétisation et de prévision pour créer et maintenir leurs budgets, sous la supervision du directeur financier. Dans les petites entreprises, la budgétisation peut être prise en charge par le propriétaire et/ou le comptable.

Si vous ne pensez pas que prendre votre budget au sérieux soit très important, considérez ceci :
- La moitié des petites entreprises ne parviennent pas à créer un budget opérationnel global
- La moitié des petites entreprises échouent au cours de leurs deux premières années
Je vous laisse décider si ces deux faits sont liés…
Les 5 principaux avantages de la budgétisation
Bien sûr, la budgétisation vous aide à planifier les dépenses, les variations de revenus et bien plus encore. Mais au-delà de l’évidence, quels sont les principaux avantages de la budgétisation pour les chefs d’entreprise ?
1 - Une gestion proactive des effectifs
La gestion des effectifs est l’une des principales sources de stress pour les propriétaires de petites entreprises. Je repense à ma propre expérience de chef d’entreprise et à quel point j’étais autrefois mauvais pour prévoir le moment où nous aurions besoin de recruter du personnel supplémentaire.
Cela m’a conduit, ainsi que mes premiers employés, à être surchargés de travail, puis, à la suite d’une surréaction, à me retrouver avec un groupe de nouveaux employés qui n’avaient pas suffisamment de tâches lorsque l’activité ralentissait.
La situation était difficile et m’a fait perdre beaucoup de crédit auprès de certains excellents employés. Tirez les leçons de mes erreurs et commencez à planifier votre budget suffisamment tôt.
2 - Se préparer au financement
Tout prêt bancaire traditionnel nécessite un plan d’affaires détaillé, accompagné d’un budget mûrement réfléchi.
Bien que les investisseurs soient parfois un peu plus indulgents, il y a de fortes chances qu’ils souhaitent voir un budget d’exploitation complet et une prévision de rentabilité avant de vous remettre leurs fonds.
3 - Réduire les coûts de financement
Si vous avez établi votre budget efficacement, vous pouvez également déterminer le type de financement qui vous fera économiser le plus d’argent.
Par exemple, imaginons que des coûts imprévus importants surviennent. Vous pourriez utiliser votre ligne de crédit, une carte de crédit ou même recourir à l’affacturage de factures. Vous consultez votre budget et réalisez que vous prévoyez une rentrée de liquidités le mois prochain avec une certitude de 90 % — ce qui signifie que vous n’avez besoin que d’une source de financement à court terme.
Dans ce cas, plutôt que de contracter un prêt, vous pourriez probablement utiliser une carte de crédit, en profitant de votre délai de grâce pour ne payer aucun intérêt pendant 21 à plus de 50 jours (selon le moment de votre cycle de facturation auquel vous avez effectué l’achat).
4 - Moins de stress
Diriger une entreprise peut être stressant. À tel point qu’une enquête de Xero a révélé que les propriétaires de petites entreprises obtenaient des scores de « bien-être » inférieurs à ceux de la population générale.
C’est difficile à constater… et c’est en partie la raison pour laquelle je suis ici à écrire ce genre de contenu.
La budgétisation peut réduire votre stress en tant que propriétaire et dirigeant d’entreprise en vous aidant à mieux vous préparer aux évolutions de l’activité. Je sais que vous avez déjà moins de temps que vous ne le souhaiteriez, mais en vous asseyant pour préparer un budget, vous pouvez vous tranquilliser l’esprit et éviter de devoir revenir en arrière.
5 - Des décisions mieux éclairées
Le propriétaire moyen d’une petite entreprise prend plus de 6 millions de décisions par an… Bon, peut-être pas réellement, mais il y a beaucoup de choses à décider, ce qui conduit rapidement à la fatigue décisionnelle.
Votre budget peut automatiser certaines décisions financières élémentaires — comme le montant à mettre de côté pour votre prochain cycle de paie ou la possibilité de saisir une nouvelle opportunité ce trimestre.
Bonnes pratiques pour la budgétisation d’entreprise
Un budget d’entreprise de qualité doit être aussi précis et complet que possible. Utilisez ces bonnes pratiques pour vous assurer d’atteindre votre objectif — et d’éviter les erreurs courantes de budgétisation.
Constituer une réserve
Les budgets utilisent vos meilleures estimations (des estimations approximatives, dans certains cas) pour projeter les chiffres. Il est judicieux de prévoir une marge de sécurité de l’une des deux manières suivantes.
1. Gonfler les dépenses variables
La première consiste simplement à supposer que vos dépenses variables seront légèrement supérieures (de 5 à 10 %) à vos projections et à intégrer cette différence à votre budget.
2. Prévoir une réserve de trésorerie
L’autre possibilité consiste simplement à conserver une réserve de trésorerie comme poste de votre budget (ainsi qu’un compte d’équivalents de trésorerie réel quelque part) afin de couvrir les dépenses imprévues ou les baisses de revenus. Je préfère cette méthode et je l’ai donc incluse dans mon processus détaillé étape par étape plus loin dans cet article.
Utilisez les bons outils
Un tableur Excel est une valeur sûre pour créer votre premier budget, mais il existe de meilleures options.
La plupart des logiciels de comptabilité proposent certaines fonctionnalités de budgétisation si vous n’êtes pas encore prêt à investir dans un logiciel de prévision spécifique.
Faites appel à des experts
Si vous externalisez votre comptabilité et d’autres tâches financières, il peut être judicieux de faire appel à des experts pour élaborer le budget de votre entreprise.
Si vous disposez d’un semblant de service comptable interne, celui-ci doit absolument être impliqué à ce stade. Ses membres ont été formés précisément pour ce type de tâche ; la meilleure chose à faire est donc de leur faire confiance et de les impliquer.
Apprenez et adaptez-vous
Votre budget initial ne sera peut-être pas parfaitement exact, et ce n’est pas grave.
En comparant a posteriori votre budget aux données financières réelles, vous pouvez tirer des enseignements qui contribueront à améliorer vos futurs cycles budgétaires. C’est également le moment idéal pour perfectionner vos compétences en prévisions financières, apprendre les règles d’or de la comptabilité ou lire quelques ouvrages de comptabilité accessibles aux débutants.
4 méthodes courantes de budgétisation
Il existe plusieurs façons d’établir un budget — voici un aperçu des meilleurs cadres de budgétisation pour les entreprises.
Budgétisation base zéro
Avec la budgétisation base zéro, vos revenus totaux moins vos dépenses totales et votre épargne affectée seront égaux à (vous l’avez deviné !) zéro.
Cela signifie-t-il que vous ne réalisez aucun bénéfice ? Non, cela signifie simplement que vous attribuez une tâche précise à chaque euro. Un budget base zéro peut inclure des postes tels que « rémunération du propriétaire », « fonds pour les jours difficiles » ou « fête de fin d’année au bureau ». L’idée est d’affecter chaque euro à un objectif précis.
Dans un contexte professionnel, ces budgets partent également de zéro — ce qui signifie que vous repartez de zéro et que vous ou les responsables de service devez justifier chaque coût, même s’il est récurrent. La plupart des jeunes entreprises utilisent cette méthode.
Budgétisation incrémentale
La budgétisation incrémentale s’appuie sur les résultats financiers des années précédentes, puis ajoute ou soustrait les montants nécessaires pour atteindre le budget de l’année en cours.
Par exemple, si vous élaborez un budget pour 2025, vous utiliserez les données réelles de 2024 concernant les revenus et les dépenses. À partir de là, vous ajouterez des changements progressifs — une hausse prévue des revenus ici, une dépense supprimée là — afin d’atteindre votre nouveau budget.
Budgétisation basée sur les activités
La budgétisation basée sur les activités analyse toutes les activités de l’entreprise qui engendrent des coûts financiers, en recensant et en examinant chaque poste de dépense ligne par ligne.
Il s’agit d’un processus plus rigoureux que les autres méthodes de budgétisation d’entreprise, mais il peut être pertinent lorsqu’une entreprise souhaite réduire drastiquement ses coûts ou révéler des inefficacités dans ses dépenses.
Budgétisation participative
La budgétisation participative implique la contribution d’un plus grand nombre de personnes que vous et votre comptable seulement, notamment des responsables de niveau inférieur et des chefs de service.
Cette méthode donne à différentes parties prenantes un rôle plus important dans le processus budgétaire, tout en laissant l’approbation finale aux dirigeants.
Si votre équipe est en place depuis déjà un certain temps, cette méthode s’avère généralement fructueuse, même si elle demande un peu plus de temps.
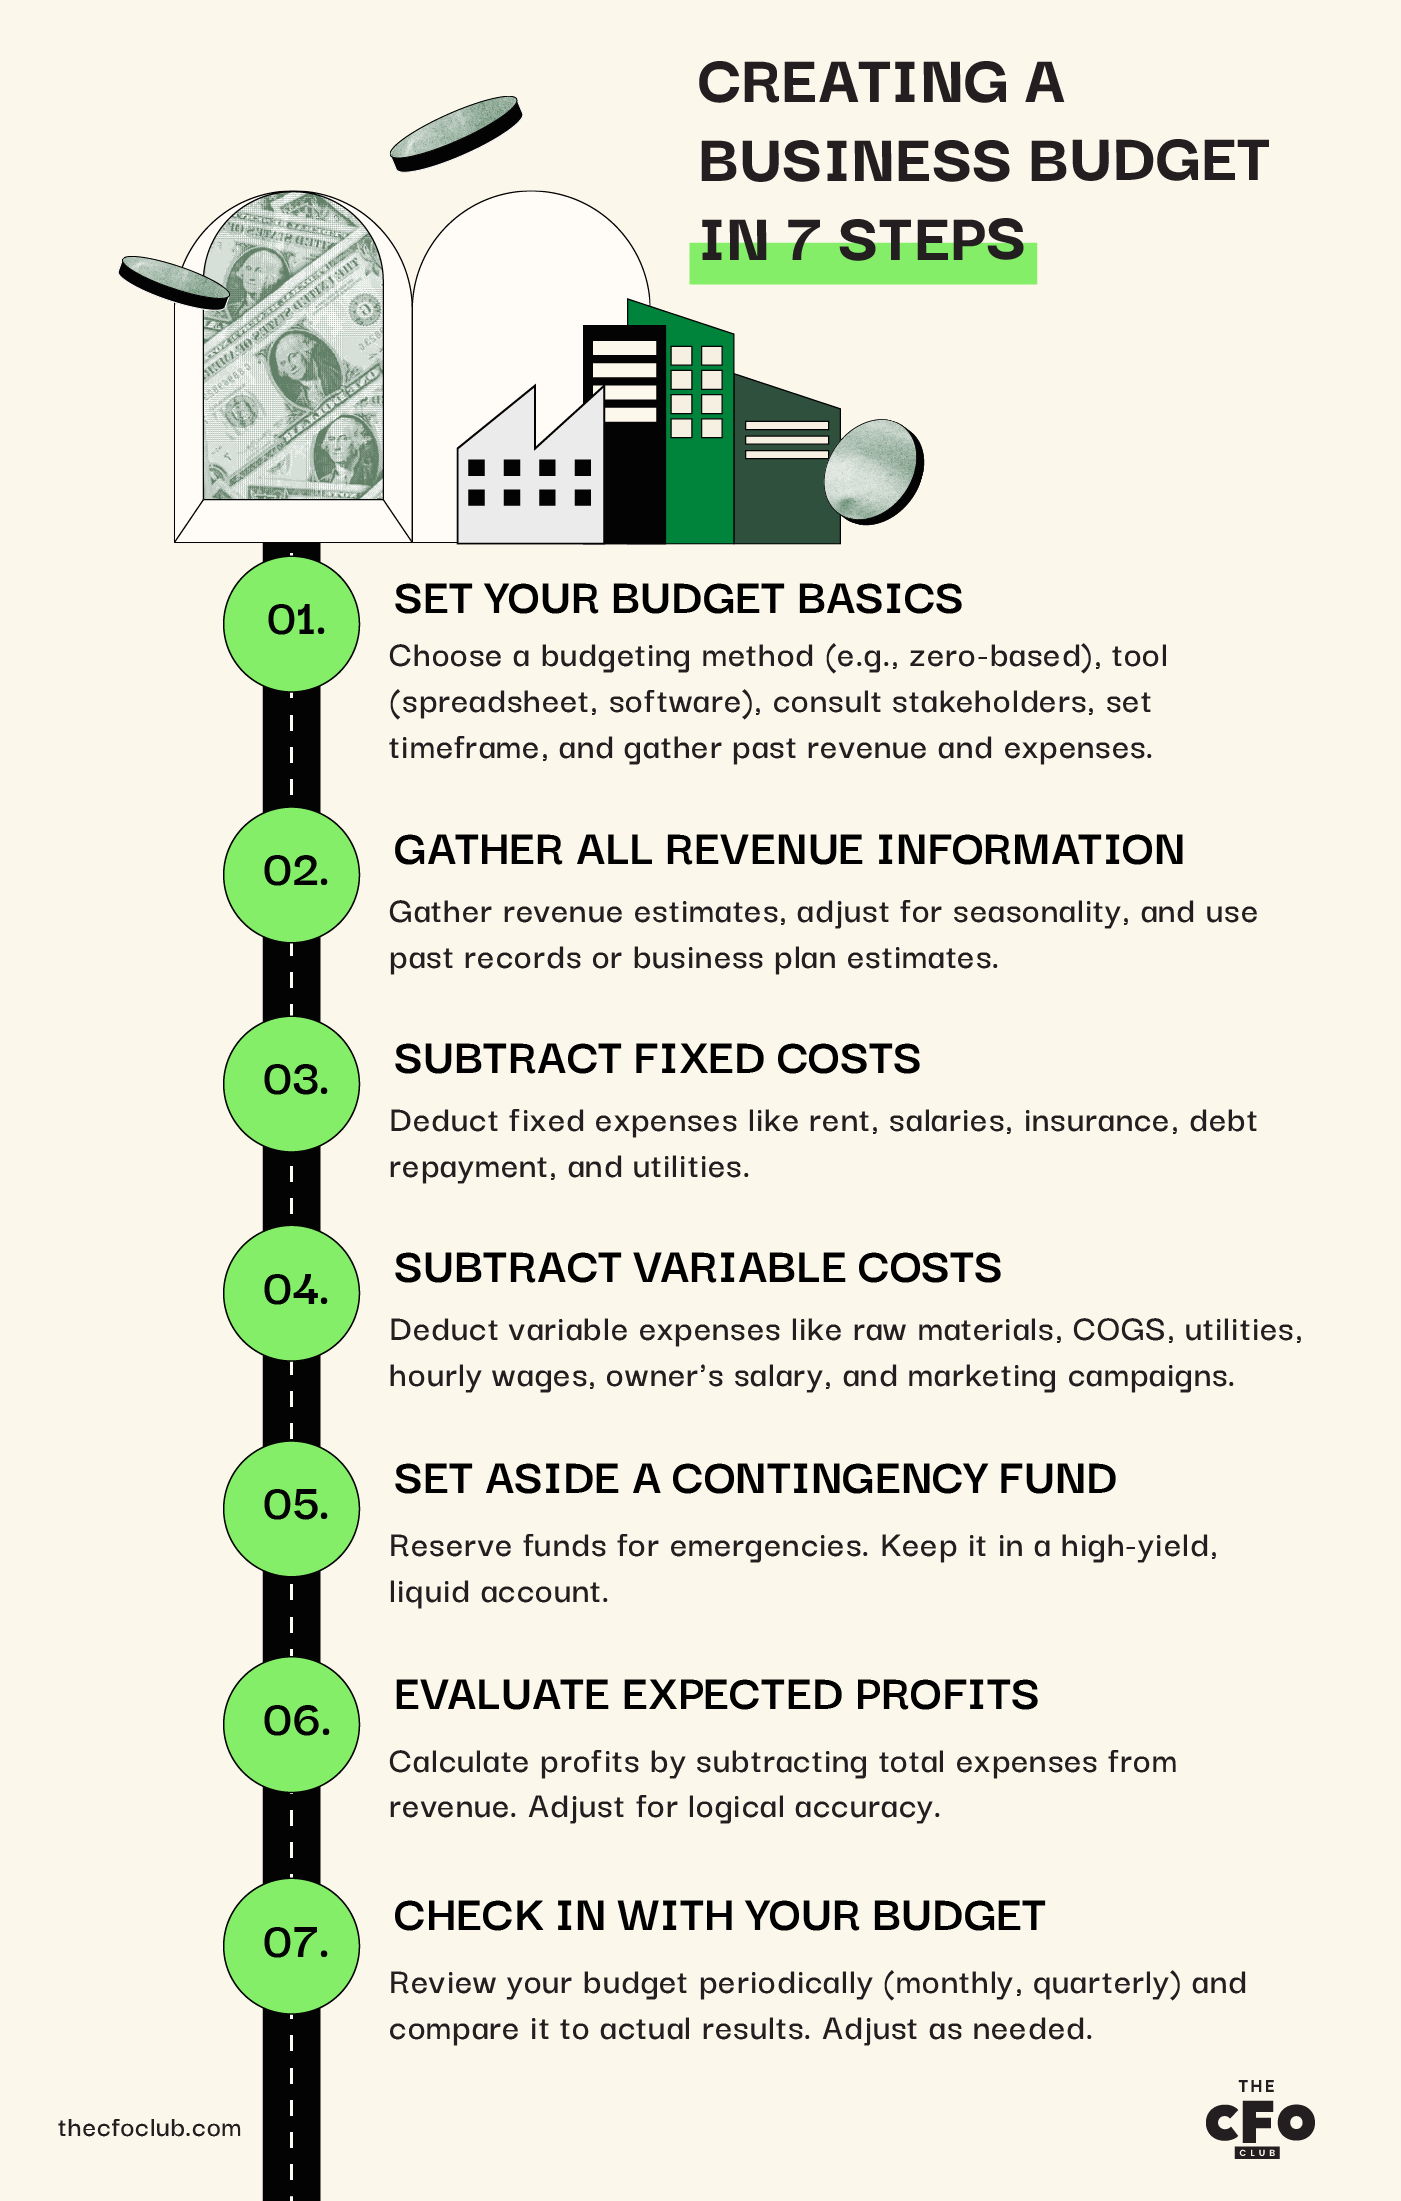
Créer un budget d’entreprise en 7 étapes
Voici un plan concret pour créer votre budget d’entreprise à partir de zéro.
1. Définissez les bases de votre budget
Avant de commencer, veillez à :
- Sélectionner la méthode budgétaire que vous souhaitez utiliser ; comme je l’ai mentionné, je vais présenter une approche budgétaire basée sur zéro
- Choisir un outil de budgétisation, qu’il s’agisse d’un tableur, d’un logiciel ou d’un stylo et de papier (si vous voulez rendre fous les adeptes de la technologie comme moi à devenir dingue)
- Consulter les parties prenantes concernées (votre comptable, les responsables de service, etc.)
- Choisir la période couverte par votre planification budgétaire (trimestrielle, annuelle, etc.)
- Rassembler les documents des années précédentes concernant les revenus et les dépenses
Une fois ces étapes terminées, vous êtes prêt à établir votre budget.
2. Rassemblez toutes les informations sur vos revenus
Votre budget doit commencer par une estimation des revenus provenant de toutes les sources que vous pouvez raisonnablement anticiper sur la période concernée (trimestre ou exercice fiscal). Il s’agit du total des revenus générés par votre entreprise, toutes sources confondues, avant déduction des dépenses.

Conseil d’ami : ce n’est pas le moment de faire preuve d’optimisme concernant l’acquisition de nouveaux clients. Je ne peux même pas compter le nombre de fois où des engagements verbaux n’ont finalement pas abouti.
Pour une entreprise établie, vous pouvez vous appuyer sur les revenus issus de vos documents existants. Pour une nouvelle entreprise, vous pouvez utiliser les estimations de votre plan d’affaires ou les données comparables de votre secteur… mais vous devrez y revenir régulièrement afin de vérifier votre progression par rapport au plan.
Veillez à tenir compte de la saisonnalité de votre activité. Par exemple, si vous établissez un budget pour le T1 2025, il peut être plus pertinent d’utiliser les documents du T1 2024 plutôt que les revenus moyens de l’ensemble de votre exercice fiscal.
3. Soustrayez les coûts fixes
Les coûts fixes sont des dépenses qui restent identiques, quel que soit le montant des revenus que vous générez. Ils comprennent :
- Loyer
- Salaires mensuels* (*les rémunérations horaires peuvent constituer un coût variable, mais les salaires des employés rémunérés à long terme sont considérés comme des coûts fixes)
- Assurance
- Remboursement de dettes
- Charges fixes et outils SaaS (WiFi, frais mensuels du système de point de vente, logiciel de comptabilité, etc.)
Additionnez vos coûts fixes réels en vous fondant sur les données des mois précédents. N’oubliez pas d’inclure les dépenses fixes, mais moins fréquentes, comme une facture d’assurance que vous payez chaque trimestre ou les impôts fonciers annuels.
Une fois que vous avez tout rassemblé, soustrayez ces coûts fixes de vos revenus.
4. Soustrayez les coûts variables
Les coûts variables sont des dépenses qui évoluent d’un mois à l’autre, généralement en fonction des variations de la production ou de l’activité de votre entreprise. Ils comprennent :
- Matières premières
- Coût des marchandises vendues
- Coûts variables des services publics, comme l’électricité
- Rémunération horaire des employés
- Votre salaire ou prélèvement en tant que propriétaire (s’il varie en fonction des bénéfices)
- Campagnes marketing
Les coûts variables peuvent être estimés à l’aide de formules intégrées à votre budget (si vous utilisez un tableur ou un outil de budgétisation avancé).
Comme les coûts variables augmentent avec le niveau d’activité de votre entreprise (c’est-à-dire le nombre total d’unités produites), vous pouvez utiliser le total des coûts variables pour définir un coût variable par unité et permettre à vos cellules de se mettre à jour automatiquement en fonction de ce chiffre.
5. Mettez de côté un fonds de prévoyance
Un fonds de prévoyance est essentiellement un fonds d’urgence pour votre entreprise. Il sert à couvrir les dépenses imprévues, voire les dépenses courantes si vos revenus sont inférieurs aux prévisions.
Le montant que vous conservez dans votre fonds de prévoyance dépend de la nature de votre activité, de la stabilité de vos revenus et des options de financement rapide dont vous disposez.
Gardez à l’esprit qu’une fois établi, vous n’avez pas besoin de répéter cette étape, sauf si vous puisez dans le fonds. Vous n’avez pas à prévoir un nouveau fonds de réserve chaque trimestre ou chaque année — vous devez simplement vous assurer d’avoir mis de côté des fonds à cette fin.
De même, le fonds de réserve n’est pas une « dépense » et ne réduit pas techniquement votre rentabilité, même si je vous conseille de le calculer à ce stade afin de ne pas être tenté d’utiliser votre réserve à d’autres fins.
Que faire de votre fonds de réserve
Ce n’est pas parce que vous n’utilisez pas activement votre fonds d’urgence pour développer votre entreprise que vous devez le laisser sur un compte bancaire sans intérêts.
Vous devez toujours conserver votre fonds de réserve dans un actif très liquide, mais autant qu’il vous rapporte un rendement — choisir un compte d’épargne professionnel à haut rendement ou un fonds du marché monétaire peut donc être une bonne option.
Assurez-vous simplement de pouvoir accéder rapidement à l’argent, à tout moment, sans complications ni frais.
6. Évaluez les bénéfices prévisionnels
Vous pouvez désormais calculer vos bénéfices prévisionnels, puisque vous connaissez le total de vos revenus et dépenses estimés.
Si le chiffre est positif, vous êtes bénéficiaire et vous prévoyez une année rentable ! S’il est négatif, vous êtes déficitaire. Ne vous inquiétez pas : il est assez courant que les entreprises connaissent des périodes de pertes nettes.
Pourquoi « bénéficiaire » ?
Puisque nous parlons d’argent, vous pourriez penser que l’expression « dans le vert » est plus logique, et vous auriez raison… si cette expression était apparue récemment. « Dans le rouge » est l’abréviation de « dans l’encre rouge », en référence à une époque où les entreprises inscrivaient leurs pertes à l’encre rouge.
Si c’était rouge, c’était mauvais. Si c’était noir, c’était toujours bon.
Avant de considérer ce chiffre comme définitif, assurez-vous qu’il est logique. C’est un moyen rapide de vérifier votre travail et de vous assurer que vous n’avez rien oublié.
Si vous vous versez une rémunération variable en tant que propriétaire, vous pouvez également attendre cette étape pour déterminer son montant. Veillez simplement à ne pas le compter deux fois — si vous avez déjà inclus la rémunération du propriétaire dans vos coûts variables, ne la comptez pas à nouveau ici.
7. Faites le point sur votre budget
Les budgets doivent être examinés à intervalles pertinents, par exemple à la fin de chaque mois, trimestre ou exercice fiscal. Si votre entreprise est en phase de démarrage et/ou connaît une croissance rapide, vous devrez effectuer des contrôles budgétaires plus fréquents.
Si vous créez un budget d’entreprise pour la première fois, vous devriez faire le point au moins une fois par trimestre et le comparer à vos revenus et dépenses réels. Cela peut également vous aider à établir de meilleures prévisions : un budget précis = des prévisions plus précises
Si vous constatez que vos résultats réels sont très éloignés de vos estimations, il est peut-être temps de réexaminer votre budget ou d’utiliser un autre modèle de prévision afin d’améliorer vos estimations.
5 types de budgets d’entreprise
Vous connaissez maintenant les bases de la budgétisation d’entreprise. Pour aller plus loin, voici les différents types de budgets qui peuvent être pertinents pour votre entreprise.
Budget global
Un budget global est une vue d’ensemble des revenus et dépenses prévisionnels de tous les services d’une entreprise — et c’est ce que je vous ai préparé à élaborer dans cet article.
Dans les grandes entreprises, il est courant d’avoir des budgets de fonctionnement pour chaque service ou projet, ainsi qu’un budget global qui regroupe l’ensemble.
Budget de fonctionnement
Les budgets de fonctionnement servent à estimer les dépenses et les revenus en fonction des activités spécifiques concernées, d’où leur nom.
Lorsque votre organisation est de petite taille et que vous poursuivez un objectif central unique, le budget de fonctionnement est identique au budget global. Cependant, à mesure que vous vous développez, vous préparerez des budgets de fonctionnement pour chaque projet ou service spécifique que vous entreprendrez.
Budget d’investissement
Un budget d’investissement sert à évaluer des investissements, projets ou acquisitions majeurs potentiels. Par exemple, une entreprise peut établir un budget d’investissement pour étudier l’ouverture d’une deuxième usine de production.
Le budget d’investissement examinerait les dépenses et revenus prévisionnels de ce projet potentiel spécifique afin d’évaluer sa rentabilité et de déterminer s’il constitue une bonne utilisation des capitaux de l’entreprise.
Budget de trésorerie
Un budget de trésorerie est une estimation des flux de trésorerie d’une entreprise sur une période donnée (qui peut être hebdomadaire, mensuelle, trimestrielle ou annuelle).
C’est un point de départ utile pour l’analyse des flux de trésorerie et cela contribue à garantir qu’une entreprise dispose de suffisamment de liquidités pour poursuivre ses activités.
Budget de main-d’œuvre
Un budget de main-d’œuvre est légèrement différent : c’est un outil hybride de gestion financière et de ressources humaines utilisé pour estimer le nombre d’heures de travail des employés ou des sous-traitants nécessaires pour atteindre un niveau de production prévisionnel ou des objectifs de chiffre d’affaires.
Il peut être utile pour estimer les coûts de main-d’œuvre, prévoir le chiffre d’affaires (si la facturation des clients se fait à l’heure, par exemple) et aider les RH à prendre des décisions plus éclairées en matière de recrutement.
Un meilleur budget, une meilleure entreprise
Bien qu’un budget ne soit qu’un élément de votre stratégie globale, il est très important. Diriger une entreprise sans budget, c’est un peu comme faire un gâteau sans recette. Certes, cela pourrait fonctionner — mais êtes-vous prêt à parier là-dessus ? Jouez la sécurité et faites de meilleurs gâteaux obtenez de meilleurs résultats commerciaux grâce à un budget d’entreprise bien structuré.
Prêt à développer vos compétences en tant que responsable financier ? Abonnez-vous à notre newsletter pour recevoir les conseils, guides et analyses d’experts de responsables financiers qui façonnent le secteur technologique.

