

Comptes de dépenses : le guide ultime de la gestion financière

Les comptes de charges sont un élément essentiel de la comptabilité. Ils permettent de suivre les dépenses engagées par l’entreprise et de préparer des rapports financiers conformes aux PCGR à la fin de la période comptable.
Il s’agit d’un concept simple qui comporte quelques nuances. Dans ce guide, je m’appuie sur mon expérience d’ancien comptable pour vous aider à comprendre simplement la signification et le rôle des comptes de charges, ainsi que certaines de leurs variantes et des outils de gestion des dépenses. Commençons.
Que sont les comptes de charges ?
Les comptes de charges sont des comptes temporaires qui suivent les coûts engagés par une entreprise dans le cadre de la génération de revenus. Ils font partie du compte de résultat (ou état des profits et pertes) et servent à enregistrer toutes les dépenses qui réduisent le bénéfice.

Les dépenses courantes comprennent le loyer, les salaires/rémunérations, les services publics, la publicité, les fournitures de bureau et la gestion des frais de déplacement. Lorsqu’une entreprise paie quelque chose (comme un déplacement), le montant est débité d’un compte de charges. Cela augmente le total des charges, ce qui diminue ensuite le bénéfice de l’entreprise.
Voici à quoi ressemble généralement le processus :
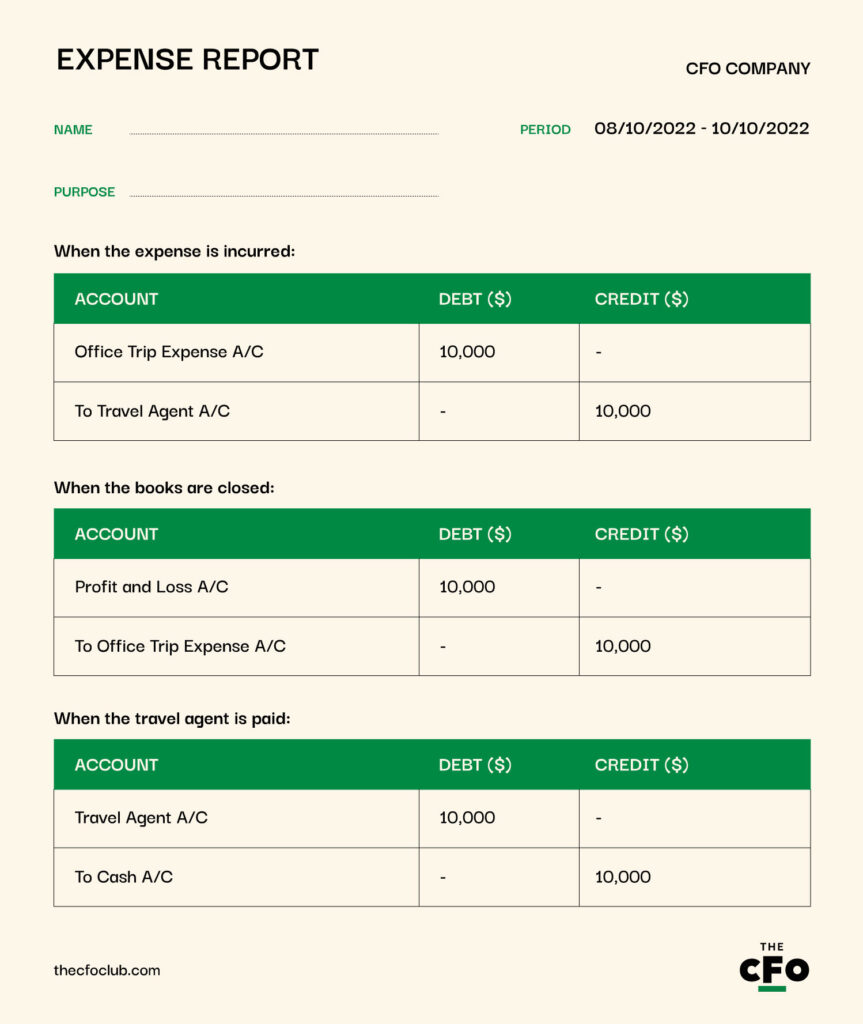
Supposons que vous ayez dépensé $10,000 pour le voyage annuel du bureau cette année, y compris les frais de divertissement. Vous n’avez pas encore payé l’agent de voyages, qui accepte que vous régliez pendant la prochaine période comptable.
Les $10,000 sont transférés vers un compte de « frais de voyage du bureau », et le compte de l’agent de voyages est crédité du même montant. Si vous vous demandez pourquoi cela fonctionne ainsi, consultez notre guide sur les trois règles d’or de la comptabilité.
Lorsque vous clôturez vos livres comptables à la fin de la période comptable, le solde du compte de charges est clôturé dans le compte de résultat (présenté comme l’état des résultats pour assurer la conformité aux PCGR). Dans votre journal, les écritures suivantes sont passées pour enregistrer l’opération dont nous venons de parler :
Pourquoi les comptes de charges sont-ils importants ?
Les comptes de charges permettent d’organiser et de catégoriser les opérations de charges ainsi que leurs coûts indirects. Ils permettent également de surveiller les seuils de dépenses propres à chaque catégorie, en vous offrant une visibilité, un contrôle et une meilleure compréhension de vos activités.
Exemple : supposons que vous ayez prévu de dépenser $50,000 pour des célébrations telles que les anniversaires et autres événements personnels des employés. Plusieurs membres de votre équipe ont eu des enfants ce trimestre, et vous avez déjà dépassé la limite de $50,000 avant la fin du deuxième trimestre.
Si vous disposez d’un compte de charges consacré aux célébrations des employés, votre équipe pourra signaler un éventuel dépassement de coûts pour l’année en cours. Vous aurez ainsi le temps de vous préparer et de réaffecter des fonds provenant d’une autre catégorie de charges ou du plan comptable aux dépenses liées aux célébrations des employés, afin de respecter malgré tout vos limites globales de dépenses.

Les 4 différents types de comptes de charges
Saviez-vous qu’il existe plusieurs types de comptes de charges ? Les différents comptes de charges ont leurs propres nuances, qu’il est utile de connaître à long terme. Voici une présentation complète de chaque type et de ce qu’il implique :
Coût des marchandises vendues
Le coût des marchandises vendues (COGS) comprend les coûts directs engagés par les fabricants pour produire les marchandises. Pour les détaillants, le COGS comprend le coût des stocks et les dépenses connexes telles que le transport.
Même les entreprises de services ont un équivalent du COGS appelé coût des ventes (COS), qui comprend les coûts directs (main-d’œuvre directe et frais généraux) liés à la prestation du service. Les directeurs financiers des entreprises SaaS traitent généralement du coût des ventes, mais les directeurs financiers des entreprises technologiques qui travaillent avec des fabricants de matériel doivent toujours gérer le COGS et les stocks.
Le COS est passé en charges au cours de la même année que celle où il est engagé. Il est parfois comptabilisé à l’actif, mais même dans ce cas, il apparaît généralement au bilan comme une charge constatée d’avance. Par exemple, si une partie du COS est payée à l’avance pour des services futurs, elle est enregistrée comme une charge constatée d’avance et amortie au fil du temps.
Chaque fois qu’un fabricant dépense de l’argent pour des matières premières, de la main-d’œuvre et des frais généraux, ces dépenses sont capitalisées en tant que stocks. Ces dépenses restent inscrites au bilan comme des stocks jusqu’à leur vente. Lorsque le détaillant achète ces stocks, leur coût d’achat apparaît à son bilan comme des stocks jusqu’à leur revente.
Supposons que vous vendiez des t-shirts et que le coût unitaire d’un t-shirt soit de $10. Chaque fois que vous vendez une unité (un t-shirt), $10 sont transférés des stocks vers le compte COGS. Le coût des stocks invendus — disons 1 000 unités d’une valeur de $10,000 — continue d’apparaître au bilan.
Le solde du compte COGS est clôturé dans le compte de résultat à la fin de l’exercice afin de calculer le bénéfice brut.
Dépenses d’exploitation
Les dépenses d’exploitation sont rarement capitalisées. La plupart des comptes de dépenses d’exploitation, tels que les dépenses publicitaires, les frais de déplacement professionnel et les dépenses de services publics, sont clôturés dans le compte de résultat à la fin de l’exercice.
Toutefois, il existe quelques exceptions. Voici quelques exemples :
| Type | Définition |
| Dépenses d’amélioration | Lorsque vous dépensez de l’argent pour des réparations ou des rénovations qui améliorent la fonctionnalité ou l’efficacité d’un actif, ou qui prolongent sa durée de vie, vous pouvez capitaliser ces dépenses en les ajoutant à la valeur comptable de l’actif. |
| Coûts de R&D | Les coûts initiaux de R&D sont généralement comptabilisés en charges, mais certains coûts engagés après la détermination de la faisabilité, tels que le codage et les tests de logiciels à usage interne, peuvent être capitalisés et amortis si les conditions de la norme ASC 350-40 et de l’IRS §174 sont remplies. |
| Charges payées d’avance | Les dépenses payées pour des services qui seront utilisés au cours d’une future période comptable sont capitalisées. N’oubliez pas de tenir compte de la charge d’amortissement lors de l’établissement du budget des périodes futures. |
| Intérêts sur les prêts de construction | Les charges d’intérêts payées pendant la construction d’un actif à long terme, tel qu’un bâtiment, peuvent être capitalisées dans un compte d’actif jusqu’à ce que celui-ci soit prêt à être utilisé, puis comptabilisées en charges par l’intermédiaire du compte d’amortissement au cours des périodes futures. |
Dépenses hors exploitation
Les dépenses hors exploitation sont celles qui ne sont pas directement liées aux activités principales de l’entreprise. Elles sont traitées comme toute autre dépense. Voici quelques exemples :
- Intérêts : Les intérêts constituent une charge financière. Les intérêts sur les prêts, les obligations ou les lignes de crédit sont classés comme des dépenses hors exploitation.
- Règlements de litiges et frais juridiques : Les amendes, pénalités et règlements issus de poursuites judiciaires qui ne découlent pas des activités commerciales normales sont classés comme des dépenses hors exploitation.
- Amortissement (parfois hors exploitation) : La charge d’amortissement des actifs qui ne sont pas utilisés dans l’activité principale (tels que les biens locatifs) peut être classée comme une dépense hors exploitation.
Dépenses non déductibles
Les dépenses non déductibles sont enregistrées comme toute autre dépense, mais elles ne font pas l’objet d’un ajustement à des fins de déclaration fiscale. Même une dépense non déductible réduit toujours votre bénéfice net, mais elle ne réduit pas votre obligation fiscale, car l’IRS ne l’autorise pas en déduction.
Les exemples de dépenses non déductibles comprennent les amendes et pénalités (telles que les pénalités de l’IRS et les amendes de l’OSHA), les contributions politiques et les dépenses de lobbying, ainsi que certaines primes d’assurance vie (si l’entreprise en est la bénéficiaire).
-

BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Avantages des comptes de dépenses
Les comptes de dépenses constituent une composante incontournable de la comptabilité financière, car il est impossible de préparer des rapports financiers sans eux. Toutefois, ils offrent également divers autres avantages, notamment :
- Suivi financier précis : La séparation des dépenses dans des comptes dédiés permet d’éviter le chaos financier. Elle garantit des registres clairs pour le reporting, la budgétisation et l’analyse.
- Optimisation fiscale et conformité : Des dépenses correctement catégorisées permettent de maximiser les déductions tout en gardant l’IRS satisfait — personne n’aime faire l’objet d’un contrôle fiscal.
- Audits et examens financiers facilités : Qu’ils soient internes ou externes, des comptes de dépenses bien organisés accélèrent les audits et réduisent les difficultés lors du rapprochement des données financières.
- Contrôle des coûts et budgétisation : Le suivi des différentes catégories de dépenses facilite l’établissement des budgets et l’identification des domaines de dépenses excessives avant qu’ils ne deviennent problématiques.
Inconvénients des comptes de dépenses
Il n’y a aucune bonne raison, ni même aucune possibilité, d’ignorer les comptes de dépenses. Cependant, ils présentent tout de même quelques inconvénients, notamment :
- Complexité et charge administrative : La gestion de plusieurs catégories de dépenses peut devenir accablante, en particulier pour les entreprises enregistrant un volume élevé de transactions. Un niveau de détail excessif se traduit souvent par un véritable cauchemar administratif.
- Risque de mauvaise classification : Les employés ou les comptables peuvent mal classer les dépenses, ce qui entraîne des états financiers inexacts et d’éventuels problèmes de conformité fiscale.
- Catégorisation incohérente entre les services : Si différentes équipes utilisent des méthodes différentes pour suivre les dépenses, cela peut entraîner des incohérences dans les rapports et des difficultés lors des rapprochements.
Comment gérer les comptes de dépenses
La gestion des comptes de dépenses ne se limite pas à la tenue des comptes. Elle concerne le contrôle financier, l’optimisation fiscale et la prise de décisions stratégiques. Voici quelques moyens de gérer efficacement les comptes de dépenses :
1. Standardiser les catégories de dépenses
Catégorisez les dépenses et définissez ce que couvre chaque catégorie. Évitez toutefois un niveau de détail excessif. Un trop grand nombre de catégories rend les rapports inutilement complexes.
2. Automatiser le suivi des dépenses
Utilisez des logiciels de comptabilité basés sur le cloud comme QuickBooks, Xero ou NetSuite pour catégoriser et suivre les dépenses automatiquement. Envisagez également d’investir dans des outils d’automatisation des dépenses comme Expensify, Brex ou Ramp afin de permettre aux employés de transmettre leurs justificatifs au format numérique.
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et avis indépendants sur les logiciels et services. En savoir plus sur notre transparence.
3. Définir des politiques claires et un processus de déclaration des dépenses
Définissez les dépenses autorisées, précisez celles que les employés peuvent ou ne peuvent pas déclarer et utilisez un modèle standard de note de frais. Exigez des justificatifs pour les dépenses dépassant un certain montant et établissez des circuits d’approbation des dépenses. Par exemple, vous pouvez exiger l’approbation d’un responsable pour les remboursements de notes de frais supérieurs à 500 $.
Il est également important de définir le moment où vous devez déclarer les dépenses et celui où il est trop tôt pour le faire. Si vous les déclarez avant que cela ne soit nécessaire, vous risquez de fausser votre résultat net et votre santé financière.
4. Effectuer régulièrement le rapprochement des comptes
Les rapprochements mensuels visant à vérifier que les dépenses enregistrées correspondent aux relevés bancaires et aux transactions par carte de crédit constituent une excellente stratégie pour éviter les problèmes de dernière minute liés aux transactions manquantes ou douteuses. À mesure que le volume des transactions augmente, les outils de rapprochement des transactions par carte de crédit peuvent contribuer à automatiser le processus de mise en correspondance.
5. Surveiller les dépenses et définir des budgets
Analysez les tendances des dépenses afin de déterminer où une grande partie des fonds est dépensée. Si les coûts augmentent progressivement sans être remarqués, des examens réguliers permettent de les détecter rapidement. Vous pouvez également contrôler les coûts en établissant des plafonds de dépenses pour chaque service et en utilisant des outils d’évaluation des performances tels que l’analyse des écarts budgétaires.
6. Prévoir les déductions fiscales et la conformité
Pour maximiser les avantages fiscaux, conservez des registres détaillés des dépenses déductibles, telles que les frais d’abonnement aux logiciels professionnels et les frais liés aux déplacements professionnels. Travaillez avec un comptable afin de rester conforme aux réglementations de l’IRS.
7. Examinez et optimisez régulièrement les comptes
Regroupez les catégories de dépenses redondantes afin de simplifier le rapport financier. Identifiez les abonnements ou services sous-utilisés qui peuvent être résiliés et examinez les tendances historiques des dépenses afin de prendre des décisions budgétaires fondées sur les données.
Outils de gestion des comptes de dépenses
La gestion des dépenses peut devenir trop complexe pour être effectuée manuellement à mesure que l’entreprise se développe. C’est là que les logiciels de gestion des dépenses sont utiles. Les avantages des outils de gestion des dépenses comprennent l’automatisation de la plupart des processus, la simplification des rapports et la possibilité de prendre des décisions fondées sur les données.
Si vous recherchez une solution de gestion des dépenses, voici quelques-unes de nos meilleures recommandations :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et avis indépendants sur les logiciels et services. En savoir plus sur notre transparence.
Les logiciels et la simplicité sont essentiels
Les comptes de dépenses peuvent se transformer en un réseau complexe de transactions. La meilleure façon de les gérer ? Une catégorisation simple et un logiciel de gestion des dépenses qui facilitent les choses en éliminant le chaos, les erreurs et les tâches manuelles du processus de gestion des dépenses.
Prêt à développer vos compétences en tant que professionnel de la finance ? Abonnez-vous à notre lettre d’information gratuite pour recevoir des conseils d’experts, des guides et des analyses de la part de dirigeants du secteur financier qui façonnent l’industrie technologique.

