Det finnes mange programvarealternativer for å prognostisere kontantstrøm, men for mange er det å finne ut hvordan man gjør det manuelt, den foretrukne metoden å begynne med. Derfor ønsket jeg å lage en omfattende veiledning for å hjelpe deg med å utarbeide nøyaktige kontantstrømprognoser for virksomheten din.
Hva er kontantstrømprognoser?
Kontantstrømprognoser hjelper økonomimedarbeidere og virksomhetsledere med å anslå hvor mye kontanter som vil strømme inn og ut av en virksomhet i løpet av en bestemt periode. Målet er å forutse den potensielle kontantbeholdningen, mangler eller overskudd på en nøyaktig måte, slik at du kan opprettholde en sunn, positiv kontantstrøm samtidig som virksomheten vokser.
Disse prognosene ser vanligvis på månedlige, kvartalsvise eller årlige perioder for å bidra til å identifisere når:
- Det er behov for ytterligere finansiering
- Kontantutbetalingene overstiger kontantinnbetalingene
- Det finnes overskytende kontanter
Avhengig av hvor komplekse kunderelasjonene og betalingsbetingelsene dine er, vil du enten utarbeide kontantstrømmodellen din med prognoser i et regneark eller velge en programvarebasert tilnærming.
Hvorfor er kontantstrømprognoser viktige for virksomheten din?
Det å starte og drive noen av mine egne virksomheter de siste ti årene, med begrensede budsjetter, har medført en rekke utfordringer. Heldigvis har erfaringen min med kontantstrømprognoser og kontantstrømstyring i andre virksomheter vært til stor hjelp – og har sannsynligvis utgjort hele forskjellen mellom fiasko og suksess i mine egne virksomheter.
Jeg har lært at kontantstrømprognoser er avgjørende for virksomhetsplanlegging, identifisering av kontantmangel, styring av arbeidskapital, sikring av finansiering og optimalisering av virksomhetens resultater.
1. Planlegging for fremtiden
Økonomisk planlegging omfatter å finne måter å forbedre kontantstrømmen på, noe som innebærer kontantstrømprognoser som gjør det mulig å forutse de økonomiske behovene dine.
Ved å forstå når kontantinnbetalinger og kontantutbetalinger forventes, kan du ta informerte beslutninger om investeringer, utvidelser eller kostnadsbesparende tiltak.
2. Proaktiv risikostyring
Ved å prognostisere kontantstrømmen kan du identifisere perioder der kontantinnbetalingene kanskje ikke er tilstrekkelige til å dekke kontantutbetalingene. Dette gjør det mulig å iverksette proaktive tiltak for å redusere forskjellen, for eksempel ved å sikre finansiering eller justere utgiftene.
3. Styring av arbeidskapital
Kontantstrømprognoser hjelper deg med å styre arbeidskapitalen effektivt. Du kan fastsette et optimalt lagernivå, forhandle frem gunstige betalingsbetingelser og priser med leverandører og sørge for at du har tilstrekkelig med kontanter tilgjengelig på bankkontoer eller fra andre kilder til å dekke de daglige driftsbehovene dine.
4. Sikring av finansiering
Hvis du søker finansiering fra investorer eller banker, vil de se at du har en tydelig forståelse av kontantstrømmen din, og at du kan generere nok kontanter til å tilbakebetale eventuell gjeld eller skape avkastning på investeringen din.
5. Overvåking av virksomhetens resultater
Når det gjelder å overvåke virksomhetens økonomiske resultater, fungerer utarbeidelse av kontantstrømprognoser som en referanse. Ved å sammenligne den faktiske kontantstrømmen med den prognostiserte kontantstrømmen kan du identifisere eventuelle avvik og iverksette korrigerende tiltak ved behov.
Hva du trenger for nøyaktige prognoser
Det er viktig å samle inn all nødvendig informasjon før du kan utarbeide kontantstrømprognoser. Dette omfatter både historiske økonomiske data og fremtidige estimater.
Her er den viktigste informasjonen du trenger:
1. Historiske økonomiske data
Begynn med å samle inn tidligere økonomiske rapporter, for eksempel resultatregnskap, balanser og kontantstrømoppstillinger. Disse vil gi innsikt i tidligere inntekter, utgifter, de ulike typene kontantstrøm og kontantstrømmønstre.
Have an account? Log In
2. Estimater for salg og inntekter
Å prognostisere fremtidig salg og inntekt er nødvendig for å lage nøyaktige kontantstrømprognoser. Husk at tidligere resultater ikke alltid er en indikator på hvordan fremtiden vil se ut, så ta hensyn til faktorer som markedstrender, kundeatferd, sesongvariasjoner og kommende forretningsaktiviteter eller hendelser som kan påvirke salget. Det samme gjelder utgifter.
3. Utgiftsestimater
Som med inntekter er det avgjørende å estimere og fakturere utgiftene dine. Kategoriser utgiftene dine i faste kostnader (f.eks. husleie, lønn) og variable utgifter (f.eks. råvarer, daglige, ukentlige, månedlige eller periodiske driftsutgifter). Vær så detaljert som mulig for å sikre nøyaktighet.
4. Kundefordringer og leverandørgjeld
Ta hensyn til eventuelle utestående fakturaer som kundene dine ennå ikke har betalt (også kalt kundefordringer), eller ubetalte regninger eller fakturaer som du må betale (også kalt leverandørgjeld).
5. Kontantreserver og kredittlinjer
Ta hensyn til tilgjengelige kontantreserver, eksisterende kredittlinjer, tilgjengelig kreditt på kredittkort eller lån du kan benytte ved behov. Dette vil fungere som et sikkerhetsnett og hjelpe deg med å håndtere uventede økonomiske utfordringer.
Når du har samlet inn denne informasjonen, er du klar til å begynne å lage kontantstrømprognosene dine.
Hvem er involvert i utarbeidelsen av prognoser?
Å lage kontantstrømprognoser er ikke en oppgave man utfører alene. Nøkkelpersoner bør involveres for å sikre nøyaktighet og få ulike perspektiver. Her er noen personer som bør involveres i prosessen.
1. Bedriftseiere
Hvis du er CFO, har du en dyp forståelse av virksomhetens økonomi … men du trenger fortsatt å involvere eieren. Småbedriftseiere vet hva de forventer når det gjelder resultater og mål, og må holdes orientert.
De samlede innspillene deres er avgjørende for å estimere fremtidig salg, utgifter og kontantstrømmer, med tanke på kommende endringer i virksomheten eller vesentlige utviklingstrekk.
2. Økonomiske rådgivere
Hvis du samarbeider tett med eksterne økonomiske rådgivere, bør du involvere dem her. De ser mange virksomheter som ligner på din, så ekspertisen deres kan være uvurderlig når du skal lage nøyaktige kontantstrømprognoser.
De kan gi veiledning om estimering av inntekter og utgifter med hensyn til bankretningslinjer, renteendringer og andre finansieringsfaktorer, slik at prognosene dine er i tråd med regnskapsprinsipper.
3. Salgs- og markedsføringsledere
Salgs- og markedsføringsteamene dine står i frontlinjen, har kontakt med kunder og skaper inntekter. Hvis du ikke har en omfattende mengde data å gjennomgå, bør du vurdere å involvere dem i denne prosessen.
De kan gi verdifull innsikt i markedstrender, kundeatferd og kommende kampanjer eller markedsføringsaktiviteter som kan påvirke salget.
4. Ledere for drift og produksjon
På samme måte bør du involvere dette teamet hvis informasjonen fortsatt er litt fragmentert i virksomheten din.
Drifts- og produksjonsledere har en inngående forståelse av kommende endringer eller prosjekter som kan kreve ytterligere finansiering. Ved å inkludere dem i prosessen sikrer du at alle utgifter er tatt med, og at prognosene er realistiske.
Slik lager du kontantstrømprognoser
Jeg har brukt denne trinnvise veiledningen mange ganger og opplevd at den forenklet prosessen med å lage kontantstrømprognoser.
Trinn 1: Velg verktøyet du foretrekker
Hvis vi antar at du fortsatt ønsker å unngå å bruke regnskapsprogramvare – selv den som er laget for små bedrifter – kan du lage kontantstrømprognoser ved hjelp av et Excel-regneark, Google Regneark eller en lignende nettapplikasjon.
Valget av verktøy avhenger av hvor komfortabel du er med det, og hvor komplisert økonomien din er.
Trinn 2: Fastsett tidsperioden
Bestem den passende tidsperioden for kontantstrømprognosene dine. Avhengig av forretningsaktivitetene eller -modellen din kan du velge å dele den inn i ukentlige, månedlige, kvartalsvise eller periodiske perioder.
Ukentlige og månedlige prognoser er de vanligste for små bedrifter.
Steg 3: Estimer inntektene
Start med å estimere inntektene dine for hver periode. Ta hensyn til historiske salgsdata, markedstrender, kundeatferd og kommende arrangementer eller kampanjer.
Vær realistisk, men legg deg heller på den konservative siden i estimatene dine, og ta høyde for potensielle svingninger.
Steg 4: Kategoriser utgiftene
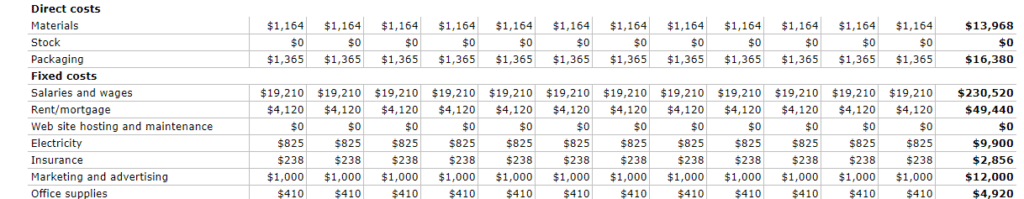
- Kategoriser utgiftene dine i faste kostnader (f.eks. husleie og lønn) og variable kostnader (f.eks. råvarer, reklame- og markedsføringsutgifter).
- Tilordne hvert utgiftsområde et spesifikt beløp for hver periode.
- Rådfør deg med de relevante interessentene for hver kategori for å sikre at du fanger opp realistiske kostnader.
Steg 5: Ta hensyn til tidspunkt
Å være realistisk med tidspunkt er noe av det viktigste å ta hensyn til i denne prognoseprosessen.
Ta hensyn til tidspunktet for inntektene og utgiftene dine. Noen inntekter kan mottas umiddelbart, mens andre kan ha lengre betalingsbetingelser. På samme måte kan utgifter forfalle på forhånd eller fordeles over tid.
Min erfaring er at mange små bedrifter er overdrevent optimistiske med hensyn til når inntektene kommer inn, og velger å betale regninger for sent. Dette påvirker forholdet til leverandører og fordelaktige betalingsbetingelser.
Steg 6: Ta hensyn til sesongvariasjoner
Hvis virksomheten din opplever sesongmessige svingninger, må du justere kontantstrømprognosene deretter. Identifiser perioder med høy og lav aktivitet, og sørg for at prognosene tar høyde for disse variasjonene.
Sesongvariasjoner er en annen faktor som ofte overses, og som skaper urealistiske kontantstrømprognoser og fører til likviditetsproblemer.
Steg 7: Ta hensyn til kundefordringer og leverandørgjeld
Ta høyde for eventuelle utestående fakturaer som kundene dine ennå ikke har betalt (kundefordringer), samt eventuelle ventende regninger eller fakturaer som du må betale (leverandørgjeld).
Steg 8: Inkluder kontantreserver og kredittlinjer
Ta hensyn til dine nåværende kontantreserver og eventuelle eksisterende kredittlinjer som du kan benytte ved behov. Disse vil fungere som et sikkerhetsnett og sørge for at du har en buffer hvis alt går galt.
Steg 9: Modellér andre scenarier
Selv om det er umulig å forutsi alt (jeg ser på deg, pandemi), er det viktig å vurdere mulige omstendigheter som kan påvirke kontantstrømmen din. Dette kan omfatte endringer i markedsforhold, regulatoriske endringer eller uventede utgifter.
Bygg inn en buffer og forutsetninger i prognosene dine som tar høyde for usikkerhet.
Steg 10: Gå gjennom og finjuster
Det er viktig å analysere kontantstrømoppstillingen din, utarbeide kontantstrømprognosene dine og gjennomgå hver av dem nøye – både på egen hånd og sammen med andre. Se etter eventuelle uoverensstemmelser, feil eller urealistiske forutsetninger, og viktigst av alt: Gjør justeringer etter behov når du finner dem.
Husk at kontantstrømprognoser ikke er hugget i stein. De bør gjennomgås og oppdateres regelmessig etter hvert som virksomheten og den økonomiske situasjonen din utvikler seg. Ved å overvåke den faktiske kontantstrømmen opp mot prognosene dine kan du gjøre justeringer og finstille prognosene for å oppnå større nøyaktighet.
Når bør du utarbeide kontantstrømprognoser?
Kontantstrømprognoser bør utarbeides med jevne mellomrom for å redusere risikoen for å bli tatt på sengen av de økonomiske resultatene dine. Samtidig vet jeg at det finnes en million ting du burde gjøre regelmessig.
Her er når du absolutt må utarbeide disse prognosene.
Ved oppstart av en ny virksomhet
Hvis du starter en ny virksomhet, har du ingenting å falle tilbake på dersom ting ikke utvikler seg slik du forventer. Kontantstrømprognoser bidrar til å tydeliggjøre det mest realistiske scenariet for deg og identifisere potensielle utfordringer på et tidlig tidspunkt.
Hvis du søker finansiering
Enten du søker om lån eller søker investorer, er kontantstrømprognoser en avgjørende del av presentasjonen din (en av fordelene med programvare for låneopprettelse er at den kan hjelpe deg med å sette sammen disse). Långivere og investorer ønsker å se at du har en klar forståelse av kontantstrømmen din og kan generere nok kontanter til å betale dem tilbake i tide.
Hvis du utvider virksomheten
Hvis det finnes planer om å utvide virksomheten, kan kontantstrømprognoser hjelpe deg med å avgjøre hvor økonomisk levedyktig den er.
De lar deg vurdere hvordan utvidelsen vil påvirke kontantstrømmen din, og om nødvendig identifisere ytterligere finansieringsbehov på kort og lang sikt.
Før du tar viktige økonomiske beslutninger
Hvis du skal fri, er det lurt å forsikre deg om at du er klar først. Hvorfor skulle det være annerledes for virksomheten?
Når viktige økonomiske beslutninger vurderes, for eksempel kjøp av eiendeler, inngåelse av kontrakter eller lansering av nye produkter eller tjenester, er det viktig å vurdere påvirkningen på kontantstrømmen for å kunne ta velinformerte beslutninger.
More Articles
Eksempel på kontantstrømprognose
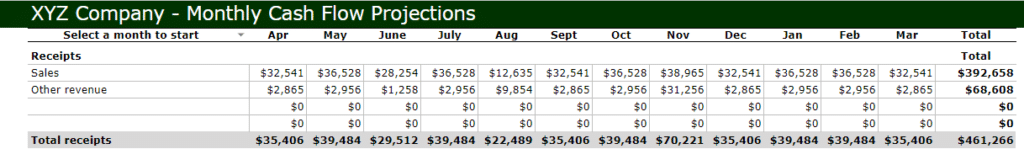
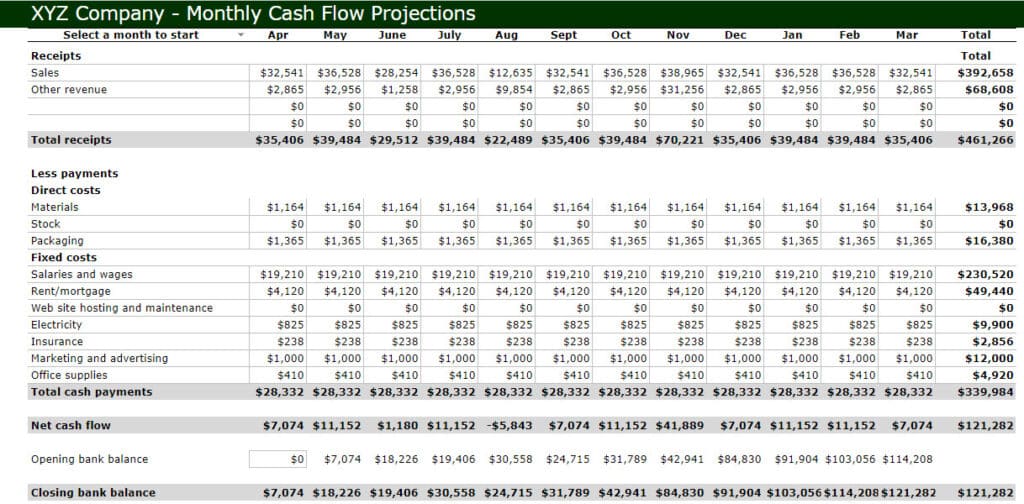
For å hjelpe deg med å se for deg hvordan kontantstrømprognoser utarbeides, får du her et eksempel på en enkel månedlig kontantstrømprognose for en liten virksomhet:
De 3 største feilene du bør unngå
Det er noen vanlige feil du bør unngå gjennom hele prosessen med å utarbeide kontantstrømprognoser.
Overvurdering av inntekter
Vi blir alle fristet til å være overdrevent optimistiske når vi anslår inntekter. Det er imidlertid viktig å være realistisk og basere prognosene på historiske data, trender i virksomheten og markedet samt pålitelig informasjon, ettersom optimismen her ikke hjelper deg.
Ta høyde for kunder som betaler for sent, og legg som et minimum inn en antakelse om at en prosentandel av inntektene kanskje ikke realiseres i tide (eller i det hele tatt). Dette sikrer at du har en viss buffer, i tilfelle kontantinnbetalingene ikke blir som håpet.
Undervurdering av utgifter
På samme måte kan undervurdering av utgifter føre til kontantstrømunderskudd. Vær grundig når du kategoriserer utgiftene dine, og vurder alle potensielle kostnader, inkludert skjulte eller engangsutgifter.
Akkurat som du har lagt inn en buffer for inntektene, bør du legge inn en antakelse om at du vil få noen uventede engangskostnader eller prisøkninger, slik at du unngår uønskede overraskelser.
Å ignorere sesongvariasjoner
Hvis virksomheten din opplever sesongmessige svingninger, kan det å unnlate å ta høyde for dette bli et større problem enn du kanskje forestiller deg. Det er her det kan være fornuftig å innhente tilbakemeldinger fra andre interessenter, som kan ha innsikt i kostnader du ennå ikke har vurdert. De har ofte bransjespesifikk kunnskap om sesong- eller periodekostnader og inntektssykluser.
Abonner for å få mer innsikt i kontantstrøm
Med kunnskapen og verktøyene som trengs for å lage realistiske kontantstrømprognoser uten å være avhengig av dyr programvare, kan du vise interessenter at du har det som skal til for å få dette til å fungere.
Er du klar til å videreutvikle ferdighetene dine som økonomileder? Abonner på nyhetsbrevet vårt for ekspertråd, veiledninger og innsikt fra økonomiledere som former teknologibransjen.