Dobbel bokføring lar deg håndtere forretningstransaksjoner nøyaktig ved hjelp av et system med debet og kredit. Selv om de fleste regnskapsprogrammer (enten for SMB-er eller større virksomheter) kan hjelpe deg med å håndtere disse prosessene, er det fortsatt viktig å forstå hvordan dobbel bokføring fungerer.
Enten du frisker opp kunnskapene dine eller lærer fra grunnen av, er jeg sikker på at du vil sitte igjen med kunnskapen (og kanskje verktøyene) du trenger for å håndtere økonomiske poster med trygghet.
Hva er dobbel bokføring?
Dobbel bokføring er et system der forretningstransaksjoner krediteres og debiteres mellom to kontoer – en «handlingskonto» og en «reaksjonskonto».
I enhver postering i et dobbelt bokføringssystem debiteres ett beløp, og dette må gjenspeiles av et tilsvarende (og motsatt) kreditbeløp på en annen konto.
- Debet øker saldoen på eiendels- og kostnadskontoer, samtidig som saldoen på gjelds-, inntekts- og egenkapitalkontoer reduseres.
- Kredit har motsatt effekt på hver av disse kontoene.
Dette er en effektiv måte å opprettholde kontroll og balanse på, samtidig som det tydelig viser hvordan økonomiske ressurser fordeles gjennom virksomhetens drift.
Du trenger ikke å bli statsautorisert revisor for å mestre regnskapssystemer som dette; regnskapsprogrammer gjør prosessen enkel.
Enkel bokføring kontra dobbel bokføring
Enkel bokføring er den mest grunnleggende måten å dokumentere virksomhetens utgifter på. Med denne regnskapsmetoden samles kjøp og inntektskilder i én enkel liste, omtrent som i en sjekkbok.
Dobbel bokføring tar derimot hensyn til begge sider av en transaksjon – inn- og utbetalingene, så å si. Hvis du for eksempel kjøper en ny datamaskin til virksomheten din, vil en konto som brukes til virksomhetskjøp, for eksempel «leverandørgjeld», debiteres, mens en konto knyttet til eiendeler, for eksempel «utstyr», krediteres. Dette viser at virksomhetens ressurser ble brukt til å kjøpe en eiendel – i dette tilfellet en datamaskin.
I et system med enkel bokføring ville det bare vært én post: kostnaden for datamaskinen.

Hva passer best til hva?
Enkel bokføring kan være greit for svært små virksomheter med begrenset antall brukere, siden det er en enkel måte å dokumentere inntekter og utgifter på. Dobbel bokføring er imidlertid mer omfattende og gir bedre oversikt over de underliggende aktivitetene i en virksomhet.
T-kontoer (T-diagrammer)
En T-konto, også kjent som et T-diagram, er en enkel måte å visualisere et bokføringssystem med dobbel bokføring på. En stor T kan tegnes på et ark, med debet angitt på den ene siden og kredit på den andre.
Debetposteringer registreres på venstre side av T-en, mens kreditposteringer registreres på høyre side. På denne måten kan alle regnskapsposteringer tydelig merkes og skilles etter type.
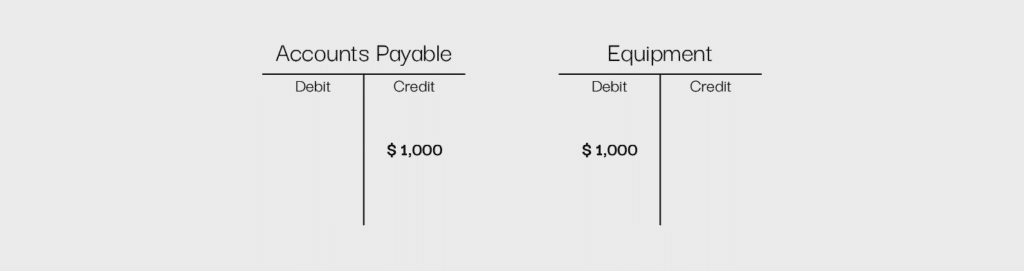
Med eksempelet ovenfor, der du kjøper en datamaskin, kan en vanlig oppstilling av en T-konto se slik ut:
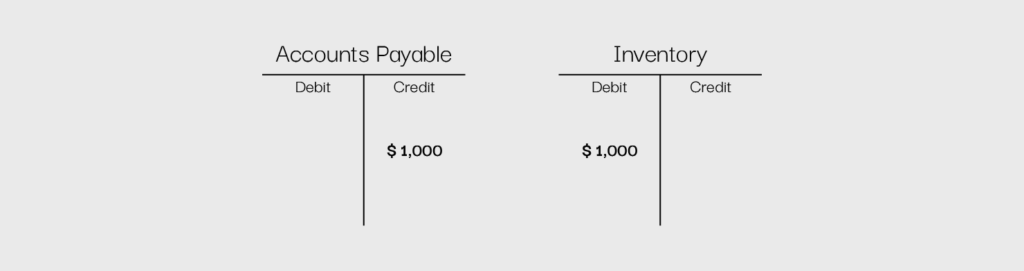
Ved å bruke T-kontoer skilles hvert aspekt ved en transaksjon fra hverandre, noe som gir en enkel og oversiktlig visuell fremstilling av utgiften.
Kontotyper
Det finnes fem grunnleggende kontotyper som et system for dobbel bokføring kan benytte. Disse kontoene er eiendeler, gjeld, inntekter, kostnader og egenkapital. Hver av dem har en litt forskjellig rolle i virksomheten. Ved å bruke riktige kontoer kan bokførere organisere grunnleggende regnskapsaktiviteter og få en mer omfattende oversikt over transaksjonene.
Eiendeler
Eiendelskontoer representerer gjenstandene eller de immaterielle verdiene som en virksomhet eier, og som forventes å gi virksomheten fremtidige fordeler. Dette omfatter blant annet kontanter, utstyr og varelager, samt goodwill og immaterielle rettigheter.
For å gjenspeile økninger i eiendelskontoer debiterer du dem. Hvis jeg for eksempel mottar mer kontanter i virksomheten, vil jeg debitere kontantkontoen.
Have an account? Log In
Forpliktelser
Forpliktelseskontoer representerer former for gjeld en virksomhet har, for eksempel eksplisitt gjeld gjennom kortsiktige og langsiktige lån, eller implisitt gjeld som leverandørgjeld eller forskuddsbetalte inntekter.
For å gjenspeile økninger i forpliktelseskontoer krediterer du dem. Hvis jeg for eksempel tar opp et kortsiktig lån, vil jeg kreditere kontoen for kortsiktige lån.
Inntekter
Inntektskontoer inneholder alle inntektskilder en virksomhet tjener penger på, for eksempel renteinntekter eller produktsalg.
For å gjenspeile økninger i inntektskontoer krediterer du dem. Hvis jeg for eksempel tjener ytterligere inntekter gjennom et nytt salg, vil jeg kreditere virksomhetens inntektskonto.
Kostnader
Kostnadskontoer inkluderer alle kostnader forbundet med å drive en virksomhet, for eksempel strømregninger, lønn, skatter og husleie.
For å gjenspeile økninger i kostnadskontoer debiterer du dem. Hvis jeg for eksempel betaler de ansatte mine, vil jeg debitere lønnskontoen.
Egenkapital
Egenkapitalkontoer representerer den totale egenkapitalen i en virksomhet og inkluderer kontoer som ordinær aksjekapital og preferanseaksjekapital, samt tilbakeholdte inntekter — forskjellen mellom penger som er investert i virksomheten og eventuelt overskudd som er igjen etter at kostnadene er regnskapsført.
Egenkapitalkontoene «tilbakeholdte inntekter» eller «underskudd» i en resultatregnskap er en god måte å se, med et øyekast, hvor mye et selskap har tjent eller tapt over tid. Hvis det finnes en konto for tilbakeholdte inntekter, har virksomheten tjent mer penger enn den har brukt over tid; hvis det finnes en underskuddskonto, er det motsatte tilfellet.
For å gjenspeile økninger i egenkapitalkontoer krediterer du dem. Hvis jeg for eksempel selger nye ordinære aksjer, vil jeg kreditere kontoen for ordinær aksjekapital.
Sammendrag
- For en eiendelskonto debiterer du for å øke den og krediterer for å redusere den
- For en forpliktelseskonto krediterer du for å øke den og debiterer for å redusere den
- For en inntektskonto krediterer du for å øke den og debiterer for å redusere den
- For en kostnadskonto debiterer du for å øke den og krediterer for å redusere den
- For en egenkapitalkonto krediterer du for å øke den og debiterer for å redusere den


Slik fungerer dobbelt bokføring
Følgende trinn kan hjelpe deg med å etablere et rammeverk for dobbelt bokføring i virksomheten din.
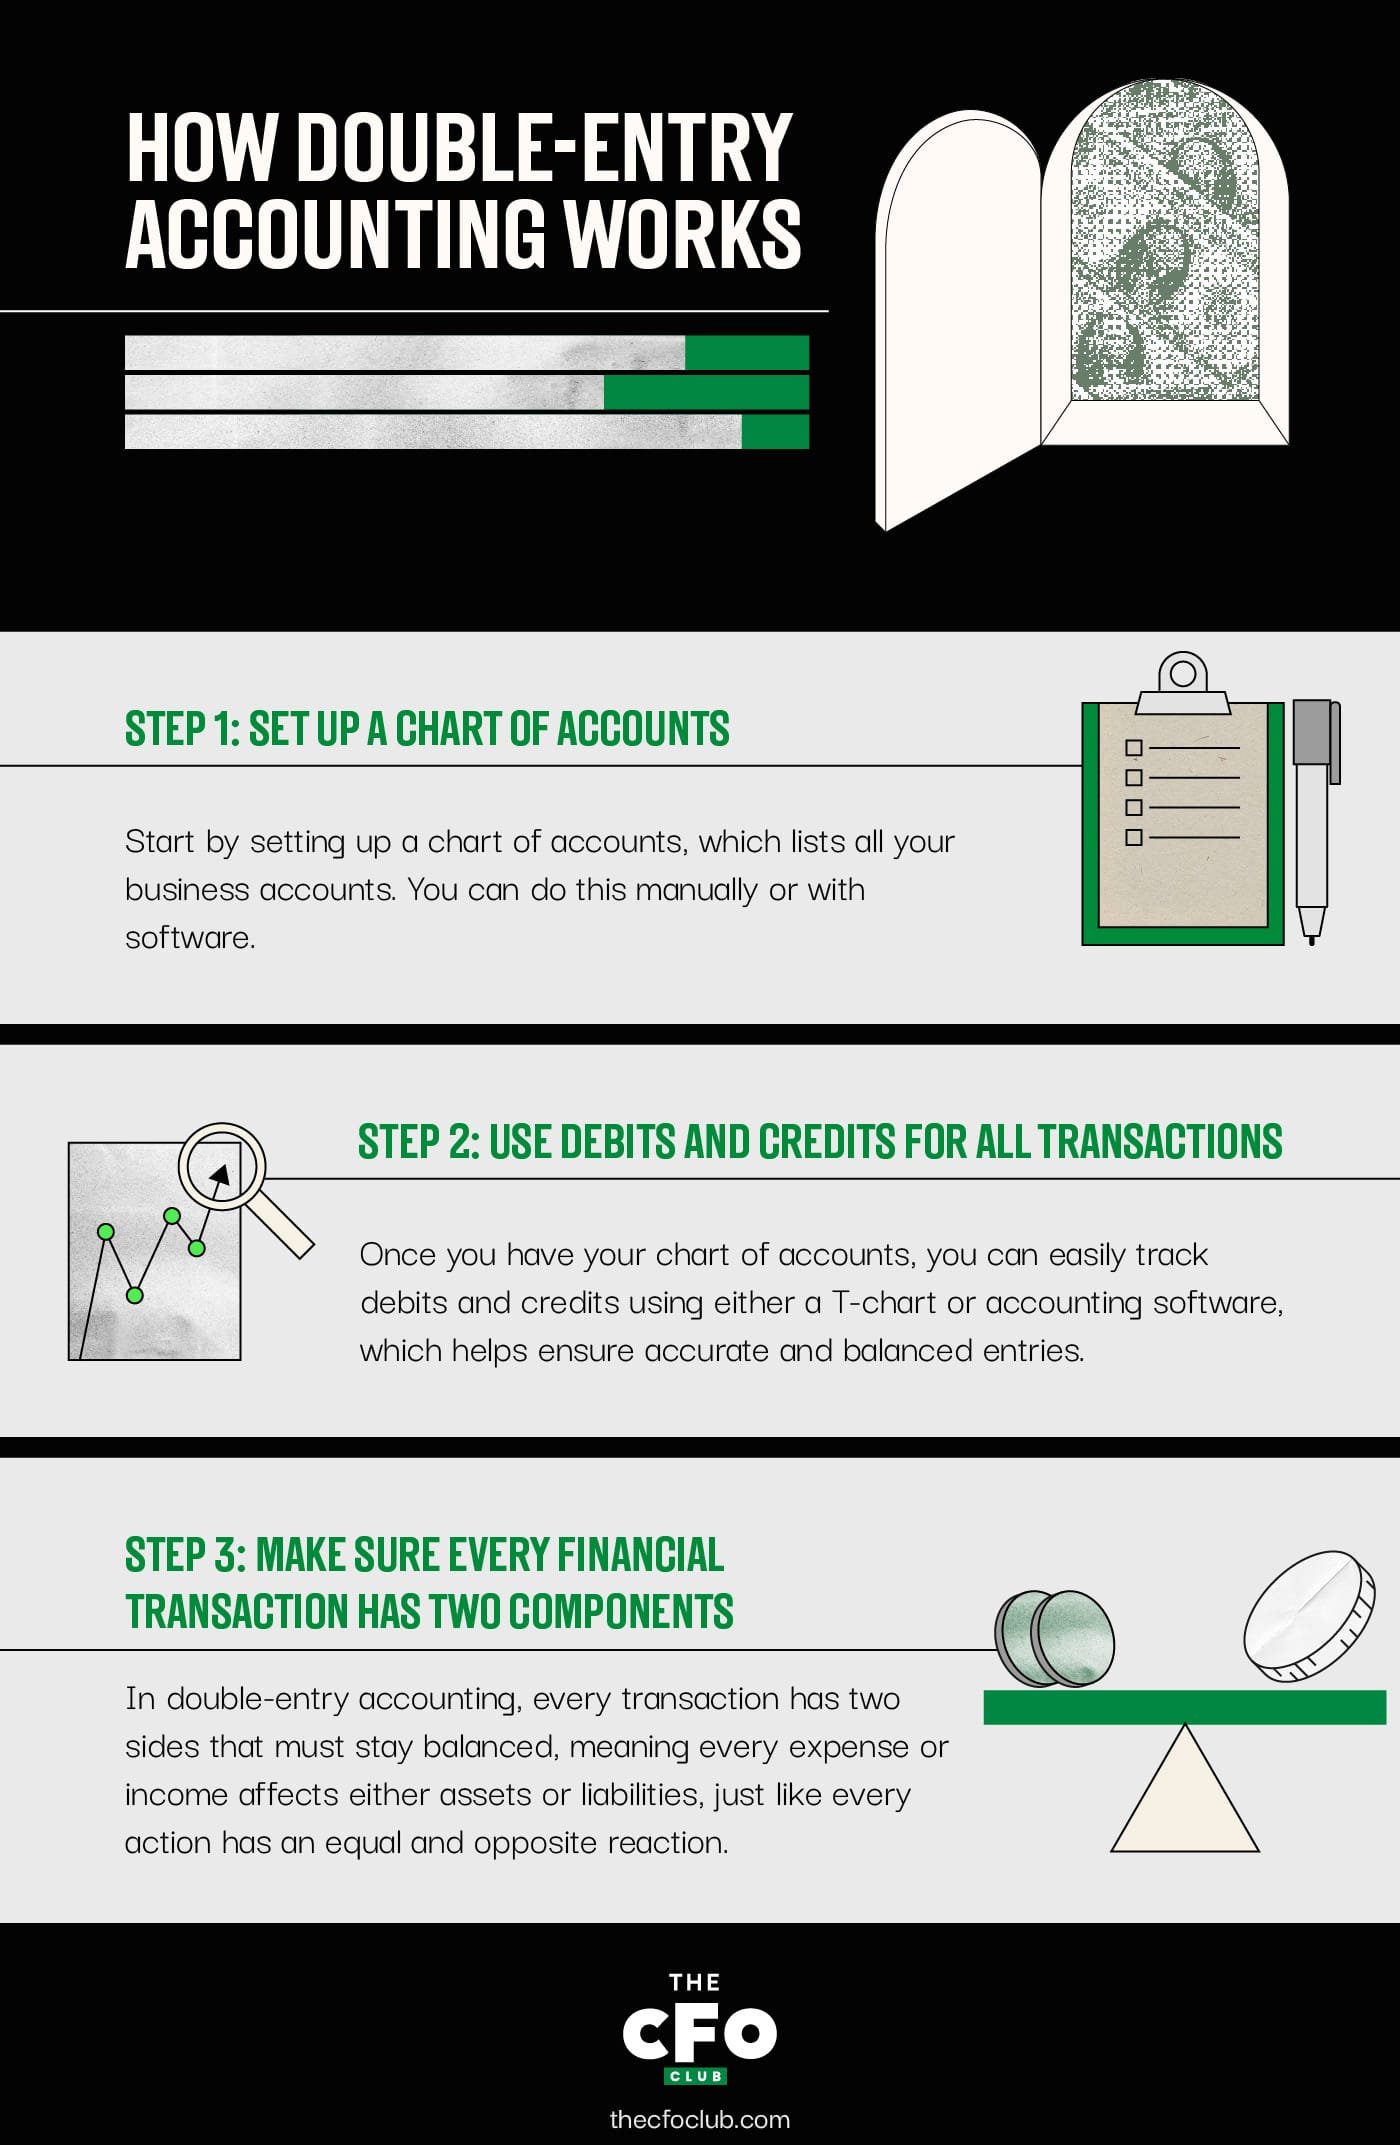
Trinn 1: Opprett en kontoplan
Først må du opprette en kontoplan. Det innebærer å lage en hovedliste over alle kontoene som gjelder for virksomheten i akkurat ditt selskap, ved å bruke alle kontotypene ovenfor. Hvis du for eksempel eier forretningsverktøy som datamaskiner eller servere, trenger du en utstyrskonto.
Denne prosessen kan gjøres manuelt ved å gå trinnvis gjennom alle elementene som holder virksomheten din i drift, eller den kan enkelt fullføres ved hjelp av programvare.
Det kan være nødvendig å opprette nye kontoer hvis virksomheten endrer seg, eller hvis nye inntektskilder eller kostnader blir relevante. Dette kan være mer komplisert å håndtere uten regnskapsprogramvare.
Trinn 2: Bruk debet og kredit for alle transaksjoner
Når du har kontoplanen, kan du begynne å registrere debet- og kreditposteringer for transaksjonene dine.
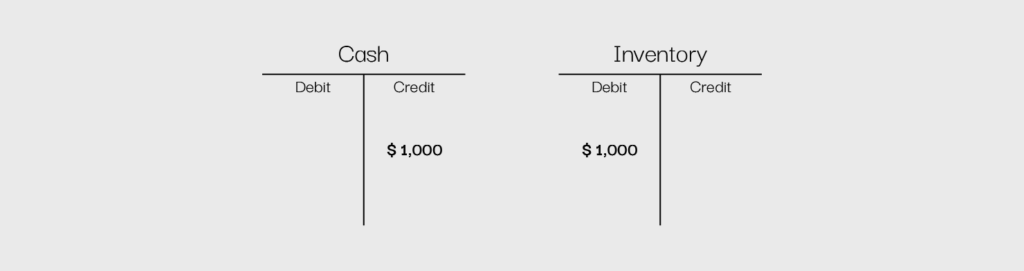
Her er et eksempel på hvordan du kan skille mellom hvilke kontoer som debiteres, og hvilke kontoer som krediteres når du kjøper en ny datamaskin med kontanter:
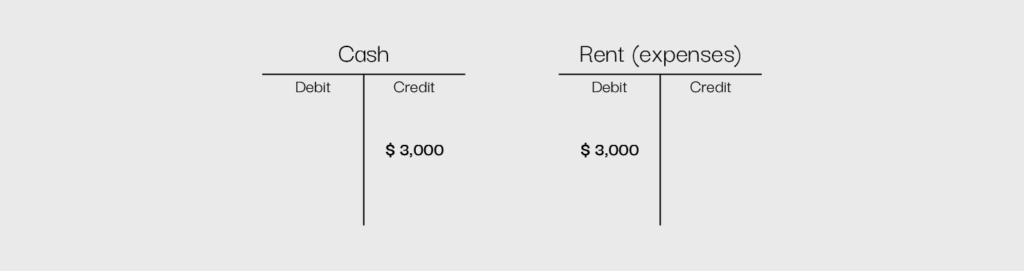
Betale husleie til en utleier:
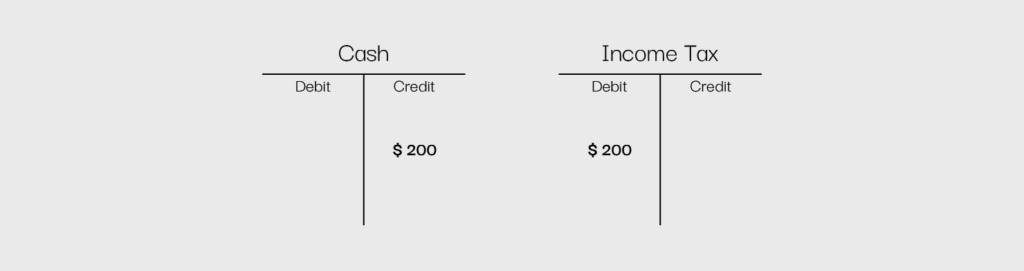
Eller betale skatt på inntekt fra vanlig forretningsvirksomhet:
Ved å bruke dette enkle systemet kan du enkelt se hvor pengene dine flyter, og hvor de ender opp.
Selv om du kan håndtere denne prosessen ved hjelp av en håndtegnet T-konto eller et program som Microsoft Excel, bruker de fleste selskaper regnskapsprogramvare, ettersom det gjør det mulig å føre spesifikke og nøyaktige opptegnelser. Regnskapsprogramvare kan redusere sannsynligheten for feil, ettersom disse systemene er utviklet for å sikre at posteringer bokføres riktig.
Mange programmer tillater for eksempel ikke at en postering bokføres dersom den ikke balanserer. Du kan også opprette og oppdatere regnskapsoppstillinger enkelt ved hjelp av enhver type regnskapsprogramvare.
Trinn 3: Sørg for at hver økonomiske transaksjon har to komponenter
Ved dobbel bokføring er det viktigste å huske at hver transaksjon har to sider, og at begge sidene må være like for å opprettholde en balansert virksomhet. Hvis tanken på en dobbel postering for hver transaksjon virker litt forvirrende, kan du huske Newtons tredje bevegelseslov: Enhver handling har en like stor og motsatt rettet reaksjon. Hvis du trekker beinet tilbake for å sparke en ball, vil energien som genereres av denne handlingen, få ballen til å bevege seg.
Det samme gjelder i virksomheten; hver utgift du betaler, gir deg noe, og enhver type inntekt du får, trekkes fra et annet sted, for eksempel varelageret.
Author's Tip
Ha den grunnleggende regnskapsformelen i mente: Eiendeler = Gjeld + Egenkapital. Dette betyr at hver side av hovedboken må være balansert tilsvarende; hvis eiendelskontoene dine ikke er lik gjelds- og egenkapitalkontoene, er det et problem med regnskapsstrukturen din. Dette er det samme som den tradisjonelle metoden, som er vanligere i Storbritannia.
Utenfor en forretningsmessig sammenheng kan det å kjøpe en ny datamaskin for å håndtere regnskap og lønn for selskapet ditt virke like enkelt som å ta frem kredittkortet, gjennomføre et kjøp og gå ut av en elektronikkbutikk.
Fra et forretningsmessig perspektiv er det imidlertid litt mer nyansert. For å gjennomføre kjøpet krediterer du en gjeldskonto – i dette tilfellet leverandørgjeld. Pengene som brukes, forsvinner imidlertid ikke ut i løse luften; de brukes til å anskaffe en eiendel for virksomheten din, noe som betyr at du debiterer en eiendelskonto.
Nå som du har lest om hvordan dobbel bokføring fungerer og sett eksempler, er det på tide å teste kunnskapene dine!
3 fordeler med dobbel bokføring
Dobbelt bokføring er en pålitelig måte å holde oversikt over økonomien på, med flere fordeler. Her er tre viktige fordeler som gjør dobbelt bokføring avgjørende for enhver virksomhet:
1. Nøyaktighet og feildeteksjon
Dobbelt bokføring holder regnskapet ditt nøyaktig ved å sørge for at hver transaksjon registreres på to steder – én gang som debet og én gang som kredit.
Si at du kjøper en ny bærbar PC for $5,000. Du registrerer en debet på «Utstyr»-kontoen og en kredit på «Kontanter» eller «Leverandørgjeld». Hvis du ved et uhell glemmer å registrere den ene siden, vil tallene ikke stemme, og du vil vite at noe er galt.
Uten dobbelt bokføring kan små feil gå ubemerket hen og føre til større problemer senere. Når alt balanserer, er det lettere å ha kontroll på økonomien, unngå kostbare feilberegninger og holde regnskapet i orden.
2. Økonomisk åpenhet
Med dobbelt bokføring har du alltid en tydelig oversikt over hvor pengene dine kommer fra og hvor de går. Siden hver transaksjon registreres på to kontoer, kan du enkelt følge med på eiendeler, gjeld, inntekter og utgifter.
Hvis virksomheten din for eksempel tar opp et lån, registrerer du en økning i kontantbeholdningen, men også en forpliktelse som viser hva du skylder. På denne måten forteller de økonomiske rapportene dine alltid hele historien – ingen overraskelser og ingen manglende informasjon.
Et åpent system som dette gjør det enklere å sette opp budsjetter, følge med på veksten og planlegge fremover. I stedet for å gjette hvor pengene dine går, har du solide data som støtter beslutningene dine og bidrar til å holde virksomheten økonomisk sunn.
3. Bedre forebygging av svindel
Dobbelt bokføring holder ikke bare regnskapet nøyaktig – det bidrar også til å beskytte virksomheten din mot svindel. Siden hver transaksjon påvirker to kontoer, blir det mye enklere å oppdage mistenkelige endringer eller manglende penger. Det er som å ha et automatisk sikkerhetssystem for økonomien din.
Se for deg at en ansatt prøver å putte bedriftens penger i egen lomme ved å endre en utgiftspost. Med dobbelt bokføring vil tallene ikke stemme, og avviket vil heise et rødt flagg. Revisorer eller økonomiteam kan raskt gripe inn, gå gjennom regnskapet og oppdage mistenkelig aktivitet før den kommer ut av kontroll.
Dette systemet bidrar ikke bare til å avdekke svindel, men gjør også at folk i mindre grad prøver seg på noe ulovlig i utgangspunktet. Når hver transaksjon etterlater seg et dokumentasjonsspor, kan virksomheter føle seg tryggere på at de økonomiske dataene deres er beskyttet.
3 ulemper ved dobbelt bokføring
Nå som du kjenner til fordelene, er her noen av de vanligste ulempene ved dobbelt bokføring:
More Articles
1. Komplekst
I motsetning til enkel bokføring, der transaksjoner registreres én gang, innebærer dobbelt bokføring debet og kredit, ulike kontokategorier og balansering av regnskapet. For økonomimedarbeidere på begynnernivå eller eiere av små virksomheter kan denne læringskurven innen regnskap være bratt, noe som kan føre til feil hvis systemet ikke er godt forstått.
2. Tidkrevende
Det tar betydelig mer tid å registrere hver økonomiske transaksjon to ganger enn i et system med enkel bokføring. Alle kjøp, salg og utgifter må kategoriseres riktig, med tilsvarende debet- og kreditposter. Dette kan gjøre bokføringen langsommere, særlig for virksomheter med et høyt transaksjonsvolum.
For å effektivisere disse prosessene kan du vurdere å investere i regnskapsprogramvare for bedrifter. Selv om det ikke kan fjerne alle de manuelle oppgavene, kan det gjøre hverdagen litt enklere. Her er noen av mine beste anbefalinger for å overbevise deg om verdien av dem:
3. Kan være unødvendig for mindre virksomheter
For svært små virksomheter, frilansere eller personer som holder oversikt over egen privatøkonomi kan dobbelt bokføring føles unødvendig omfattende. Hvis en virksomhet bare har noen få transaksjoner i måneden, er det ikke sikkert at tiden og innsatsen som kreves for å vedlikeholde et system med dobbelt bokføring, kan forsvares. Et enklere system med enkel bokføring kan være mer praktisk for grunnleggende oversikt over inntekter og utgifter.
Vurder om dobbelt bokføring er riktig for virksomheten din
Dobbelt bokføring kan til tider virke unødvendig komplisert, men det er et verdifullt verktøy som brukes av selskaper over hele verden. I stedet for å bare føre opp utgifter og inntekter kan virksomheter bryte dem ned på et detaljert nivå, slik at beslutningstakere får en bedre forståelse av hvordan pengene brukes.
Er du klar til å styrke ferdighetene dine som finansleder? Abonner på nyhetsbrevet vårt for ekspertråd, veiledninger og innsikt fra finansledere som former teknologibransjen.