

Med fortsatt stram finansiering og høye renter vender mange SaaS-selskaper seg til fakturabelåning for å få likviditet. Kostnadene kan imidlertid være komplekse. Det er her en kalkulator for fakturabelåning kommer til nytte.
For å hjelpe selskaper med å anslå kostnader og fordeler – uten å gi fra seg egenkapital eller ta opp mer gjeld – har jeg laget en kalkulator for fakturabelåning som bryter ned kostnadene for deg på få sekunder. Du får også viktige innsikter i hvordan fakturabelåning fungerer innen regnskap, fordelene og mer.
Hva er fakturabelåning?
Fakturabelåning er en form for rask finansiering som lar deg få umiddelbare kontanter for ubetalte fakturaer. Merk at dette gjelder vanlige utestående fakturaer, ikke forfalte fordringer eller usikre krav.
Med fakturabelåning «selger» du i praksis fakturaer til et factoring-selskap, vanligvis omtalt som en faktor. Faktoren sender deg kontanter på forskudd (ofte innen en dag eller to), og krever deretter inn betalingen fra kunden din når fakturaen er betalt. Faktoren tar et gebyr, ofte på mellom 2 og 5 % av fakturaverdien.
I vekst
Markedet for fakturabelåning vokser raskt og forventes å nå 4,7 milliarder dollar innen 2027. Og det vokser med god grunn: Fakturabelåning dekker et unikt behov hos selskaper i alle former og størrelser. Det reduserer likviditetspresset som skyldes lange betalingsbetingelser, og gjør det mulig for selskaper å oppfylle forpliktelsene sine uten å ty til utvannende egenkapitalfinansiering eller stadig vanskeligere tilgjengelige lån.
Fakturabelåning har lenge vært populært i bransjer som tungtransport, men får nå også større utbredelse i teknologimiljøer, særlig gjennom fakturabelåning av varelager for små bedrifter.
For SaaS-selskaper kan fakturabelåning forbedre kontantstrømmen, særlig for B2B-leverandører som ofte har lengre betalingsbetingelser (sammenlignet med SaaS-verktøy for forbrukere). I tillegg kan fakturabelåning være kostnadseffektivt for SaaS-selskaper på bedrifts- og SMB-markedet, spesielt i dagens rentemiljø.
Kalkulator for fakturabelåning
Nedenfor finner du min ferdige kalkulator for fakturabelåning. Hvis du allerede vet hvordan du bruker en slik kalkulator og tolker resultatene, kan du fortsette. Hvis ikke, har jeg laget en trinnvis veiledning som hjelper deg gjennom prosessen (se nedenfor).
Slik bruker du kalkulatoren for fakturabelåning effektivt
Nå som du vet alt om fakturabelåning og hvordan en kalkulator kan hjelpe, får du her noen praktiske tips du kan bruke for å få mest mulig ut av kalkulatoren min for fakturabelåning:
1. Legg inn riktige data
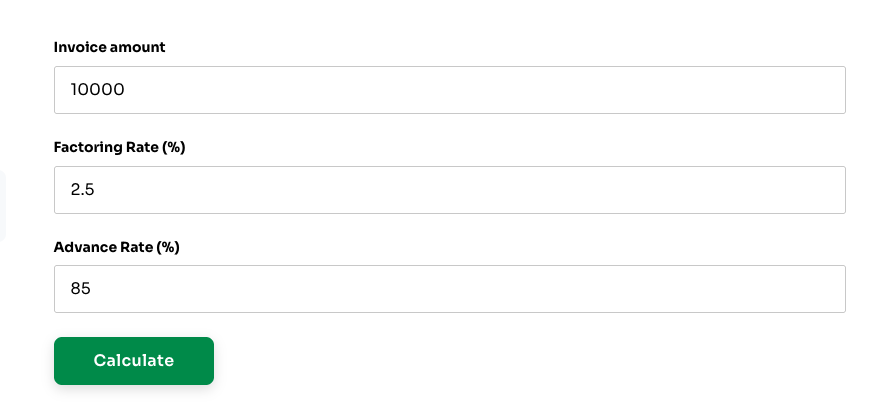
Før du begynner å bruke kalkulatoren, må du sørge for å samle inn all relevant informasjon du trenger. For denne kalkulatoren trenger du følgende:
- Fakturabeløp ($)
- Belåningsrente (%)
- Forskuddsrate (%)
Det er viktig å kontrollere at tallene du bruker, er korrekte før du trykker på «Beregn». Ellers får du et unøyaktig resultat.
I eksempelet nedenfor er fakturabeløpet vårt $10,000, belåningsrenten 2.5 % og forskuddsraten 85 %.
Have an account? Log In
2. Tolk resultatene
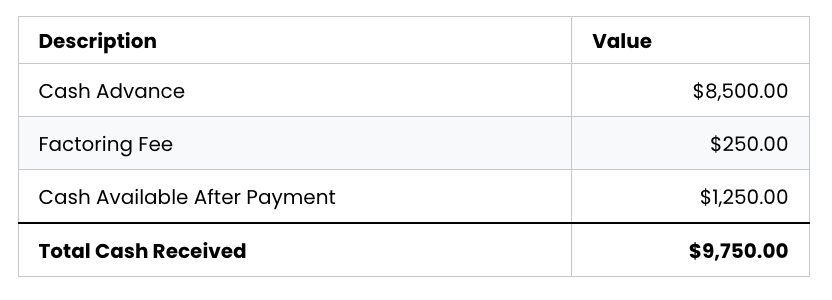
Når du kjører kalkulatoren for fakturabelåning, får du et resultat med følgende overskrifter. Her er hva de betyr:
- Kontantforskudd: Beløpet du mottar på forhånd fra factoring-selskapet (minus gebyrer). Dette utgjør ofte 70–95 % av fakturaverdien.
- Factoringgebyr: Beløpet av fakturaverdien som factoring-selskapet holder tilbake som reserve.
- Kontanter tilgjengelig etter betaling: De estimerte kostnadene ved factoring, basert på opplysningene du har oppgitt.
Slik ville resultatet sett ut basert på eksempelet ovenfor:
3. Sammenlign med andre alternativer
Akkurat som med alt annet i livet er det best å sammenligne estimerte factoringkostnader med forventede kostnader for andre finansieringsformer. Du kan også innhente direkte tilbud fra factoringleverandører for å sikre at du får den beste avtalen for virksomheten din.
Hvorfor en faktorfaktureringskalkulator er viktig
Factoringrater er basert på flere faktorer (som omtales nedenfor), noe som gjør dem noe vanskelige å estimere. En kalkulator for fakturafactoring eliminerer gjettingen og gir nøyaktige estimater, uten at du må søke formelt om flere factoringavtaler.
Factoring er en svært rask finansieringsform. Når en avtale er inngått, tar det bare noen dager før factoring frigjør arbeidskapital. Men det er ikke alltid det mest kostnadseffektive alternativet – og denne kalkulatoren lar økonomiledere raskt vurdere denne finansieringsmetoden opp mot andre former for finansiell belåning.
Si at du står overfor et underskudd i kvartalsbudsjettet. Du har noen alternativer:
- Trekk på en eksisterende kredittlinje
- Omfordel planlagte utgifter for å dekke underskuddet
- Få et forskudd på kundefordringene dine gjennom factoring
Lånekostnadene for en kredittlinje er helt tydelige. For factoring er de ikke like tydelige – med mindre du har en nøyaktig kalkulator for fakturafactoring. Kalkulatorer for fakturafactoring lar strategiske CFO-er raskt og enkelt estimere kostnadene, slik at de kan veie fordeler og ulemper ved en kontanttilførsel gjennom fakturafactoring.
Faktorer som påvirker factoringratene
Flere variabler inngår i fastsettelsen av factoringratene. Denne kalkulatoren for fakturafactoring bruker estimater til å beregne et forventet rateintervall, men til syvende og sist må du innhente et tilbud for å vite den nøyaktige raten din.
Her er de viktigste faktorene som påvirker factoringratene:
Fakturaverdi
Generelt vil større fakturaer og et høyere samlet volum av factoringberettigede fordringer føre til lavere factoringrater. Akkurat som alle andre virksomheter ønsker factoringsselskaper å håndtere færre kunder med større volumer.
Kundenes kreditt og betalingshistorikk
Factoring-selskaper ser mer på kredittopplysningene og betalingshistorikken til kundene dine enn på virksomhetens egen kreditt. Ratene vil være lavere for selskaper hvis kunder har gode kredittvurderinger.
Bransje
Factoringsselskaper tilordner ulike risikonivåer til forskjellige bransjer, og «trygge» bransjer får lavere factoringrater totalt sett.
Kreditthistorikken din
Selv om dette er mindre viktig enn kundenes kreditt, vil factoringsselskaper sannsynligvis også se på virksomhetens egen kreditthistorikk og kredittvurdering som et verstefallsmål.
Author's Tip
Husk at det meste av factoring er såkalt «factoring med regress», noe som betyr at virksomheten din til syvende og sist er ansvarlig dersom factoringsselskapet ikke klarer å kreve inn betalingen.
Fakturabetingelser
Fakturaenes løpetid og betalingsbetingelser vil påvirke ratene, og lengre betalingsbetingelser fører vanligvis til høyere factoringrater.
Virksomhetsmåltall
Factoring-selskaper kan også se på ulike forretningsmåltall, inkludert brutto omsetning og lønnsomhetsmål. Dette gjelder særlig for små bedrifter eller oppstartsbedrifter.
Generelt er factoring mindre opptatt av bedriftens samlede kredittverdighet enn tradisjonelle finansieringsalternativer. Satsene bestemmes i større grad av detaljene ved fakturaen og kundenes kredittverdighet.
More Articles
Viktige factoringbegreper & detaljer alle CFO-er bør kjenne til
Fakturabelåning er ikke spesielt komplisert, men skiller seg ganske mye fra mer tradisjonelle former for finansiering. Denne delen forklarer de viktigste begrepene du må forstå før du benytter fakturabelåning.
- Factoring-selskap (eller factor): Dette viser til leverandøren av finansielle tjenester som tilbyr fakturabelåning. De fleste factoring-selskaper er spesialiserte leverandører; vi ser foreløpig ikke at de fleste store finansinstitusjoner driver med fakturabelåning (selv om dette kan endre seg).
- Factoringgebyr (eller diskonteringssats): Dette er det primære gebyret du betaler for å belåne en faktura. Det er et fast gebyr, ikke et intervall for effektiv rente. En diskonteringssats på 3 % betyr at et factoring-selskap vil betale deg $97,000 for en faktura på $100,000. For SaaS-selskaper ligger typiske factoring-satser for fakturaer ofte i området 1–5 %, men dette avhenger av en rekke faktorer.
- Servicegebyr: Et separat administrasjonsgebyr som enkelte factoring-selskaper krever. Noen factoring-selskaper har ikke servicegebyr, eller inkluderer det i diskonteringssatsen.
- Forskuddsgrad: Prosentandelen av fakturaverdien du kan motta som kontantforskudd. Denne ligger ofte i området 70–95 %. Det resterende beløpet (minus gebyrer) utbetales når factoring-selskapet har innkrevd betaling for fakturaen.
- Reservebeløp: Beløpet av fakturaen som factoring-selskapet holder i reserve frem til kunden har betalt fakturaen. I eksempelet ovenfor var reservebeløpet $7,000. Reserven (minus gebyrer) overføres til deg når factoring-selskapet har innkrevd den endelige betalingen.
- Factoring med regress: Den vanligste typen factoring som tilbys. Ved factoring med regress er du til syvende og sist ansvarlig dersom kunden din ikke betaler fakturaen. Factoring-selskapet vil forsøke å kreve inn betalingen, men hvis det ikke lykkes, kan det juridisk kreve at du kjøper fakturaen tilbake og selv forsøker å kreve inn betalingen.
- Factoring uten regress: Det motsatte av factoring med regress. Ved factoring uten regress overtar factoring-selskapet risikoen for manglende betaling fra den opprinnelige kunden.
Ta et informert valg: Ting du bør huske
Før du går videre med fakturabelåning, er det noen ting du bør vurdere.
- Vurder betalingsbetingelsene dine: Hvis du stadig får problemer med likviditeten, kan det være lurt å revurdere betalingsbetingelsene du tilbyr i dag. Du kan til og med gå over til en kontantrabattmodell eller en 1 %/10 netto 30-modell som belønner rask betaling (noe som fortsatt vil være mer kostnadseffektivt enn factoring).
- Velg et pålitelig factoring-selskap: Som nevnt er de største aktørene i finanssektoren vanligvis ikke involvert i factoring. I stedet betjener et bredt utvalg av nye, ikke-bankbaserte finansinstitusjoner markedet – og ikke alle er pålitelige. Se etter et selskap med et godt omdømme i bransjen, og sørg for å lese detaljene grundig før du inngår en avtale.
Hva skjer nå?
Vil du videreutvikle karrieren din innen bedriftsfinansiering? Meld deg på nyhetsbrevet til The CFO Club.